
Demonstrações Financeiras SPAF11 de 31/12/2025
Demonstrações Financeiras do Spa (SPAF11), fundo imobiliário residencial, com data de referência em 31/12/2025, com entrega no FundosNet (B3) em 30/03/2026. O patrimônio líquido era de R$ 12,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 18.311.024/0001-27
- Tipo
- Informes Periódicos
- Assunto
- Demonstrações Financeiras
- Data de referência
- 31/12/2025
- Data de entrega
- 30/03/2026 22:33
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SPA Fundo de Investimento Imobiliário CNPJ nº 18.311.024/0001-27 (Administrado pelo Banco Genial S.A. – CNPJ nº 45.246.410/0001-55)
Demonstrações financeiras acompanhadas do relatório do auditor independente.
SPA FUNDO DE INVESTIMENTO IMOBILIARIO
DEMONSTRAÇÕES FINANCEIRAS
31 DE DEZEMBRO DE 2025
CONTEÚDO
Relatório dos auditores independentes sobre as demonstrações financeiras ............... 3
Demonstrações financeiras
| Balanços patrimoniais .................................................................................................. 7 |
|---|
| Demonstrações dos resultados .................................................................................... 8 |
| Demonstrações dos resultados abrangentes ................................................................ 9 |
| Demonstrações das mutações do patrimônio líquido ...................................................10 |
| Demonstrações dos fluxos de caixa ............................................................................11 |
| Notas explicativas às demonstrações financeiras ........................................................12 |
Crowe Macro Auditoria e Consultoria R. XV de Novembro, 184 3º Andar – Centro, São Paulo, SP +55 (11) 5632.3733 www.crowe.com/br
Relatório dos auditores independentes sobre as demonstrações financeiras
Aos administradores e quotistas do SPA Fundo de Investimento Imobiliáro (Administrado pelo Banco Genial S.A - CNPJ: 45.246.410/0001-55)
Opinião
Examinamos as demonstrações financeiras do SPA Fundo de Investimento Imobiliário (“Fundo”), que compreendem o balanço patrimonial em 31 de dezembro de 2025 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo nessa data, bem como as correspondentes notas explicativas, incluindo as politicas contábeis materiais e outras informações elucidativas.
Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira do SPA Fundo de Investimento Imobiliário em 31 de dezembro de 2025, o desempenho de suas operações e seus fluxos de caixa para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil aplicáveis aos fundos de investimentos imobiliários.
Base para opinião
Nossa auditoria foi conduzida de acordo com as normas brasileiras e internacionais de auditoria. Nossas responsabilidades em conformidade com tais normas, estão descritas na seção a seguir intitulada “Responsabilidades do auditor pela auditoria das demonstrações financeiras”. Somos independentes em relação ao Fundo, de acordo com os princípios éticos relevantes previstos no Código de Ética Profissional do Contador e nas normas profissionais emitidas pelo Conselho Federal de Contabilidade, e cumprimos com as demais responsabilidades éticas de acordo com essas normas. Acreditamos que a evidência de auditoria é suficiente e apropriada para fundamentar nossa opinião.
Principais assuntos de auditoria
Os principais assuntos de auditoria (PAA) são aqueles que, em nosso julgamento profissional, foram os mais significativos em nossa auditoria do exercício corrente. Esses assuntos foram tratados no contexto de nossa auditoria das demonstrações financeiras como um todo e na formação de nossa opinião sobre essas demonstrações financeiras e, portanto, não expressamos uma opinião separada sobre esses assuntos. Para os assuntos abaixo, a descrição de como nossa auditoria tratou os assuntos, incluindo quaisquer comentários sobre os resultados de nossos procedimentos, é apresentado no contexto das demonstrações financeiras tomadas em conjunto.
Determinação do valor justo do investimento em Companhia de capital fechado
A Administradora do Fundo contrata especialista externo para a avaliação das ações em Companhia de capital fechado, quando são percebidas alterações mercadológicas ou alterações substanciais que possam implicar em mudança substancial do valor justo registrado no Fundo, conforme descrito na Nota Explicativa nº. 5.
Esse assunto foi considerado um dos principais assuntos de auditoria pela representatividade desse ativo em relação ao patrimônio líquido do Fundo, pela complexidade da metodologia de mensuração utilizada e pelo alto grau de julgamento na determinação das premissas adotadas na valorização dos investimentos.
Nossos procedimentos de auditoria para abordar o risco de distorção relevante relacionado ao reconhecimento do valor justo dos investimentos em Companhia de capital fechado incluíram, entre outros:
A revisão da metodologia e do modelo utilizado na mensuração do valor justo da Companhia, incluindo a razoabilidade das premissas utilizadas;
Avaliação da objetividade e competência do avaliador externo contratado pela administradora do Fundo;
Avaliação da exatidão dos correspondentes registros contábeis no ativo e resultado do exercício; e
Avaliação da adequação das divulgações sobre o assunto incluídas na nota explicativa mencionada anteriormente.
Baseados no resultado dos procedimentos de auditoria efetuados em relação ao valor justo do investimento em Companhia de capital fechado, que estão consistentes com a avaliação do Administrador do Fundo, consideramos que os critérios e premissas adotados são razoáveis, em todos os aspectos relevantes, no contexto das demonstrações financeiras tomadas em conjunto.
Responsabilidades da administração e da governança pelas demonstrações financeiras
A administração do Fundo é responsável pela elaboração e adequada apresentação das demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis aos fundos de investimentos imobiliários e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro.
Na elaboração das demonstrações financeiras, a administração é responsável pela avaliação da capacidade de o Fundo continuar operando, divulgando, quando aplicável, os assuntos relacionados com a sua continuidade operacional e o uso dessa base contábil na elaboração das demonstrações financeiras, a não ser que a administração pretenda liquidar o Fundo ou cessar suas operações, ou não tenha nenhuma alternativa realista para evitar o encerramento das operações.
Os responsáveis pela governança do Fundo são aqueles com responsabilidade pela supervisão do processo de elaboração das demonstrações financeiras.
Responsabilidades do auditor pela auditoria das demonstrações financeiras
Nossos objetivos são obter segurança razoável de que as demonstrações financeiras, tomadas em conjunto, estão livres de distorção relevante, independentemente se causada por fraude ou erro, e emitir relatório de auditoria contendo nossa opinião. Segurança razoável é um alto nível de segurança, mas, não, uma garantia de que a auditoria realizada de acordo com as normas
brasileiras e internacionais de auditoria sempre detectam as eventuais distorções relevantes existentes. As distorções podem ser decorrentes de fraude ou erro e são consideradas relevantes quando, individualmente ou em conjunto, possam influenciar, dentro de uma perspectiva razoável, as decisões econômicas dos usuários tomadas com base nas referidas demonstrações financeiras.
Como parte da auditoria realizada de acordo com as normas brasileiras e internacionais de auditoria, exercemos julgamento profissional e mantemos ceticismo profissional ao longo da auditoria. Além disso:
Identificamos e avaliamos os riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro, planejamos e executamos procedimentos de auditoria em resposta a tais riscos, bem como obtemos evidência de auditoria apropriada e suficiente para fundamentar nossa opinião. O risco de não detecção de distorção relevante resultante de fraude é maior do que o proveniente de erro, já que a fraude pode envolver o ato de burlar os controles internos, conluio, falsificação, omissão ou representações falsas intencionais.
Obtivemos entendimento dos controles internos relevantes para a auditoria para planejarmos procedimentos de auditoria apropriados às circunstâncias, mas, não, com o objetivo de expressarmos opinião sobre a eficácia dos controles internos do Fundo.
Avaliamos a adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis e respectivas divulgações feitas pela Administração.
Concluímos sobre a adequação do uso, pela Administração, da base contábil de continuidade operacional e, com base nas evidências de auditoria obtidas, se existe incerteza relevante em relação a eventos ou condições que possam levantar dúvida significativa em relação à capacidade de continuidade operacional do Fundo. Se concluirmos que existe incerteza relevante, devemos chamar atenção em nosso relatório de auditoria para as respectivas divulgações nas demonstrações financeiras ou incluir modificação em nossa opinião, se as divulgações forem inadequadas. Nossas conclusões estão fundamentadas nas evidências de auditoria obtidas até a data de nosso relatório. Todavia, eventos ou condições futuras podem levar o Fundo a não mais se manter em continuidade operacional.
Avaliamos a apresentação geral, a estrutura e o conteúdo das demonstrações financeiras, inclusive as divulgações, e se as demonstrações financeiras representam as correspondentes transações e os eventos de maneira compatível com o objetivo de apresentação adequada.
Comunicamo-nos com os responsáveis pela governança a respeito, entre outros aspectos, do alcance planejado, da época da auditoria e das constatações significativas de auditoria, inclusive as eventuais deficiências significativas nos controles internos que identificamos durante nossos trabalhos.
Fornecemos também aos responsáveis pela Administração declaração de que cumprimos com as exigências éticas relevantes, incluindo os requisitos aplicáveis de independência, e comunicamos todos os eventuais relacionamentos e assuntos que poderiam afetar, consideravelmente, nossa independência, incluindo, quando aplicável, as respectivas salvaguardas.
Dos assuntos que foram objeto de comunicação com os responsáveis pela governança, determinamos aqueles que foram considerados como mais significativos na auditoria das demonstrações financeiras do exercício corrente e que, dessa maneira, constituem os principais assuntos de auditoria.Descrevemos esses assuntos em nosso relatório de auditoria, a menos que a lei ou regulamento tenha proibido divulgação pública do assunto, ou quando, em circunstâncias extremamente raras, determinamos que o assunto não deve ser comunicado em nosso relatório porque as consequências adversas de tal comunicação podem, dentro de uma perspectiva razoável, superar os benefícios da comunicação para o interesse público.
São Paulo, 26 de março de 2026.
Crowe Macro Auditores Independentes CRC 2SP033508/O-1
Fábio Debiaze Pino Contador - CRC1SP251154/O-9
SPA Fundo de Investimento Imobiliário
(CNPJ: 18.311.024/0001-27)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
Balanços patrimoniais
Exercícios findos em 31 de dezembro de 2025 e 2024
(Em milhares de Reais)
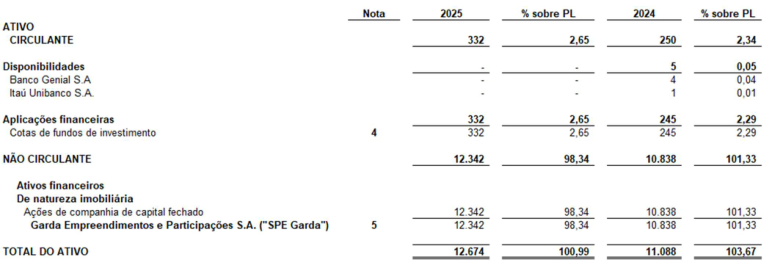
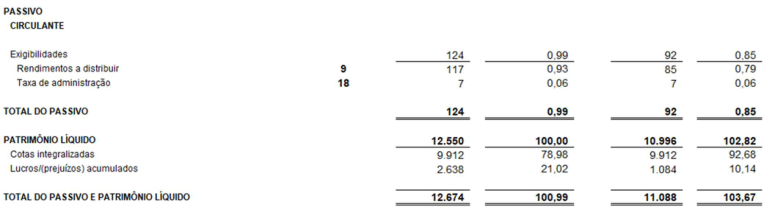
As notas explicativas são parte integrante das demonstrações financeiras.
SPA Fundo de Investimento Imobiliário (CNPJ: 18.311.024/0001-27)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
Demonstração do resultado do exercício Exercícios findos em 31 de dezembro de 2025 e 2024
(Em milhares de Reais)
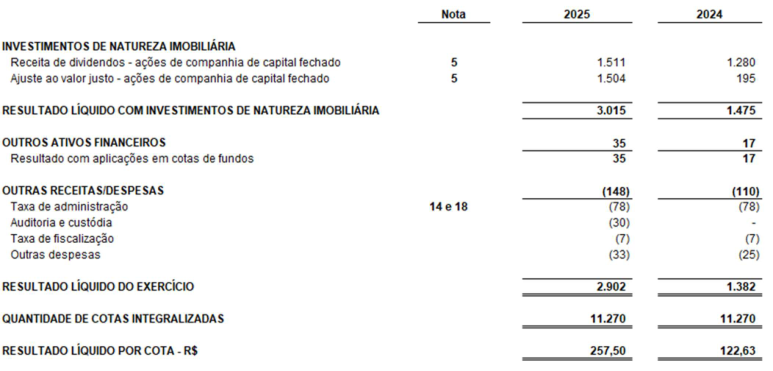
As notas explicativas são parte integrante das demonstrações financeiras.
SPA Fundo de Investimento Imobiliário
(CNPJ: 18.311.024/0001-27)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
Demonstração dos resultados abrangentes Exercícios findos em 31 de dezembro de 2025 e 2024 (Em milhares de Reais)
| Descrição | 2025 | 2024 |
|---|---|---|
| Resultado líquido do exercício | 2.902 | 1.382 |
| Outros resultados abrangentes | - | - |
| Total do resultado abrangente do exercício | 2.902 | 1.382 |
As notas explicativas são parte integrante das demonstrações financeiras.
SPA Fundo de Investimento Imobiliário (CNPJ: 18.311.024/0001-27)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
Demonstração das mutações no patrimônio líquido Exercícios findos em 31 de dezembro de 2025 e 2024
(Em milhares de Reais)
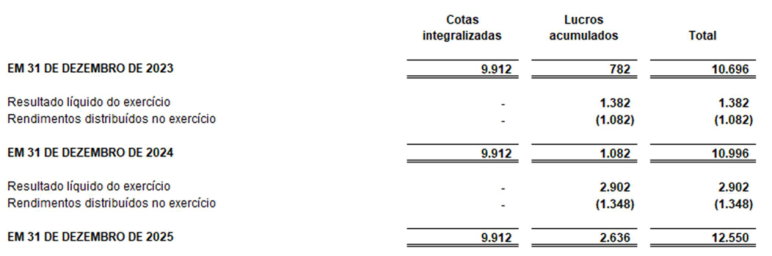
As notas explicativas são parte integrante das demonstrações financeiras.
SPA Fundo de Investimento Imobiliário (CNPJ: 18.311.024/0001-27)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
Demonstrações dos fluxos de caixa – Método Direto Exercícios findos em 31 de dezembro de 2025 e 2024
(Em milhares de Reais)
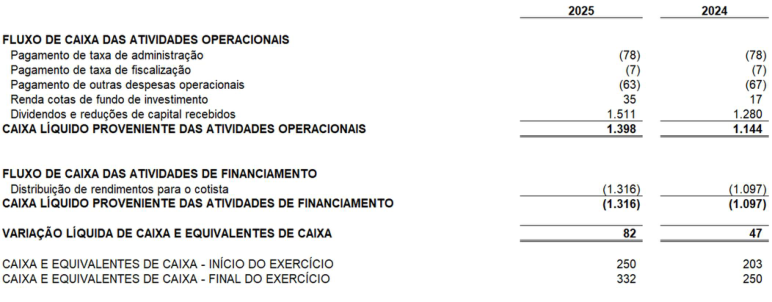
As notas explicativas são parte integrante das demonstrações financeiras.
1 Contexto operacional
O SPA Fundo de Investimento Imobiliário (“Fundo”), administrado pelo Banco Genial S.A (“Administrador”), foi constituído em 29 de maio de 2013 e iniciou suas operações em 12 de agosto de 2016 sob a forma de condomínio fechado com prazo indeterminado de duração.
O Fundo foi constituído em uma única Classe de Cotas, nos termos da Resolução Comissão de Valores Mobiliários (CVM) nº 175 de 2022.
Para fins da Resolução CVM nº 175/22, todas as referências ao Fundo nestas Demonstrações Financeiras serão entendidas como referências à única Classe de Cotas constituída.
O Fundo tem como objeto principal a aplicação de seus recursos em ações de Companhia Investidas ou das Companhias de Reinvestimento, cotas das Sociedades, Imóveis ou Empreendimentos Imobiliários, certificados de recebíveis imobiliários, letras de crédito imobiliário, letras hipotécarias, debêntures e demais ativos imobiliários permitidos pela regulamentação vigente. É permitido a realização de investimentos em Ativos de Renda Fixa, observado os termos e condições da legislação e regulamentação vigente.
O Fundo destina-se exclusivamente a receber investimento de titularidade de investidores profissionais, nos termos da legislação vigente.
As aplicações realizadas no Fundo não contam com a garantia da Administradora, da Gestora ou do Fundo Garantidor de Crédito (FGC). Não obstante a diligência da Administradora no gerenciamento dos recursos do Fundo, esse está sujeito ás oscilações de mercado, podendo inclusive, ocorrer perda de capital investido.
2 Apresentação e elaboração das demonstrações financeiras
As demonstrações financeiras foram elaboradas e estão sendo apresentadas de acordo com as práticas contábeis adotadas no Brasil aplicáveis aos fundos de investimento imobiliário, englobando as Instruções CVM nº 516/11 e CVM nº 472/08, e alterações posteriores, aplicáveis aos fundos de investimento imobiliários.
Na elaboração dessas demonstrações financeiras foram utilizadas premissas e estimativas de preços para a contabilização e determinação dos valores dos ativos integrantes da carteira do Fundo. Dessa forma, quando da efetiva liquidação financeira desses ativos, os resultados auferidos poderão vir a ser diferentes dos estimados.
A Administradora autorizou a emissão e divulgação das demonstrações financeiras do Fundo em 26 de março de 2026.
3 Descrição das principais práticas contábeis
A elaboração das demonstrações financeiras exige que a Administração efetue estimativas e adote premissas que afetam os montantes dos ativos e passivos apresentados bem como os montantes de receitas e despesas reportados para o exercício do relatório. O uso de estimativas se estende às provisões necessárias para créditos de liquidação duvidosa, valor justo e mensuração de valor recuperável de ativos. Os resultados efetivos podem variar em relação às estimativas.
a) Apuração do resultado
É apurado pelo regime contábil de competência, que estabelece que as receitas e despesas devam ser incluídas na apuração dos resultados dos períodos que ocorrerem sempre simultaneamente quando se correlacionarem independentemente do recebimento ou pagamento.
b) Classificação dos ativos e passivos circulantes e não circulantes
O Fundo apresenta ativos e passivos no balanço patrimonial com base na classificação circulante e não circulante. Um ativo é classificado no circulante quando: (i) se espera realizálo ou se pretende vendê-lo ou consumi-lo no ciclo operacional normal; (ii) for mantido principalmente para negociação; (iii) se espera realizá-lo dentro de 12 meses após o período de divulgação ou (iv) caixa e equivalentes de caixa. Todos os demais ativos são classificados como não circulantes. Um passivo é classificado no circulante quando: (i) se espera liquidá-lo no ciclo operacional normal dentro de 12 meses após o período de divulgação ou (ii) não há direito incondicional para diferir a liquidação do passivo por, pelo menos, 12 meses após o período de divulgação. Todos os demais passivos são classificados como não circulantes.
c) Caixa e equivalentes de caixa
Caixa e equivalentes de caixa são representados por disponibilidades em moeda nacional e títulos e valores mobiliários que são utilizados pelo Fundo para gerenciamento de seus compromissos de curto prazo. Os títulos classificados como equivalentes de caixa são de curto prazo, de alta liquidez, que são prontamente conversíveis em um montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
d) Reconhecimento inicial de instrumentos financeiros
A classificação dos instrumentos financeiros em seu reconhecimento inicial depende de suas características e do propósito e finalidade pelos quais os instrumentos financeiros foram adquiridos pelo Fundo. Todos os instrumentos financeiros são reconhecidos inicialmente pelo custo de aquisição acrescidos do custo de transação, quando na categoria de custo amortizado, e após reconhecimento pela curva ou valor justo, dependendo da sua classificação, por ocasião da apresentação das demonstrações financeiras.
Todos os ativos e passivos financeiros são inicialmente reconhecidos na data de negociação.
e) Classificação dos instrumentos financeiros para fins de mensuração
Os ativos financeiros do Fundo são incluídos, para fins de mensuração, na seguinte categoria:
Os ativos financeiros são mensurados ao valor justo, sem dedução de custos estimados de transação que seriam eventualmente incorridos quando de sua alienação, exceto aqueles mantidos até o vencimento, instrumentos de patrimônio, cujo valor não possa ser apurado de forma suficientemente objetiva.
O "valor justo" de um instrumento financeiro em uma determinada data é interpretado como o valor pelo qual ele poderia ser comprado e vendido naquela data por duas partes bem informadas, agindo deliberadamente e com prudência, em uma transação em condições regulares de mercado. A referência mais objetiva e comum para o valor justo de um instrumento financeiro é o preço que seria pago por ele em um mercado ativo, transparente e significativo ("preço cotado" ou "preço de mercado").
Caso não exista preço de mercado para um determinado instrumento financeiro, seu valor justo é estimado com base em técnicas de avaliação normalmente adotadas pelo mercado financeiro, levando-se em conta as características específicas do instrumento a ser mensurado e sobretudo as diversas espécies de risco associados a ele.
Em geral, os passivos financeiros são mensurados ao custo amortizado, adotando-se o método de taxa efetiva de juros.
f) Ativos financeiros de natureza não imobiliária
As cotas de fundos de investimento são registradas ao custo de aquisição, ajustado diariamente pela variação no valor das cotas informado pelos administradores dos respectivos fundos de investimento e estão classificadas na categoria de “Títulos para negociação”. A valorização e a desvalorização das cotas de fundos de investimento estão apresentadas em “Resultado com aplicações em cotas de fundos”.
g) Ativos financeiros de natureza imobiliária
As ações sem cotação em bolsa de valores ou em mercado de balcão organizado são inicialmente avaliadas por seu custo de aquisição e posteriormente atualizadas por seu valor justo. Os ganhos e/ou perdas resultantes das avaliações ao valor justo são registrados diretamente no resultado do Fundo.
Os dividendos e os juros sobre o capital próprio são reconhecidos como receita, quando aprovados.
h) Moeda funcional e de apresentação
As demonstrações financeiras do Fundo são apresentadas em reais, moeda do principal ambiente econômico funcional e de apresentação, e todos os valores são apresentados em reais, exceto quando indicado de outra forma.
i) Uso de estimativas e julgamentos
Na elaboração dessas demonstrações financeiras foram utilizadas premissas e estimativas de preços para a contabilização e determinação dos valores dos ativos integrantes da carteira do Fundo, bem como os montantes de receitas e despesas reportados para o período do relatório. O uso de estimativas se estende ao valor justo, mensuração de valor recuperável de ativos. Dessa forma, quando da efetiva liquidação financeira desses ativos, os resultados auferidos poderão vir a ser diferentes dos estimados.
ii) Novas normas, alterações e interpretações
Normas novas e alterações em vigor no exercício corrente:
Alteração a NBC TG 02 (R3) – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis / IAS 21: Aplicação de abordagem consistente ao avaliar se uma moeda pode ser trocada por outra moeda.
OCPC 10 – Créditos de Carbono: Estabelece normas específicas para o reconhecimento, mensuração e divulgação de créditos de carbono, permissões de emissão e créditos de descarbonização.
NBC TG 32 (R4) – Tributos Sobre o Lucro / IAS 12: — Reforma Tributária Internacional — Regra do Modelo do Pilar Dois: Clarificar que a norma se aplica aos tributos sobre o lucro decorrentes da legislação fiscal promulgada ou substantivamente promulgada para implementar as regras modelo do Pilar Dois, publicadas pela OCDE, incluindo a legislação fiscal que implementa impostos nacionais mínimos qualificados descritos nessas regras.
A administração do Fundo avaliou a nova norma em vigor e, considerando as suas transações atuais, não identificou mudanças que pudessem ter impacto sobre as suas demonstrações financeiras.
Normas novas e revisadas emitidas, mas ainda não vigentes:
Adicionalmente, o IASB trabalha com a emissão de novos pronunciamentos e revisão de pronunciamentos existentes, os quais entraram em vigência no início ou após 1º de janeiro de 2026 com a convergência dos pronunciamentos emitidos pelo Comitê de Pronunciamentos Contábeis (CPC), sendo:
Alteração a NBC TG 48 – Instrumentos Financeiros (IFRS 9) e NBC TG 40 (R3) – Instrumentos Financeiros: Evidenciação / IFRS 7: Classificação e mensuração de instrumentos financeiros. Vigente a partir de 1 de janeiro de 2026.
IFRS S1 – Divulgação de Informações Financeiras Relacionadas à Sustentabilidade: Estrutura de divulgação de riscos e oportunidades de sustentabilidade. Vigente a partir de 1º de janeiro de 2026.
IFRS S2 – Divulgação de Informações Climáticas: Requisitos de divulgação de riscos e oportunidades climáticas. Vigente a partir de 1º de janeiro de 2026.
IFRS 18 – Apresentação das demonstrações financeiras: Estrutura do resultado, novas divulgações e princípios de agregação e desagregação. Vigente a partir de 1 de janeiro de 2027.
IFRS 19 – Subsidiárias sem Responsabilidade Pública: Divulgações: Permite que uma subsidiária elegível forneça divulgações reduzidas ao aplicar as normas contábeis IFRS. Vigente a partir de 1 de janeiro de 2027.
A administração do Fundo está avaliando os impactos práticos que tais itens possam ter em suas demonstrações financeiras, à medida que os normativos são regulamentados pelo Conselho Federal de Contabilidade (CFC).
4 Ativos financeiros de natureza não imobiliária
| 2025 | 2024 | |
|---|---|---|
| Cotas de Fundo de investimento de renda fixa (a) | 332 | 245 |
| Total | 332 | 245 |
(a) Investimento em cotas do Itaú Soberano Renda Fixa Simples Longo Prazo Fundo de Investimento em Cotas de Fundos de Investimento, fundo de investimento de renda fixa administrado pelo Itaú Unibanco S.A., com objetivo de aplicar seus recursos em cotas de fundos de investimento classificados com “Renda Fixa”, os quais apliquem no mínimo 95% de sua carteira aplicada em: (i) títulos públicos federais, (ii) títulos privados de renda fixa de emissão ou coobrigação de instituição financeira, cuja classificação de risco seja, no mínimo, equivalente às atribuídas aos títulos públicos federais ou (iii) operações compromissadas.
5 Ativos financeiros de natureza imobiliária
i) Ações de companhia de capital fechado
| Companhia | % **Participação ** | 2025 **Valor justo ** | Resultado | % **Participação ** | 2024 **Valor justo ** | Resultado |
|---|---|---|---|---|---|---|
| Garda Empreendimentos e | ||||||
| Participações S.A | 22,48% | 12.342 | 1.504 | 22,48% | 10.838 | 195 |
Garda Empreendimentos e Participações S.A.
A Garda Empreendimentos e Participações S.A. (“Companhia”), sociedade anônima de capital fechado, foi constituída em 15 de agosto de 2008 e tem por objeto social a locação e sublocação de imóveis próprios e de terceiros, a operação, administração, manutenção, participação, exploração comercial, incorporação, aquisição, desenvolvimento e reforma de terminais rodoviários e/ou empreendimentos comerciais, imobiliários e atividades afins.
Em 16 de setembro de 2016, por meio de Instrumento Particular de Compra e Venda de Ações, o Fundo adquiriu 769.002 ações ordinárias de emissão da Companhia, representativas de, aproximadamente, 22,48% do capital da Companhia pelo valor de R$11.190.
A Companhia tem como seu principal ativo o Shopping Pátio Alcântara (“Shopping”), centro comercial de grande porte situado no bairro de Alcântara, na cidade de São Gonçalo - RJ, inaugurado no dia 1º de novembro de 2013. A Companhia possui o direito de exploração econômica do imóvel em questão, que por sua vez, é de propriedade da Prefeitura Municipal de São Gonçalo. O Shopping conta com aproximadamente noventa e quatro lojas, sendo servido por duas lojas-âncora, possui área útil locável de 7.931 m2 e praça de alimentação com 640 lugares. É edificado sobre uma rodoviária atendendo a um público em sua área de influência de novecentas mil pessoas.
Em Assembleia Geral Extraordinária realizada em 3 de janeiro de 2017, foram aprovadas por unanimidade pelos acionistas: I- Aprovar a incorporação do saldo de reserva de capital à conta de capital social da Companhia, no valor de R$10.000 (dez milhões de reais), com o consequente aumento do capital social neste mesmo montante, mas sem a emissão de novas ações, tudo na forma dos artigos 169, §1º e 200, inciso IV, ambos da Lei nº 6.404/76. II- Em consequência da deliberação descrita acima, o capital social da Companhia passa a ser no valor de R$13.420,642 (treze milhões, quatrocentos e vinte mil, seiscentos e quarenta e dois reais), passando o Artigo 6ª do Estatuto Social a vigorar com a seguinte redação: “O capital social da Companhia, totalmente subscrito e integralizado, é de R$13.420,642 (treze milhões, quatrocentos e vinte mil, seiscentos e quarenta e dois reais), dividido em 3.420.642 (três milhões quatrocentas e vinte mil seiscentas e quarenta e duas) ações ordinárias, nominativas, escriturais e sem valor nominal.”III- Aprovar a consolidação do estatuto social da Companhia.
Em Assembleia Geral Extraordinária realizada em 30 de junho de 2017, foram aprovadas por unanimidade pelos acionistas: I- Aprovar a redução do Capital Social da Companhia no valor de R$8.000 (oito milhões de reais), por considerá-lo excessivo, na forma do artigo 173 da Lei nº 6404/76, passando o Capital Social de R$13.4210,642 (treze milhões, quatrocentos e vinte mil, seiscentos e quarenta e dois reais) para R$5.420,642 (cinco milhões, quatrocentos e vinte mil, seiscentos e quarenta e dois reais), mediante a restituição aos Acionistas, sem cancelamento de ações. Em consequência, o capital social da Sociedade passou a ser de R$5.420,642 (cinco milhões, quatrocentos e vinte mil, seiscentos e quarenta e dois reais). II- em consequência da deliberação descrita acima, o capital social da Companhia passa a ser no valor de R$5.420,642 (cinco milhões, quatrocentos e vinte mil, seiscentos e quarenta e dois reais), dividido em 3.420.642 (três milhões quatrocentas e vinte mil seiscentas e quarenta e duas) ações, passando o Artigo 6ª do Estatuto Social a vigorar com a seguinte redação: “O capital social da Companhia, totalmente subscrito e integralizado, é de R$5.420,642 (cinco milhões, quatrocentos e vinte mil, seiscentos e quarenta e dois reais), dividido em 3.420.642 (três milhões quatrocentas e vinte mil seiscentas e quarenta e duas) ações ordinárias, nominativas, escriturais e sem valor nominal.” III- Aprovar a consolidação do estatuto social da Companhia.
No exercício findo em 31 de dezembro de 2025, foi realizado laudo de avaliação pela Investor Consulting Partners Consultoria Ltda., (“Avaliadora”), empresa nacional de consultoria empresarial especializada em avaliações, atuante há 11 anos, em que foi atribuído o valor justo da Companhia na data base de dezembro de 2025, no montante de R$ 54.910.
No exercício findo em 31 de dezembro de 2024, foi realizado laudo de avaliação pela Investor Consulting Partners Consultoria Ltda., (“Avaliadora”), empresa nacional de consultoria empresarial especializada em avaliações, atuante há 10 anos, em que foi atribuído o valor justo da Companhia na data base de dezembro de 2024, no montante de R$ 48.209.
Para definição do Valor Justo da Garda S/A, foi utilizado o Método do Fluxo de Caixa Descontado do Shopping Pátio Alcântara, que se baseia na metodologia de rentabilidade futura, com análise retrospectiva, e projeção de cenários em fluxos de caixa descontados.
Algumas das premissas utilizadas para a avaliação da companhia são apresentadas resumidamente abaixo:
Período de Projeção: Jan/2026 a Dez/2035;
Custo de Capital: Estimado com base no Capital Asset Pricing Model (CAPM). Considerando 100% de capital próprio;
Enterprise Value (EV): Somatório do valor presente dos Fluxos de Caixa para o shopping entre Janeiro de 2026 até dezembro de 2035, acrescido do valor terminal, calculado com base no fluxo de caixa projetado para o ano de 2035. As projeções para as contas de Custos e de Despesas foram realizadas seguindo diferentes racionais, todos baseados em análises dos demonstrativos passados fornecidos pela Empresa
Receitas: Foi utilizado um faturamento anual bruto de R$ 12,25 milhões no ANO 01 do fluxo projetado, relativos a alugueis mínimos e perentual, overages, cessão de direitos. Foi considerando um crescimento de 2% na receita anual até o Ano 6 do fluxo e 1% do 6º ano até o final do período projetivo
Custos e despesas operacionais: Em linha com os resultados recentes da operação, foram projetados custos e despesas operacionais em 35% da receita bruta total ao longo do fluxo
Depreciação/Amortização: Em linha com os resultados recentes da operação, foram projetadas despesas com depreciação/amortização na ordem de 1,5% da receita bruta total ao longo do fluxo.
Outras despesas não operacionais: Projetada no fluxo a uma taxa de 6% do resultado operacional, para todo o fluxo.
Capex: Projetado a uma taxa média de 10% do resultado líquido, por todo o período de projeção.
Em 31 de dezembro de 2025 e 2024, o Fundo possui 769.002 ações ordinárias da companhia pelo valor justo de R$ 12.342 (R$ 10.838 em 2024), que representam 22,48% do capital da Companhia..
Durante o exercício de 2025, o Fundo recebeu o montante de R$ 1.511 a título de dividendos (R$ 1.280 em 2024).
6 Gerenciamento de riscos
a) Tipos de riscos
Mercado
O patrimônio da Classe pode ser afetado negativamente em virtude da flutuação de preços e cotações de mercado dos Ativos detidos pela Classe, bem como da oscilação das taxas de juros e do desempenho de seus emissores.
Crédito
O patrimônio da Classe pode ser afetado negativamente em virtude de perdas associadas ao não cumprimento pelo tomador ou contraparte de suas respectivas obrigações financeiras nos termos pactuados, à desvalorização do contrato de crédito decorrente de deterioração na classificação do risco do tomador, redução de ganhos ou remunerações, às vantagens concedidas na renegociação e aos custos da recuperação de crédito.
Liquidez das cotas
A Classe é constituída na forma de condomínio fechado, não sendo admitido resgate das Cotas, fator que pode influenciar na liquidez das Cotas no momento de sua eventual negociação no mercado secundário. Os Cotistas poderão ter dificuldade em realizar a negociação de suas Cotas no mercado secundário, inclusive correndo o risco de permanecer indefinidamente com as Cotas adquiridas. Desse modo, o Cotista que adquirir as Cotas deverá estar ciente de que o investimento na Classe consiste em investimento de longo prazo e que pode não encontrar condições de vender suas Cotas no momento que desejar.
Precificação
As Cotas poderão sofrer com aumento ou redução no seu valor em virtude da precificação dos Ativos financeiros da carteira pelo Administrador, ou terceiros contratados, a ser realizada de acordo com os critérios e procedimentos estabelecidos na regulamentação em vigor.
Concentração
A carteira da Classe poderá estar exposta à concentração em Ativos de determinados ou poucos emissores. Essa concentração de investimentos nos quais a Classe aplica seus recursos poderá aumentar a exposição da carteira da Classe aos riscos relacionados a tais Ativos, ocasionando volatilidade no valor de suas Cotas.
Risco normativo
lterações legislativas, regulatórias ou de interpretação das normas às quais se sujeitam o Fundo, as Classes ou os Cotistas podem acarretar relevantes alterações na carteira da Classe, inclusive a liquidação de posições mantidas, independentemente das condições de mercado, bem como mudança nas regras de ingresso e saída de Cotistas da Classe..
Risco jurídico
A adoção de interpretações por órgãos administrativos e pelo poder judiciário que contrastem com as disposições deste Regulamento, Anexos e Apêndices, quando houver, poderão afetar negativamente o Fundo, a Classe, a Subclasse e os Cotistas, independentemente das proteções e salvaguardas estabelecidas nestes documentos. Este Regulamento, Anexos e Apêndices, quando houver, foram elaborados em conformidade com a legislação vigente, especialmente o Código Civil (Lei nº 10.406, de 10 de janeiro de 2002, conforme alterada). Contudo, a jurisprudência a respeito das inovações trazidas por referida Lei no que tange à indústria de fundos de investimento está em construção e sujeita a alterações que podem impactar as disposições dos referidos documentos.
Segregação Patrimonial
Nos termos do Código Civil e conforme regulamentado pela Resolução, cada Classe constitui um patrimônio segregado para responder por seus próprios direitos e obrigações. Não obstante, procedimentos administrativos, judiciais ou arbitrais relacionados a obrigações de uma Classe poderão afetar o patrimônio de outra Classe, quando houver, caso sejam proferidas sentenças ou decisões que não reconheçam o regime de segregação e independência patrimonial entre classes de fundos de investimentos
Cibersegurança
Os Prestadores de Serviços Essenciais desempenham seus serviços empregando recursos tecnológicos e de comunicação que devem ser adequados às atividades do Fundo. Tais recursos devem estar protegidos por medidas e procedimentos apropriados de cibersegurança. Problemas e falhas nestes recursos empregados poderão afetar as atividades dos Prestadores de Serviços Essenciais e, consequentemente, a performance das Classes como um todo, podendo inclusive acarretar prejuízos aos Cotistas. Por outro lado, problemas e falhas nas medidas e procedimentos de cibersegurança adotados poderão ocasionar a perda, danificação, corrupção ou acesso indevido por terceiros de informações do Fundo
Saúde Pública
Questões de saúde pública poderão gerar impacto negativo direto à economia nacional e global, podendo levar ao regime de recessão, bem como consequente alteração das atividades do mercado financeiro e de capitais. Ainda, em atenção à mitigação da propagação de doenças existentes ou que venham a surgir, os Prestadores de Serviços
Essenciais poderão adotar restrições operacionais e regimes alternativos de trabalho que podem impactar provisoriamente os serviços prestados e consequentemente o bom desempenho da Classe.
Risco Socioambiental
Eventos negativos de temática ambiental, social e de governança a que der causa o emissor de determinados Ativos detidos pela Classe, incluindo, mas não se limitando, a aplicação de sanções administrativas, cíveis e criminais pelo descumprimento de leis e regulamentos, podem afetar financeiramente o referido emissor ou ainda a percepção do mercado a seu respeito, o que pode levar à depreciação do valor dos Ativos e consequentemente acarretar prejuízos à carteira da Classe.
Risco de Desconsideração da Personalidade Jurídica
A legislação que regula os fundos de investimento e os agentes do mercado financeiro passou por mudanças recentes, que criaram ou modificaram conceitos, regras ou obrigações relevantes. Uma dessas mudanças foi a possibilidade de limitar a responsabilidade do investidor ao valor de suas cotas. Essa legislação nova ainda não foi testada na prática e pode gerar dúvidas, conflitos ou interpretações diferentes nas esferas administrativas e cíveis, seja pelos órgãos reguladores, por tribunais arbitrais ou pelo judiciário. Não há evidências de como serão tratadas questões relacionadas à desconsideração da personalidade jurídica. Esses problemas podem resultar em custos extras de defesa e em responsabilizações inesperadas, inclusive para os investidores diretamente. Não podemos prever ou controlar como a legislação será aplicada às nossas atividades ou aos nossos investimentos, nem garantir que as medidas que tomamos para nos adequar ou nos proteger da legislação sejam suficientes ou eficazes. Portanto, os investidores devem estar cientes de que, apesar de existirem novos dispositivos que visam proteger os investidores, há risco de interpretação divergente que cause prejuízos significativos para o fundo e seus investidores.
Demais RIscos
O Fundo e a(s) Classe(s) também poderão estar sujeitos a outros riscos advindos de motivos alheios ou exógenos ao controle do Administrador, tais como moratória, inadimplemento de pagamentos mudança nas regras aplicáveis aos Ativos, mudanças impostas aos Ativos carteira, alteração na política monetária, aplicações ou resgates significativos.
b) Controles relacionados aos riscos
Não obstante a diligência da Administradora e da Gestora em colocar em prática a política de investimento delineada, os investimentos do Fundo estão, por sua natureza, sujeitos a flutuações típicas do mercado, risco de crédito, risco sistêmico, condições adversas de liquidez e negociação atípica nos mercados de atuação e, mesmo que a Administradora e a Gestora mantenham rotinas e procedimentos de gerenciamento de riscos, não há garantia de completa eliminação da possibilidade de perdas para o Fundo e para o cotista.
Embora seja mantido sistema de gerenciamento de riscos das aplicações do Fundo, não há garantia de completa eliminação da possibilidade de perdas para o Fundo e para o cotista.
7 Instrumentos financeiros derivativos
É vedado ao Fundo a realização de operações com derivativos, exceto quando tais forem realizadas exclusivamente para fins de proteção patrimonial, com exposição de, no máximo, o valor do patrimônio líquido do Fundo.
O Fundo não realizou operações com instrumentos financeiros derivativos nos exercícios findos em 31 de dezembro de 2025 e 2024.
8 Negociação de cotas do Fundo
As cotas do Fundo são admitidas à negociação em Bolsa de Valores, sendo seu ticker “SPAF11”, entretanto, nos exercícios findos em 31 de dezembro de 2025 e 2024 não houve negociação das cotas do Fundo na B3 S.A. - Brasil, Bolsa, Balcão (“B3 S.A.”).
9 Política de distribuição dos resultados
O Fundo deve distribuir a seu cotista, no mínimo, 95% dos rendimentos, calculados com base nas disponibilidades de caixa existentes, consubstanciado em balanço semestral encerrado em 30 de junho e 31 de dezembro de cada ano, a ser pago aos titulares de cotas que estiverem registrados como tal no fechamento das negociações do último dia útil do mês anterior ao respectivo pagamento.
A distribuição de, no mínimo, 95% dos lucros auferidos pelo Fundo, é apurada segundo o regime de caixa, conforme o previsto no parágrafo único do artigo 10 da Lei nº 8.668/13 e no Ofício CVM/SIN/SNC/Nº 1/2014. A distribuição se limitará ao lucro apurado conforme a regulamentação aplicável (“Lucros Semestrais”), tendo como base o balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano.
O resultado auferido em um determinado exercício será distribuído ao cotista, mensalmente, até o 15º dia do mês subsequente, a título de antecipação dos resultados a serem distribuídos.
Farão jus aos rendimentos os titulares de cotas do Fundo no fechamento do último dia de cada mês, de acordo com as contas de depósito mantidas pelo escriturador das cotas do Fundo.
A apuração dos rendimentos mínimos a distribuir pelo Fundo, para os exercícios findos em 31 de dezembro de 2025 e 2024, está demonstrada a seguir:
| Resultado | Valor distribuído | ||
|---|---|---|---|
| Exercício findo em | (regime caixa) | (mínimo 95%) | % distribuído |
| 31 de dezembro 2025 | 1.392 | 1.348 | 96,84% |
| 31 de dezembro 2024 | 1.139 | 1.082 | 95,00% |
A reconciliação entre o lucro contábil (regime de competência) e o lucro caixa-base para a distribuição dos rendimentos mínimos a distribuir pelo Fundo, para os exercícios findos em 31 de dezembro de 2025 e 2024, está demonstrada a seguir:
| 2025 | 2024 | |
|---|---|---|
| (+) Receitas apuradas no período segundo regime de competência | 3.015 | 1.475 |
| (-) Despesas apuradas no período segundo regime de competência | (153) | (109) |
| (=) Lucro contábil apurado no período segundo o regime de competência | 2.862 | 1.366 |
| (-) Receitas por competência e não transitadas pelo caixa | (1.504) | (7) |
| (+) Despesas por competência e não transitadas pelo caixa | 34 | (220) |
| (=) Lucro ajustado - base para cálculo da distribuição | 1.392 | 1.139 |
| Rendimento distribuído | 1.348 | 1.082 |
| Percentual do lucro líquido por caixa distribuído | 96,84% | 95,00% |
| Rendimento pago do exercício vigente | 1.231 | 997 |
| Rendimentos do exercício a distribuir no exercício seguinte | 117 | 85 |
10 Rentabilidade do Fundo
O patrimônio líquido médio, o valor da cota, quantidade de cotas integralizadas e a rentabilidade calculada pela variação da cota estão demonstrados a seguir:
| Exercício findo em Patrimônio | líquido médio | Valor da cota | Rentabilidade do Fundo (%) |
|---|---|---|---|
| 31 de dezembro 2025 | 11.154 | 1.113,5889 | 14,14 |
| 31 de dezembro 2024 | 10.845 | 975,6620 | 2,82 |
A rentabilidade obtida no passado não representa garantia de resultados futuros.
11 Emissões, resgates e amortizações de cotas
O patrimônio inicial do Fundo é dividido em cotas de classe única, que correspondem a frações ideais desse patrimônio, sendo nominativas e escriturais em nome de seu titular, sendo certo de que o Fundo poderá emitir o montante máximo de 100.000.000 de cotas.
As cotas são integralizadas à vista, mediante a realização de chamadas de capital, conforme previsto em compromisso de investimento e no respectivo boletim de subscrição, em moeda corrente nacional ou em bens e direitos, por meio de ordem de pagamento, débito em conta corrente, documento de ordem de crédito ou outro mecanismo de transferência de recursos autorizado pelo Banco Central.
As cotas serão amortizadas proporcionalmente ao montante que o valor de cada cota representa relativamente ao patrimônio líquido, sempre que houver desinvestimentos ou qualquer pagamento relativo aos Ativos integrantes do patrimônio do Fundo, no prazo máximo de 30 dias de seu recebimento pelo Fundo.
A distribuição inicial de cotas do Fundo, iniciada em 11 de agosto de 2016 e encerrada em 2 de dezembro de 2016, foi de 15.000.000 cotas ao valor unitário de R$1,00. Foram subscritas e integralizadas 11.270.000 cotas, perfazendo um total de R$11.270.
Não houve amortização durante os exercícios de 2025 e 2024.
Não houve cotas integralizadas durante os exercícios de 2025 e 2024.
Não será cobrada taxa de ingresso dos subscritores das cotas do Fundo e não haverá resgate de cotas. O Fundo somente poderá realizar novas emissões de cotas mediante prévia aprovação da Assembleia Geral de Cotista, que definirá, inclusive, os termos e condições de tais emissões.
12 Custódia
As ações de companhia de capital fechado em nome do Fundo estão registradas no livro de registro de ações nominativas da respectiva companhia investida.
13 Serviços contratados
A Administradora contratou os seguintes serviços:
| Custodiante: | Banco Genial S.A. | Banco Genial S.A. |
|---|---|---|
| Controladoria, processamento e tesouraria: | Banco Genial S.A. | Banco Genial S.A |
| Gestor: | Banco Genial S.A. | Genial Gestão Ltda. |
| Escriturador: | Itaú Corretora de Valores S.A. | Itaú Corretora de Valores S.A |
14 Remuneração da Administradora
Pelos serviços de administração, gestão, tesouraria, controle e processamento dos títulos e valores mobiliários integrantes da carteira do Fundo, bem como pelos serviços de custódia e escrituração das cotas do Fundo é cobrada pela Administradora do Fundo, mensalmente, uma taxa de administração equivalente a 0,20% ao ano sobre o Patrimônio Líquido do Fundo, observado o valor mínimo mensal de R$6,5, que será reajustado anualmente pela variação positiva do Índice Nacional de Preços ao Consumidor Amplo - IPCA. A taxa de administração é devida a partir da data da primeira integralização de cotas por um cotista e deixará de ser devida na data em que a liquidação do Fundo estiver concluída.
A taxa de administração é calculada e provisionada diariamente sobre o valor diário do patrimônio líquido do Fundo, na base de 252 dias, e é paga, mensalmente até o 5º dia útil do mês subsequente ao mês de apuração
Não há taxa de ingresso, saída ou taxa de performance do Fundo.
O valor de despesas de taxa de administração reconhecido no exercício findo em 31 de dezembro de 2025 foi de R$ 78 (R$ 78 em 2024).
15 Divulgação das informações
As informações obrigatórias sobre o Fundo estão disponíveis na sede da Administradora assim como junto à CVM e à B3 S.A.
16 Alterações estatutárias
Em Assembleia Geral Extraordinária de Cotistas, realizada em 27 d eoutubro de 2025, foi deliberado:
(i) Acolher a renúncia da Gestora da função de gestora da carteira do Fundo, a qual foi formalizada em 20 de outubro de 2025, com eficácia a partir de 27 de outubro de 2025, com a extinção de quaisquer direitos e obrigações decorrentes da função, outorgando-se, reciprocamente, ao Fundo e ao Gestor a mais ampla, irrevogável e irretratável quitação, para nada mais reclamar quanto a obrigações ou deveres uma da outra, a qualquer tempo e a qualquer título; e
(ii) A consolidação da redação do regulamento do Fundo, em decorrência da alteração acima, conforme minuta do regulamento que integra o Anexo II à presente ata (“Novo Regulamento”).
O Cotista autorizou o Administrador a tomar todas as medidas necessárias à efetivação dos termos aprovados na Ordem do Dia.
Em fato relevante divulgado em 28 de outubro de 2026 foi informado que a Genial Gestão LTDA, notificou a Administradora, no dia 20 de outubro de 2025, a sua renúncia da função de gestor da carteira do Fundo. Em razão da referida renúncia, e nos termos do artigo 108 da Resolução CVM nº 175, a Administradora realizou, na mesma data, assembleia geral de cotistas com o objetivo de consignar a renúncia e aprovar nova versão do regulamento do Fundo. A Administradora permaneceu exercendo seu dever de diligência fiduciária e permaneceu à disposição para prestar quaisquer esclarecimentos adicionais que se façam necessários
17 Tributação
- a. O Fundo
Conforme da Lei no 8.668/93, os rendimentos e ganhos de capital auferidos pelos Fundos de Investimento Imobiliário (“FIIs”) ficam isentos do Imposto sobre Operações de Crédito, Câmbio e Seguro, assim como do Imposto sobre a Renda e Proventos de Qualquer Natureza.
Os rendimentos e ganhos líquidos auferidos pelos Fundos de Investimento Imobiliário, em aplicações financeiras de renda fixa ou de renda variável, sujeitam-se à incidência do imposto de renda na fonte, observadas as mesmas normas aplicáveis às pessoas jurídicas.
O imposto retido na fonte da carteira do FII poderá ser compensado com o retido na fonte pelo Fundo, por ocasião da distribuição de rendimentos, proporcionalmente aos cotistas que estiverem sujeitos à incidência de imposto de renda.
Não estão sujeitas à incidência do imposto de renda na fonte as aplicações efetuadas pelos Fundos de Investimento Imobiliário nos ativos Letras Hipotecárias, CRIs, Letras de Crédito Imobiliário e rendimentos distribuídos pelos FIIs e FIAGROs, relacionados nos incisos II e III do art. 3o da Lei nº 11.033, de 21 de dezembro de 2004.
b. Cotista
Conforme da Lei no 8.668/93, os rendimentos e ganhos de capital auferidos, apurados segundo o regime de caixa, quando distribuídos pelos Fundos de Investimento Imobiliário sujeitam-se à incidência do imposto de renda na fonte, à alíquota de 20% (vinte por cento).
Os ganhos de capital e rendimentos auferidos na alienação, na amortização ou no resgate de cotas também sujeitam-se à incidência do imposto de renda à alíquota de 20% (vinte por cento).
Ficam isentos do imposto de renda, na fonte e na declaração de ajuste anual das pessoas físicas, os rendimentos distribuídos, pelo regime de caixa, pelo Fundos de Investimento Imobiliário cujas cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado e nos casos em que o Fundo possua, no mínimo, 100 cotistas.
O referido benefício (i) não será concedido ao cotista pessoa física titular de cotas que representem 10% (dez por cento) ou mais da totalidade das cotas emitidas pelo Fundo ou cujas cotas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo e (ii) A partir de 01/01/2024, não será concedido ao conjunto de cotistas pessoas físicas ligadas, definidas na forma da alínea “a” do inciso I do parágrafo único do art. 2º da Lei nº 9.779, de 19 de janeiro de 1999, titulares de cotas que representem 30% (trinta por cento) ou mais da totalidade das cotas emitidas pelo Fundo, ou ainda cujas cotas lhes derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pelo Fundo.
18 Partes relacionadas
Operações com parte relacionada
Nos exercícios findos em 31 de dezembro de 2025 e 2024, não ocorreram transações com partes relacionadas, exceto pelos valores pagos ao Administrador, pelos serviços de administração do Fundo, conforme descrito na Nota Explicativa nº 14.
Despesas e passivos com parte relacionada
Nos exercícios findos em 31 de dezembro de 2025 e 2024, o total de despesa e o passivo com taxa de administração, estão demonstrados a seguir:
SPA Fundo de Investimento Imobiliário
CNPJ: 18.311.024/0001-27
| Descrição | Exercício findo em 31/12/2025 | Exercício findo em 31/12/2024 |
|---|---|---|
| Despesa | ||
| Taxa de administração | 78 | 78 |
| Passivo | ||
| Taxa de administração a pagar | 7 | 7 |
19 Prestação de outros serviços e política de independência do Auditor
Em conformidade com a Instrução n° 162/22 da CVM, o Fundo não contratou outros serviços junto ao auditor independente responsável pelo exame das demonstrações financeiras, que não seja o de auditoria das demonstrações financeiras.
20 Demandas judiciais
Não há registro de demandas judiciais ou extrajudiciais, quer na defesa dos direitos do cotista, quer desse contra a Administração do Fundo.
21 Informações adicionais
(a) Regulamentação CVM
A Comissão de Valores Mobiliários (CVM) publicou a Resolução CVM 175 em 23 de dezembro de 2022, que dispõe sobre a constituição, o funcionamento e a divulgação de informações dos fundos de investimento, bem como sobre a prestação de serviços para os fundos, em substituição à Instrução CVM 555 [para Fundos Líquidos] 356 [para FIDCs] 578 [para FIPs] 472 [para FIIs],, destacando-se, entre outros: (i) a regulamentação da responsabilidade limitada dos cotistas; (ii) a possibilidade de criação pelos fundos de classes com patrimônio segregado e subclasses; (iii) a maior flexibilização para investimentos no exterior pelos fundos; e a (iv) segregação das responsabilidades do Gestor e do Administrador dos fundos. As alterações introduzidas pela nova resolução entrariam em vigor a partir de 03 de abril de 2023, tendo os fundos em funcionamento prazo para adaptação integral até 31 de dezembro de 2023.
Em 28 de março de 2023, foi publicada a Resolução CVM 181, que promoveu alterações pontuais na Resolução 175, passando o prazo de adaptação integral dos fundos em funcionamento para 31 de dezembro de 2024, com exceção dos FIDCs, que devem adaptarse até 1º de abril de 2024. A nova Resolução prorrogou o início da vigência da Resolução 175 para 2 de outubro de 2023. E
Em 31 de maio de 2023 a CVM publicou a Resolução 184 com a inserção de diversos Anexos Normativos e ajustes pontuais à Resolução CVM nº 175. Como data inicial da vigência, foi sugerido 2 de outubro de 2023, mesma data em que a Resolução CVM 175 entrará em vigor. Os impactos da nova regulamentação sobre o Fundo estão em avaliação pelo Administrador.
No exercício social findo em 31 de dezembro de 2024, o Fundo permanecia regulamentado pela Instrução CVM nº 472, conforme mencionado na Nota Explicativa nº 2. Atualmente, Administração do Fundo está tomando as medidas necessárias para adaptação do mesmo à nova regulamentação, dentro dos prazos estabelecidos na norma..
Em 12 de março de 2024, foi publicada a Resolução CVM 200, que que prorrogou o prazo da indústria de fundos para se adequar à Resolução 175, passando os prazos para: (i) 1 de outubro de 2024: implementação da estrutura de classes e subclasses e do art. 99 que trata do acordo de remuneração entre classes investidas e investidoras; (ii) 1 de outubro de 2024: adoção da segregação de taxas entre os prestadores de serviços; (iii) 29 de novembro de 2024: prazo para adaptação do estoque de FIDCs; (iv) 30 de junho de 2025: prazo para adaptação do estoque dos demais fundos em funcionamento quando da publicação da regra. O Anexo Normativo III da 175 também foi pontualmente alterado para permitir a constituição de ônus reais sobre os imóveis da classe de cotas.
22 Eventos subsequentes
Até a data de aprovação dessas demonstrações financeiras, não ocorreram eventos subsequentes para divulgação.
Gabrielle Oliveira Rodrigo de Godoy Contadora Diretor CRC RJ 097090/O-4 CPF: 023.406.007-74