
Relatório Gerencial TELM11 de junho de 2026
Relatório Gerencial do Tellus Multiestratégia (TELM11), fundo imobiliário de papel, referente a junho de 2026, com entrega no FundosNet (B3) em 21/07/2026. No pregão de 03/11/2026, a cota do TELM11 fechou a R$ 9,30, com P/VP de 0,89 (valor patrimonial de R$ 10,48 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 18,45% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 32,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 45.188.099/0001-35
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 21/07/2026 20:08
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
TELLUS MULTIESTRATÉGIA FII TELM11
RELATÓRIO MENSAL Junho | 2026
SUMÁRIO
- RESULTADO DO FUNDO 3
- PALAVRA DO GESTOR 4
- DISTRIBUI ÃO DE RENDIMENTOS 5
- PORTFÓLIO 6
- CARTEIRA DE ATIVOS 7
- RESULTADO GERENCIAL 8
- RENTABILIDADE 9
- CARTEIRA DE CRI 10
- CARTEIRA DE IMÓVEIS 13
- EVOLUÇÃO DA CARTEIRA 14
- A GESTORA TELLUS 15
- GLOSSÁRIO 17
Tellus Multiestratégia FII TELM11
Resultado do Mês
O Tellus Multiestratégia FII tem por objetivo auferir rendimentos e/ou ganho de capital, bem como proporcionar aos cotistas a valorização de suas cotas por meio de investimento e desinvestimento em ativos imobiliários, tais como Bens imóveis, CRI, LCI, LIG, LH, CEPAC, Participações em SPE Imobiliárias, Cotas de FIP, Cotas de FIDC, cotas de FII, outros títulos imobiliários e outros ativos financeiros, f d it líti d i ti t d t lh d R l t
Ticker: TELM11
Gestor: T ll I ti t C lt i Ltd
CNPJ:
45.188.099/0001 - 35
Início do Fundo: 09/08/2024
Administrador:
BTG Pactual Serviços Financeiros S.A. DTVM
Taxa de Gestão: 0,90% a.a.
Taxa de Performance:
20% s/ IPCA + Yield do IMA - B5
Classificação Anbima:
FII Multiestratégia, gestão ativa
Tributação:
Junho/2026
| Cota Patrimonial | Valor Patrimonial 5 | Cota de Mercado | Valor de Mercado | Nº de Cotistas¹ | VolumeNegociado² |
|---|---|---|---|---|---|
| R$ 10,20 | R$ 31.636.978 | R$ 9,65 | R$ 29.919.825 | 374 | 16.254 |
| P/VP | Rendimentos (R$/cota) ³ | Dividend Yield | DY Anualizado 4 | Qtd . cotas | Ativos Totais |
| 0,95 | R$ 0,12 | 1,24% | 15,99% | 3.100.500 | 8 |
(1) Número cotistas : até a data de divulgação deste documento a informação disponível tem como base jun /26 .
(2) Volume negociado de cotas no mês de jun /26 .
(3) Rendimento divulgado .
(4 ) Dividend Yield equivalente ao período de 12 meses .
(5 ) Considera a soma de CRIs, Imóveis e os demais títulos
Assista a leitura do relatório feito pela Gestão no canal da Tellus , do YouTube, ou pelo Spotify .
Momento do Fundo
Prezado(a) cotista,
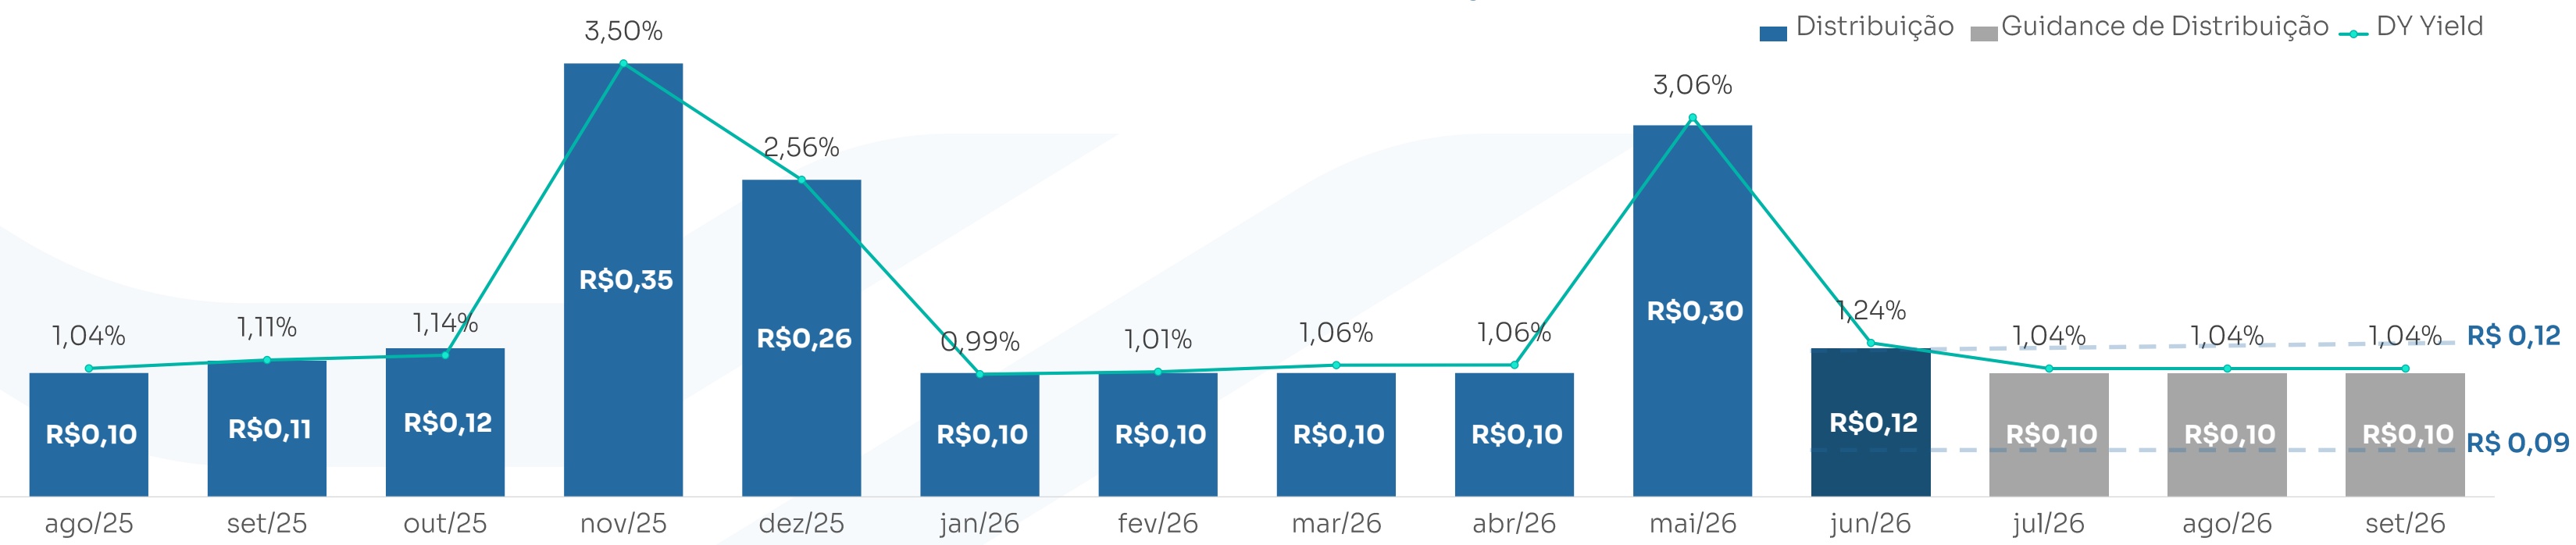
No dia 17 de Julho, o TELM 11 distribuiu R $ 0 ,12 por cota . A distribuição representa um dividend yield de 1,24 % ao mês (equivalente a 15,99 % a.a.), considerando a cotação de d d R $ 9 ,65 30 /06 /2026
Especificamente no mês de Junho, o resultado foi de R $ - 0 ,01 /cota, impactado diretamente pelo pagamento das despesas relacionadas à venda do Pinna - que ocorreu últi di d M i
Para manter a distribuição recorrente e ainda observar o mínimo de 95 % do resultado do G ã di ib i R $ 0 ,12/ , ili d b d l d l d ã di t ib íd
No semestre, o fundo distribuiu R $ 0 ,82 por cota, equivalente a uma distribuição mensal média de R $ 0 ,137/cota, ou dividend yield anualizado de 18,20 %.
O resultado do semestre foi gerado pela renda recorrente de CRIs, somado à receita alavancada de locação do ativo FL 1355 e ganho de capital na operação de venda do Pi , f d d TELM d ã i bi d “ i l ” “ éi ”
A i ã d i d F d l d tã á li DD l ã t id d , t t ti i biliá i t operações de CRIs .
A leitura deste relatório pode ser obtida no link : TELM 11- YouTube
CRI: 32,7% Imóvel: 10,9% FII: 6,1% Liquidez: 50,3%
Originação¹ 43% Própria 57% Terceiros
Taxa Média IPCA + 10,31% a.a. CDI + 3,70% a.a
Duration 2,54 anos
Indexador¹ 87% IPCA 13% CDI
Dividendo de R$ 0,12
Por cota no mês
Dividend Yield
15,99% a.a.
Sobre valor de Mercado do Mês
Distribuição equivalente a
130,62%
Do CDI líquido*
Histórico e Guidance de distribuição
*Considera Alíquota de 15,00% de IR
A projeção de distribuição divulgada não constitui promessa ou garantia de rentabilidade. Trata - se de uma estimativa baseada nas premissas atuais da Gestão, que poderá ser revista a qualquer momento em função de novos fatos, eventos ou alterações nas condições de mercado.
Alocação por Classe de Ativo (% Investido)
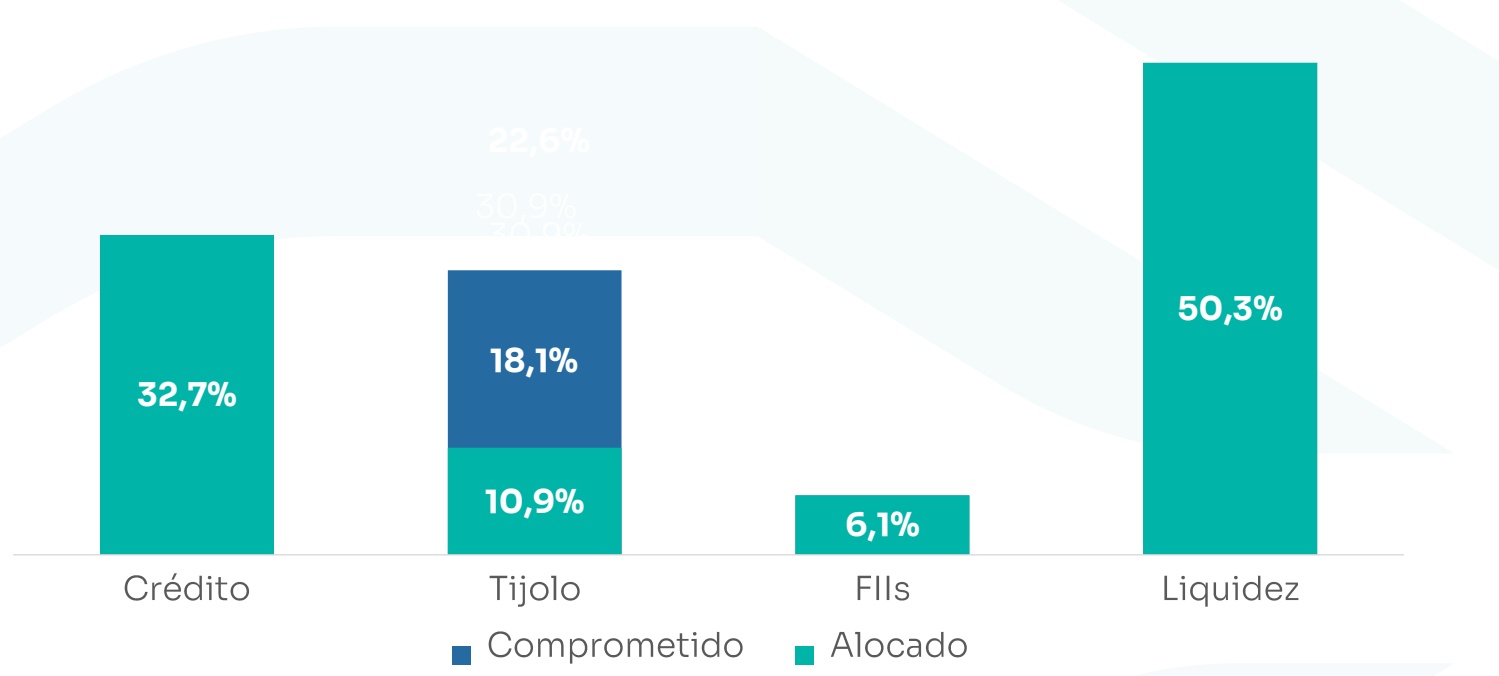
O Fundo apresenta 49 ,7% do capital investido em operações e 50 ,3% alocado em ativos de liquidez .
Alocação (% Investido)
Crédito
Destaca - se que o Fundo possui aproximadamente R $ 1,7 milhões já comprometidos, decorrentes de aquisições de imóveis com pagamentos l d li d l d ó i i . O F d í d i ã l t d li id , fl d recente alienação de um de seus ativos imobiliários, portanto possui recursos suficientes para arcar com os desembolsos futuros .
A Gestão informa que os recursos provenientes dessa transação serão gradualmente alocados ao longo dos próximos meses, em linha com a t té i d i ti t d F d t id d t l t áli
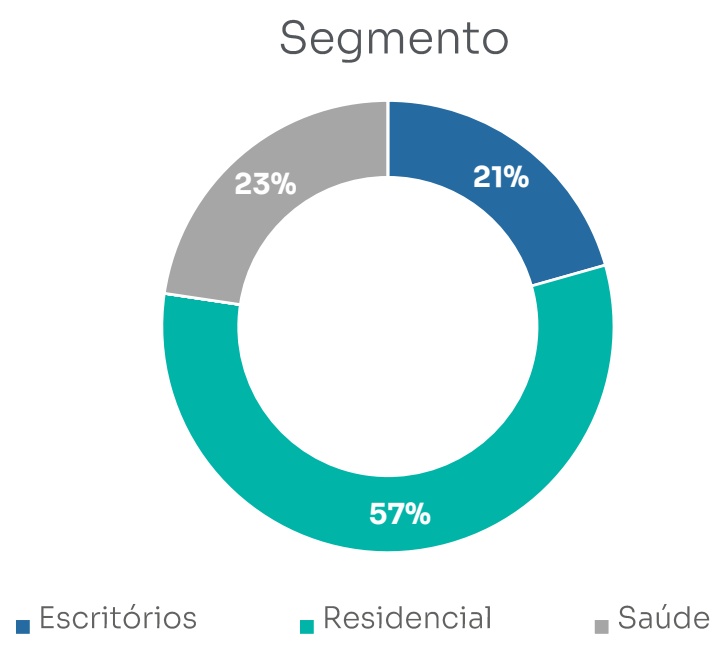
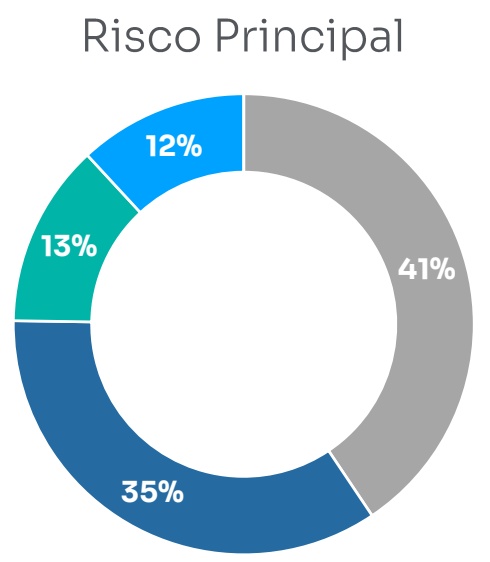
p . q .Corporativo Financ. Obra Estoque Carteira Pulv.
Tijolo
Risco Principal
Crédito
| CRI | Operação | Segmento | Risco | Index. | Taxa de Aquisição | Duration | Vencimento | Originação | Garantias | LTV | Investimento Curva | % PL | |
| River South | Escritórios | Financ. Obra | IPCA+ | 9,00% | 9,66% | 2,22 | 16/02/2029 | Tellus | AF, CF, Aval | 26,65% | 2.126.465 | 6,7% | |
| 2 | Spot | Residencial | Financ. Obra | IPCA+ | 12,00% | 14,04% | 1,15 | 23/09/2027 | REFI | AF, CF, Cotas, Aval | 33,56% | 1.321.596 | 4,2% |
| 3 | MRV Flex Il - Senior | Residencial | Carteira Pulv. | IPCA+ | 9,24% | 11,36% | 2,80 | 15/03/2033 | Terceiros | CF, AF, FR, Cota Sub. | 28,40% | 1.177.554 | 3,7% |
| 4 | Sancta Maggiore | Saúde | Corporativo | IPCA+ | 10,65% | 11,14% | 3,37 | 22/12/2033 | Tellus | AF, CF, FR, Aval, Seguros | 44,52% | 2.335.812 | 7,4% |
| 5 | AG7 | Residencial | Estoque | CDI+ | 3,70% | 3,70% | 1,25 | 14/02/2028 | Terceiros | AF, CF, FR, Aval | 40,90% | 1.339.748 | 4,2% |
| 6 | Helbor - Rep. do Líbano | Residencial | Corporativo | IPCA+ | 10,80% | 11,82% | 3,53 | 24/12/2031 | Terceiros | AF Terreno, Cotas SPE e CF Recebíveis | 71,99% | 2.011.234 | 6,5% |
| Carteira Ponderada | IPCA+ CDI+ | 10,31% 3,70% | 11,40% 3,70% | 2,54 | 42,48% | 10.312.408 | 32,7% | ||||||
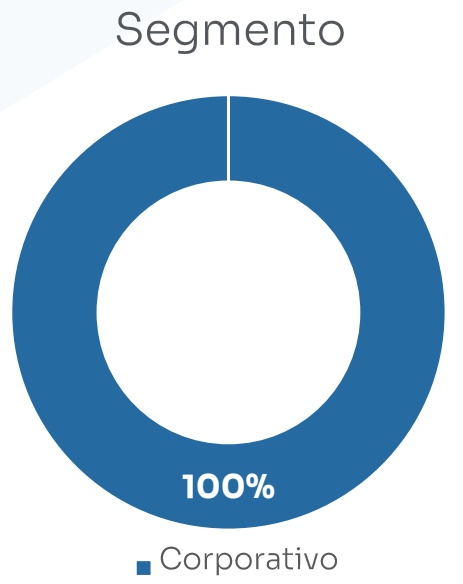
Imóveis
| Imóvel | Ativo | Segmento | Índice de Correção | Remuneração | TIR Alvo | Originação | Localização | Área Privativa | Valor de Aquisição | Vol. Alocado | % PL² |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | FL 1355 | Corporativo | IPCA | - | 45% a.a. | Tellus | Itaim Bibi/SP | 669 m² | 9.147.528 | 3.448.692 | 10,9% |
| Total | 9.147.528 | 3.348.692 | 10,9% |
Outros
| Ativo | Custo de Aquisição | Valor de Mercado¹ | Vol. Alocado | % PL² | ||||||
| FII - ZAGH11 | 10,40/cota | 9,39/cota | 1.915.742 | 6,1% | ||||||
| Liquidez 15.841.796 50,3% | ||||||||||
| Total | 17.366.634 | 56,4% | ||||||||
Resultado do Fundo
| Resultado do Fundo (em R$) | 2025 | Jun/26 | 2026 | |
| Receitas CRI | 2.075.148 | 139.753 | 807.579 | |
| Receita de ImóveisReceita de Flls | 2.182.061 | 83.456 | 1.894.919 | |
| 140.668 | 9.210 | 53.291 | ||
| Receita Financeira | 168.600 | 156.683 | 543.243 | |
| Total de Receitas | 4.566.932 | 389.102 | 3.299.031 | |
| Taxas de AdministraçãoDespesas OperacionaisOutros | -472.670-96.939 | -43.984-20.473 | -262.170-72.202 | |
| 32.534 | -345.004 | -308.171 | ||
| Total de Despesas | -537.075 | -409.462 | -642.543 | |
| Resultado | 4.029.857 | -20.359 | 2.656.489 | |
| Resultado DistribuidoResultado Acumulado Não Distribuído | 3.757.087 | 372.060 | 2.542.410114.079 | |
| Resultado por CotaRendimento Distribuído por CotaResultado Acumulado Não Distribuído por Cota | 1,64 | -0,01 | 0,86 | |
| 1,64 | 0,12 | 0,82 | ||
| 0,00 | 0,04 | 0,04 | ||
O lt d d F d é d b it h id l i tábil d tê i , t d l i bid ê , d d id despesas gerais do Fundo .
Aos cotistas do TELM 11, foi distribuído no mês de maio um dividendo de R $ 0 ,12 por cota, com pagamento realizado no 13º dia útil do mês seguinte, conforme previsto em regulamento .
A política de distribuição de rendimentos prevê a distribuição de no mínimo 95 % dos lucros auferidos semestralmente, apurados segundo o regime de caixa, até o limite do lucro apurado conforme a regulamentação aplicável do resultado do fundo .
Rentabilidade desde o Início do Fundo¹
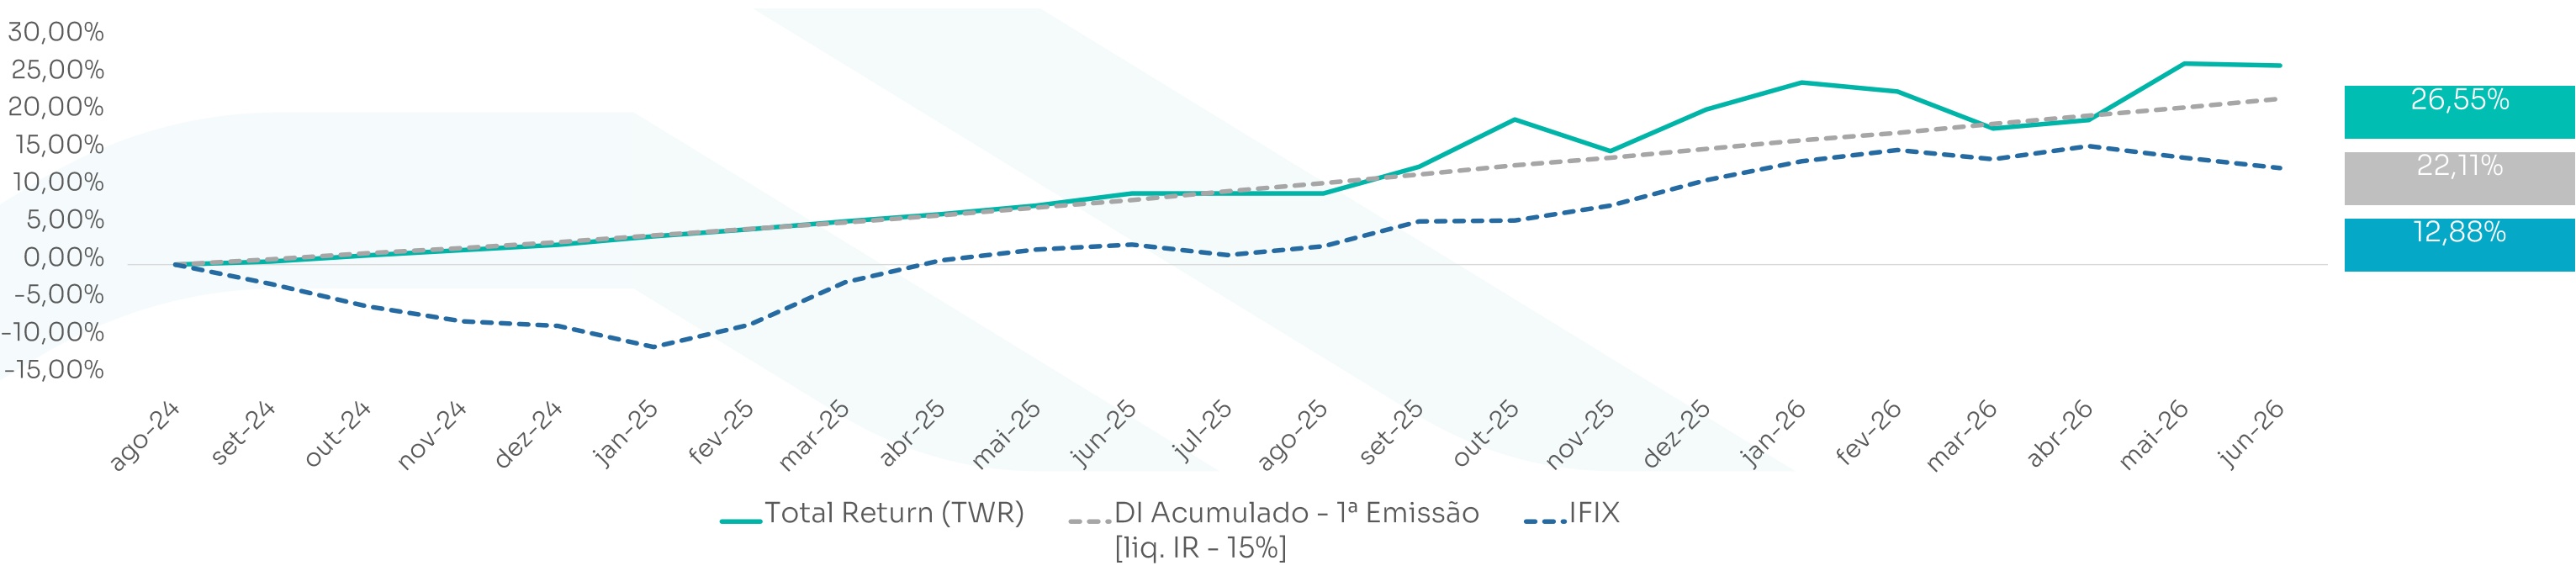
| Rentabilidade | Jun/2026 | 2026 Acum. | 2025 Acum. (¹) | |
|---|---|---|---|---|
| 1. Cota | ||||
| Valor Início (R$) | 9,79 | 10,00 | 10,00 | |
| Valor da Cota Final do Período (R$) | 9,65 | 9,65 | 10,00 | |
| 2. Rentabilidade Bruta | (1) | |||
| Variação Cota | -1,43% | -3,50% | 0,00% | |
| Rendimentos | (2) | 1,24% | 8,04% | 16,36% |
| Rentabilidade Bruta do Fundo | -0,20% | 4,25% | 16,36% | |
| 4. Benchmarks | ||||
| IFIX | (3) | -1,21% | 1,46% | 21,15% |
| CDI Liquido | (4) | 0,90% | 5,67% | 12,43% |
| IMAB5 | (6) | 0,22% | 6,48% | 11,65% |
¹ Fonte: Broadcast
(1) Considera o valor de mercado da cota, além do rendimento distribuído por cota .
(2) Soma dos rendimentos declarados no período .
(3) Índice de Fundos de Investimentos Imobiliários divulgado pela B 3.
( 4 ) T Médi C tifi d d D ó it I t b á i bli d l B 3 , li id d lí t d IR d 1 %
(5) Índice Geral de Preços do Mercado, medido mensalmente pela FGV (Fundação Getúlio Vargas) .
(6 ) Desempenho de uma carteira teórica de títulos públicos atrelados à inflação (NTN - B), com i d é 5
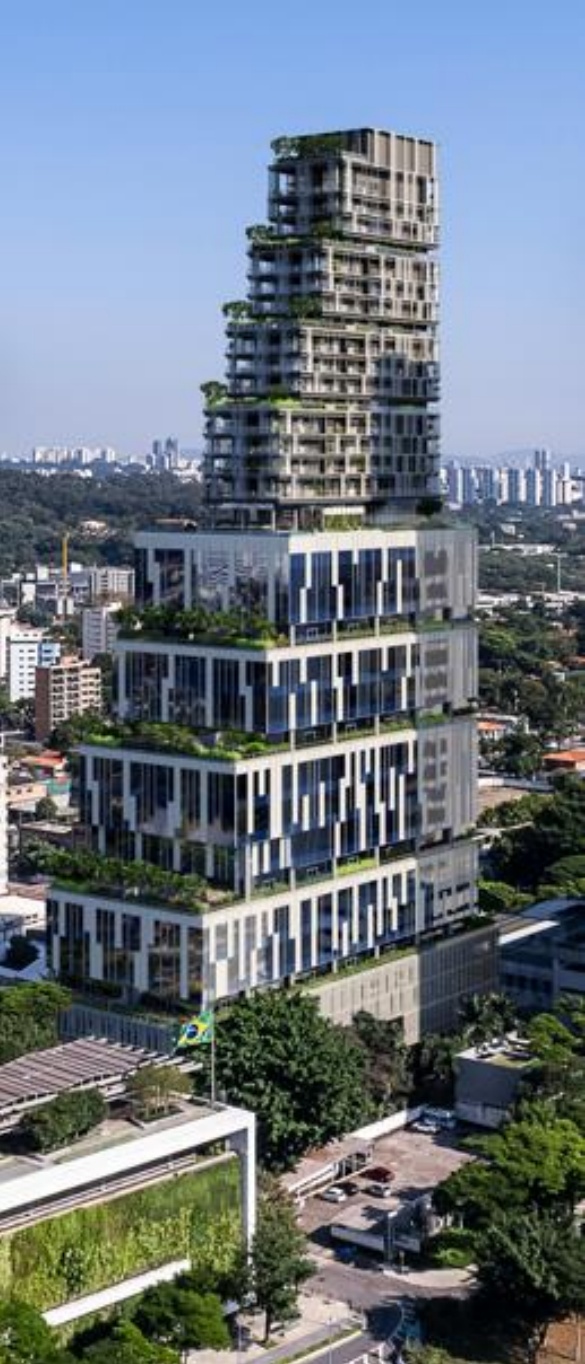
CRI River South
SOBRE O ATIVO
O River South é um empreendimento de uso misto com classificação AAA.
Composto por torre única, dois subsolos, té d ti l , d i sobressolos , 12 pavimentos de lajes corporativas e 112 apartamentos residenciais dispostos em 17 andares.
O difí i fi l li d B t tã/SP b í d b d té i d 2026
SOBRE O CRI
CRI d ti d fi i t d b
.Valor investido: R$ 2.126.465
R ã : IPCA 9,00%
• Vencimento/ Duration : fev /29 | 2,22 anos
• LTV: 27%
• Código Cetip: 24B0014064
G i
(i) Alienação Fiduciária do Imóvel (fração corporativa e lojas); ( ii ) Cessão Fiduciária do fl d l éi d ; ( iii ) A l d H ldi (iv ) Fundo de Reserva; (v) Fundo de Despesas.
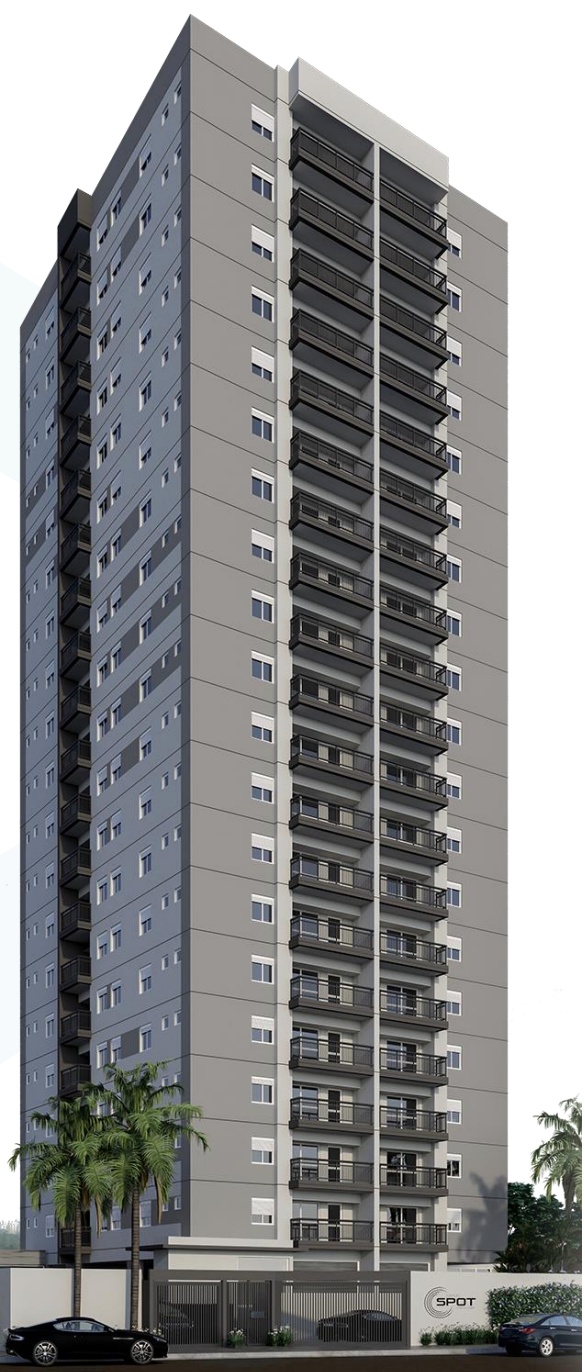
CRI Spot
SOBRE O ATIVO
O S t é di t id i l Diadema/SP, composto por torre única com 114 unidades entre 53 a 61 m² e uma loja .
No momento da aquisição apresentava 33 ,78 % d b t d t i 55 % d d li d , VP t 80 % d ld d d
O projeto é o quarto empreendimento do incorporador na região os quais todos tiveram forte curva de vendas .
SOBRE O CRI
CRI d ti d fi i t d b
• V l i id : R$1.321.596
R ã : IPCA + 12,00%
Vencimento/ Duration : Set/27 | 1,15 anos
• LTV: 33%
• Código Cetip: 24L2169244
G ti
(i) Alienação Fiduciária do Imóvel (fração ti l ); ( ii ) C ã Fid iá i d fl de aluguéis ou venda; ( iii ) Aval da Holding; ( iv ) Fundo de Reserva; (v) Fundo de Despesas.
CRI MRV Flex II - Sênior
SOBRE O ATIVO
CRI l i d l t 831 t t de id d id i i em empreendimentos desenvolvidos pela MRV distribuídos por todo o Brasil .
SOBRE O CRI
CRI de cessão de carteira pulverizada
• V l i tid : R$ 1.177.554
R ã : IPCA + 9,24 %
V i t / D ti : M /2033 | 2,80 • LTV: 28%
• Códi C ti : 24I1419236
G ti : (i) Ali ã Fid iá i d id d (LTV 63,27%); ( ii ) C ã fid iá i d bí i (A i d t R$ 250MM VP); ( iii ) F d d d 6,75% d S ld D d d C t S i ; ( i ) S b di ã d C t J i d 18,25% d ld d d d CRI; ( ) R l MRV d t í d d b d i di lê i ; ( i) R l MRV ó conclusão de obras em contratos sem apresentação da AF;
CRI Sancta Maggiore
SOBRE O ATIVO
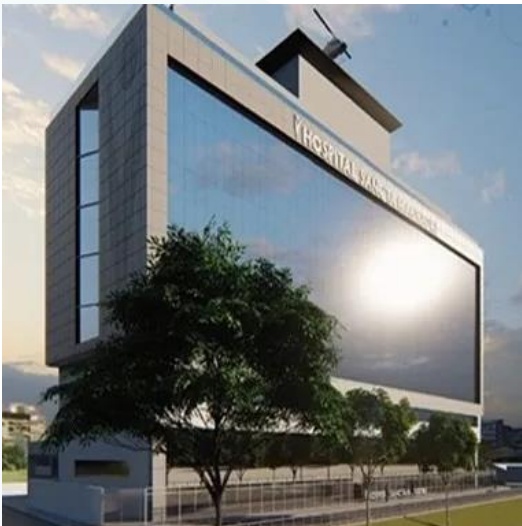
CRI d ti d i i ã d i ó l d á t íd h it l l li d A 23 d M i /SP iã d f ê i t de saúde .
O projeto possui valor total de investimentos de BRL 263 MM com entrega prevista para f i / 2027
A ã t t d LTC á i d 70 % d í d d b LTV á i d 55 % ó l ã
SOBRE O CRI
CRI d i i ã d t + b
• V l i tid : R$ 2.335.812
R ã : IPCA + 10,65 %
• Vencimento/ Duration : Dez/2033 | 3,37 anos • LTV: 45%
• Código Cetip: 24L2169244
G ti : (i) Ali ã Fid iá i d i ó l b t do CRI ; (ii ) Cessão Fiduciária dos recebíveis i d d t t d BTS tí i (17 i P t S i ; ( iii ) F d d R l i l t i ã d 2 PMT ; ( i ) S Fiança (1 ano de cobertura) e endosso de apólice d S P t i i l
CRI AG7
SOBRE O ATIVO
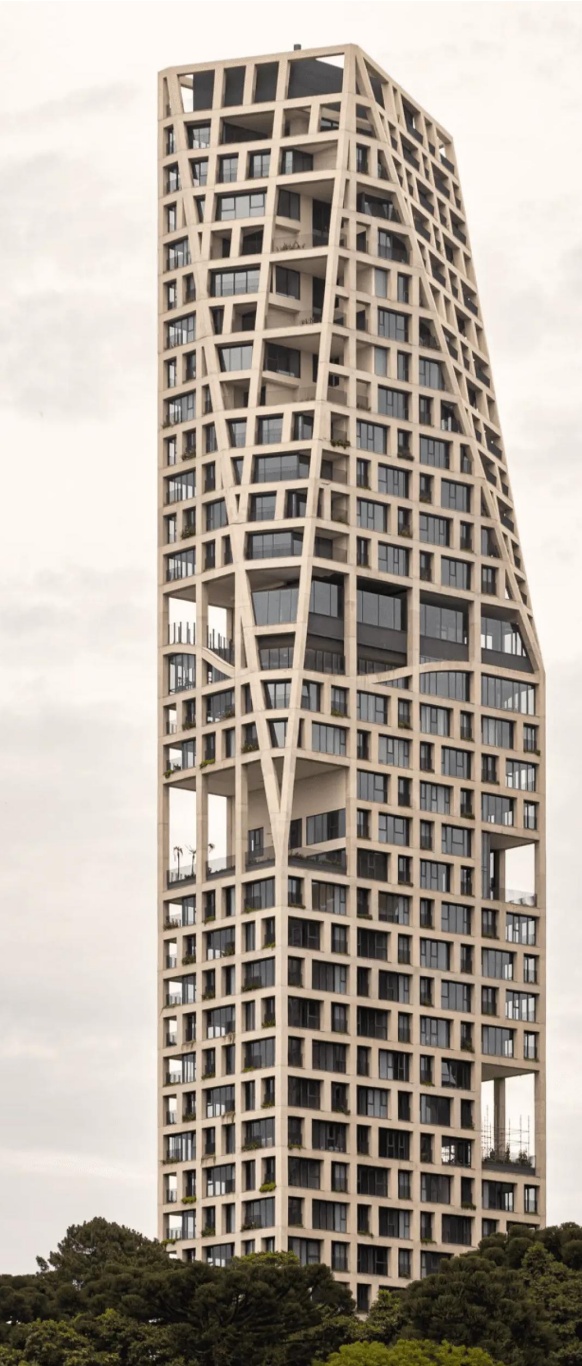
CRI de estoque pronto em edifício residencial premiado de alto padrão localizado na cidade de Curitiba/PR, AGE 360 .
A torre conta com 33 unidades das quais 29 foram vendidas .
Alé d AF d t id d f f á l b b l d dí id , d id d á did i fl t it l t do CRI, remunerando a operação .
CRI Helbor
SOBRE O CRI
CRI d ti d fi i t d b
• V l i id : R$ 1.339.748
R ã : CDI + 3,70%
• V i t / D ti : F /2028 | 1,25
• LTV: 41%
• Código Cetip: 24H2096846
G i
(i) Ali ã Fid iá i d 4 id d residenciais (1.377 m²) ; (ii ) Cessão Fiduciária i d d d d id d ; ( iii ) A l d ó i (PF PJ) ; (i ) F d d R valor equivalente a provisão de 4 parcelas de juros ;
SOBRE O ATIVO
CRI ti d t l f t desenvolvimento de projeto de altíssimo d ã l li d A id R úbli d Líbano, região nobre de São Paulo, próximo ao P d Ibi
Helbor
SOBRE O CRI
CRI d ti d i i ã d t
• V l i tid : R$ 2.011.234
Remuneração: IPCA + 10,80% a.a.
V i t / D ti : D /2031 3,53
• LTV: 72%
• Código Cetip: 24L2170982
Garantias :
i) Ali ã Fid iá i d t l li d Avenida República do Líbano (5.658 m²) ; (ii ) Ali ã fid iá i d C t d SPE ; ( iii ) C ã Fiduciária de recebíveis futuros oriundos da i li ã d id d
FL 1355
SOBRE O ATIVO
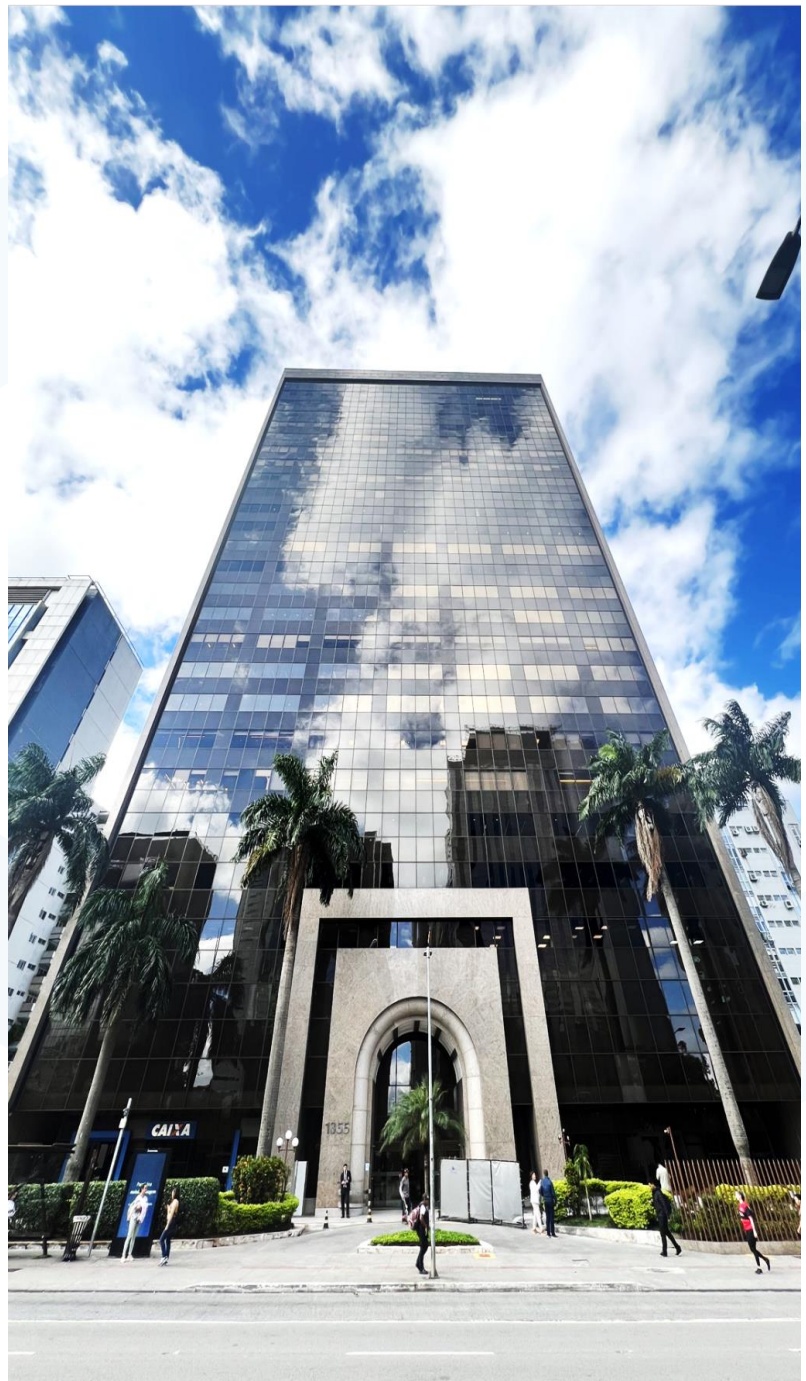
O Edifí i B i d i F i Li é difí i ti Cl B, l li d iã d Faria Lima . Desenvolvido em 1986 , o empreendimento possui 23 pavimentos, com lajes - tipo de aproximadamente 951 m² de ABL . O edifício conta com ar - condicionado central, piso elevado, pé - direito de 2,65 m e gerador com atendimento a 100 % da edificação .
Atualmente, encontra - se em processo de obtenção da certificação LEED . A poucos metros dos shoppings Eldorado e Iguatemi, o prédio está situado a 350 metros da Estação Faria Lima do metrô, além de apresentar fácil acesso à Avenida Rebouças e à Marginal Pinheiros .
ESTRUTURA
Aquisição de laje corporativa
• l l d i i ã
• V l d l l: R$ 124,7 ²
• TIR Al : >45,00%
Aquisição de imóvel locado a instituição financeira (rating AAA), com prazo de contrato até 2028
O imóvel foi adquirido de forma parcelada e recebimento integral do valor de locação desde o primeiro mês.
Nesta estrutura, estima - se yield de 40,39% em 12 meses e 30,55% em 24 meses.
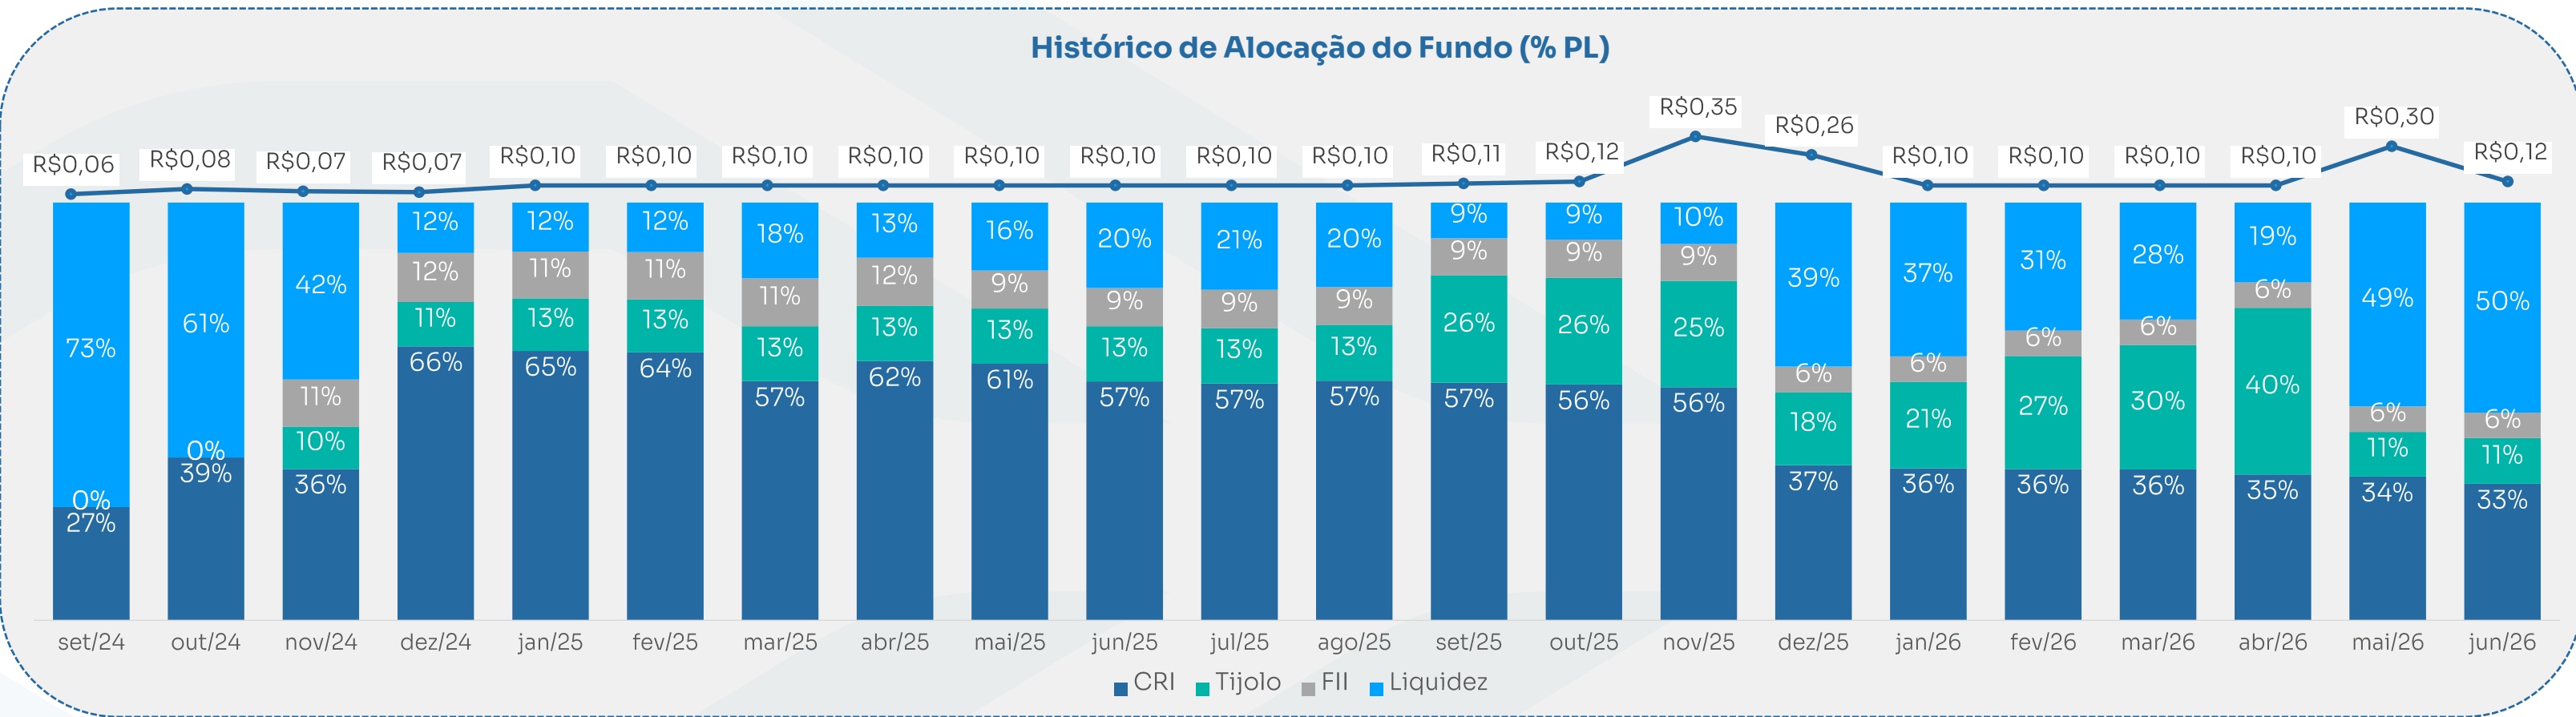
Alocação x Distribuição do Fundo
Obrigações com Imóveis
| Data | Parcela | (R$V maillohrões) | Ativo |
| set -26 Aquisição 1,7 FL1355 mar -27 Aquisição 0,9 FL1355 set -27 Aquisição 2,7 FL1355 | |||
| Total | 5,3 | ||
¹Considera a previsão de desembolso do fundo para os imóveis na carteira.
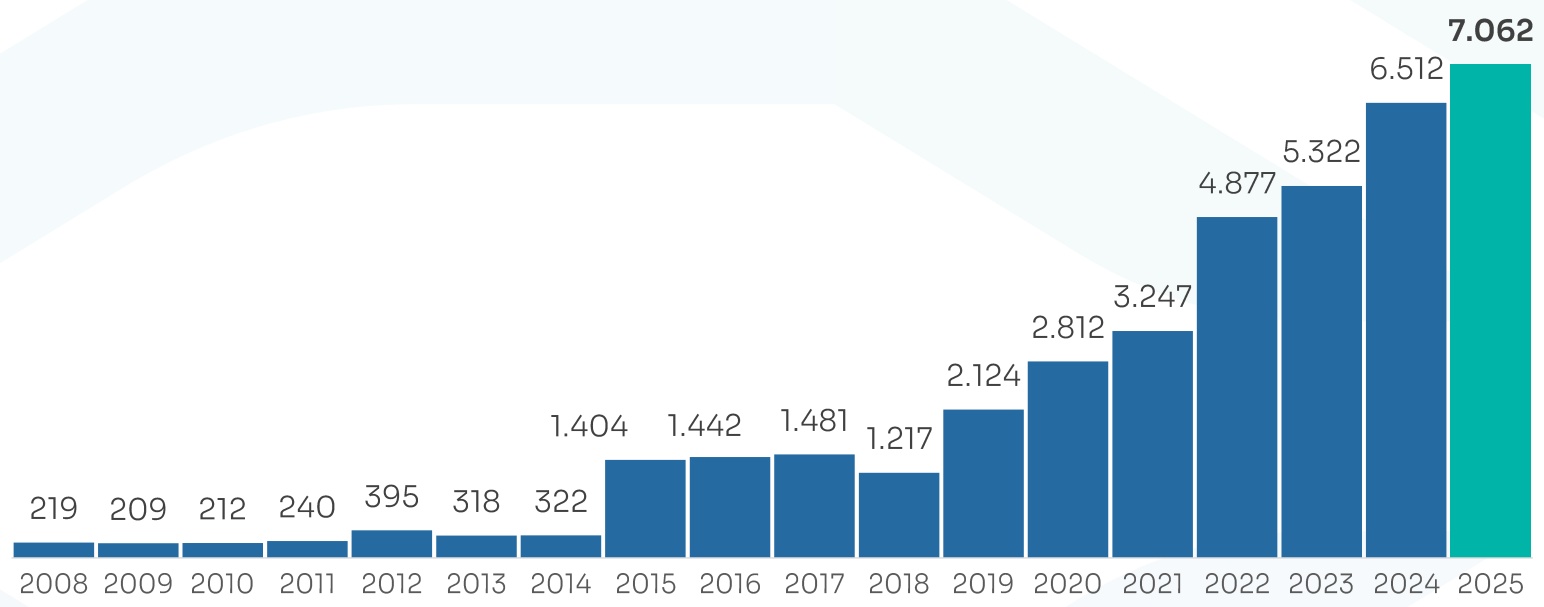
Fundada em dezembro de 2007 , a TELLUS é uma gestora de investimentos independente, com foco 100 % em investimentos imobiliários . Contamos com uma equipe multidisciplinar, com experiência em originação, estruturação, aquisição, desenvolvimento e gestão de i i i biliá i
O propósito da TELLUS é melhorar com soluções inteligentes a vida de todos os envolvidos em nossos investimentos imobiliários .
Ativos sob Gestão (R$/ bi)¹
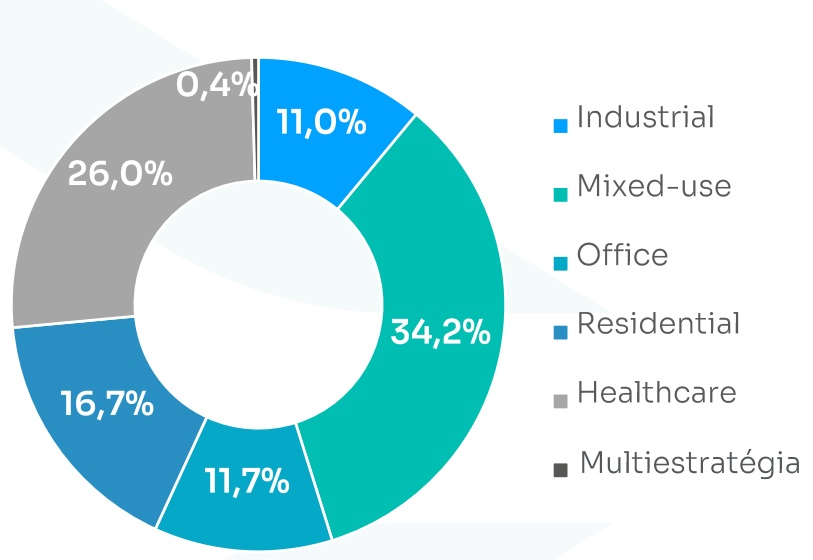
Investimentos por segmento
Fundos de Private Equity (TREI II a TREI VII)
Fundos Listados (FIIs)
| R$ 6,076 | corporativos, de Desenvolvimento de projetos | R$ 640,99 MM (67%) | TRBL11: Ativos Logísticos e Industriais em SP, BA e MG. |
| R$ 474,01 MM | TEPP11: Ativos Corporativos em São Paulo. | ||
| bilhões | healthcare, residenciais, logísticos e de uso misto, com foco preferencial no mercado de São Paulo. | R$ 31,52 MM | TELM11: Fundo Multiestratégia. |
| R$ 49,75 MM | EDFO11: Fundo Ed. Ourinvest. | ||
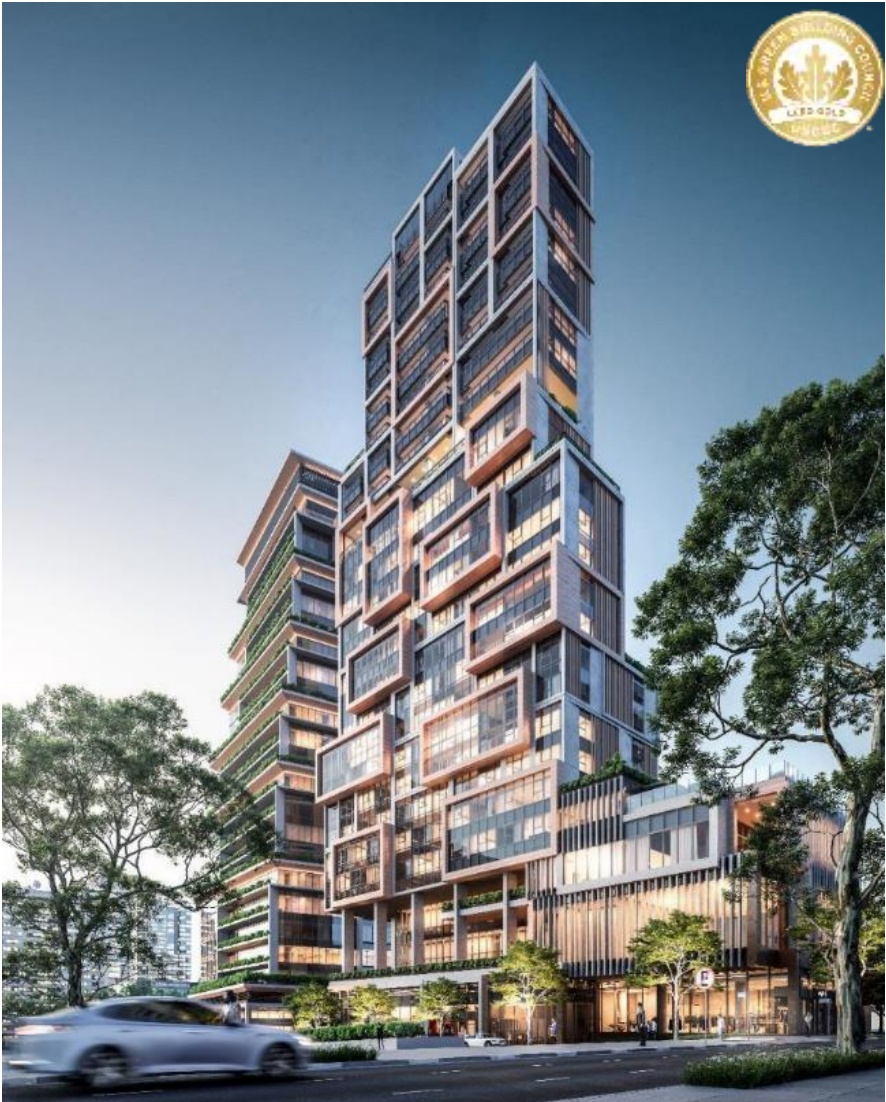
Foto: JK Square Itaim. Ati i d - d l id t 2024 í l d P i E i TREI III
¹ Fonte TELLUS: Dados de AUM com base nos laudos de avaliação de 2025, AUM 2025 base Dez - 25
Compromisso Sustentável

A Tellus se tornou signatária do PRI (Principles for Responsible Investiments) em 2021 , refletindo o comprometimento da gestora em engajar e compreender as implicações do investimento sobre temas ambientais, sociais e de governança (ASG) . Os ativos da Tellus incorporam um conjunto de princípios, valores, propósitos e diretrizes que t i tã d i ti t . A T ll t d ti id d d tã d d t i , id ã d t ASG (A bi t l, S i l d Governança) nas decisões de investimento contribui para melhor gerenciar riscos e explorar novas gerações de valores para os clientes e a sociedade em geral . O PRI é uma iniciativa de investidores em parceria com a Iniciativa Financeira do Programa da ONU para o Meio - Ambiente (UNEP FI) e o Pacto Global da ONU que trabalha em conjunto com sua rede internacional de signatários para colocar em prática os seis Princípios para o Investimento Responsável. O objetivo dos Princípios é compreender as implicações do investimento sobre temas ambientais, sociais e de governança, além de oferecer suporte para os signatários na integração desses temas com suas decisões de investimento e propriedade de ativos . Além disso, a gestora também incorpora aspectos relevantes do investimento responsável como parte de seu dever fiduciário .
A Tellus realiza avaliações ASG nos ativos que investe, permitindo uma visão mais ampla dos riscos e oportunidades que apresentam . A avaliação ASG da Tellus , é um processo que leva em consideração a abordagem análise de integração e best - in - class .
As análises de integração, compõe a inclusão sistemática de questões ASG nas análises e decisões de investimentos . A Tellus realiza essa análise através de Due Diligence , durante esse processo caso seja identificado algum passivo como, por exemplo, contaminação do solo, a Tellus se compromete em realizar a mitigação desses passivos .
As análises best - in - class , são realizadas a partir do Score ESG TELLUS, onde são considerados critérios ESG e financeiros, no qual são avaliados o desempenho em relação a filtros ambientais, sociais e de governança de cada ativo . A Tellus possui abordagens específicas para novas construções, grandes reformas e ativos consolidados, após esses ativos passarem por esses filtros, recebem uma nota final que possui uma categorização de aderência .
Aviso Legal
Leia o Regulamento e o Prospecto antes de investir, em especial a seção fatores de risco. Termos e definições no Glossário Este material foi preparado com base em informações públicas, dados desenvolvidos internamente e outras fontes externas A TELLUS ã id d i id d d i f õ d d d , li d erros ou omissões . Este material apresenta projeções de retorno, análises e cenários feitos com base em determinadas i . i d i di i á i f í i , ã d i álid di õ d d f t , i d , t d f t l t t h id considerados na determinação dessas projeções, análises e cenários
Projeções não significam retornos futuros . Os retornos projetados, as análises, os cenários e as premissas se baseiam nas di õ d d á i ô i t d , d i i ifi ti t f t . A análises aqui apresentadas não pretendem conter todas as informações relevantes e, dessa forma, representam uma visão li it d d d . A TELLUS ã bili d i d d , i õ lt õ f t d mercado . A rentabilidade obtida no passado não representa garantia de rentabilidade futura . É vedada a cópia, distribuição ou reprodução total ou parcial deste material sem a prévia e expressa concordância da TELLUS .
Informações Adicionais
C t t Mídi
Email: [email protected]
Clique aqui ou escolha os ícones abaixo:
Siglas e Abreviações
▪ AF: Alienação Fiduciária
▪ CF: Cessão Fiduciária
Covenants: cláusula contratual que estabelece certas condições/restrições que o devedor deve cumprir .
Dividend Yield: Relação dos dividendos pagos no mês pelo valor d d d t
Duration: Prazo (em anos) remanescente de um determinado fluxo financeiro (dívida), representada por um único pagamento de montante equivalente ao VP da mesma .
▪ FC: Fluxo de Caixa
▪ FR: Fundo de Reserva
▪ LTV(Loan to Value): relação da exposição financeira no ativo sobre o valor das garantias .
▪ MTM(Mark to Market): Marcação a Mercado
▪ PF: Pessoa Física
▪ PJ: Pessoa Jurídica
▪ $\mathbb { P L }$ Patrimônio Líquido
▪ SPE: Sociedade de Propósito Específico
▪ VP: Valor Presente
▪ TIR: Taxa Interna de Retorno
Obrigado !
(11) 4280 - 4314 | ri @tellus.com.br
Av. Brigadeiro de Faria Lima, 2 179 10 o andar I São Paulo – SP 01452 - 001
TELLUS.COM.BR