
Outros Documentos TRXF11 de 24/08/2026
Outros Documentos do TRX Real Estate (TRXF11), fundo imobiliário híbrido, com entrega no FundosNet (B3) em 24/08/2026. No pregão de 03/11/2026, a cota do TRXF11 fechou a R$ 62,80, com P/VP de 0,65 (valor patrimonial de R$ 96,67 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,93 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 18,79% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 6 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- TRX REAL ESTATE RESPONSABILIDADE LIMITADA-10,82%
- CNPJ
- 28.548.288/0001-52
- Tipo
- Outras Informações
- Assunto
- Outros Documentos
- Data de referência
- 24/08/2026
- Data de entrega
- 24/08/2026 09:16
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
MAT ER IA L P UB LI CIT ÁR IO
LEIA ATENTAMENTE O REGULAMENTO, BEM COMO A SEÇÃO DE FATORES DE RISCO E OS TERMOS E CONDIÇÕES DESTE MATERIAL, ANTES DE ACEITAR O INVESTIMENTO
Nota Técnica — TRXF11
TRX Real Estate Fundo de Investimento Imobiliário – Responsabilidade Limitada
13ª Emissão de Cotas · no montante total de R$ 5.007.423.067,22
Coordenador Líder: BTG Pactual Investment Banking Ltda. · Agosto de 2026
A PRESENTE OFERTA CONSTITUI UM INVESTIMENTO DE RISCO. AO INVESTIR EM COTAS DO FUNDO, O INVESTIDOR ESTARÁ SUJEITO A PERDAS PATRIMONIAIS, INCLUSIVE À PERDA TOTAL DO CAPITAL INVESTIDO, NÃO HAVENDO GARANTIA DE RENTABILIDADE OU DE DEVOLUÇÃO DO CAPITAL INVESTIDO PELO FUNDO, PELA ADMINISTRADORA, PELA GESTORA, PELO COORDENADOR ÚNICO OU POR QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO – FGC.
Este material tem caráter exclusivamente informativo e publicitário, elaborado com base em informações prestadas pela TRX Gestora de Recursos Ltda. ("Gestora"), não devendo ser confundido, para nenhum efeito legal ou regulatório, com o Regulamento do Fundo. As informações aqui apresentadas constituem um resumo dos termos e condições da Oferta, os quais estão detalhadamente descritos no Regulamento do Fundo, cuja leitura, junto com os demais documentos da Oferta, é indispensável antes da decisão de investimento.
S U M Á R I O
Como ler esta Nota Técnica
Esta Nota Técnica aprofunda, por escrito, o conteúdo apresentado no bloco técnico do TRX Day e organiza, em um único documento, os dados do Fundo, da Gestora e da 13ª emissão de cotas do Fundo (“13ª Emissão”). Ela foi construída sobre fontes: o Relatório Gerencial do TRXF11 de julho de 2026 (data-base 31/07/2026), Fatos Relevantes divulgados pelo TRXF11 ao longo do tempo e a apresentação do bloco técnico do té, com a qual este documento está alinhado e demais documentos da Oferta. A data-base e a fonte de cada dado são indicadas ao longo do documento.
O bloco técnico organiza-se em quatro perguntas, respondidas com número: como a carteira é desenhada (Seção 5); quanto pagamos — e contra qual referência de valor (Seção 6); o que organiza o desinvestimento advindos das transações realizadas através de compensação de cotas — e a liquidez que o absorve (Seção 7); e qual é o incentivo da Gestora (Seção 8).
| Seção | Conteúdo |
|---|---|
| 1 | Apresentação do Fundo — quem é o TRXF11 e como ele está posicionado hoje |
| 2 | A TRX Gestora — sócios, estrutura e processo de investimentos |
| 3 | Números e estrutura da 13ª Emissão |
| 4 | Por que estamos fazendo a 13ª Emissão |
| 5 | Como a carteira é desenhada |
| 6 | Quanto pagamos — e contra qual referência |
| 7 | O que organiza o desinvestimento dos vendedores de imóveis que receberam cotas do TRXF11 como pagamento — e a liquidez que o absorve |
| 8 | Qual o incentivo da Gestora |
| 9 | Ressalvas declaradas |
| 10 | Transparência de conta — estrutura financeira e alavancagem |
| 11 | Trajetória e método |
| 12 | A direção — os próximos cinco anos como políticas de gestão |
| 13 | Portfólio sendo construído |
| 14 | Principais perguntas |
| 15 | Disclaimers |
| 16 | Avisos legais e fatores de risco |
Este documento não constitui oferta, recomendação ou solicitação de investimento e não substitui o Regulamento do Fundo nem os demais Documentos da Oferta. Não contém projeção de rentabilidade, de dividendos ou de comportamento da cota, nem qualquer afirmação sobre inclusão do Fundo em índices.
S E Ç Ã O 1
Apresentação do Fundo — quem é o TRXF11 hoje
1.1 Objetivo e política de investimentos
O TRXF11 é um Fundo de Investimento Imobiliário com foco na distribuição de renda e dividendos aos seus cotistas por meio de uma gestão ativa, que busca maximizar o retorno por meio da aquisição, do desenvolvimento e da venda de imóveis locados para grandes empresas, preferencialmente através de contratos fortes de longo prazo. É um fundo de tijolo com mandato híbrido: imóveis com boas características técnicas, locados para empresas com bom risco de crédito, em localizações estratégicas.
| Informação | Descrição |
|---|---|
| Nome / Ticker | TRX Real Estate FII · TRXF11 |
| CNPJ | 28.548.288/0001-52 |
| Data de início | 15/10/2019 · Prazo indeterminado |
| Administrador e Custodiante | Apex Group DTVM |
| Gestor | TRX Gestora de Recursos |
| Consultor Imobiliário | TRX Desenvolvimento Imobiliário |
| Market Maker | XP Investimentos |
| Taxa de Administração | 1,00% a.a.sobre o valor de mercadodo Fundo |
| Taxa de Performance | 20% sobre o excesso dos rendimentos distribuídos em relação a IPCA + 6% a.a. |
| Emissões realizadas | 12 emissões |
Fonte: Relatório Gerencial TRXF11, julho de 2026.
1.2 O Fundo em números (data-base 31/07/2026)
| Indicador | Valor | Indicador | Valor |
|---|---|---|---|
| Valor Patrimonial | R$ 6.059.889.222,16 | Nº de Cotistas | 344.862 (+127.664 em 2026) |
| Valor de Mercado | R$ 5.687.436.952,20 | Liquidez média diária | R$ 15,23 mi (R$ 350,33 mi no mês) |
| Cota Patrimonial | R$ 97,06 | Nº de Imóveis | 120 · 17 estados · 59 cidades |
| Cota de Mercado | R$ 91,10 | Nº de Inquilinos | 384 |
| Cotas Emitidas | 62.430.702 | WALE | 13,41 anos |
| ABL Total (30/06/2026) | 1.227.980,16 m² | Vacância física / financeira | 0,5% / 0,3% |
| Área de Terreno | 3.367.562,87 m² | Contratos atípicos (receita) | 74,25% (típicos: 25,75%) |
| Rendimento no mês | R$ 0,93 por cota | Dividend yield mensal / anualizado | 1,02% / 12,25% |
| Reajuste IPCA | 75,99% | IGP-M / média IGPM-IPC | 5,14% / 5,89% |
Fonte: Relatório Gerencial TRXF11, data-base 31/07/2026.
1.3 Diversificação da carteira
Receita de aluguel por locatário individual (mês corrente)
| Locatário | % receita | Locatário | % receita |
|---|---|---|---|
| Assaí Atacadista | 11,39% | Sírio-Libanês | 4,27% |
| Grupo Mateus | 10,89% | Obramax | 3,29% |
| Hospital Albert Einstein | 10,14% | Caixa Econômica Federal | 3,23% |
| Pão de Açúcar | 7,50% | Mercado Livre | 2,96% |
| Hotel Emiliano | 5,17% | Atacadão | 4,46% |
| Demais locatários nomeados (Extra, Ânima, Leroy Merlin, Shopee, St. Marché, Escola Eleva e outros) | 16,66% | Outros | 20,01% |
Fonte: Relatório Gerencial TRXF11, data-base 31/07/2026. A soma pode não totalizar 100% por arredondamento.
A abertura é feita por locatário individual, sem agregações de grupos econômicos. O maior locatário individual responde por 11,39% da receita de aluguel no mês corrente — a carteira não depende de um único inquilino, de um único setor nem de um único contrato.
Segmento de atuação dos locatários (% da receita)
| Segmento | % | Segmento | % |
|---|---|---|---|
| Atacadista | 26,74% | Casa e Construção | 5,62% |
| Varejo | 15,05% | E-commerce | 5,19% |
| Hospital | 11,64% | Hotelaria | 5,17% |
| Diversos | 11,32% | Saúde | 3,67% |
| Educacional | 9,41% | Agência Bancária | 3,23% |
| Shopping Center | 2,96% |
Fonte: Relatório Gerencial TRXF11, data-base 31/07/2026.
Perfil dos imóveis (% da ABL) e alocação dos recursos (% do PL)
| Perfil do imóvel | % ABL | Classe de ativo | % PL |
|---|---|---|---|
| Varejo | 47,51% | Imóvel | 78,03% |
| Logístico | 34,08% | FIIs | 11,41% |
| Educacional | 7,50% | CRIs | 8,20% |
| Shopping | 3,84% | Renda Fixa | 2,36% |
| Hospital | 3,72% | ||
| Renda Urbana | 1,99% | ||
| Saúde | 0,87% | ||
| Hotel | 0,49% |
Fonte: Relatório Gerencial TRXF11, data-base 31/07/2026.
Distribuição regional (nº de ativos e % da receita)
| Estado | Ativos | % receita | Estado | Ativos | % receita |
|---|---|---|---|---|---|
| SP | 60 | 47,06% | PA | 3 | 1,86% |
| RJ | 18 | 13,86% | SE | 2 | 1,45% |
| MG | 3 | 7,52% | PB | 2 | 1,09% |
| BA | 4 | 5,74% | CE | 2 | 0,92% |
| PR | 3 | 5,43% | AL | 1 | 0,80% |
| GO | 7 | 4,75% | RN | 1 | 0,69% |
| PE | 5 | 4,01% | MT | 1 | 0,61% |
| RS | 3 | 2,64% | SC | 1 | 0,25% |
| MA | 4 | 1,31% | Total | 120 | 100,00% |
Fonte: Relatório Gerencial TRXF11, data-base 31/07/2026.
1.4 Histórico de dividendos e de performance das cotas
Em julho de 2026, o Fundo distribuiu R$ 0,93 por cota, equivalente a um dividend yield mensal de 1,02% e anualizado de 12,25%, considerando o preço de fechamento em 31/07/2026. Nos últimos 12 meses, a distribuição acumulada foi de R$ 11,81 por cota, equivalente a um dividend yield de 12,95% no período.
Dividendo por cota — consolidado anual (R$)
| Período | R$/cota | Período | R$/cota |
|---|---|---|---|
| Entre nov/19 e out/20 | 7,22 | Entre nov/23 e out/24 | 11,87 |
| Entre nov/20 e out/21 | 8,49 | Entre out/24 e out/25 | 13,31 |
| Entre nov/21 e out/22 | 10,20 | Entre nov/25 e jul/26* | 9,01 |
| Entre nov/22 e out/23 | 10,80 | Distribuído desde o início | R$ 70,90 |
Em seis anos completos, o dividendo anual por cota cresceu +84,35% (de R$ 7,22 para R$ 13,31). Como contexto — e não como comparação de performance —, o IPCA acumulado entre set/19 e jul/26 foi de +44,20% (IBGE).
*Distribuição de R$ 9,01 por cota entre nov/25 e jul/26 (período parcial). Distribuições passadas não representam garantia nem promessa de distribuições futuras. Valores conforme informes oficiais.
Desde o início das negociações na B3, em janeiro de 2020, a rentabilidade total do Fundo — variação da cota no mercado secundário somada à distribuição de dividendos — é de +81,45%, contra +22,37% do IFIX, uma diferença de 59,08 pontos percentuais no período. No ano de 2026, a rentabilidade total do Fundo é de +0,44%, enquanto o IFIX valoriza +1,14%.
No comparativo com fundos que compõem o IFIX, desde a listagem o TRXF11 apresentou retorno ajustado por dividendos superior ao índice e à média de fundos comparáveis (tijolo híbrido, renda urbana e logístico), com volatilidade anualizada abaixo da média da amostra.
Fonte: Relatório Gerencial de julho de 2026. Rentabilidade passada não é garantia de rentabilidade futura. Eventuais comparações a índices ou a fundos
de investimento foram incluídas apenas para referência e não representam garantia de retorno.
S E Ç Ã O 2
A TRX Gestora
2.1 Quem é a TRX
Fundada em 2007, a TRX se consolidou como uma gestora independente de Real Estate no Brasil, com histórico no desenvolvimento de grandes imóveis feitos sob medida para grandes empresas (Built to Suit) e na aquisição de imóveis prontos geradores de renda (Sale and Leaseback). A filosofia de investimento consiste em comprar e desenvolver imóveis, ou ativos mobiliários ligados ao setor imobiliário, com qualidade técnica e preço adequado — independentemente do momento de mercado.
| Indicador | Valor |
|---|---|
| ABL desenvolvida | +2,5 milhões de m², nas principais regiões do Brasil |
| Operações | +120 operações de BTS, SLB e parques logísticos |
| Captação | +R$ 10 bilhões, entre equity e dívida |
| Investidores ativos | +350 mil, em veículos geridos pela TRX |
2.2 Principais sócios
| Sócio | Perfil |
|---|---|
| Luiz Augusto Amaral — Sócio fundador | Desenvolveu mais de 120 operações de Built-to-Suit, Sale & Leaseback e outros empreendimentos imobiliários. Engenheiro civil (Mackenzie), pós-graduado em Economia (FGV) e gestor de carteiras habilitado junto à CVM. |
| José Alves Neto — Sócio fundador · Comitê de Investimentos | Empresário nos setores de bebidas, embalagens, farmacêutico e educação, com passagens pela WTorre e Tamiz Engenharia. Engenheiro de Produção, pós-graduado pelo Ibmec. |
| Gabriel Barbosa, CGA — Sócio · Diretor de Gestão | Responsável pela estruturação, prospecção, distribuição e captação de recursos das operações da TRX. Passagens por SulAmérica Investimentos, Azimut Brasil e HSBC. Administrador (PUC-SP), MBA (FGV), CGA Anbima e gestor habilitado pela CVM. |
| Vitor Nogueira — Sócio · Diretor Jurídico e Compliance | Mais de 18 anos de experiência nos mercados imobiliário e de capitais, com atuação na Fibra Empreendimentos Imobiliários e na Coelho da Fonseca. Formado em Direito (Unimep). |
| Jonathans Valenta — Sócio · Controller | Responsável pelas áreas financeira e de controladoria, com passagem pela Rossi Residencial. Economista (Uninove), com formação em controladoria e gestão (Fecap) e Real Estate (USP). |
2.3 Estrutura da equipe
A gestão é organizada em oito áreas, sob um Comitê de Investimentos formado pelos cinco sócios votantes: Luiz Augusto Amaral (CEO), José Alves Neto (VP), Gabriel Barbosa, Vitor Nogueira e Jonathans Valenta:
| Área | Liderança | Equipe |
|---|---|---|
| Gestão, Research e RI | Gabriel Barbosa | 5 portfolio manager · 1 especialista · 2 coordenadores· 6 analistas |
| Portfólio, Financeiro e Qualidade | Jonathans Valenta | 1 gerente · 4 especialistas · 3 analistas · 1 assistente |
| Jurídico e Compliance | Vitor Nogueira | 4 advogados |
2.4 Processo de investimentos
| Etapa | Oque acontece |
|---|---|
| 1. Identificação de oportunidades | Construção de cenários com visão macro atualizada; originação ativa por time especializado; screening diário de FIIs, ações e outros ativos imobiliários. |
| 2. Aprofundamento da tese | Valuation com modelagem de viabilidade e análise relativa de comparáveis; análise fundamentalista do ativo, dos locatários, da localização, da gestão e da governança. |
| 3. Comitê de Investimentos | Apresentação da oportunidade e deliberação por unanimidade entre os cinco sócios votantes. |
| 4. Diligência | Validação de governança (transparência e conflitos de interesse), diligência jurídica (passivos e riscos) e imobiliária (localização e potencial de relocação). |
| Etapa | Oque acontece |
|---|---|
| 5. Acompanhamento e monitoramento | Execução do investimento e revalidação constante das teses do portfólio investido. |
| 6. Desinvestimento | Venda e reciclagem de ativos após a maturação da tese de investimento. |
S E Ç Ã O 3
Números e estrutura da 13ª Emissão
| Termo | Condição |
|---|---|
| Fundo | TRX Real Estate Fundo de Investimento Imobiliário – Responsabilidade Limitada (FII) (B3: TRXF11) |
| Tipo de Oferta | 13ª emissão de novas cotas do TRXF11, nos termos da Resolução CVM 160, em rito de registro automático (art. 26) |
| Volume Base | R$ 5.007.427.067,22, considerando o Preço de Subscrição |
| Lote Adicional | Possibilidade de lote adicional de até 100% do Volume Base |
| Volume Mínimo | R$ 10.005.340,00 |
| Preço de Subscrição | R$ 94,39, dos quais R$ 94,25 correspondem ao preço de emissão e R$ 0,14 referente à taxa de distribuição primária para pagamento dos custos da Oferta |
| Regime de Colocação | Melhores Esforços |
| Público-Alvo | Investidores Profissionais |
| Ambiente de Negociação | Mercado secundário exclusivamente em bolsa, administrado e operacionalizado pela B3 |
| Administradora, Escriturador e Liquidante | Apex Group Distribuidora de Títulos e Valores Mobiliários S.A. |
| Coordenador Único | BTG Pactual Investment Banking Ltda. |
| Prazo do Fundo | Indeterminado |
A Oferta assegura direito de preferência aos atuais cotistas do Fundo. O fator de proporção é equivalente a 0,84974854199.
| Evento | Etapas da 13ª Emissão de Cotas | Data Prevista |
|---|---|---|
| 1 | Divulgação do Ato das Prestadores de Serviço Essenciais e Fato Relevante | 05/08/2026 |
| 2 | Registro da Oferta na CVM | 05/08/2026 |
| 3 | Divulgação do Anúncio de Início | 05/08/2026 |
| 4 | Data de Corte do Direito de Preferência | 10/08/2026 |
| 5 | Início do Período de Exercício do Direito de Preferência no Escriturador e na B3 | 13/08/2026 |
| 6 | Encerramento do Período de Exercício do Direito de Preferência na B3 | 25/08/2026 |
| 7 | Encerramento do Período de Exercício do Direito de Preferência no Escriturador | 26/08/2026 |
| 8 | Data de Liquidação do Direito de Preferência | 26/08/2026 |
| 9 | Comunicado de Encerramento do Direito de Preferência | 27/08/2026 |
| 10 | Início do Prazo de Subscrição de Sobras e Montante Adicional | 28/08/2026 |
| 11 | Data do encerramento do exercício do Direito de Sobras e Montante Adicional na B3 | 02/09/2026 |
| 12 | Data do encerramento do exercício do Direito de Sobras e Montante Adicional no Escriturador | 03/09/2026 |
| 13 | Data de Liquidação das Sobras e Montante Adicional | 10/09/2026 |
| 14 | Comunicado de Encerramento das Sobras e Montante Adicional | 10/09/2026 |
| 15 | Início do Período de Subscrição na B3 e no Escriturador | 10/09/2026 |
| 16 | Início das Liquidações no Escriturador | 10/09/2026 |
| 17 | Encerramento do Período de Subscrição e Liquidação no Escriturador | 23/09/2026 |
| 18 | Encerramento do Período de Subscrição na B3 | 24/09/2026 |
| 19 | Procedimento de Alocação | 25/09/2026 |
| 20 | Data da Liquidação na B3 | 30/09/2026 |
| 21 | Data Máxima para Divulgação do Anúncio de Encerramento | 27/01/2027 |
A Oferta é realizada sob rito automático, nos termos do art. 26 da Resolução CVM nº 160/22, estando dispensada de análise prévia pela CVM. Os documentos da Oferta, incluindo este material, não foram objeto de análise ou aprovação prévia pela CVM, pela B3 ou por qualquer outra entidade reguladora ou autorreguladora, sendo encaminhados à CVM em até 1 (um) dia útil após sua utilização, nos termos do art. 25, §6º, da Resolução CVM nº 160/22.
S E Ç Ã O 4
Por que estamos fazendo a 13ª Emissão
A 13ª Emissão não nasce de uma janela de mercado: nasce de um conjunto de decisões de gestão que já foram tomadas, contratadas e comunicadas ao mercado. Quatro motivos a explicam.
4.1 O pipeline foi contratado antes da emissão, e é público
O Fundo anunciou por Fato Relevante um conjunto de aquisições que amplia e qualifica o portfólio: a aquisição indireta do complexo logístico Classe AAA em Guarulhos/SP (galpões K100, K200 e K300, 237.390 m² de ABL, locados ao Mercado Livre por contratos atípicos de 10 anos), no valor de R$ 1,43 bilhão com pagamento parcelado em aproximadamente 18 meses; a conclusão da aquisição do imóvel locado ao Hotel Emiliano em Copacabana (R$ 260 milhões); a aquisição do imóvel locado à Faculdade Ibmec, em São Paulo/SP (R$ 130 milhões); a aquisição do portfólio de ativos logísticos last-mile (até R$ 135 milhões) —; divulgada ao mercado, com as participações detalhadas na Seção 13. Os recursos advindos da emissão, se concretizada, dará ao Fundo a estrutura de capital adequada para honrar esses compromissos contratados preservando a política de alavancagem descrita na Seção 10.
4.2 O mercado brasileiro amadureceu sem consolidar
O mercado de FIIs desenvolveu microestrutura — aluguel de cotas, derivativos, aceitação como garantia pela B3 — e uma base de milhões de investidores, mas segue pulverizado em veículos pequenos na comparação internacional. Veículos de maior porte, com liquidez e governança compatíveis com padrões globais, são a porta de entrada natural do capital institucional de longo prazo. A 13ª Emissão é um passo de consolidação da indústria, e a TRX entende que esse passo precisa ser dado por quem tem portfólio, histórico e método para sustentá-lo.
4.3 Escala melhora o que o cotista já tem
Escala amplia a liquidez do mercado secundário, dilui custos fixos sobre uma base maior de ativos e aumenta a diversificação por locatário, setor e região — efeitos que beneficiam quem já é cotista, independentemente de participar da 13ª Emissão. Adicionalmente, o Fundo segue se qualificando, de forma contínua, aos critérios públicos e objetivos utilizados por índices internacionais de real estate (governança, reporte, tamanho, liquidez e free float) — sem que isso constitua qualquer afirmação, expectativa datada ou probabilidade de inclusão em índice.
4.4 A carteira é desenhada — e o desenho pede capital de longo prazo
Como detalhado na Seção 5, a carteira pretendida com a 13ª Emissão visa sedimentar duas camadas com funções distintas. A camada de ativos troféu exige capital paciente e horizonte de carregamento; a camada tática exige capacidade de originar, montar e reciclar. A 13ª Emissão visa recompor a proporção entre as camadas após um ciclo intenso de originação, mantendo o desenho da carteira — e não o improviso — como critério de alocação.
S E Ç Ã O 5
Como a carteira é desenhada
A carteira do TRXF11 é desenhada, não acumulada. Ela opera em duas camadas deliberadas, com estratégias, taxas e horizontes diferentes, e a taxa média da carteira é a média dessas duas estratégias, por construção.
5.1 Uma carteira, duas estratégias de propósito
| Ativo Troféu | Ativo Tático | |
|---|---|---|
| O que é | Ativos de reprodução dificílima: localização irreplicável, padrão construtivo elevado, marca consolidada, contrato longo. Exemplos: torre locada ao Hospital Albert Einstein no Parque Global e imóvel locado ao Hotel Emiliano em Copacabana. | Ativos geradores de renda com boa qualidade técnica e cap rate mais elevado de entrada: varejo alimentar, logística, agências, educacional. |
| Taxa de entrada | Mais apertada (o preço da dificuldade para reproduzir). | Mais alta — remunera a originação e a montagem da operação. |
| Horizonte | Carregar. O ativo troféu é o lastro de longo prazo da carteira. | Reciclado sistematicamente: compra, maturação e venda fazem parte da estratégia. |
| O que prova | A decisão de contrapartes: vendedores de ativos deste nível que escolheram receber cotas em vez de caixa. | Dois ciclos completos de compra e venda publicados por Fato Relevante (Seção 5.4). |
5.2 A carteira vista de cima: composição pós-13ª Emissão
| Segmento do Locatário(% da receita) | % | Perfil do imóvel(% da ABL) | % |
|---|---|---|---|
| Diversos* | 24,74% | Logístico | 56,31% |
| E-commerce | 18,79% | Varejo | 28,26% |
| Atacadista | 15,44% | Educacional | 4,49% |
| Varejo | 8,92% | Shopping | 4,40% |
| Shopping Center | 8,26% | Laje Corporativa | 3,63% |
| Bancário | 5,93% | Hospital | 1,84% |
| Educacional | 4,79% | Saúde | 0,43% |
| Hospital | 4,50% | Renda Urbana | 0,40% |
| Logística e Transporte | 2,29% | Hotel | 0,24% |
| Casa e Construção | 2,17% | ||
| Hotelaria | 2,00% | ||
| Saúde | 1,42% | ||
| Alimentos | 0,75% |
*Diversos: corresponde aos segmentos de atuação dos ativos Multilocatários.
A composição multissetorial reduz a concentração e reforça a diversificação de receitas da carteira ao longo dos ciclos econômicos.
A composição pós-13ª Emissão considera a conclusão de todas as transações divulgadas. Não constitui meta ou promessa de alocação futura. A carteira atual, com data-base 31/07/2026, está na Seção 1.3.
5.3 Diversificação pós-13ª Emissão: a receita não depende de um inquilino
Considerada a conclusão das transações divulgadas, respeitada a captação da 13ª Emissão, o Fundo passará a contar com mais de 350 locatários. O maior locatário individual será o Mercado Livre, com 14,51% da receita — e a política de aquisição limita a exposição por locatário a 15,0% (Seção 12). A diversificação da base de receitas reduz o risco de concentração e aumenta a resiliência do fluxo de rendimentos do Fundo, de forma que a perda de receita associada à eventual saída de um inquilino em um imóvel específico tende a ser marginal em relação à receita total da carteira.
| Posição | % receita | Posição | % receita |
|---|---|---|---|
| Multilocatário* | 31,99% | Banco Digital (Operação Cy) | 2,80% |
| Mercado Livre | 14,51% | Pão de Açúcar | 2,16% |
| Novos Locatários* | 11,61% | Hotel Emiliano | 2,00% |
| Posição | % receita | Posição | % receita |
|---|---|---|---|
| Assaí Atacadista | 8,53% | Atacadão | 1,72% |
| Shopee | 4,86% | Sírio-Libanês | 1,65% |
| Grupo Mateus | 4,21% | Obramax | 1,27% |
| Hospital Albert Einstein | 3,92% | Demais locatários nomeados e outros | 8,77% |
*"Multilocatário" e "Novos Locatários" agregam múltiplos contratos — os "Novos Locatários" são os inquilinos dos ativos logísticos do portfólio da Cy. Capital. A métrica de maior locatário é por locatário individual; as agregações não devem ser somadas para leitura de concentração. Composição pós-13ª Emissão, considerando a conclusão das transações divulgadas. A soma pode não totalizar 100% por arredondamento.
5.4 O ciclo tático em evidência publicada: dois ciclos, um mesmo método
| GPA Teresina/PI — ciclo fechado | Três imóveis GPA — ciclo em curso |
|---|---|
| Compra em 2020, a cap rate de entrada de 7,3%, locado ao | |
| Grupo Pão de Açúcar, via TRXB11. Venda em 22/08/2023 | Venda de três imóveis locados ao GPA em 07/08/2026 (Fato |
| (Fato Relevante): R$ 20,6 milhões, à vista — 15,24% acima do | Relevante): R$ 109,25 milhões — 14,90% acima do último |
| último laudo (base dez/2022), com cap rate de saída de 6,50%. | laudo (base dez/2025), com cap rate de saída de 6,30%. TIR |
| TIR aproximada de 23,63% a.a. · Lucro estimado de ≈ R$ 4,87 milhões — R$ 1,70/cota do TRXB11, ≈ R$ 0,36/cota do TRXF11. | aproximada de 13,20% a.a. · Lucro estimado de ≈ R$ 34,83 milhões — ≈ R$ 0,56/cota do TRXF11. |
Teresina foi um ciclo encerrado em 2023, já os três imóveis GPA são o mesmo método operando em 2026. Não é discurso de reciclagem: é fato gerador publicado, de forma recorrente. O cap rate de entrada é o começo da conta; o resultado do ciclo completo é outra — e ela está publicada.
Os exemplos não são casos isolados. Representam uma dinâmica que a gestão já executou diversas vezes em diferentes operações, sendo apresentados aqui apenas para ilustrar, com dados públicos, a aplicação prática desse método.
Fonte: Fatos Relevantes divulgados pelo TRXF11. As TIRs refletem janelas de carregamento e ciclos de juros distintos e não são extrapoláveis ao portfólio. Resultado publicado não é promessa de resultado futuro.
5.5 O troféu: o que o carrego compra
Se o tático prova o método vendendo, o troféu prova o método segurando o que não dá para construir de novo. Duas razões objetivas sustentam a irreplicabilidade:
Custo de construção em alta: o índice de custo de construção acumula +67,7% entre set/19 e jul/26 (INCC, fonte: FGV-IBRE), ou seja, produzir o mesmo ativo fica mais caro a cada ano;
Terreno e licença não se compram prontos: localização equivalente é cada vez mais escassa, e o ciclo de aprovação e obra leva de 2 a 4 anos na média, a depender do tipo de ativo.
Características do ativo não constituem projeção de valorização.
S E Ç Ã O 6
Quanto pagamos — e contra qual referência
6.1 Cap rate não é retorno
O cap rate é a foto do primeiro ano: mede quanto um imóvel retorna em relação ao montante investido em regime estabilizado, mas não captura reajuste, revisão nem valor de saída. O yield on cost mede o resultado corrente sobre o capital efetivamente desembolsado, considerando a estrutura da operação (parcelamento, financiamento, prazo de estabilização). Um mesmo ativo pode ter cap rate estabilizado de um dígito e yield on cost de dois dígitos nos primeiros anos — sem contradição, porque as medidas respondem a perguntas diferentes. O cap rate de entrada é o começo da conta; o resultado do ciclo completo (reajuste, revisão e valor de saída) é o que os dois ciclos publicados da Seção 5.4 demonstram.
6.2 A referência externa de valor
Preço defendido apenas com argumento próprio não é defesa, é opinião. Cada aquisição relevante do Fundo é aprovada contra referências externas de valor: laudo de avaliação independente, custo de reposição do ativo (terreno mais construção a valores correntes — a Seção 5.5 mostra o INCC como régua) e comparáveis de mercado com fonte identificada. E a mesma régua funciona na saída: os dois ciclos publicados na Seção 5.4 foram vendidos 15,24% e 14,90% acima do último laudo, respectivamente — evidência de que os laudos que balizam a carteira são referência conservadora, verificada contra preço efetivamente pago por terceiros.
6.3 O preço de subscrição e sua referência
O preço de subscrição da 13ª Emissão é de R$ 94,39. Ele foi definido tendo como referência o valor patrimonial da cota de 30/06/2026 (R$ 95,75), ex-dividendos divulgados naquela data (R$ 1,50/cota) — o último valor patrimonial disponível na data de protocolação na B3 – evento anterior ao Anúncio de Início da Oferta (momento de divulgação da Oferta ao mercado) –, acrescido dos custos da Oferta (R$ 0,14/cota). Comparações do preço de subscrição com valores patrimoniais ou cotações de datas posteriores à divulgação utilizam bases distintas e não devem ser lidas como prêmio ou desconto da 13ª Emissão.
S E Ç Ã O 7
O que organiza o desinvestimento da dos vendedores de imóveis que receberam cotas do TRXF11 como pagamento — e a liquidez que o absorve
Parte das aquisições do Fundo poderá ser paga via compensação de créditos detidos entre o Fundo e os vendedores. Nessas operações, caso concretizada a opção de compensação, o vendedor do imóvel se tornará cotista do Fundo. A pergunta certa sobre a compensação de cotas não é se os vendedores vão carregar as cotas no longo prazo — isso ninguém pode afirmar, e esta Nota não afirma. A pergunta certa é: o que organiza, contratualmente, o desinvestimento — e qual liquidez o absorve?
7.1 A mecânica do alinhamento
Quem vende um imóvel e subscreve cotas fica exposto ao preço que cobrou enquanto estiver travado e, depois do travamento, só pode realizar o desinvestimento aos poucos. Se cobrou caro, o excesso volta contra ele na própria cota. Não afirmamos que os vendedores dos imóveis vão carregar as cotas no longo prazo. Alguns vão, outros não. O que existe — e o que se pode verificar em contrato — são regras organizando o desinvestimento no tempo. Esse alinhamento não depende de intenção declarada: é contratual e verificável.
7.2 As duas regras contratuais
Lock-up médio de 45 dias a partir da liquidação — a maior parte das novas cotas não chega ao mercado na largada;
Teto de venda diária de 5% a 10% do ADTV por vendedor (média de ≈ 7%). Na prática: ao ADTV atual de ≈ R$ 21,7 milhões/dia (média abr–jun/26), a venda diária possível fica entre ≈ R$ 1,1 milhão e ≈ R$ 2,2 milhões por vendedor — uma fração do giro. E o teto sobe junto com o ADTV.
7.3 A liquidez que absorve o desinvestimento
As regras acima só fazem sentido contra a liquidez real do Fundo — e ela subiu de patamar a cada emissão:
| Emissão | ADTV 6 meses antes | ADTV 6 meses depois | Variação |
|---|---|---|---|
| 11ª emissão (mai/25) | R$ 6,0 mi/dia | R$ 8,8 mi/dia | +47% |
| 12ª emissão (out/25) | R$ 7,8 mi/dia | R$ 19,1 mi/dia | +145% |
Hoje, o ADTV é de ≈ R$ 21,7 milhões/dia (média abr–jun/26) — ≈ 3,6x mais líquido do que antes da 11ª emissão. No mesmo período, a base de cotistas deste Fundo passou de 184 mil para 332 mil. Cada emissão elevou o patamar de liquidez — e é essa liquidez que dá sentido ao teto de venda por ADTV.
Comportamento passado da liquidez não constitui promessa de liquidez futura ou de novo patamar após a 13ª Emissão. A liquidez média diária de julho de 2026 (R$ 15,23 milhões, Relatório Gerencial) refere-se a janela distinta da média abr–jun/26.
7.4 O que afirmamos — e o que não afirmamos
Afirmamos: que existem regras contratuais e verificáveis organizando o desinvestimento no tempo; que o alinhamento econômico do vendedor deve durar o período de trava; e que a aritmética do teto por ADTV limita a pressão vendedora diária.
Não afirmamos: que os vendedores dos imóveis carregarão as cotas indefinidamente. Alguns carregarão, outros não, e o desenho da estrutura não depende exclusivamente dessa escolha individual.
S E Ç Ã O 8
Qual o incentivo da Gestora
Uma gestora que mostra o próprio incentivo é mais crível do que uma que jura boa intenção. Esta seção mostra como a remuneração da TRX é calculada, o que ela incentiva e quais freios existem sobre o que ela não resolve sozinha.
8.1 Como a taxa de administração é calculada
A conta: Taxa de administração = 1,00% a.a. × valor de mercado do Fundo. Apuração e periodicidade conforme regulamento, cláusula 5, vigente desde a constituição do Fundo (2019).
A taxa incide sobre o valor de mercado do Fundo — o preço das cotas na tela — e não sobre o patrimônio contábil. É regra de regulamento desde a constituição do Fundo, em 2019: não foi escolhida agora.
A consequência é direta: se uma aquisição prejudica valor por cota, o preço na tela cai, logo a receita da Gestora e Administrador caem junto. Comprar caro não aumenta a taxa: reduz. A remuneração da Gestora e Administrador só cresce de forma sustentada se o mercado validar as decisões de alocação.
8.2 A taxa de performance é sobre renda distribuída, não sobre tamanho
A taxa de performance é de 20% sobre o excesso dos rendimentos distribuídos em relação a IPCA + 6% a.a. Ela remunera exclusivamente a renda efetivamente entregue ao cotista acima de um referencial real — não remunera crescimento de ativos, valor de laudo ou tamanho do Fundo.
8.3 Onde não há taxa dupla
Nos veículos geridos pela própria TRX — como o TRXB11 e TRX Logístico – , a Gestora não cobra taxa sobre taxa de si mesma. Em linha com a prática comunicada nos Relatórios Gerenciais, não há dupla cobrança de taxa de gestão em investimentos realizados entre fundos sob a mesma gestão.
8.4 Taxa em duas camadas: o que ela compra
A segunda camada de remuneração só existe onde há um especialista externo operando. A lógica é a de qualquer ativo operacional: quem compra um shopping mantém ou contrata o operador especialista administrando — e paga por isso — porque o operador extrai mais valor do ativo do que o dono sozinho. Hotelaria funciona igual: o proprietário do imóvel paga a bandeira que opera.
Alocador de capital + operador especialista é a arquitetura padrão do imobiliário institucional no mundo. O dono do capital não precisa operar todas as verticais para capturá-las — precisa escolher bem o operador e cobrar o resultado. O especialista só entra quando traz originação e operação que a TRX não tem — e a taxa dele só se justifica se o resultado líquido for melhor, reportado assim no relatório gerencial. Não pagamos duas vezes pela mesma coisa: pagamos uma vez pela alocação e uma vez pela operação — e mostramos a conta.
O teste do resultado líquido de taxas é um compromisso de reporte no relatório gerencial — as parcerias são recentes, sem ciclo fechado, e não constituem promessa de desempenho.
8.5 Os freios sobre o que a estrutura não resolve sozinha
Governança de aquisições: avaliação profunda de cada operação, a partir de método próprio, embasado em quase 20 anos de história adquirindo imóveis, referências de terceiros independentes e diligência técnica e jurídica;
Aprovação final em Comitê de Investimentos por unanimidade dos cinco sócios votantes;
Referências externas de valor em cada aquisição relevante: laudo de avaliação independente, custo de reposição e comparáveis de mercado com fonte (Seção 6.2) — verificadas na saída pelos ciclos publicados (Seção 5.4);
Situações de potencial conflito de interesses submetidas a Assembleia Geral de Cotistas, nos termos da Resolução CVM 175 — como ocorreu nas aprovações envolvendo a TRX Desenvolvimento Imobiliário e o TRXB11;
Transparência mensal: relatório gerencial detalhado, webcast com perguntas que recebemos dos cotistas e comunicação por Fato Relevante de cada operação relevante — as mesmas réguas, auditáveis todo mês.
S E Ç Ã O 9
Ressalvas declaradas
Esta seção existe para dizer, por escrito e por iniciativa própria, o que costuma aparecer apenas quando perguntado.
9.1 O incentivo existe — e a assimetria é declarada como característica
Toda taxa calculada sobre uma base cria incentivo sobre essa base. Não negamos que exista: mostramos sobre qual base ele opera e quais freios o cercam (Seção 8). Gestora e cotista não têm incentivos idênticos em todas as situações — isso é característica da estrutura, e preferimos declará-la a jurá-la inexistente.
9.2 Os riscos, ditos por nós — antes que perguntem
| Ressalva | Como a estrutura a organiza — sem eliminá-la |
|---|---|
| Crédito dos locatários | A receita depende de quem paga o aluguel. |
| Vacância e renovação | Contratos vencem. O prazo médio superior a 10 anos e a atipicidade organizam esse risco no tempo, mas não o eliminam. |
| Juros | O ciclo de juros afeta o custo da dívida e a taxa em que se compra. A alavancagem casada e os contratos indexados são a resposta de estrutura. |
| Free float no curto prazo | A compensação de cotas reduz o free float até as liberações. É transitório e tem calendário. |
| Execução | Integrar este volume exige estrutura — método e gente. As parcerias com gestores especialistas, publicadas em Fato Relevante, são parte dessa resposta. |
| Taxa de entrada mais apertada | Em alguns ativos, compramos com cap rate abaixo do hábito do mercado — escolha fundamentada pela irreplicabilidade (Seções 5.1 e 5.5). |
Os fatores de risco completos do Fundo e da Oferta estão indexados na Seção 14.
9.3 O que este documento deliberadamente não contém
Projeção de rentabilidade, de dividendos ou de comportamento da cota, em qualquer formulação, inclusive comparativa, hipotética, em faixa ou em cenário;
Qualquer afirmação, expectativa datada ou probabilidade de inclusão do Fundo em índices — o Fundo se qualifica de forma contínua a critérios públicos, e é só isso que se afirma;
Qualquer afirmação sobre o comportamento futuro dos vendedores dos imóveis que receberam cotas como parte do pagamento sobre o imóvel alienado (Seção 7.4);
Superlativos sobre a TRX ou sobre o Fundo: onde houver adjetivo, procure o número ou a decisão de contraparte que o sustenta.
S E Ç Ã O 1 0
Transparência de conta
10.1 Estrutura financeira do TRXF11
| Indicador | Valor |
|---|---|
| Total investido – Ativo | R$ 9.451.442.089,13 |
| Saldo devedor das securitizações | R$ 2.746.033.158,26 |
| Relação securitizações / ativo | 29,05% |
| Alavancagem líquida¹ | 20,14% |
| Custo médio da dívida indexada ao IPCA (52,63% do saldo) | IPCA + 7,12% |
| Custo médio da dívida indexada ao CDI (47,37% do saldo) | CDI + 1,94% |
| Prazo médio da dívida | 10,26 anos |
| Investimento em ativos com liquidez | R$ 842.748.009,97 |
| Necessidade de caixa para amortizações nos próximos 12 meses | R$ 86.871.685,65 |
| Índice de liquidez corrente² | 9,70x |
| Necessidade de caixa 12 meses / Patrimônio Líquido | 1,43% |
¹ Do saldo devedor das securitizações é subtraído o investimento em ativos com liquidez, dividido pelo ativo total. ² Investimento em ativos com liquidez dividido pela necessidade de caixa para os próximos 12 meses. Fonte: Relatório Gerencial TRXF11, julho de 2026.
O TRXB11, veículo sob gestão TRX no qual o TRXF11 é investidor, apresenta estrutura separada — total de ativos de R$ 746.265.369,90, saldo devedor de securitizações de R$ 227.377.259,06 (30,47% do ativo) e custo médio de IPCA + 5,32% — pois pode captar recursos de forma independente do TRXF11.
10.2 A alavancagem, inteira — dita primeiro, por escolha
O número que respondemos não é apenas o das securitizações: é o número com tudo dentro — financiamentos, seller finance (preço parcelado das aquisições) e obras contratadas.
| O número hoje, com tudo dentro | Valor |
|---|---|
| Financiamentos | R$ 2,7 bilhões |
| Seller finance (preço parcelado) + Obras | R$ 1,2 bilhão |
| Passivo total | R$ 3,9 bilhões |
| Ativo total | R$ 10 bilhões |
| Ativo com liquidez | R$ 0,8 bilhão |
| Alavancagem líquida — (Passivos − Liquidez) / Ativo total | 31,1% |
A política e o mecanismo. Política de convergência para a faixa de 20% a 25% — sem prazo e sem cenário. O mecanismo é o que já fazemos: reciclagem de portfólio, com a conclusão das vendas anunciadas em andamento (outras 5 lojas do GPA, 11 agências da Caixa Econômica, entre outros). O custo do seller finance e das obras é menor do que o de financiamento a mercado, sendo na maioria das vezes indexado apenas à inflação, sem cupom de juro real.
Fonte: Material Publicitário (agosto de 2026); valores arredondados, em base gerencial. A diferença em relação aos indicadores da Seção 10.1 (Relatório Gerencial de julho de 2026) decorre do escopo: a Seção 10.1 considera apenas o saldo devedor das securitizações; o quadro acima soma financiamentos, seller finance e obras. A política de convergência é política de gestão e não constitui projeção, meta com prazo ou promessa de resultado.
10.3 As securitizações, linha a linha
| Emissor | Código | Indexador | Taxa | Vencimento | Valor de emissão |
|---|---|---|---|---|---|
| Riza Securitizadora | 21G0093703 | IPCA | 5,60% | jun/2033 | R$ 100.000.000,00 |
| Bari Securitizadora | 20G0703191 | IPCA | 5,00% | jul/2035 | R$ 99.823.272,45 |
| Bari Securitizadora | 20G0703083 | IPCA | 5,00% | jul/2035 | R$ 207.343.333,83 |
| Bari Securitizadora | 20H0695880 | IPCA | 5,00% | ago/2035 | R$ 156.144.665,03 |
| Opea Securitizadora | 20K0010253 | IPCA | 5,00% | out/2035 | R$ 21.545.305,47 |
| Bari Securitizadora | 26C2283913 | CDI | 1,00% | jun/2036 | R$ 39.168.783,36 |
| Opea Securitizadora | 21K0196620 | IPCA | 5,20% | out/2036 | R$ 30.193.000,00 |
| Bari Securitizadora | 24B1276213 | IPCA | 7,11% | fev/2039 | R$ 64.075.000,00 |
| Emissor | Código | Indexador | Taxa | Vencimento | Valor de emissão |
|---|---|---|---|---|---|
| Bari Securitizadora | 24B1276266 | IPCA | 7,11% | fev/2039 | R$ 49.042.490,42 |
| Bari Securitizadora | 24B1276268 | IPCA | 7,11% | fev/2039 | R$ 82.514.000,00 |
| Bari Securitizadora | 24J2248382 | IPCA | 6,90% | out/2039 | R$ 175.626.000,00 |
| Bari Securitizadora | 24L0003403 | IPCA | 6,80% | dez/2039 | R$ 89.263.892,63 |
| Bari Securitizadora | 26A3074401 | IPCA | 8,09% | jan/2041 | R$ 69.672.240,00 |
| Bari Securitizadora | 26A3075493 | IPCA | 8,10% | jan/2041 | R$ 35.891.760,00 |
| Bari Securitizadora | 25L4153713 | CDI | 1,00% | nov/2045 | R$ 199.905.000,00 |
| Bari Securitizadora | 24L6097789 | IPCA | 8,25% | nov/2045 | R$ 126.122.000,00 |
| Bari Securitizadora | 26D5325830 | CDI | 1,00% | dez/2045 | R$ 31.911.838,44 |
| Bari Securitizadora | 26C0014206 | IPCA | 8,52% | fev/2046 | R$ 257.000.000,00 |
| Bari Securitizadora | 26E4046156 | CDI | 1,00% | set/2046 | R$ 173.309.244,79 |
| Bari Securitizadora | 26F4336406 | CDI | 1,00% | jun/2038 | R$ 130.919.530,28 |
| Bari Securitizadora | 26D7204859 | IPCA | 9,13% | jul/2035 | R$ 112.783.356,11 |
Fonte: Relatório Gerencial TRXF11, julho de 2026. A tabela apresenta os valores de emissão; o saldo devedor consolidado consta da Seção 10.1.
S E Ç Ã O 1 1
Trajetória e método
11.1 Doze emissões antes desta
A 13ª Emissão não é um evento isolado: é a décima terceira etapa de uma trajetória de captação iniciada em 2019, em que cada emissão financiou um ciclo específico de alocação.
| Emissão | Período | Volume | Emissão | Período | Volume |
|---|---|---|---|---|---|
| 1ª | jan/2020 | R$ 189.700.049,00 | 7ª | dez/2022 | R$ 325.260.172,95 |
| 2ª | jul/2020 | R$ 236.233.675,20 | 8ª | ago/2023 | R$ 130.344.791,20 |
| 3ª | set/2020 | R$ 30.381.078,95 | 9ª | nov2023 | R$ 224.103.261,20 |
| 4ª | jan/2021 | R$ 106.593.668,90 | 10ª | abr/2024 | R$ 509.189.002,70 |
| 5ª | set/2021 | R$ 164.336.815,00 | 11ª | jun/2025 | R$ R$ 1.251.751.806,08 |
| 6ª | set/2022 | R$ 160.818.547,50 | 12ª | dez/2025 | R$ 3.003.621.147,94 |
Fonte: Fatos Relevantes TRXF11.
11.2 Cinco anos em disciplina — o método visto no tempo
| Indicador | Valor |
|---|---|
| Aquisições concluídas | 134 imóveis adquiridos |
| Imóveis vendidos (concluídos e em andamento) | 44 |
| Transacionado no período (compra e venda) | +R$ 12 bilhões |
| Área locável hoje | 1,4 milhão de m² |
O funil dos últimos cinco anos: mais de 200 operações analisadas e/ou diligenciadas → mais de 140 operações declinadas → mais de 60 operações concluídas → 134 imóveis adquiridos. A taxa de recusa é o método tornado número — a carteira é desenhada, não acumulada. O pipeline não constitui promessa de aquisição, e nenhum ativo futuro é nomeado.
O que mais a trajetória entregou
Resultado: rentabilidade total de +81,45% desde a listagem (jan/2020), contra +22,37% do IFIX — com volatilidade abaixo da média de fundos comparáveis. Em outubro de 2025, ao completar seis anos da primeira integralização, o resultado total acumulado era de 56,10%, contra 24,00% do IFIX no mesmo período;
Base de investidores: de 191,6 mil cotistas em julho de 2025 para 344,9 mil em julho de 2026 — crescimento de 80% em doze meses e entrada líquida de 127,7 mil investidores apenas em 2026;
Liquidez: volume médio diário negociado de R$ 15,23 milhões em julho de 2026, com meses recentes acima de R$ 20 milhões — patamar que sustenta entradas e saídas relevantes sem impacto desproporcional no preço;
Portfólio: 120 imóveis em 17 estados, com WALE de 13,41 anos, vacância física de 0,5% e 74,25% da receita em contratos atípicos.
11.3 O método por trás da trajetória
O método é o descrito na Seção 2.4 — originação ativa, valuation contra comparáveis, unanimidade em comitê, diligência em três frentes, monitoramento e reciclagem — aplicado sem exceção desde 2019, em ciclos de juros altos e baixos. A venda dos imóveis locados ao GPA (Seção 5) e as reavaliações e reciclagens comunicadas mês a mês nos Relatórios Gerenciais são a evidência corrente de que o ciclo completo — comprar, maturar, vender, realocar — funciona na prática, e não apenas no desenho.
Rentabilidade passada não é garantia de rentabilidade futura. Comparações a índices são apenas referenciais e não representam garantia de retorno.
S E Ç Ã O 1 2
A direção — os próximos cinco anos: quatro políticas declaradas
O que segue são políticas de gestão — critérios que orientam decisões — e não projeções, metas de resultado ou promessas de rentabilidade. Elas descrevem como a Gestora decidirá, não o que o mercado fará. E são auditáveis: as mesmas réguas, no relatório gerencial, todo mês.
| Política | Critério declarado |
|---|---|
| Alavancagem em trajetória | Da posição atual — no escopo amplo do quadro da Seção 10.2 — política de convergência para a faixa de 20% a 25%. Operações-ponte indexados ao CDI visam convergir para operações de securitização de longo prazo indexadas ao IPCA. |
| Prazo longo, com folga | Prazo médio contratual sustentado acima de 7 anos — hoje superior a 10 anos. |
| Concentração limitada — medida na aquisição | Buscamos manter nenhum locatário acima de 15,0% e nenhum setor acima de 25,0% da receita. |
| Reciclagem como rotina | A camada tática segue comprando, maturando e vendendo — com resultado publicado, como Teresina em 2023 e os três imóveis GPA em 2026 (Seção 5.4). |
O futuro que declaramos é o que se pode auditar: as mesmas réguas, no relatório gerencial, todo mês.
Políticas de gestão; não constituem projeção de resultados, rentabilidade, dividendos, patrimônio ou comportamento da cota, e podem ser revistas pela Gestora. O Regulamento prevalece sobre qualquer descrição aqui contida.
S E Ç Ã O 1 3
Portfólio sendo construído
O portfólio que a 13ª Emissão construirá, caso atinja os montantes necessários para aquisição dos imóveis visados para o pipeline, por segmento — algumas transações divulgadas ao mercado.
Logístico
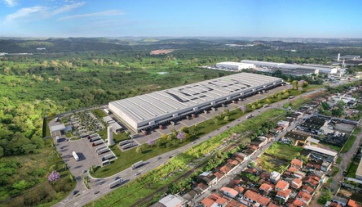
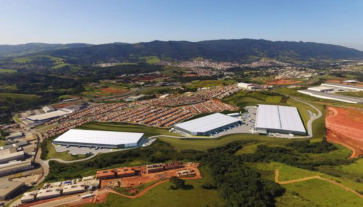
Log Recife II — Jaboatão dos Guararapes/PE K100, K200 e K300 — Guarulhos/SP ABL: 48 mil m² ABL: 237 mil m² Participação: 70%
Shopping Center
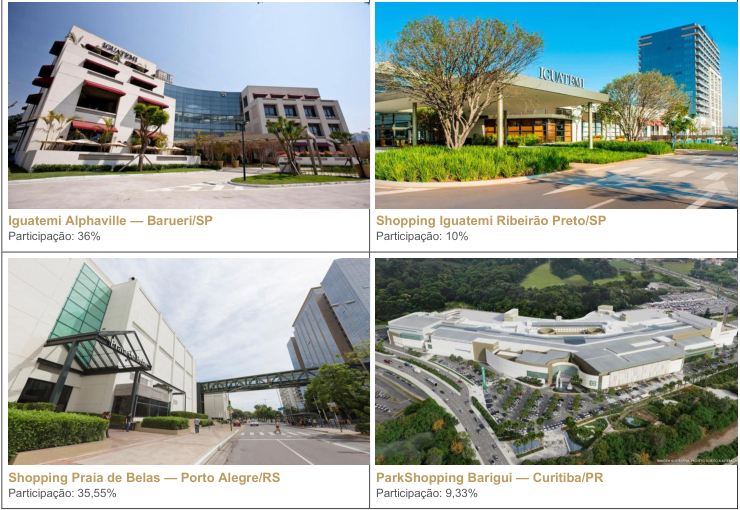
Hotelaria e Educacional
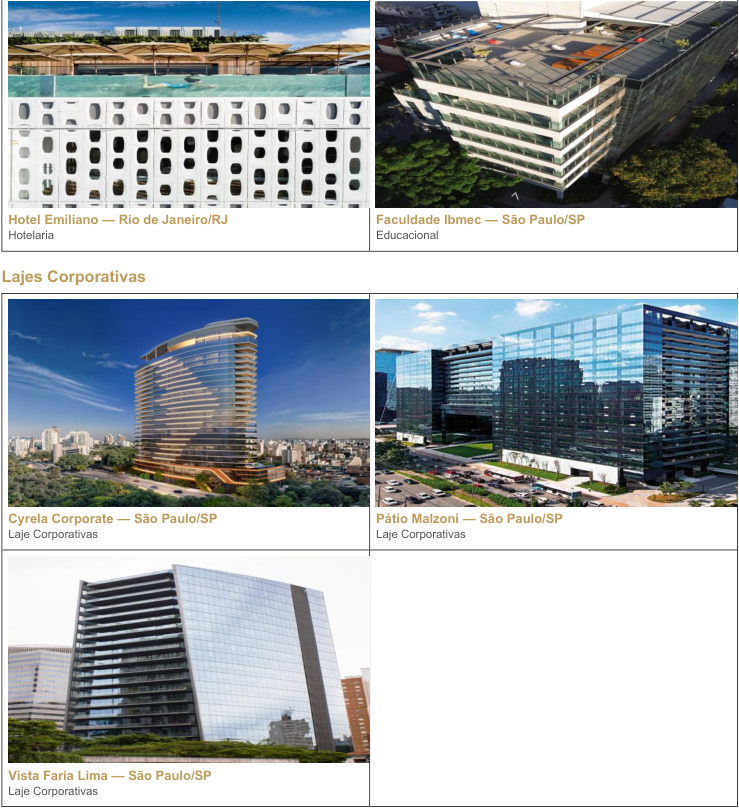
Fonte: Fatos Relevantes divulgados pelo TRXF11; participações e ABLs conforme divulgado ao mercado.
S E Ç Ã O 1 4
Principais perguntas
14.1 Por que o pagamento com compensação de créditos com o vendedor é mais vantajoso? A diluição pode ser prejudicial ao pequeno investidor?
A subscrição de cotas pelos vendedores e a compensação dos créditos como forma de pagamento do preço permite que o fundo realize aquisições sem necessidade de contratar dívida adicional, preservando sua estrutura de capital. Além disso, o vendedor passa a ser cotista do fundo, compartilhando os mesmos interesses dos demais investidores na geração de valor de longo prazo.
A estrutura também amplia a flexibilidade para realizar transações imobiliárias de maior relevância e tem permitido à TRX acessar oportunidades diferenciadas de aquisição. Após operações bem-sucedidas utilizando esse modelo, outros proprietários de imóveis passaram a procurar a gestora para avaliar estruturas semelhantes.
Na prática, trata-se de um mecanismo amplamente utilizado por grandes REITs internacionais, que utilizam seus próprios valores mobiliários como moeda para expandir seus portfólios (Fonte: Nareit, 2023; S&P Global, 2024). No caso do TRXF11, o objetivo é associar o crescimento do fundo à aquisição de ativos imobiliários de alta qualidade, contribuindo para uma carteira mais diversificada e resiliente.
Quanto ao investidor pessoa física, é importante destacar que a diluição, isoladamente, não é suficiente para avaliar os efeitos de uma emissão. O aspecto relevante é a capacidade da operação de contribuir para a geração de renda e para os fundamentos do fundo. Além disso, nas emissões do TRXF11, os cotistas contam com direito de preferência para manutenção de sua participação. Nas ofertas restritas a investidores profissionais, o cotista pessoa física pode exercer seu direito de preferência nas condições previstas na regulamentação e nos documentos da oferta.
14.2 Como a gestão interpreta a pressão vendedora e a cota abaixo do preço da Oferta?
O cenário de juros elevados tem impactado a indústria de fundos imobiliários de forma ampla, influenciando o comportamento do mercado como um todo.
No caso do TRXF11, a gestão acompanha de forma permanente os indicadores operacionais e patrimoniais do fundo. Não houve deterioração dos imóveis, dos contratos de locação ou da capacidade de geração de renda do portfólio.
Os fundamentos permanecem baseados em um portfólio com predominância de contratos atípicos, prazo médio elevado, em grande parte superior a 10 anos, e locatários de primeira linha. Além disso, o fundo registrava inadimplência financeira nula na sua última divulgação gerencial disponível.
A gestão também observa que a liquidez do TRXF11 vem crescendo ao longo do tempo acompanhando o crescimento do patrimônio e da base de investidores do fundo, ampliando a capacidade de negociação das cotas no mercado secundário.
As decisões de alocação do TRXF11 são tomadas em função da duração dos contratos que as sustentam — atípicos, em grande parte entre 10 e 30 anos. Os custos de uma operação relevante aparecem de imediato: integração do ativo, estrutura de capital, fluxo de novas cotas no mercado. Já os contratos que a justificam produzem efeito ao longo de todo o seu prazo.
Há ainda uma segunda camada da carteira em que o horizonte não vem do contrato, e sim do próprio ativo: imóveis de reprodução difícil, com localização irreplicável e padrão construtivo elevado. Dois fatos objetivos descrevem essa dificuldade — o índice de custo de construção acumula +67,7% entre setembro de 2019 e julho de 2026 (INCC, FGVIBRE), e terreno equivalente é cada vez mais escasso, com ciclo de aprovação e obra que leva, em média, de dois a quatro anos. Reproduzir hoje um ativo equivalente custa mais e leva anos. É por isso que essa camada é carregada, e não reciclada, e é nesse horizonte que a gestão a avalia. Por fim, fundo é gerido no prazo dos seus contratos e da irreplicabilidade dos seus ativos — e nenhum dos dois se mede em semanas.
14.3 O que justifica a queda do Valor Patrimonial nos últimos meses?
A redução do Valor Patrimonial observada recentemente decorre principalmente de fatores técnicos e não representa, na visão da gestão, deterioração da qualidade dos ativos que compõem o portfólio.
Fator 1: diferença entre a atualização da dívida e a atualização dos imóveis
Existe uma assimetria na forma de atualização dos ativos e passivos do fundo. As dívidas são atualizadas diariamente por índices como IPCA e CDI. Da mesma forma, ativos financeiros como FIIs e CRIs refletem atualizações e marcações mais frequentes.
Já os imóveis, que representam a maior parcela do patrimônio do TRXF11, são reavaliados por meio de laudos periódicos, conforme a política de avaliação adotada pelo fundo. Atualmente, os valores patrimoniais dos imóveis refletem os laudos elaborados com base em dezembro de 2025.
Assim, enquanto determinados ativos financeiros e passivos são atualizados diariamente, os imóveis permanecem registrados pelos valores da última avaliação até a realização do próximo ciclo anual de laudos, previsto para dezembro de 2026, contemplando também os ativos incorporados ao portfólio ao longo do período.
Fator 2: distribuição obrigatória de ganho de capital
Quando o fundo vende um imóvel com lucro, a regulamentação aplicável exige a distribuição desse resultado aos cotistas. Nessa situação, o valor distribuído deixa de compor o patrimônio líquido do fundo e é transferido aos investidores.
Por esse motivo, parte da redução observada no Valor Patrimonial está associada à distribuição de ganhos de capital já realizados e efetivamente pagos aos cotistas, e não à perda de valor dos ativos imobiliários do portfólio.
S E Ç Ã O 1 5
Disclaimers
15.1 Disclaimers
Este material publicitário (“Material Publicitário”) foi preparado pela TRX GESTORA DE RECURSOS LTDA. (“Gestora "), na qualidade de gestora do TRX REAL ESTATE FUNDO DE INVESTIMENTO IMOBILIÁRIO – RESPONSABILIDADE LIMITADA (“Fundo”), em conjunto com a BTG PACTUAL INVESTIMENT BANKING LTDA, na qualidade de coordenador líder da Oferta (“Coordenador Líder”), exclusivamente para as apresentações realizadas no âmbito da oferta pública de distribuição de cotas da 13ª (décima terceira) emissão do Fundo, nos termos da Resolução da Comissão de Valores Mobiliários (“CVM”) nº 160, de 13 de julho de 2022, conforme alterada (“Resolução CVM 160” e “Oferta”, respectivamente).
O presente Material Publicitário não constitui oferta e/ou recomendação e/ou solicitação para substituição ou compra de quaisquer valores mobiliários. As informações aqui contidas não devem ser utilizadas como base para a decisão de investimento no Fundo. A decisão de investimento dos potenciais investidores no Fundo é de sua exclusiva responsabilidade, de modo que se recomenda aos potenciais investidores que consultem, para considerar a tomada de decisão relativa ao investimento nas cotas do Fundo objeto da Oferta, as informações contidas no regulamento do Fundo (“Regulamento”), bem como seus próprios objetivos de investimento e seus próprios consultores e assessores em matérias legais, regulatórias, tributárias, negociais, de investimentos, financeiras, até a extensão que julgarem necessária para formar seu julgamento para o investimento no Fundo, antes da tomada de decisão de investimento.
Este material trata-se de material publicitário e não se confunde com prospecto da Oferta. O investimento aqui descrito trata-se de investimento de risco.
As informações financeiras gerenciais previstas neste Material Publicitário devem ser consideradas apenas para fins informativos, não podendo ser utilizadas para qualquer outra finalidade ou consideradas como fundamento para o investimento nas cotas objeto da Oferta. As informações dispostas neste Material Publicitário não devem substituir a leitura cuidadosa do Regulamento e dos Fatores de Risco, conforme descritos neste Material Publicitário, no Regulamento e/ou nos demais documentos da Oferta, conforme aplicáveis.
Qualquer informação aqui descrita não implica, por parte do Coordenador Líder e dos prestadores de serviços do Fundo, em qualquer declaração ou garantia com relação às expectativas de rendimentos futuros, à devolução do valor principal investido, ao cumprimento dos termos e condições do Regulamento do Fundo (conforme definido adiante) pela APEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A., atual denominação de BRL TRUST DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. (“ Administradora”) ou Gestora e/ou demais prestadores de serviços e/ou ao julgamento sobre a qualidade da Fundo, das Cotas ou da Oferta.
AS INFORMAÇÕES CONTIDAS NESTE MATERIAL PUBLICITÁRIO ESTÃO EM CONSONÂNCIA COM O REGULAMENTO E O INFORME ANUAL DO FUNDO, MAS NÃO O SUBSTITUI. É RECOMENDADA A LEITURA CUIDADOSA TANTO DESTE MATERIAL PUBLICITÁRIO QUANTO DO REGULAMENTO, COM ESPECIAL ATENÇÃO PARA AS SEÇÕES RELATIVAS AO OBJETIVO, À POLÍTICA DE INVESTIMENTO DO FUNDO E AOS FATORES DE RISCO AOS QUAIS O FUNDO ESTÁ EXPOSTO.
ESTA APRESENTAÇÃO CONTÉM INFORMAÇÕES GERAIS DO FUNDO E FOI PREPARADA EXCLUSIVAMENTE COM A FINALIDADE DE SERVIR COMO SUPORTE ÀS APRESENTAÇÕES PARA OS INVESTIDORES ( ROADSHOW), E NÃO DEVE, EM QUALQUER CIRCUNSTÂNCIA, SER CONSIDERADA UMA RECOMENDAÇÃO DE SUBSCRIÇÃO E INTEGRALIZAÇÃO DAS COTAS, BEM COMO NÃO DEVE SER INTERPRETADA COMO UM CONVITE, UMA SOLICITAÇÃO OU OFERTA PARA COMPRA OU VENDA DE QUAISQUER VALORES MOBILIÁRIOS, RECOMENDAÇÃO DE INVESTIMENTO, SUGESTÃO DE ALOCAÇÃO OU ADOÇÃO DE ESTRATÉGIAS POR PARTE DOS DESTINATÁRIOS.
Este Material Publicitário é exclusivamente baseado nas informações prestadas pela Gestora até 18 de agosto de 2026. Muito embora eventos futuros e outros desdobramentos possam afetar as afirmações, projeções e/ou conclusões apresentadas neste Material Publicitário, o Coordenador Líder não tem ou terá qualquer obrigação de atualizar, revisar, retificar ou revogar este Material Publicitário, no todo ou em parte, em decorrência de qualquer desdobramento posterior ou por qualquer outra razão.
O Coordenador Líder e seus representantes (i) não terão quaisquer responsabilidades relativas a quaisquer perdas ou danos que possam advir como resultado de decisão de investimento, tomada com base nas informações contidas neste
Material Publicitário, (ii) não fazem nenhuma declaração nem dão nenhuma garantia quanto à correção, adequação ou abrangência das informações aqui apresentadas.
Este Material Publicitário apresenta informações resumidas e não é um documento completo, de modo que potenciais investidores devem ler o Regulamento, em especial a seção “Fatores de Risco", antes de decidir investir no Fundo. Qualquer decisão de investimento pelos potenciais investidores deverá basear-se única e exclusivamente nas informações contidas no Regulamento, os quais conterão informações detalhadas a respeito do Fundo, da Oferta, das cotas do Fundo e dos riscos relacionados ao investimento no Fundo.
A divulgação dos termos e condições da Oferta está sujeita aos limites e restrições estabelecidos na Resolução CVM 160 e no Regulamento.
O Regulamento estará disponível nas páginas da rede mundial de computadores (i) do Coordenador Líder da Oferta; (ii) do Fundo; (iii) da Gestora; (iv) da CVM e (v) dos participantes especiais, conforme aplicável. Outros termos e expressões contidos neste Material Publicitário que não tenham sido definidos neste disclaimer terão o significado que lhes for atribuído no Regulamento, conforme o caso.
A Oferta foi registrada por meio do rito de registro automático de distribuição, previsto no artigo 26 da Resolução CVM 160.
ESTA APRESENTAÇÃO NÃO PRETENDE SER A ÚNICA BASE SOBRE A QUAL UMA DECISÃO OU DETERMINAÇÃO COM RELAÇÃO A VIABILIDADE DE QUALQUER OPERAÇÃO AQUI CONTEMPLADA DEVE SER FEITA. A DECISÃO DE INVESTIMENTO DOS POTENCIAIS INVESTIDORES NOS VALORES MOBILIÁRIOS É DE SUA EXCLUSIVA RESPONSABILIDADE.
Qualquer decisão de compra ou venda de títulos e valores mobiliários deverá ser baseada em informações públicas existentes sobre os referidos títulos e, quando apropriado, deve levar em conta o conteúdo dos documentos à disposição, nas entidades governamentais responsáveis por regular o mercado e a emissão dos respectivos títulos. É recomendável a confirmação das informações contempladas nesta Apresentação previamente à conclusão de qualquer negócio.
As informações contidas nesta Apresentação refletem as atuais condições do Fundo e seus respectivos pontos de vista, até esta data. Ainda, as performances passadas do Fundo não devem ser consideradas como indicativas de resultados futuros.
O INVESTIMENTO NAS COTAS ENVOLVE UMA SÉRIE DE RISCOS QUE DEVEM SER OBSERVADOS PELOS POTENCIAIS INVESTIDORES, INCLUINDO FATORES COMO LIQUIDEZ, CRÉDITO, MERCADO, REGULAMENTAÇÃO ESPECÍFICA, ENTRE OUTROS.
A ADMINISTRADORA E A GESTORA NÃO DISPÕEM DE MECANISMOS PARA EVITAR ALTERAÇÕES NO TRATAMENTO TRIBUTÁRIO CONFERIDO AO FUNDO OU AOS SEUS COTISTAS OU PARA GARANTIR O TRATAMENTO TRIBUTÁRIO MAIS BENÉFICO A ESTE. QUALQUER RENTABILIDADE ESPERADA PREVISTA NOS DOCUMENTOS DA OFERTA NÃO REPRESENTARÁ NEM DEVERÁ SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO HIPÓTESE, PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES. O FUNDO DE QUE TRATA A OFERTA NÃO CONTA COM GARANTIA DA ADMINISTRADORA DO FUNDO, DO COORDENADOR LÍDER E DA GESTORA OU DE QUALQUER MECANISMO DE SEGURO OU, AINDA, DO FUNDO GARANTIDOR DE CRÉDITOS – FGC. A PRESENTE OFERTA NÃO CONTARÁ COM CLASSIFICAÇÃO DE RISCO. NÃO SERÁ DEVIDA PELO FUNDO, PELA ADMINISTRADORA E/OU PELA GESTORA QUALQUER INDENIZAÇÃO, MULTA OU PENALIDADE DE QUALQUER NATUREZA, CASO OS COTISTAS NÃO ALCANCEM A REMUNERAÇÃO ESPERADA COM O INVESTIMENTO NO FUNDO OU CASO OS COTISTAS SOFRAM QUALQUER PREJUÍZO RESULTANTE DE SEU INVESTIMENTO NO FUNDO.
O REGISTRO DA OFERTA NÃO IMPLICARÁ, POR PARTE DA CVM, GARANTIA DE VERACIDADE DAS INFORMAÇÕES PRESTADAS, OU JULGAMENTO SOBRE A QUALIDADE DO FUNDO, DE SUA ADMINISTRADORA, DE SUA GESTORA, DE SEU OBJETIVO E DE SUA POLÍTICA DE INVESTIMENTO, DOS VALORES MOBILIÁRIOS E DEMAIS ATIVOS QUE INTEGRARÃO SUA CARTEIRA OU, AINDA, DAS COTAS DO FUNDO A SEREM DISTRIBUÍDAS. A CVM NÃO GARANTE A VERACIDADE DAS INFORMAÇÕES PRESTADAS E, TAMPOUCO, FAZ JULGAMENTO SOBRE A QUALIDADE DAS COTAS DO FUNDO A SEREM DISTRIBUÍDAS.
A OFERTA, COORDENADA PELO COORDENADOR LÍDER, SERÁ REALIZADA EXCLUSIVAMENTE NO BRASIL, DESTINADA AOS ATUAIS COTISTAS E INVESTIDORES PROFISSIONAIS, INCLUINDO, MAS NÃO SE LIMITANDO,
A PESSOAS FÍSICAS, PESSOAS JURÍDICAS, FUNDOS DE INVESTIMENTO, OU QUAISQUER OUTROS VEÍCULOS DE INVESTIMENTO, DOMICILIADOS NO BRASIL OU NO EXTERIOR, RESPEITADAS EVENTUAIS VEDAÇÕES PREVISTAS NA REGULAMENTAÇÃO EM VIGOR, CONFORME PREVISTO NO REGULAMENTO, QUE ACEITEM OS RISCOS INERENTES À POLÍTICA DE INVESTIMENTO DO FUNDO E CUJO PERFIL DO INVESTIDOR E/OU SUA POLÍTICA DE INVESTIMENTO POSSIBILITE O INVESTIMENTO EM FUNDOS IMOBILIÁRIOS.NO ÂMBITO DA OFERTA, NÃO SERÁ ADMITIDA A AQUISIÇÃO DE NOVAS COTAS POR CLUBES DE INVESTIMENTO CONSTITUÍDOS NOS TERMOS DA RESOLUÇÃO CVM Nº 11, DE 18 DE NOVEMBRO DE 2020.
AS INFORMAÇÕES CONTIDAS NESTE MATERIAL PUBLICITÁRIO ESTÃO EM CONSONÂNCIA COM O REGULAMENTO, INFORME ANUAL E OS DEMAIS DOCUMENTOS DO FUNDO, MAS NÃO O SUBSTITUI. É RECOMENDADA A LEITURA CUIDADOSA TANTO DESTE MATERIAL PUBLICITÁRIO QUANTO DO REGULAMENTO, COM ESPECIAL ATENÇÃO PARA AS SEÇÕES RELATIVAS AO OBJETIVO, À POLÍTICA DE INVESTIMENTO DO FUNDO E AOS FATORES DE RISCO AOS QUAIS O FUNDO ESTÁ EXPOSTO.
CONSIDERANDO QUE A OFERTA FOI SUBMETIDA AO RITO DE REGISTRO AUTOMÁTICO DE DISTRIBUIÇÃO, OS DOCUMENTOS RELATIVOS ÀS NOVAS COTAS E À OFERTA NÃO FORAM OBJETO DE REVISÃO PELA CVM, INCLUINDO, SEM LIMITAÇÃO, TODOS OS DOCUMENTOS DA OFERTA.
FOI DISPENSADA DIVULGAÇÃO DE PROSPECTO E DA LÂMINA PARA A REALIZAÇÃO DESTA OFERTA. A OFERTA FOI REGISTRADA SOB RITO AUTOMÁTICO DE DISTRIBUIÇÃO, SEM ANÁLISE PRÉVIA DA CVM, ANBIMA E/OU QUALQUER OUTRA ENTIDADE POR SER DESTINADA EXCLUSIVAMENTE A INVESTIDORES PROFISSIONAIS.
O REGISTRO AUTOMÁTICO DA OFERTA NÃO IMPLICA, POR PARTE DA CVM, ANBIMA E/OU QUALQUER OUTRA ENTIDADE, GARANTIA DE VERACIDADE DAS INFORMAÇÕES PRESTADAS OU EM JULGAMENTO SOBRE A QUALIDADE DO FUNDO OU, AINDA, DAS NOVAS COTAS A SEREM DISTRIBUÍDAS.
O INVESTIMENTO EM COTAS DO FUNDO É UM INVESTIMENTO DE RISCO. LEIA OS DOCUMENTOS DA OFERTA, O INFORME ANUAL E O REGULAMENTO DO FUNDO, ESPECIALMENTE A SEÇÃO "FATORES DE RISCO", “OBJETO” E “POLÍTICA DE INVESTIMENTO”, PARA CIÊNCIA E AVALIAÇÃO DE CERTOS FATORES DE RISCO QUE DEVEM SER CONSIDERADOS COM RELAÇÃO AO FUNDO, À OFERTA E AO INVESTIMENTO NAS COTAS.
MAIORES INFORMAÇÕES SOBRE A OFERTA, DISTRIBUIÇÃO E/OU MODIFICAÇÃO DA OFERTA PODERÃO SER OBTIDAS COM O COORDENADOR LÍDER E/OU COM AS DEMAIS INSTITUIÇÕES PARTICIPANTES DA OFERTA E/OU NA CVM.
O PREÇO DE EMISSÃO DAS COTAS PODERÁ SER SUPERIOR AO VALOR DAS COTAS NEGOCIADO EM MERCADO SECUNDÁRIO NA DATA DE INTEGRALIZAÇÃO. NESSA HIPÓTESE, OS INVESTIDORES QUE ADERIREM À OFERTA ESTARÃO SUJEITOS À DILUIÇÃO PATRIMONIAL IMEDIATA, NA MEDIDA EM QUE O VALOR PAGO POR COTA PODERÁ EXCEDER O VALOR DE MERCADO NO MOMENTO DA INTEGRALIZAÇÃO. OS COTISTAS EXISTENTES QUE OPTAREM POR NÃO PARTICIPAR DA OFERTA TERÃO SUA PARTICIPAÇÃO PERCENTUAL NO PATRIMÔNIO DO FUNDO REDUZIDA PROPORCIONALMENTE À QUANTIDADE DE NOVAS COTAS EMITIDAS, COM CONSEQUENTE ENFRAQUECIMENTO DE SEU PODER DECISÓRIO NAS DELIBERAÇÕES SUBMETIDAS À ASSEMBLEIA GERAL DE COTISTAS. NÃO HÁ GARANTIA DE QUE A ALOCAÇÃO DOS RECURSOS CAPTADOS RESULTARÁ EM VALORIZAÇÃO DO PATRIMÔNIO DO FUNDO EM MONTANTE SUFICIENTE PARA COMPENSAR EVENTUAL EFEITO DILUTIVO.
OS INVESTIDORES QUE TIVEREM ACESSO A ESTA APRESENTAÇÃO NÃO DEVEM CONSIDERAR O CONTEÚDO DA PRESENTE APRESENTAÇÃO COMO ACONSELHAMENTO JURÍDICO, TRIBUTÁRIO, CONTÁBIL OU FINANCEIRO.
AS INFORMAÇÕES APRESENTADAS NESTA APRESENTAÇÃO CONSTITUEM APENAS UM RESUMO DOS TERMOS E CONDIÇÕES DA EMISSÃO, DA OFERTA, DAS COTAS, DO FUNDO, E NÃO TÊM A INTENÇÃO DE CONTER TODAS AS INFORMAÇÕES ACERCA DA EMISSÃO, DA OFERTA, DAS COTAS, DO FUNDO. A LEITURA DESTA APRESENTAÇÃO NÃO SUBSTITUI A LEITURA CUIDADOSA DOS DEMAIS DOCUMENTOS DA OFERTA, COM ESPECIAL ATENÇÃO PARA AS SEÇÕES RELATIVAS AO OBJETIVO, À POLÍTICA DE INVESTIMENTO DO FUNDO E AOS FATORES DE RISCO AOS QUAIS O FUNDO ESTÁ EXPOSTO, INCLUINDO O SUPLEMENTO DAS COTAS, EM QUE AS CARACTERÍSTICAS DA EMISSÃO, DA OFERTA E DAS COTAS SÃO DETALHADAS. QUAISQUER TERMOS E CONDIÇÕES DA EMISSÃO, DA OFERTA E DAS COTAS QUE VENHAM A SER CITADOS
NESTA APRESENTAÇÃO SÃO MERAMENTE INDICATIVOS E NÃO É ASSEGURADO QUE AS INFORMAÇÕES CONSTANTES DESTA APRESENTAÇÃO ESTARÃO FIELMENTE REPRODUZIDAS NO SUPLEMENTO DAS COTAS.
QUALQUER RENTABILIDADE PREVISTA NOS DOCUMENTOS DA OFERTA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES.
LEIA O REGULAMENTO E O INFORME ANUAL DO FUNDO ANTES DE ACEITAR A OFERTA E, EM ESPECIAL, A SEÇÃO DOS FATORES DE RISCO. ESTE FUNDO UTILIZA ESTRATÉGIAS QUE PODEM RESULTAR EM SIGNIFICATIVAS PERDAS PATRIMONIAIS PARA SEUS COTISTAS. AO CONSIDERAR A AQUISIÇÃO DE COTAS, OS POTENCIAIS INVESTIDORES DEVERÃO REALIZAR SUA PRÓPRIA ANÁLISE E AVALIAÇÃO SOBRE O FUNDO. É RECOMENDADA A LEITURA CUIDADOSA DO REGULAMENTO DO FUNDO, COM ESPECIAL ATENÇÃO PARA AS CLÁUSULAS RELATIVAS AO OBJETIVO E POLÍTICA DE INVESTIMENTO DO FUNDO.
S E Ç Ã O 1 6
Avisos legais e fatores de risco
16.1 Avisos legais
Este material foi preparado pela TRX Gestora de Recursos Ltda. ("Gestora"), na qualidade de gestora do TRX Real Estate Fundo de Investimento Imobiliário – Responsabilidade Limitada ("Fundo"), no âmbito da oferta pública de distribuição de cotas da 13ª emissão do Fundo, nos termos da Resolução CVM nº 160, de 13 de julho de 2022, conforme alterada. O presente material não constitui oferta e/ou recomendação e/ou solicitação para subscrição ou compra de quaisquer valores mobiliários. As informações aqui contidas não devem ser utilizadas como base para a decisão de investimento no Fundo, a qual é de exclusiva responsabilidade dos potenciais investidores, recomendando-se a consulta ao Regulamento do Fundo e aos seus próprios consultores e assessores em matérias legais, regulatórias, tributárias, negociais, de investimentos e financeiras.
As informações financeiras gerenciais previstas neste material devem ser consideradas apenas para fins informativos. As informações aqui contidas estão em consonância com o Regulamento, mas não o substituem. É recomendada a leitura cuidadosa tanto deste material quanto do Regulamento, com especial atenção para as seções relativas ao objetivo, à política de investimento do Fundo e aos fatores de risco aos quais o Fundo está exposto.
A ADMINISTRADORA E A GESTORA NÃO DISPÕEM DE MECANISMOS PARA EVITAR ALTERAÇÕES NO TRATAMENTO TRIBUTÁRIO CONFERIDO AO FUNDO OU AOS SEUS COTISTAS. QUALQUER RENTABILIDADE ESPERADA PREVISTA NOS DOCUMENTOS DA OFERTA NÃO REPRESENTARÁ NEM DEVERÁ SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES. O FUNDO NÃO CONTA COM GARANTIA DA ADMINISTRADORA, DO COORDENADOR LÍDER E DA GESTORA OU DE QUALQUER MECANISMO DE SEGURO OU, AINDA, DO FUNDO GARANTIDOR DE CRÉDITOS – FGC. A PRESENTE OFERTA NÃO CONTARÁ COM CLASSIFICAÇÃO DE RISCO.
O REGISTRO DA OFERTA NÃO IMPLICARÁ, POR PARTE DA CVM, GARANTIA DE VERACIDADE DAS INFORMAÇÕES PRESTADAS, OU JULGAMENTO SOBRE A QUALIDADE DO FUNDO, DE SUA ADMINISTRADORA, DE SUA GESTORA, DE SEU OBJETIVO E DE SUA POLÍTICA DE INVESTIMENTO, DOS VALORES MOBILIÁRIOS E DEMAIS ATIVOS QUE INTEGRARÃO SUA CARTEIRA OU, AINDA, DAS COTAS DO FUNDO A SEREM DISTRIBUÍDAS.
Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. As opiniões, estimativas e informações expressas neste material refletem o julgamento da Gestora na data de sua elaboração e estão sujeitas a alterações sem aviso prévio.
15.2 Índice dos fatores de risco
Os fatores de risco aos quais o Fundo e os investidores estão sujeitos encontram-se descritos, na íntegra e em ordem decrescente de relevância, no Material Publicitário da 13ª Emissão e no Informe Anual do Fundo, cuja leitura é indispensável. Em resumo, por escala qualitativa de risco:
| Escala | Categorias de risco |
|---|---|
| Maior | Risco de crédito; riscos de mercado e fatores macroeconômicos; riscos relativos ao setor imobiliário (risco imobiliário, sinistro, desapropriação, restrições do Poder Público, incorporador/construtor, vacância e revisão de contratos, desvalorização, casos fortuitos, despesas extraordinárias, riscos ambientais, aquisição de imóveis, exposição à locação e venda, condições econômicas locais, novos empreendimentos concorrentes, ações renovatórias, seguros, regularidade de área construída e licenças, atraso e não conclusão de obras, administração por terceiros, ativos onerados, direito de superfície, auditoria jurídica e técnica, ocorrências construtivas, ônus e gravames, passivos ambientais, tributário e enfiteuse, regularidade de registros, ações judiciais, aquisições alavancadas); risco de concentração da carteira; risco de potencial conflito de interesses; riscos tributários; riscos relacionados à liquidez; risco da marcação a mercado. |
| Médio | Alterações nas práticas contábeis; alteração da legislação aplicável; risco jurídico; decisões judiciais e administrativas desfavoráveis; riscos institucionais; risco de desempenho passado; alterações do Regulamento. |
| Baixo | Desenquadramento passivo involuntário; disponibilidade de caixa; concentração e pulverização de cotistas; rentabilidade do Fundo; risco operacional; não obrigatoriedade de revisão de projeções; Estudo de Viabilidade; surtos e pandemias; governança; novas emissões e diluição; restrições de negociação; substituição de prestadores; inexistência de ativos-alvo; discricionariedade de investimento; securitização e CRIs; ativos financeiros; aportes adicionais e patrimônio negativo; flutuação de valor dos ativos; propriedade das cotas e não dos ativos; inexistência de garantia de eliminação de riscos; cobrança de ativos; execução de garantias; aquisição de imóveis e empreendimentos; CRIs, LCIs e LHs; pré-pagamento; requisitos de isenção tributária; prazo indeterminado; substituição do Gestor; gestão de outros fundos; riscos relativos à Oferta; e demais riscos. |
A DESCRIÇÃO DOS FATORES DE RISCO ACIMA NÃO PRETENDE SER COMPLETA OU EXAUSTIVA, SERVINDO APENAS COMO EXEMPLO E ALERTA AOS POTENCIAIS INVESTIDORES QUANTO AOS RISCOS A QUE ESTARÃO SUJEITOS OS INVESTIMENTOS NO FUNDO.
15.4 Fatores de Risco
15.4 Fatores de Risco
Em ordem decrescente de relevância, os principais fatores de risco associados à oferta e ao emissor.
Antes de tomar uma decisão de investimento no Fundo, os potenciais Investidores devem, considerando sua própria situação financeira, seus objetivos de investimento e seu perfil de risco, avaliar cuidadosamente todas as informações disponíveis neste documento e no Regulamento, inclusive, mas não se limitando a, aquelas relativas à Política de Investimento, à composição da carteira e aos fatores de risco descritos nesta seção, aos quais o Fundo e os Investidores estão sujeitos.
Tendo em vista a natureza dos investimentos a serem realizados pelo Fundo, os Cotistas devem estar cientes dos riscos a que estarão sujeitos os investimentos e aplicações do Fundo, conforme descritos abaixo, não havendo, garantias, portanto, de que o capital efetivamente integralizado será remunerado conforme expectativa dos Cotistas.
A DESCRIÇÃO DOS FATORES DE RISCO INCLUÍDA ABAIXO E NO REGULAMENTO NÃO PRETENDE SER COMPLETA OU EXAUSTIVA, SERVINDO APENAS COMO EXEMPLO E ALERTA AOS POTENCIAIS INVESTIDORES QUANTO AOS RISCOS A QUE ESTARÃO SUJEITOS OS INVESTIMENTOS NO FUNDO.
Os negócios, situação financeira ou resultados do Fundo podem ser adversa e materialmente afetados por quaisquer desses riscos, sem prejuízo de riscos adicionais que não sejam, atualmente, de conhecimento do Administrador ou que sejam julgados de pequena relevância neste momento .
Não será devida pelo Fundo, Administrador, Gestor ou Coordenador Líder da Oferta qualquer indenização, multa ou penalidade de qualquer natureza, caso os Cotistas não alcancem a rentabilidade esperada com o investimento no Fundo ou caso os Cotistas sofram qualquer prejuízo resultante de seu investimento no Fundo em decorrência de quaisquer dos eventos descritos abaixo.
O Fundo, o Administrador, o Gestor e o Coordenador Líder da Oferta não garantem rentabilidade associada ao investimento no Fundo. A verificação de rentabilidade obtida pelas Cotas de outros fundos de investimento imobiliário no passado ou existentes no mercado à época da realização da Oferta não constitui garantia de rentabilidade aos Cotistas.
A seguir encontram-se descritos os principais riscos inerentes ao Fundo, em ordem decrescente de relevância , os quais não são os únicos aos quais estão sujeitos os investimentos no Fundo e no Brasil em geral. Os negócios, situação financeira ou resultados do Fundo podem ser adversa e materialmente afetados por quaisquer desses riscos, sem prejuízo de riscos adicionais que não sejam atualmente de conhecimento do Administrador ou que sejam julgados de pequena relevância neste momento.
I. Risco de crédito
Consiste no risco de os devedores de direitos creditórios emergentes dos Ativos Imobiliários, locatários de imóveis de propriedade do Fundo e os emissores de Valores Mobiliários e Ativos Financeiros que eventualmente integrem a carteira do Fundo não cumprirem suas obrigações de pagar tanto o principal como os respectivos juros de suas dívidas para com o Fundo. Os títulos públicos e/ou privados de dívida que poderão compor a carteira do Fundo estão sujeitos à capacidade dos seus emissores ou devedores dos lastros que compõem os Ativos de honrar os compromissos de pagamento de juros e principal de suas dívidas. Eventos (incluídos os de natureza pessoal) que afetam as condições financeiras dos emissores e devedores dos títulos, bem como alterações nas condições econômicas, legais e políticas que possam comprometer a sua capacidade de pagamento podem trazer impactos significativos em termos de preços e liquidez desses ativos. Nestas condições, o Administrador poderá enfrentar dificuldade de liquidar ou negociar tais ativos pelo preço e no momento desejado e, consequentemente, o Fundo poderá enfrentar problemas de liquidez. Adicionalmente, a variação negativa dos ativos do Fundo poderá impactar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas. Além disso, mudanças na percepção da qualidade dos créditos dos emissores e dos devedores dos lastros que compõem os Ativos incluindo locatários de imóveis de propriedade do Fundo, mesmo que não fundamentadas, poderão trazer impactos ao Fundo, comprometendo também sua liquidez.
Escala Qualitativa de Risco: Maior
II. Riscos de mercado
Fatores macroeconômicos
O mercado de capitais no Brasil é influenciado, em diferentes graus, pelas condições econômicas e de mercado de outros países, incluindo países de economia emergente. A reação dos investidores aos acontecimentos nesses outros países pode causar um efeito adverso sobre o preço de ativos e valores mobiliários emitidos e negociados no país, reduzindo o interesse dos investidores nesses ativos, entre os quais se incluem as Cotas. No passado, o surgimento de condições econômicas adversas em outros países do mercado emergente resultou, em geral, na saída de investimentos e, consequentemente, na redução de recursos externos investidos no Brasil. Crises financeiras recentes resultaram em um cenário recessivo em escala global, com diversos reflexos que, direta ou indiretamente, afetaram de forma negativa o mercado financeiro e o mercado de capitais brasileiros e a economia do Brasil, tais como: flutuações no mercado financeiro e de capitais, com oscilações nos preços de ativos (inclusive de imóveis), indisponibilidade de crédito, redução de gastos, desaceleração da economia, instabilidade cambial e pressão inflacionária. Qualquer novo acontecimento de natureza similar aos acima mencionados, no exterior ou no Brasil, poderá prejudicar de forma negativa as atividades do Fundo, o patrimônio do Fundo, a rentabilidade dos Cotistas e o valor de negociação das Cotas. Variáveis exógenas tais como a ocorrência, no Brasil ou no exterior, de fatos extraordinários ou situações especiais de mercado ou, ainda, de eventos de natureza política, econômica ou financeira que modifiquem a ordem atual e influenciem de forma relevante o mercado financeiro e/ou de capitais brasileiro, incluindo variações nas taxas de juros, eventos de desvalorização da
moeda e mudanças legislativas relevantes, poderão afetar negativamente os preços dos ativos integrantes da carteira do Fundo e o valor das Cotas, bem como resultar (a) em alongamento do período de amortização de Cotas; e/ou de distribuição dos resultados do Fundo; ou (b) liquidação do Fundo, o que poderá ocasionar a perda, parcial ou total, pelos respectivos Cotistas, do valor de principal de suas aplicações.
Tais impactos podem afetar significativamente a marcação a mercado dos ativos financeiros do Fundo, conforme melhor detalhado no fator de risco “Risco da Marcação a Mercado”.
Não será devido pelo Fundo ou por qualquer pessoa, incluindo as instituições responsáveis pela distribuição das Cotas, os demais Cotistas do Fundo, o Administrador e as Instituições Participantes da Oferta, qualquer multa ou penalidade de qualquer natureza, caso ocorra, por qualquer razão, (a) o alongamento do período de amortização das cotas e/ou de distribuição dos resultados do Fundo; (b) a liquidação do Fundo; ou, ainda, (c) caso os Cotistas sofram qualquer dano, perda ou prejuízo resultante de tais eventos.
Escala Qualitativa de Risco: Maior
Demais riscos macroeconômicos
O Fundo estará sujeito, entre outros, aos riscos adicionais associados à:
demanda flutuante por ativos de base imobiliária;
competitividade do setor imobiliário;
regulamentação do setor imobiliário;
surtos, epidemias, pandemias e eventos similares; e
tributação relacionada ao setor imobiliário.
Escala Qualitativa de Risco: Maior
III. Riscos relativos ao setor imobiliário
O Fundo poderá, a critério do Gestor e conforme seu Regulamento, investir em quaisquer direitos reais sobre bens imóveis, bem como em ações ou cotas de sociedades cujo único propósito se enquadre entre as atividades permitidas aos fundos de investimento imobiliário (SPE’s). Tais ativos estão sujeitos aos seguintes riscos que, se concretizados, afetarão os rendimentos das Cotas:
Risco imobiliário
É a eventual desvalorização do(s) empreendimento(s) ocasionada por, mas não se limitando, a fatores como: (i) fatores macroeconômicos, que afetem toda a economia, sejam esses derivados de eventos no Brasil ou no exterior, (ii) mudanças de zoneamento, legais ou regulatórios que impactem diretamente o local do(s) empreendimento(s), seja possibilitando maior oferta de imóveis (e, consequentemente, depreciando os preços dos alugueis no futuro) ou eventualmente restringindo os possíveis usos do(s) empreendimento(s), limitando sua valorização ou potencial de revenda, (iii) mudanças socioeconômicas que impactem exclusivamente a(s) região(ões) onde o(s) empreendimento(s) se encontre(m), como, por exemplo, o aparecimento de favelas ou locais potencialmente inconvenientes, como boates, bares, entre outros, que resultem em mudanças na vizinhança, piorando a área de influência para uso comercial, (iv) alterações desfavoráveis do trânsito que limitem, dificultem ou impeçam o acesso ao(s) empreendimento(s), (v) restrições de infraestrutura/serviços públicos no futuro, como capacidade elétrica, telecomunicações, transporte público, entre outros, e (vi) a expropriação (desapropriação) do(s) empreendimento(s) em que o pagamento compensatório não reflita o ágio e/ou a apreciação histórica.
Escala Qualitativa de Risco: Maior
Risco de sinistro
No caso de sinistro envolvendo a integridade física dos imóveis objeto de investimento pelo Fundo, direta ou indiretamente, os recursos obtidos pela cobertura do seguro dependerão da capacidade de pagamento da companhia seguradora contratada, nos termos da apólice exigida, bem como as indenizações a serem pagas pelas seguradoras poderão ser insuficientes para a reparação do dano sofrido, observadas as condições gerais das apólices. Na hipótese de os valores pagos pela seguradora não serem suficientes para reparar o dano sofrido, deverá ser convocada assembleia geral de cotistas para que os cotistas deliberem o procedimento a ser adotado, o que pode incluir necessidade de aportes adicionais pelos Cotistas. Há, também, determinados tipos de perdas que não estarão cobertos pelas apólices, tais como, mas não limitados a atos de terrorismo, guerras e/ou revoluções civis. Se qualquer dos eventos não cobertos nos termos dos contratos de seguro vier a ocorrer, o Fundo poderá sofrer perdas relevantes e poderá ser obrigado a incorrer em custos adicionais, os quais poderão afetar o seu desempenho operacional. Ainda, o Fundo poderá ser responsabilizado judicialmente pelo pagamento de indenização a eventuais vítimas do sinistro ocorrido, o que poderá ocasionar efeitos adversos em sua condição financeira e, consequentemente, nos rendimentos a serem distribuídos aos cotistas.
Escala Qualitativa de Risco: Maior
Risco de desapropriação
De acordo com o sistema legal brasileiro, os imóveis integrantes da carteira do Fundo, direta ou indiretamente, poderão ser desapropriados por necessidade, utilidade pública ou interesse social, de forma parcial ou total, nos termos da legislação aplicável. Ocorrendo a desapropriação, não há como garantir que o preço que venha a ser pago pelo Poder Público será justo, equivalente ao valor de mercado, ou que, efetivamente, remunerará os valores investidos de maneira adequada. Dessa forma, caso o(s) imóvel(is) seja(m) desapropriado(s), este fato poderá afetar adversamente e de
maneira relevante as atividades do Fundo, sua situação financeira e resultados. Nessas hipóteses, as atividades do Fundo poderão ser impactadas e, consequentemente, seus resultados.
Escala Qualitativa de Risco: Maior
Risco de Outras Restrições de Utilização do Imóvel pelo Poder Público
Outras restrições aos imóveis também podem ser aplicadas pelo Poder Público, restringindo, assim, a utilização a ser dada aos mesmos, tais como o tombamento do próprio imóvel ou de área de seu entorno, incidência de preempção e ou criação de zonas especiais de preservação cultural, dentre outros, o que pode comprometer a exploração de tais imóveis e, portanto, a rentabilidade ou valor dos títulos detidos pelo Fundo que estejam vinculados a essa exploração, hipótese que poderá afetar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas.
Escala Qualitativa de Risco: Maior
Risco do incorporador/construtor
A empreendedora, construtora ou incorporadora de bens atrelados a investimentos do Fundo podem ter problemas financeiros, societários, operacionais e de performance comercial ou outros relacionados a seus negócios em geral ou a outros empreendimentos integrantes de seu portfólio comercial e de obras. Essas dificuldades podem causar a interrupção e/ou atraso das obras dos projetos relativos aos empreendimentos imobiliários em que o Fundo investe, causando alongamento de prazos e aumento dos custos dos projetos. Não há garantias de pleno cumprimento de prazos, o que pode ocasionar uma diminuição nos resultados do Fundo.
Risco de vacância, de revisão ou rescisão dos contratos de locação ou arrendamento
O Fundo poderá não ter sucesso na prospecção de locatários do(s) empreendimento(s) imobiliário(s) nos quais o Fundo vier a investir direta ou indiretamente, o que poderá reduzir a rentabilidade do Fundo, tendo em vista o eventual recebimento de um montante menor de receitas decorrentes de locação do(s) empreendimento(s). Adicionalmente, os custos a serem despendidos com o pagamento de taxas de condomínio e tributos, dentre outras despesas relacionadas ao(s) empreendimento(s) (os quais são atribuídos aos locatários dos imóveis) assumidos durante a vacância do(s) empreendimento(s) poderão afetar negativamente a rentabilidade do Fundo.
O Fundo poderá ter na sua carteira de investimentos imóveis que sejam alugados e cujos rendimentos decorrentes dos referidos aluguéis seja a fonte de remuneração dos cotistas/acionistas dos veículos investidos pelo Fundo. Referidos contratos de locação poderão ser rescindidos ou revisados, o que poderá comprometer total ou parcialmente os rendimentos que são distribuídos aos cotistas/acionistas dos veículos investidos pelo Fundo e, consequentemente, ao Fundo e aos seus Cotistas.
Escala Qualitativa de Risco: Maior
Risco de desvalorização dos imóveis
Um fator que deve ser preponderantemente levado em consideração é o potencial econômico, inclusive a médio e longo prazo, das regiões onde estarão localizados os imóveis objeto de investimento pelo Fundo. A análise do potencial econômico da região deve observar não somente o potencial econômico corrente, como também deve considerar a evolução deste potencial econômico da região no futuro, tendo em vista a possibilidade de eventual decadência econômica da região, com impacto direto sobre o valor do imóvel investido pelo Fundo. É possível que a análise do Fundo não reflita a realidade observada quanto ao potencial econômico da região em que os Ativos estarão localizados, o que pode afetar negativamente os resultados do Fundo e o valor de suas Cotas.
Escala Qualitativa de Risco: Maior
Riscos relacionados à ocorrência de casos fortuitos e eventos de força maior
Os rendimentos do Fundo decorrentes da exploração de imóveis estão sujeitos ao risco de eventuais prejuízos decorrentes de casos fortuitos e eventos de força maior, os quais consistem em acontecimentos inevitáveis e involuntários relacionados aos imóveis, que não poderiam ser previstos, nos termos da legislação aplicável. Portanto, os resultados do Fundo estão sujeitos a situações atípicas, que poderão gerar perdas ao Fundo e aos Cotistas.
Escala Qualitativa de Risco: Maior
Riscos de despesas extraordinárias
O Fundo, na qualidade de proprietário dos Ativos Imobiliários, estará eventualmente sujeito aos pagamentos de despesas extraordinárias, tais como rateios de obras e reformas, pintura, mobília, conservação, instalação de equipamentos de segurança, indenizações trabalhistas, bem como quaisquer outras despesas que não sejam rotineiras ou possam ser previstas com determinada antecedência na manutenção dos imóveis e dos condomínios em que se situam. O pagamento de tais despesas ensejaria uma redução na rentabilidade das Cotas.
Não obstante, o Fundo estará sujeito a despesas e custos decorrentes de ações e procedimentos judiciais e/ou extrajudiciais necessários para a cobrança de aluguéis inadimplidos, ações judiciais (despejo, renovatória, revisional, entre outras), bem como quaisquer outras despesas inadimplidas pelos locatários dos imóveis, tais como tributos, despesas condominiais, além de custos para reforma ou recuperação de imóveis inaptos para locação após despejo ou saída amigável do inquilino, de forma o pagamento de tais despesas ensejaria em uma redução na rentabilidade das Cotas ou na obrigação do Cotistas de aportar recursos no Fundo para arcar com tais despesas.
Escala Qualitativa de Risco: Maior
Riscos ambientais
Os imóveis que poderão ser adquiridos pelo Fundo estão sujeitos a riscos inerentes a: (i) legislação, regulamentação e demais questões ligadas ao meio ambiente, tais como falta de licenciamento ambiental e/ou autorização ambiental para operação de suas atividades e outras atividades correlatas (como, por exemplo, estação de tratamento de efluentes, antenas de telecomunicações, geração de energia, entre outras), uso de recursos hídricos por meio de poços artesianos saneamento, manuseio de produtos químicos controlados (emitidas pelas Polícia Civil, Polícia Federal e Exército), supressão de vegetação e descarte de resíduos sólidos; (ii) passivos ambientais decorrentes de contaminação de solo e águas subterrâneas, bem como eventuais responsabilidades administrativas, civis e penais daí advindas, com possíveis riscos à imagem do Fundo e dos Ativos Imobiliários que compõem o portfólio do Fundo; (iii) ocorrência de problemas ambientais, anteriores ou supervenientes à aquisição dos Ativos Imobiliários que pode acarretar a perda de valor dos imóveis e/ou a imposição de penalidades administrativas, civis e penais ao Fundo; e (iv) consequências indiretas da regulamentação ou de tendências de negócios, incluindo a submissão a restrições legislativas relativas a questões urbanísticas, tais como metragem de terrenos e construções, restrições a metragem e detalhes da área construída, e suas eventuais consequências. A ocorrência destes eventos pode afetar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas.
Na hipótese de violação ou não cumprimento de tais leis, regulamentos, registros, licenças, outorgas e autorizações, empresas e, eventualmente, o Fundo ou os locatários podem sofrer sanções administrativas, tais como multas, indenizações, interdições e/ou embargos totais ou parciais de atividades, cancelamento de licenças e revogação de autorizações, sem prejuízo da responsabilidade civil e das sanções criminais (inclusive de seus administradores), afetando negativamente o patrimônio do Fundo, a rentabilidade, sua reputação e o valor de negociação das Cotas. A operação de atividades potencialmente poluidoras sem a devida licença ambiental é considerada infração administrativa e crime ambiental, sujeitos às penalidades cabíveis, independentemente da obrigação de reparação de eventuais danos ambientais. As sanções administrativas aplicáveis na legislação federal incluem a suspensão imediata de atividades e multas que podem chegar a R$ 50.000.000,00 (cinquenta milhões de reais), nos termos do artigo 75 da Lei nº 9.605, de 12 de fevereiro de 1998. Ademais, o passivo identificado na propriedade (i.e. contaminação) é propter rem, de modo que o proprietário ou futuro adquirente assume a responsabilidade civil pela reparação dos danos identificados.
Adicionalmente, as agências governamentais ou outras autoridades podem também editar novas regras mais rigorosas ou buscar interpretações mais restritivas das leis e regulamentos existentes, que podem obrigar os locatários ou proprietários de imóveis a gastar recursos adicionais na adequação ambiental, inclusive na obtenção de licenças ambientais para instalações e equipamentos de que não necessitavam anteriormente. As agências governamentais ou outras autoridades podem, ainda, atrasar de maneira significativa a emissão ou renovação das licenças e autorizações necessárias para o desenvolvimento dos negócios dos proprietários e dos locatários, gerando, consequentemente, efeitos adversos nos negócios do Fundo. Qualquer dos eventos acima poderá fazer com que os locatários tenham dificuldade em honrar com os aluguéis dos imóveis. Ainda, em função de exigências dos órgãos competentes, pode haver a necessidade de se providenciar reformas ou alterações em tais imóveis cujo custo poderá ser imputado ao Fundo. A ocorrência dos eventos acima pode afetar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas.
Escala Qualitativa de Risco: Maior
Risco relacionado à aquisição de imóveis
O Fundo poderá deter imóveis ou direitos relativos a imóveis, assim como participação majoritária ou minoritária em sociedades imobiliárias. Os investimentos no mercado imobiliário podem ser ilíquidos, dificultando a compra e a venda de propriedades imobiliárias e impactando adversamente o preço dos imóveis. Ademais, aquisições podem expor o adquirente a passivos e contingências incorridos anteriormente à aquisição do imóvel, ainda que em dação em pagamento. Podem existir também questionamentos sobre a titularidade do terreno em que os imóveis adquiridos estão localizados ou mesmo sobre a titularidade dos imóveis em si, problemas estes não cobertos por seguro no Brasil. O processo de análise (due diligence) realizado pelo Fundo nos imóveis, bem como quaisquer garantias contratuais ou indenizações que o Fundo possa vir a receber dos alienantes, podem não ser suficientes para precavê-lo, protegê-lo ou compensá-lo por eventuais contingências que surjam após a efetiva aquisição do respectivo imóvel. Por esta razão, considerando esta limitação do escopo da diligência, pode haver débitos dos antecessores na propriedade do imóvel que podem recair sobre o próprio imóvel, ou ainda pendências de regularidade do imóvel que não tenham sido identificados ou sanados, o que poderia (a) acarretar ônus ao Fundo, na qualidade de proprietário ou titular dos direitos aquisitivos do imóvel; (b) implicar em eventuais restrições ou vedações de utilização e exploração do imóvel pelo Fundo; ou (c) desencadear discussões quanto à legitimidade da aquisição do imóvel pelo Fundo, incluindo a possibilidade de caracterização de fraude contra credores e/ou fraude à execução, sendo que estas três hipóteses poderiam afetar os resultados auferidos pelo Fundo e, consequentemente, os rendimentos dos Cotistas e o valor das Cotas.
Escala Qualitativa de Risco: Maior
Risco de exposição associados à locação e venda de imóveis
A atuação do Fundo em atividades do mercado imobiliário pode influenciar a oferta e procura de bens imóveis em certas regiões, a demanda por locações dos imóveis e o grau de interesse de locatários e potenciais compradores dos Ativos Imobiliários do Fundo, fazendo com que eventuais expectativas de rentabilidade do Fundo sejam frustradas. Nesse caso, eventuais retornos esperados pelo Fundo e fontes de receitas podem tornar-se menos lucrativas, tendo o valor dos aluguéis uma redução significativamente diferente da esperada. A falta de liquidez no mercado imobiliário pode, também, prejudicar eventual necessidade do Fundo de alienação dos Ativos Imobiliários que integram o seu patrimônio.
Além disso, os bens imóveis podem ser afetados pelas condições do mercado imobiliário local ou regional, tais como o excesso de oferta de espaço para imóveis residenciais, escritórios, shopping centers, galpões e centros de distribuição
em certa região, e suas margens de lucros podem ser afetadas (i) em função de tributos e tarifas públicas; e (ii) da interrupção ou prestação irregular dos serviços públicos, em especial o fornecimento de água e energia elétrica. Nestes casos, o Fundo poderá sofrer um efeito adverso na sua condição financeira e as Cotas poderão ter sua rentabilidade reduzida.
Escala Qualitativa de Risco: Maior
Risco de adversidade nas condições econômicas nos locais onde estão localizados os imóveis
Condições econômicas adversas em determinadas regiões podem reduzir os níveis de locação ou venda de bens imóveis, assim como restringir a possibilidade de aumento desses valores. Se os Ativos Imobiliários objeto da carteira do Fundo não gerarem a receita esperada pelo Administrador, a rentabilidade das Cotas poderá ser prejudicada.
Adicionalmente, o valor de mercado dos Ativos Imobiliários objeto da carteira do Fundo está sujeito a variações em função das condições econômicas ou de mercado, de modo que uma alteração nessas condições pode causar uma diminuição significativa nos seus valores. Uma queda significativa no valor de mercado dos Ativos Imobiliários objeto da carteira do Fundo poderá impactar de forma negativa a situação financeira do Fundo, bem como a remuneração das Cotas.
Escala Qualitativa de Risco: Maior
Risco de lançamento de novos empreendimentos imobiliários comerciais próximos aos imóveis cuja exploração está vinculada a títulos investidos pelo Fundo
O lançamento de novos empreendimentos imobiliários comerciais em áreas próximas às que se situam os imóveis nos quais o Fundo investe poderá impactar a capacidade do Fundo alienar, locar ou de renovar a locação de espaços dos imóveis em condições favoráveis, reduzindo a demanda pelos Ativos, o que poderá gerar uma redução na receita do Fundo e na rentabilidade das Cotas.
Escala Qualitativa de Risco: Maior
Risco de sujeição dos imóveis a condições específicas que podem afetar a rentabilidade do mercado imobiliário
Alguns contratos de locação comercial são regidos pela Lei de Locação, que garante determinados direitos ao locatário, a exemplo da ação renovatória, sendo que para a proposição desta ação é necessário que (i) o contrato seja escrito e com prazo determinado de vigência igual ou superior a cinco anos (ou os contratos de locação anteriores tenham sido de vigência ininterrupta e, em conjunto, resultem em um prazo igual ou superior a cinco anos), (ii) o locatário esteja explorando seu comércio, no mesmo ramo, pelo prazo mínimo e ininterrupto de três anos, (iii) o aluguel seja proposto de acordo com o valor de mercado, e (iv) a ação seja proposta com antecedência de um ano, no máximo, até seis meses, no mínimo, do término do prazo do contrato de locação em vigor.
Nesse sentido, as ações renovatórias apresentam dois riscos principais que, caso materializados, podem afetar adversamente a condução de negócios no mercado imobiliário pelo Fundo: (i) caso o proprietário decida desocupar o espaço ocupado por determinado locatário visando renová-lo, o locatário pode, por meio da propositura de ação renovatória, conseguir permanecer no imóvel; e (ii) na ação renovatória, as partes podem pedir a revisão do valor do contrato de locação, ficando a critério do Poder Judiciário a definição do valor final do contrato. Dessa forma, o Fundo está sujeito à interpretação e decisão do Poder Judiciário e eventualmente ao recebimento de um valor menor pelo aluguel dos locatários dos imóveis, o que pode diminuir os rendimentos distribuídos aos Cotistas.
Escala Qualitativa de Risco: Maior
Risco de não contratação de seguro patrimonial e de responsabilidade civil
Em caso de não contratação de seguro pelos locatários dos Imóveis integrantes da carteira do Fundo, não haverá pagamento de indenização em caso de ocorrência de sinistros por seguradora, podendo o Fundo ser obrigado a cobrir eventuais danos inerentes às atividades realizadas em tais imóveis, por força de decisões judiciais. Nessa hipótese, o Fundo, a sua rentabilidade e o valor de negociação de suas Cotas poderão ser adversamente afetados.
Escala Qualitativa de Risco: Maior
Riscos relacionados à regularidade de área construída e renovação de licenças necessárias
A existência de área construída edificada sem a autorização prévia da Prefeitura Municipal competente, ou em desacordo com o projeto aprovado, poderá acarretar riscos e passivos para os imóveis e para o Fundo, caso referida área não seja passível de regularização e venha a sofrer fiscalização pelos órgãos responsáveis. Dentre tais riscos, destacam-se: (i) a aplicação de multas pela administração pública; (ii) a impossibilidade da averbação da construção; (iii) a negativa de expedição da licença de funcionamento; (iv) a recusa da contratação ou renovação de seguro patrimonial; e (v) a interdição dos imóveis, podendo ainda, culminar na obrigação do Fundo de demolir as áreas não regularizadas, o que poderá afetar adversamente as atividades e os resultados operacionais dos imóveis e, consequentemente, o patrimônio, a rentabilidade do Fundo e o valor de negociação das Cotas.
Ademais, a não obtenção ou não renovação de tais licenças, a exemplo do Auto de Vistoria do Corpo de Bombeiros (AVCB), pode resultar na aplicação de penalidades que variam, a depender do tipo de irregularidade e tempo para sua regularização, de advertências e multas até o fechamento dos respectivos imóveis.
A certidão negativa de débitos do INSS e ISS relativos a obras nos imóveis é necessária para a averbação na matrícula dos imóveis das obras neles desenvolvidas. Desta forma, caso haja débitos do INSS relativo à obra desempenhada nos imóveis, o Fundo, ainda que tal obrigação tenha sido contratualmente assumida pelas locatárias, poderá vir a ser responsabilizado e arcar com tais débitos, o que poderá gerar prejuízo ao Fundo e, consequentemente, aos Cotistas, bem como a obrigação de aportar recursos no Fundo para arcar com tais débitos.
Nessas hipóteses, o Fundo, a sua rentabilidade e o valor de negociação de suas Cotas poderão ser adversamente afetados.
Escala Qualitativa de Risco: Maior
Risco de Atrasos e/ou não Conclusão das Obras de Empreendimentos Imobiliários
Em ocorrendo atraso na conclusão ou a não conclusão das obras de empreendimentos imobiliários, seja por fatores climáticos ou quaisquer outros que possam afetar direta ou indiretamente os prazos estabelecidos, poderá ser afetado o prazo estimado para início do recebimento dos valores de locação, parcelas do preço ou repasses de financiamento e consequente rentabilidade de títulos em que o Fundo investiu, bem como os Cotistas poderão ainda ter que aportar recursos adicionais nos referidos empreendimentos imobiliários para que os mesmos sejam concluídos. O construtor dos referidos empreendimentos imobiliários pode enfrentar problemas financeiros, administrativos, operacionais ou outros que causem a interrupção e/ou atraso das obras e dos projetos relativos à construção dos referidos empreendimentos imobiliários. Tais hipóteses poderão provocar prejuízos ao Fundo e, consequentemente aos Cotistas.
Escala Qualitativa de Risco: Maior
Risco da administração dos Ativos Imobiliários por terceiros
Considerando que o objetivo do Fundo consiste na exploração, preponderantemente, por locação de Ativos Imobiliários, e que a administração de tais empreendimentos poderá ser realizada por empresas especializadas, sem interferência direta do Fundo, tal fato pode representar um fator de limitação ao Fundo para implementar as políticas de administração dos Ativos Imobiliários que o Gestor considere adequadas.
Escala Qualitativa de Risco: Maior
Risco relacionado à possibilidade de o Fundo adquirir Ativos Imobiliários onerados
Considerando que o Fundo poderá adquirir Ativos Imobiliários gravados com ônus reais ou outro tipo de gravames, o investimento em Ativos Imobiliários onerados inclui uma série de riscos, dentre estes, o risco de inadimplemento e consequente execução das garantias outorgadas no âmbito da respectiva operação. Em um eventual processo de execução das garantias, poderá haver a necessidade de contratação de consultores, dentre outros custos, que deverão ser suportados pelo Fundo. Caso a garantia constituída sobre um Ativo Imobiliário venha a ser executada, o Fundo poderá perder a propriedade do ativo, o que resultará em perdas ao Fundo e aos Cotistas. A propriedade remanescente (sem abranger os direitos reais de superfície que são detidos pelo Fundo) dos Imóveis Sendas / CBD estão, na presente data, alienados fiduciariamente em favor dos CRI Bari, de modo que em caso de execução da tal garantia, o patrimônio e rentabilidade das cotas do Fundo pode ser afetada.
Escala Qualitativa de Risco: Maior
Riscos Relacionados ao Direito de Superfície
O Fundo detém o direito real de superfície sobre a maior parte dos imóveis integrantes do seu portfólio, sendo a propriedade remanescente de titularidade das SPEs, sociedades detidas pelo Fundo, tendo sido previsto que em caso de rescisão do contrato de locação, o direito de superfície do Fundo também será antecipadamente vencido, consolidandose a propriedade plena nas SPEs, o que poderá ensejar um custo adicional de registros e transmissão, que poderá impactar na distribuição de resultados aos Cotistas. O direito de superfície não é um direito real tão conhecido ou popular, de modo que o seu registro perante os registros de imóveis competentes pode apresentar mais dificuldade, morosidade ou exigências do que outros tipos de direito real. A base de cálculo de imposto de transmissão da cobrança do direito de superfície também é de determinação mais difícil, pois muitas vezes não prevista disposição específica nas legislações municipais, de modo que pode ser necessário o questionamento administrativo ou judicial das referidas bases de cálculo, o que pode gerar maior demora no registro dos referidos direitos em nome do Fundo perante os registros de imóveis competentes.
Escala Qualitativa de Risco: Maior
Riscos Relativos à Realização de Auditoria Jurídica e Técnica
A auditoria jurídica dos Ativos Imobiliários pode não ser capaz de avaliar todos os riscos passíveis de materialização futura, algumas certidões podem estar desatualizadas no momento da efetiva aquisição dos imóveis pelo Fundo, bem como, novos gravames podem surgir entre a data da auditoria e o registro da competente escritura perante o registro de imóveis, os quais podem acarretar prejuízo ao Fundo e aos cotistas.
Escala Qualitativa de Risco: Maior
A - Risco das Ocorrências Construtivas
Os Imóveis detidos pelo Fundo podem apresentar pendências de regularização da área construída, sendo tais pendências, principalmente, a ausência de averbação na matrícula dos imóveis das construções existentes, ausência de AVCB e Habite-se ou divergências entre as áreas construídas constantes no cadastro municipal da prefeitura local e do
AVCB e Habite-se.
Os Contratos de Locação dos Imóveis preveem a obrigação de as locatárias realizarem diversas benfeitorias necessárias e reparos nos imóveis, bem como a regularização da averbação de determinadas construções junto à matrícula do Imóvel e obtenção de AVCB e Habite-se, sendo certo que não foi retida nenhuma parcela do preço ou obtida nenhuma garantia quanto a realização de tais benfeitorias, reparos e regularizações, de modo que, caso as locatárias não realizem tais obras ou regularizem tais documentos, o imóvel poderá ter uma desvalorização, os imóveis poderão vir a ser embargados em razão da ausência de Habite-se ou AVCB, impossibilitando as operações desempenhadas pelas locatárias nos
imóveis, sendo que mesmo que tais obrigações tenham sido contratualmente atribuídas às locatárias, nessas hipóteses, o Fundo poderá vir a ter que desembolsar recursos para regularizar tais imóveis, bem como as locatárias poderão questionar ou suspender o pagamento dos alugueis caso os imóveis sofram alguma restrição em razão da ausência de AVCB ou Habite-se, mesmo tendo contratualmente assumido a obrigação de continuar o pagamento dos alugueis nestas hipóteses, o que poderá ocasionar prejuízo aos Cotistas e afetar a rentabilidade do Fundo.
O Fundo pode adquirir imóveis que encontrem-se tombado, de forma incide sobre tal imóvel restrições construtivas, o que poderá reduzir o interesse de futuros locatários no mencionado imóvel. Além disso, caso sejam realizadas alterações no imóvel sem autorização prévia do órgão público competente, o Fundo poderá vir a ser penalizado, o que ocasionará prejuízo aos Cotistas, sem prejuízo de responsabilizar o inquilino do imóvel, caso tais alterações sem autorização prévia sejam por este realizadas.
Escala Qualitativa de Risco: Maior
B – Ônus e Gravames
Entre a data de aquisição dos imóveis pelo Fundo e o registro da propriedade em seu nome é possível que ocorra averbação de ônus ou gravames sobre os imóveis, tais como, mas não se limitando, a indisponibilidade de bens e penhoras em nome do proprietário vendedor, o que poderá impedir ou dificultar o registro da propriedade em nome do Fundo. A vendedor pode ter dificuldades ou demorar para baixar os referidos ônus, o que pode ocasionar dificuldades ou demoras quando do registro da propriedade em nome do Fundo, sua livre disposição dos referidos bens e o valor dos referidos bens, podendo gerar até a perda da propriedade e consequente impacto na expectativa de rentabilidade do investidor.
O Fundo poderá constituir ônus reais sobre os Imóveis integrantes do patrimônio de sua classe de cotas, de acordo com a política de investimento do Fundo prevista no Regulamento, para garantir as obrigações assumidas pela classe de cotas do Fundo, nos termos do artigo 32, inciso V do Anexo III da Resolução CVM 175. Da mesma forma, o Fundo poderá utilizar seus Ativos na prestação de fiança, aval, aceite ou qualquer outra forma de retenção de risco, nos termos do artigo 86 da Resolução CVM 175. Nesta ocasião, o rendimento do Fundo poderá ser prejudicado e o valor das Cotas poderão ser afetadas adversamente.
Escala Qualitativa de Risco: Maior
C - Ambiental
Os imóveis adquiridos pelos Fundo podem conter alguns passivos ambientais anteriores à sua aquisição, tais como termos de ajustamento de conduta, condicionantes para obtenção de licenças e alvarás, obrigações de remediação ou recomposição ambiental, cuja responsabilidade de acompanhamento e cumprimento são do vendedor e/ou locatário. Assim, não observância de referidas restrições, condicionantes ou obrigações pelas referidas pessoas podem ocasionar restrições de utilização sobre os imóveis, embargos. Algumas certidões ambientais são bastante demoradas e sua obtenção pode não ter sido viável por ocasião da aquisição dos Imóveis pelo Fundo. Além disso, juntamente com a atividade de varejo desenvolvida pelas locatárias do Fundo, alguns dos Imóveis que compõe a carteira de ativos do Fundo, em determinados imóveis há o funcionamento de postos de gasolina, que são atividades potencialmente poluidoras, com risco de contaminação de solo, caso não observada toda regulamentação vigente, sendo que referida atividade e observância das normas e até mesmo realização de remediação de eventual passivo ambiental é de responsabilidade das locatárias. Assim, caso haja qualquer contaminação, dano ou passivo ambiental e não sejam tomadas as medidas necessárias pelas locatárias, o Fundo poderá vir a assumir a responsabilidade pela remediação e regularização ambiental de tais imóveis, bem como sofrer eventuais multas e penalidades em razão da contaminação ocorrida em seus imóveis, sem prejuízo de regresso contra as locatárias, desta forma o valor dos Imóveis poderá ser afetado, o Fundo poderá vir a necessitar de aporte de capital pelos Cotistas para arcar com as responsabilidades ambientais assumidas, o que poderá impactar negativamente na expectativa de rentabilidade do investidor.
Escala Qualitativa de Risco: Maior
D - Tributário e Enfiteuse
Os Imóveis adquiridos pelo Fundo podem possuir certidão positiva com efeito de negativa de tributos imobiliários, o que pode indicar que possuam débitos com exigibilidade suspensa ou débitos a vencer, cujo pagamento é de responsabilidade das locatárias e poderá recair sobre os imóveis em caso de não pagamento, visto ser uma dívida propter rem, de forma o pagamento de tais dívidas ensejaria em uma redução na rentabilidade das Cotas ou na obrigação do Cotistas de aportar recursos no Fundo para arcar com tais despesas. Os Imóveis adquiridos pelo Fundo podem possuir aforamento à União, o que implica o pagamento de taxa de foro e quando da sua transferência, pagamento de laudêmio e necessidade de comunicação prévia à União, para obtenção da certidão autorização de transferência, o que gerar maior custo e demora na negociação do referido imóvel. Além disso, há inconsistências entre as áreas construídas previstas nos cadastros municipais, nas matrículas dos imóveis e nos habite-se, de forma que, caso o cadastro municipal esteja desatualizado e prevendo área a menor, a prefeitura municipal pode vir a cobrar a diferença do Imposto Predial e Territorial Urbano - IPTU dos últimos 5 (cinco) anos, o que, ainda que tal risco tenha sido contratualmente assumido pelas locatárias, poderá gerar prejuízo ao Fundo e, consequentemente, aos Cotistas, bem como a obrigação de aportar recursos no Fundo para arcar com tais débitos.
Escala Qualitativa de Risco: Maior
E - Riscos relacionados à regularidade dos registros
O Fundo leva um tempo entre adquirir os direitos sobre os imóveis e possuir o registro dos seus direitos inscritos na respectiva matrícula. Enquanto tais imóveis não forem regularizados, existe o risco de ônus de terceiros recaírem sobre
eles, o que pode afetar as atividades do Fundo e consequente impacto na expectativa de rentabilidade do investidor, bem como podendo acarretar a perda do imóvel por parte do Fundo, ainda que as locatárias tenham se obrigado a indenizar o Fundo pela evicção de direito. Na presente data, parte dos Imóveis ainda se encontram pendentes de registro perante os cartórios de registros de imóveis competente, as quais podem sofrer exigências que impeçam ou dificultem o exercício da propriedade plena pelo Fundo, bem como a efetiva transferência da propriedade ao Fundo, o que poderá ocasionar na perda da posse e da propriedade do Fundo sobre tais imóveis e consequente impacto na expectativa de rentabilidade do Investidor, ainda que as locatárias tenham se obrigado a indenizar o Fundo pela evicção de direito.
Escala Qualitativa de Risco: Maior
F - Riscos relacionados a Ações Judiciais
O Fundo pode adquirir imóveis sobre os quais penda alguma discussão judicial, tais como discussão de limites e confrontações, direitos sobre a posse ou propriedade, usucapião, dentre outras. Não há garantia de que o Fundo venha a obter resultados favoráveis ou que eventuais processos judiciais ou administrativos propostos contra o Fundo venham a ser julgados improcedentes, ou, ainda, que ele tenha reservas suficientes para arcar com os custos envolvidos ou com possíveis condenações pecuniárias. Caso tais reservas não sejam suficientes, é possível que um aporte adicional de recursos seja requerido mediante a subscrição e integralização de novas Cotas pelos Cotistas, que deverão arcar com eventuais perdas.
Escala Qualitativa de Risco: Maior
G - Riscos relacionados às Aquisições dos Imóveis
Alguns Imóveis foram adquiridos de forma alavancada mediante securitização das locações assumidas pelo Fundo em razão da aquisição dos imóveis. Tal aquisição tem o caráter de “operação estruturada”. Desta forma e pelas características inerentes a este conceito, a arquitetura do modelo financeiro, econômico e jurídico considera um conjunto de rigores e obrigações de parte a parte, estipulados através de contratos públicos ou privados tendo por diretriz a legislação em vigor. No entanto, em razão da pouca maturidade e da falta de tradição e jurisprudência no mercado de capitais brasileiro, no que tange a operações de CRI, em situações de stress, poderá haver perdas por parte dos Cotistas caso a operação seja questionada judicial ou administrativamente e que resultem em penalidades ao Fundo ou no vencimento antecipado das obrigações assumidas no âmbito da operação de securitização.
Escala Qualitativa de Risco: Maior
IV. Risco de concentração da carteira do Fundo
O Fundo poderá, a critério do Gestor ou por condições do mercado, investir em um único imóvel ou em poucos imóveis de forma a concentrar o risco da carteira em poucos locatários. Adicionalmente, caso o Fundo invista preponderantemente em valores mobiliários, deverão ser observados os limites de aplicação por emissor e por modalidade de ativos financeiros estabelecidos nas regras gerais sobre fundos de investimento pela CVM e demais órgãos reguladores ou autorreguladores, aplicando-se as regras de enquadramento e desenquadramento lá estabelecidas. O risco da aplicação no Fundo terá íntima relação com a concentração da carteira, sendo que, quanto maior a concentração, maior será a chance de o Fundo sofrer perda patrimonial. Os riscos de concentração da carteira englobam, ainda, na hipótese de inadimplemento do emissor dos Ativos em questão, o risco de perda de parcela substancial ou até mesmo da totalidade do capital integralizado pelos Cotistas.
Escala Qualitativa de Risco: Maior
V. Risco de potencial conflito de interesse
Os atos que caracterizem situações de conflito de interesses entre o Fundo e o Administrador, entre o Fundo e o Gestor, entre o Fundo e os Cotistas detentores de mais de 10% (dez por cento) das Cotas do Fundo e entre o Fundo e o(s) representante(s) de Cotistas dependem de aprovação prévia, específica e informada em Assembleia Geral de Cotistas, nos termos do artigo 31 da Resolução CVM 175, conforme aplicável. Deste modo, não é possível assegurar que, futuramente, eventuais contratações não caracterizarão situações de conflito de interesses efetivo ou potencial, o que pode acarretar perdas patrimoniais ao Fundo e aos Cotistas.
Desta forma, caso venha existir atos que configurem potencial conflito de interesses e estes sejam aprovados em Assembleia Geral de Cotista específica, respeitando os quóruns de aprovação estabelecido, estes poderão ser implantados, mesmo que não ocorra a concordância da totalidade dos Cotistas. Nos termos da Resolução CVM 175, do Ofício-Circular nº 01/2020 - CVM/SRE, e de decisões do colegiado da CVM, as seguintes hipóteses são exemplos de situações de conflito de interesses: (i) a aquisição, locação, arrendamento ou exploração do direito de superfície, pelo Fundo, de imóvel de propriedade do Administrador, Gestor, consultor especializado ou de Pessoas Ligadas a eles; (ii) a alienação, locação ou arrendamento ou exploração do direito de superfície de imóvel integrante do patrimônio do Fundo tendo como contraparte o Administrador, Gestor, consultor especializado ou Pessoas Ligadas a eles; (iii) a aquisição, pelo Fundo, de imóvel de propriedade de devedores do Administrador, Gestor ou consultor especializado uma vez caracterizada a inadimplência do devedor; (iv) a contratação, pelo Fundo, de Pessoas Ligadas ao Administrador ou ao Gestor, para prestação dos serviços referidos no artigo 37 do Anexo Normativo III da Resolução CVM 175, exceto o de primeira distribuição de cotas do Fundo; e (v) a aquisição, pelo Fundo, de valores mobiliários de emissão do Administrador, Gestor, consultor especializado ou Pessoas Ligadas a eles, ainda que para as finalidades mencionadas parágrafo único do art. 41 do Anexo Normativo III da Resolução CVM 175. Ressaltamos que o rol acima é meramente exemplificativo, sendo certo que situações similares às acima listadas poderão ser consideradas como situações de conflito de interesses ficando, portanto, sujeitas a aprovação prévia, específica e informada em Assembleia Geral de Cotistas, nos termos do artigo 31 do Anexo Normativo III da Resolução CVM 175.
Em 5 de outubro de 2020 foi realizada e apurada a consulta formal realizada pelo Administrador sobre a situação de potencial conflito de interesses, nos termos do artigo 34 da Instrução CVM 472, de 31 de outubro de 2008, conforme alterada e vigente à época, no que tange à ratificação da contratação da TRX Desenvolvimento Imobiliário Ltda., inscrita no CNPJ sob o nº 22.199.365/0001-20, como consultor imobiliário do Fundo, por ser uma sociedade ligada ao Gestor do Fundo, a qual foi aprovada por cotistas representando 44,88% das cotas emitidas do Fundo.
Nos termos da deliberação em assembleia geral de cotistas do Fundo realizada em 6 de março de 2020 o Gestor foi autorizado a aplicar recursos do Fundo na aquisição de cotas de fundos de investimentos geridos pelo Gestor, com aprovação específica para a aquisição de cotas do TRX REAL ESTATE II FUNDO DE INVESTIMENTO IMOBILIÁRIO - FII, inscrito no CNPJ sob o nº 36.368.925/0001-37 - TRXB11, nos termos do artigo 18, XII e artigo 34 da Instrução CVM 472, conforme vigente à época, e do artigo 14 do Regulamento, pela unanimidade dos cotistas presentes e representando 85,58% das cotas emitidas. Referida decisão foi posteriormente ratificada em assembleia realizada em 05 de novembro de 2021 por cotistas representando 40,058% das Cotas do Fundo e em assembleia realizada em 08 de novembro de 2022 por cotistas representando 39,10% das Cotas do Fundo, sendo que nesta última oportunidade também foi aprovada especificamente a aquisição de cotas do VBI CONSUMO ESSENCIAL FUNDO DE INVESTIMENTO IMOBILIÁRIO-EVBI, fundo de investimento imobiliário, constituído sob a forma de condomínio fechado, inscrito no CNPJ sob o nº 34.691.520/0001-00.
Tais situações, ainda que já aprovadas em Assembleia Geral de Cotistas, podem ensejar uma situação de conflito de interesses, em que a decisão do Gestor pode não ser imparcial, podendo, ainda, implicar em perdas patrimoniais ao Fundo e impactar negativamente o valor das Cotas e os resultados do Fundo, bem como distribuição de rendimentos aos Cotistas.
O Regulamento do Fundo, conforme atualmente vigente, foi novamente modificado através de processo de consulta formal realizado em 23 de julho de 2025, ocasião em que os atuais Cotistas do Fundo aprovaram todos os termos do Regulamento, com destaque para os pontos apresentados neste documento.
Escala Qualitativa de Risco: Maior
VI. Riscos tributários
As regras tributárias aplicáveis aos fundos de investimentos imobiliários podem vir a ser modificadas no contexto de uma eventual reforma tributária, bem como em virtude de novo entendimento acerca da legislação vigente, sujeitando o Fundo ou seus Cotistas a novos recolhimentos não previstos inicialmente. Adicionalmente, existe a possibilidade de que a Secretaria da Receita Federal tenha interpretação diferente do Administrador quanto ao não enquadramento do Fundo como pessoa jurídica para fins de tributação ou quanto à incidência de tributos em determinadas operações realizadas pelo Fundo. Nessas hipóteses, o Fundo passaria a sofrer a incidência de Imposto de Renda, PIS, COFINS e Contribuição Social nas mesmas condições das demais pessoas jurídicas, com reflexos na redução do rendimento a ser pago aos Cotistas; ou quanto ao recolhimento dos tributos aplicáveis sobre determinadas operações que anteriormente entendia serem isentas, podendo o Fundo, inclusive, ser obrigado a recolher, com multa e juros, os tributos incidentes em operações já concluídas. Ambos os casos podem impactar adversamente o rendimento a ser pago aos Cotistas ou mesmo o valor das Cotas. Por fim, há a possibilidade de o Fundo não conseguir atingir ou manter as características descritas na Lei nº 11.033/04, quais sejam: (i) ter, no mínimo, 100 (cem) Cotistas; (ii) as Cotas do Fundo serem admitidas à negociação exclusivamente em bolsa de valores ou no mercado de balcão organizado. Desta forma, caso isso ocorra, não haverá isenção tributária para os rendimentos que venham a ser pagos aos Cotistas que sejam pessoas físicas.
Escala Qualitativa de Risco: Maior
VII. Riscos relacionados à liquidez
Os Ativos componentes da carteira do Fundo poderão ter liquidez baixa em comparação a outras modalidades de investimento. O Investidor deve observar o fato de que os fundos de investimento imobiliário são, por força regulamentar, constituídos na forma de condomínios fechados, não admitindo o resgate de suas Cotas em hipótese alguma. Como resultado, os fundos de investimento imobiliário encontram pouca liquidez no mercado brasileiro, podendo os titulares de cotas de fundos de investimento imobiliário ter dificuldade em realizar a venda de suas cotas no mercado secundário. Desse modo, o Investidor que adquirir as Cotas do Fundo deverá estar consciente de que o investimento no Fundo consiste em investimento de longo prazo. Além disso, o Regulamento estabelece algumas hipóteses em que a Assembleia Geral poderá optar pela liquidação do Fundo e outras hipóteses em que o resgate das Cotas poderá ser realizado mediante a entrega dos Ativos integrantes da carteira do Fundo aos Cotistas. Os Cotistas poderão encontrar dificuldades para vender os Ativos recebidos no caso de liquidação do Fundo.
Escala Qualitativa de Risco: Maior
VIII. Risco da Marcação a Mercado
Os Ativos objeto de investimento pelo Fundo podem ser aplicações de médio e longo prazo (inclusive prazo indeterminado em alguns casos), que possuem baixa liquidez no mercado secundário e cujo cálculo de valor de face, para os fins da contabilidade do Fundo, é realizado via marcação a mercado, ou seja, seus valores serão atualizados diariamente e contabilizados pelo preço de negociação no mercado, ou pela melhor estimativa do valor que se obteria nessa negociação. Desta forma, a realização da marcação a mercado dos Ativos da carteira do Fundo visando o cálculo do patrimônio líquido deste pode causar oscilações negativas no valor das Cotas, cujo cálculo é realizado mediante a divisão do patrimônio líquido do Fundo pela quantidade de Cotas emitidas até então, sendo que o valor de mercado das Cotas de emissão do Fundo poderá não refletir necessariamente seu valor patrimonial. Assim forma, as Cotas do Fundo poderão sofrer oscilações negativas de preço, o que pode impactar negativamente na negociação das Cotas pelo Investidor no mercado secundário.
Escala Qualitativa de Risco: Maior
IX. Riscos de alterações nas práticas contábeis
As práticas contábeis adotadas para a contabilização das operações e para a elaboração das demonstrações financeiras dos fundos de investimento imobiliário advêm das disposições previstas na Instrução CVM 516. Com a edição da Lei nº 11.638/07, que alterou a Lei das Sociedades por Ações e a constituição do Comitê de Pronunciamentos Contábeis - CPC, diversos pronunciamentos, orientações e interpretações técnicas foram emitidos pelo CPC e já referendados pela CVM com vistas à adequação da legislação brasileira aos padrões internacionais de contabilidade adotados nos principais mercados de valores mobiliários. A Instrução CVM 516 começou a vigorar em 1º de janeiro de 2012 e decorre de um processo de consolidação de todos os atos normativos contábeis relevantes relativos aos fundos de investimento imobiliário editados nos últimos 4 (quatro) anos. Referida instrução contém, portanto, a versão mais atualizada das práticas contábeis emitidas pelo CPC, que são as práticas contábeis atualmente adotadas no Brasil. Atualmente, o CPC tem se dedicado a realizar revisões dos pronunciamentos, orientações e interpretações técnicas, de modo a aperfeiçoálos. Caso a CVM venha a determinar que novas revisões dos pronunciamentos e interpretações emitidas pelo CPC passem a ser adotados para a contabilização das operações e para a elaboração das demonstrações financeiras dos fundos de investimento imobiliário, a adoção de tais regras poderá ter um impacto nos resultados atualmente apresentados pelas demonstrações financeiras do Fundo.
Escala Qualitativa de Risco: Médio
X. Risco de alteração da legislação aplicável ao Fundo e/ou aos Cotistas
A legislação aplicável ao Fundo, aos Cotistas e aos investimentos efetuados pelo Fundo, incluindo, sem limitação, leis tributárias, leis cambiais e leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no Brasil, está sujeita a alterações. Ainda, poderão ocorrer interferências de autoridades governamentais e órgãos reguladores nos mercados, bem como moratórias e alterações das políticas monetárias e cambiais. Tais eventos poderão impactar de maneira adversa o valor das Cotas, bem como as condições para distribuição de rendimentos e para resgate das Cotas, inclusive as regras de fechamento de câmbio e de remessa de recursos do e para o exterior. Ademais, a aplicação de leis existentes que não eram aplicáveis antes e a interpretação de novas leis poderão impactar os resultados do Fundo. Existe o risco de tais regras serem modificadas no contexto de uma eventual reforma tributária. Assim, o risco tributário engloba o risco de perdas decorrente da criação de novos tributos, interpretação diversa da atual sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando o Fundo ou seus Cotistas a novos recolhimentos não previstos inicialmente. O tratamento tributário do Fundo pode ser alterado a qualquer tempo, independentemente de quaisquer medidas que o Administrador adote ou possa adotar, em caso de alteração na legislação tributária vigente. À parte da legislação tributária, as demais leis e normas aplicáveis ao Fundo, aos Cotistas e aos investimentos do Fundo, incluindo, mas não se limitando, matéria de câmbio e investimentos externos em cotas de fundos de investimento no Brasil, também estão sujeitas a alterações. Esses eventos podem impactar adversamente no valor dos Ativos e dos investimentos realizados pelos Cotistas, bem como nas condições para a distribuição de rendimentos e de resgate das Cotas.
Escala Qualitativa de Risco: Médio
XI. Risco jurídico
A estrutura financeira, econômica e jurídica do Fundo apoia-se em um conjunto de obrigações e responsabilidades contratuais e na legislação em vigor e, em razão da pouca maturidade e da escassez de precedentes em operações similares e de jurisprudência no que tange este tipo de operação financeira, poderá haver perdas por parte dos Cotistas em razão do dispêndio de tempo e recursos para manutenção do arcabouço contratual estabelecido.
Escala Qualitativa de Risco: Médio
XII. Risco de decisões judiciais e administrativas desfavoráveis
O Fundo poderá ser réu em diversas ações, processos e procedimentos, públicos ou privados, nas esferas cível, tributária e trabalhista e outras. Não há garantia de que o Fundo venha a obter resultados favoráveis ou que eventuais processos judiciais ou administrativos propostos contra o Fundo venham a ser julgados improcedentes, ou, ainda, que ele tenha reservas suficientes para arcar com os custos envolvidos ou com possíveis condenações pecuniárias. Caso tais reservas não sejam suficientes, é possível que um aporte adicional de recursos seja requerido mediante a subscrição e integralização de novas Cotas pelos Cotistas, que deverão arcar com eventuais perdas.
Escala Qualitativa de Risco: Médio
XIII. Riscos institucionais
O Governo Federal pode intervir na economia do Brasil e realizar modificações significativas em suas políticas e normas, causando impactos sobre os mais diversos setores e segmentos da economia do país, incluindo aqueles nos quais se inserem os Ativos do Fundo. Assim, as atividades do Fundo, sua situação financeira e resultados poderão ser prejudicados de maneira relevante por modificações nas políticas ou normas que envolvam, por exemplo, as taxas de juros, controles cambiais e restrições a remessas para o exterior; flutuações cambiais; inflação; liquidez dos mercados financeiro e de capitais domésticos; política fiscal; instabilidade social e política; alterações regulatórias; e outros acontecimentos políticos, sociais e econômicos que venham a ocorrer no Brasil ou que o afetem. Em um cenário de aumento da taxa de juros, por exemplo, os preços dos Ativos podem ser negativamente impactados. Nesse cenário, efeitos adversos relacionados aos fatores mencionados podem impactar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas e, consequentemente, o valor do investimento inicial realizado pelos Cotistas.
Adicionalmente, a instabilidade política e institucional pode afetar adversamente os negócios realizados nos imóveis e seus respectivos resultados, além de outros ativos em que o Fundo possa investir. O ambiente político brasileiro tem influenciado historicamente, e continua influenciando, o desempenho da economia do país. A crise política afetou e poderá continuar afetando a confiança dos investidores e da população em geral e já resultou na desaceleração da economia e no aumento da volatilidade dos títulos emitidos por empresas brasileiras.
A incapacidade do governo em reverter a crise política e econômica do país e de aprovar as reformas sociais, pode produzir efeitos negativos sobre a economia brasileira e poderá ter um efeito adverso sobre os resultados operacionais e a condição financeira do Fundo, considerando tanto possíveis impactos nos Ativos quanto no cenário geral do mercado de capitais brasileiro.
Escala Qualitativa de Risco: Médio
XIV. Risco de desempenho passado
Ao analisar quaisquer informações fornecidas neste documento e/ou em qualquer material de divulgação do Fundo que venha a ser disponibilizado acerca de resultados passados de quaisquer mercados ou de quaisquer investimentos em que o Administrador e o Coordenador Líder tenham de qualquer forma participado, os potenciais Cotistas devem considerar que qualquer resultado obtido no passado não é indicativo de possíveis resultados futuros, e não há qualquer garantia de que resultados similares serão alcançados pelo Fundo no futuro. Os investimentos estão sujeitos a diversos riscos, incluindo, sem limitação, variação nas taxas de juros e índices de inflação e variação cambial, bem como oscilações do valor das Cotas no mercado.
Escala Qualitativa de Risco: Médio
XV. Risco decorrente de alterações do Regulamento
O Regulamento poderá ser alterado sem assembleia geral de Cotistas sempre que tal alteração decorrer exclusivamente da necessidade de atendimento a exigências da CVM e/ou da B3, em consequência de normas legais ou regulamentares, por determinação da CVM e/ou da B3; ou por deliberação da assembleia geral de Cotistas. Tais alterações poderão afetar o modo de operação do Fundo e acarretar perdas patrimoniais aos Cotistas.
Escala Qualitativa de Risco: Médio
XVI. Risco decorrente da possibilidade da entrega de ativos do Fundo em caso de liquidação
No caso de dissolução ou liquidação do Fundo, o patrimônio do Fundo será partilhado entre os Cotistas, na proporção de suas Cotas, após a alienação dos Ativos e do pagamento de todas as dívidas, obrigações e despesas do Fundo. No caso de liquidação do Fundo, não sendo possível a alienação acima referida, os próprios Ativos serão entregues aos Cotistas na proporção da participação de cada um deles. Nos termos descritos no Regulamento e no fator de risco relacionado à liquidez acima, os ativos integrantes da carteira do Fundo poderão ser afetados por sua baixa liquidez no mercado, podendo seu valor aumentar ou diminuir, de acordo com as flutuações de preços, cotações de mercado e dos critérios para precificação, podendo acarretar, assim, eventuais prejuízos aos Cotistas quando da alienação dos Ativos.
Escala Qualitativa de Risco: Médio
XVII. Risco de mercado relativo aos Ativos
Existe o risco de variação no valor e na rentabilidade dos Ativos integrantes da carteira do Fundo, que pode aumentar ou diminuir, de acordo com as flutuações de preços, cotações de mercado e dos critérios para precificação de ativos. Além disso, poderá haver oscilação negativa nas Cotas pelo fato de o Fundo poder adquirir títulos que, além da remuneração por um índice de preços, são remunerados por uma taxa de juros, e sofrerão alterações de acordo com o patamar das taxas de juros praticadas pelo mercado para as datas de vencimento desses títulos. Em caso de queda do valor dos Ativos que componham a carteira do Fundo, o patrimônio líquido do Fundo pode ser afetado negativamente. Desse modo, o Administrador pode ser obrigado a alienar os Ativos Imobiliários ou Valores Mobiliários ou liquidar os Ativos Financeiros a preços depreciados, podendo, com isso, influenciar negativamente no valor das Cotas.
Escala Qualitativa de Risco: Médio
XVIII. Riscos de prazo
Considerando que a aquisição de Cotas é um investimento de longo prazo, pode haver oscilação a qualquer momento do valor da Cota, havendo a possibilidade, inclusive, de tal situação acarretar perdas, parciais ou totais, do capital aplicado ou ausência de demanda na venda das Cotas no mercado secundário.
Escala Qualitativa de Risco: Médio
XIX. Risco de desenquadramento passivo involuntário
Na ocorrência de algum evento que enseje o desenquadramento passivo involuntário da carteira do Fundo, a CVM poderá determinar ao Administrador, sem prejuízo das penalidades cabíveis, a convocação de Assembleia Geral para decidir sobre uma das seguintes alternativas, dentre outras: (i) transferência da administração ou da gestão do Fundo, ou de ambas; (ii) incorporação a outro Fundo, ou (iii) liquidação do Fundo. A ocorrência das hipóteses previstas nos itens “i” e “ii” acima poderá afetar negativamente o valor das Cotas e a rentabilidade do Fundo. Por sua vez, na ocorrência do evento previsto no item “iii” acima, não há como garantir que o preço de venda dos Ativos será favorável aos Cotistas, bem como não há como assegurar que os Cotistas conseguirão reinvestir os recursos em outro investimento que possua rentabilidade igual ou superior àquela auferida pelo investimento nas Cotas do Fundo.
Escala Qualitativa de Risco: Baixo
XX. Risco de disponibilidade de caixa
Caso o Fundo não tenha recursos disponíveis em caixa para honrar suas obrigações, o Administrador convocará os Cotistas para que em Assembleia Geral de Cotistas estes deliberem pela aprovação da emissão de novas cotas com o objetivo de realizar aportes adicionais de recursos ao Fundo. Os Cotistas que não aportarem recursos serão diluídos, o que afetará o número de Cotas detidas.
Escala Qualitativa de Risco: Baixo
XXI. Risco relativo à concentração e pulverização
Conforme dispõe o Regulamento, não há restrição quanto ao limite de Cotas que podem ser detidas por um único Cotista. Assim, poderá ocorrer situação em que um único Cotista venha a deter parcela substancial das Cotas, passando tal Cotista a deter uma posição expressivamente concentrada, fragilizando, assim, a posição dos eventuais Cotistas minoritários e podendo impactar na tributação do Fundo, conforme destacado no fato de risco referente à risco tributário acima. Nesta hipótese, há possibilidade de que deliberações sejam tomadas pelo Cotista majoritário em função de seus interesses exclusivos em detrimento do Fundo e/ou dos Cotistas minoritários.
Caso o Fundo esteja muito pulverizado, determinadas matérias de competência objeto de assembleia geral de Cotistas que somente podem ser aprovadas por maioria qualificada dos Cotistas poderão ficar impossibilitadas de aprovação pela ausência de quórum de instalação (quando aplicável) e de deliberação em tais assembleias. A impossibilidade de deliberação de determinadas matérias pode ensejar, dentre outras consequências, a liquidação antecipada do Fundo.
Escala Qualitativa de Risco: Baixo
XXII. Riscos relacionados à rentabilidade do Fundo
O investimento nas Cotas é uma aplicação em valores mobiliários, o que pressupõe que a rentabilidade do Cotista dependerá da valorização das Cotas e dos Ativos, bem como dos rendimentos a serem pagos pelos Ativos. No caso em questão, os rendimentos a serem distribuídos aos Cotistas dependerão, principalmente, dos resultados obtidos pelo Fundo com receita e/ou a negociação dos Ativos em que o Fundo venha a investir, bem como dependerão dos custos incorridos pelo Fundo. Assim, existe a possibilidade do Fundo ser obrigado a dedicar uma parte substancial de seu fluxo de caixa para pagar suas obrigações, reduzindo o montante disponível para distribuições aos Cotistas, o que poderá afetar adversamente o valor de mercado das Cotas. Adicionalmente, vale ressaltar que entre a data da integralização das Cotas objeto da Oferta e a efetiva data de aquisição dos ativos alvo da Oferta, os recursos obtidos com a Oferta serão aplicados em Ativos Financeiros, o que poderá impactar negativamente na rentabilidade do Fundo e o retorno aos investidores.
Escala Qualitativa de Risco: Baixo
XXIII. Risco operacional
Os Ativos objeto de investimento pelo Fundo serão administrados e geridos pelo Administrador e pelo Gestor, respectivamente. Portanto, os resultados do Fundo dependerão de uma administração/gestão adequada, a qual estará sujeita a eventuais riscos operacionais, que caso venham a ocorrer, poderão afetar a rentabilidade dos cotistas. É possível, inclusive, que alterações nas condições financeiras (ou de qualquer outra natureza) do Administrador e do Gestor impactem na condução das atividades do Fundo, o que poderá afetar seus resultados.
Escala Qualitativa de Risco: Baixo
XXIV. Risco decorrente da não obrigatoriedade de revisões e/ou atualizações de projeções
O Fundo, o Administrador, o Gestor e as Instituições Participantes da Oferta não possuem qualquer obrigação de revisar e/ou atualizar quaisquer projeções constantes dos Material e/ou de qualquer material de divulgação do Fundo e/ou da Oferta, incluindo o Estudo de Viabilidade, o que considera sem limitação, quaisquer revisões que reflitam alterações nas condições econômicas ou outras circunstâncias posteriores a esta data e/ou à do referido material de divulgação e do Estudo de Viabilidade, conforme o caso, mesmo que as premissas nas quais tais projeções se baseiem estejam incorretas.
Escala Qualitativa de Risco: Baixo
XXV. Risco relativo à elaboração do Estudo de Viabilidade pelo Gestor do Fundo
O Estudo de Viabilidade se baseia em suposições e expectativas atuais com respeito a eventos futuros e tendências financeiras e não se pode assegurar ao Investidor que estas projeções serão comprovadamente exatas, pois foram elaboradas de acordo com determinadas suposições limitadas e simplificadas. As estimativas do Estudo de Viabilidade foram elaboradas pelo Gestor e não foram objeto de auditoria, revisão, compilação ou qualquer outro procedimento por parte de Auditor Independente ou qualquer outra empresa de avaliação. As conclusões contidas no Estudo de Viabilidade derivam da opinião do Gestor e são baseadas em dados que não foram submetidos à verificação independente, bem como de informações e relatórios de mercado produzidos por empresas independentes. O Estudo de Viabilidade está sujeito a importantes premissas e exceções nele contidas. Adicionalmente, o Estudo de Viabilidade não contém uma conclusão, opinião ou recomendação relacionada ao investimento nas Cotas e, por essas razões, não deve ser interpretado como uma garantia ou recomendação sobre tal assunto. Ademais, devido à subjetividade e às incertezas inerentes às estimativas e projeções, bem como devido ao fato de que as estimativas e projeções são baseadas em diversas suposições sujeitas a incertezas e contingências significativas, não existe garantia de que as estimativas do Estudo de Viabilidade serão alcançadas.
Escala Qualitativa de Risco: Baixo
XXVI. A instabilidade econômica resultante do impacto causado por surtos, epidemias, pandemias e/ou endemias de doenças
O surto, epidemia, pandemia e/ou endemia de doenças no geral, inclusive aquelas passíveis de transmissão por humanos, no Brasil ou nas demais partes do mundo, pode levar a uma maior volatilidade no mercado de capitais interno e/ou global, conforme o caso, e resultar em pressão negativa sobre a economia brasileira. Adicionalmente, o surto, epidemia e/ou endemia de tais doenças no Brasil, poderá afetar diretamente o mercado imobiliário, o mercado de fundo de investimento, o Fundo e o resultado de suas operações, incluindo em relação aos Ativos. Surtos, epidemias, pandemias ou endemias ou potenciais surtos, epidemias, pandemias ou endemias de doenças, como o Coronavírus (COVID-19), o Zika, o Ebola, a gripe aviária, a febre aftosa, a gripe suína, a Síndrome Respiratória no Oriente Médio ou MERS e a Síndrome Respiratória Aguda Grave ou SARS, pode ter um impacto adverso nas operações do mercado imobiliário, incluindo em relação aos Ativos, e aplicações financeiras. Qualquer surto, epidemia, pandemia e/ou endemia de uma doença que afete o comportamento das pessoas pode ter um impacto adverso relevante no mercado de capitais global, nas indústrias mundiais, na economia brasileira e no mercado imobiliário. Surtos, epidemias, pandemias e/ou endemias de doenças também podem resultar em políticas de quarentena da população ou em medidas mais rígidas de lockdown da população, o que pode vir a prejudicar as operações, receitas e desempenho do Fundo e dos Ativos que vierem a compor seu portfólio, bem como afetaria a valorização de Cotas do Fundo e seus rendimentos.
Por fim, os Documentos da Oferta e o Material Publicitário contêm, na presente data, informações acerca do Fundo, bem como perspectivas de desempenho do Fundo que não consideram e não refletem os potenciais impactos relacionados às pandemias, haja vista a impossibilidade de prever tais impactos de forma precisa nas atividades e nos resultados do Fundo. Desta forma, é possível que as análises e projeções adotadas no âmbito dos Documentos da Oferta e no Material Publicitário não se concretizem, o que poderá resultar em prejuízos para o Fundo e os Cotistas.
Escala Qualitativa de Risco: Baixo
XXVII. Risco de governança
Não podem votar nas Assembleias Gerais de Cotistas: (a) o Administrador e/ou o Gestor; (b) os sócios, diretores e funcionários do Administrador e/ou do Gestor; (c) empresas ligadas ao Administrador e/ou ao Gestor, seus sócios, diretores e funcionários; (d) os prestadores de serviços do Fundo, seus sócios, diretores e funcionários; e (e) o Cotista cujo interesse seja conflitante com o do Fundo, exceto quando forem os únicos Cotistas ou quando houver aquiescência expressa da maioria dos Cotistas manifestada na própria Assembleia Geral de Cotistas, ou em instrumento de procuração que se refira especificamente à Assembleia Geral em que se dará a permissão de voto ou quando todos os subscritores de Cotas forem condôminos de bem com quem concorreram para a integralização de Cotas, podendo aprovar o laudo, sem prejuízo da responsabilidade de que trata o parágrafo 6º do artigo 8º da Lei nº 6.404/76, conforme o artigo 78 da Resolução CVM 175. Tal restrição de voto pode trazer prejuízos às pessoas listadas nas letras de "a" a "e", caso estas decidam adquirir Cotas. Adicionalmente, determinadas matérias que são objeto de Assembleia Geral de Cotistas somente serão deliberadas quando aprovadas por maioria qualificada dos Cotistas. Tendo em vista que fundos de investimento imobiliário tendem a possuir número elevado de cotistas, o que gera pulverização de Cotas, é possível que determinadas matérias fiquem impossibilitadas de aprovação pela ausência de quórum de instalação (quando aplicável) e de votação de tais assembleias.
Escala Qualitativa de Risco: Baixo
XXVIII. Risco relativo às novas emissões
No caso de realização de novas emissões de Cotas pelo Fundo, o exercício do direito de preferência pelos Cotistas do Fundo em eventuais emissões de novas Cotas depende da indicação de que deseja exercê-lo e da disponibilidade de recursos por parte do Cotista. Caso ocorra uma nova oferta de Cotas e o Cotista não tenha disponibilidades para exercer o direito de preferência ou prefira não fazê-lo, este poderá sofrer diluição de sua participação e, assim, ver sua influência nas decisões políticas do Fundo reduzida. Na eventualidade de novas emissões de Cotas, os Cotistas incorrerão no risco de terem a sua participação no capital do Fundo diluída.
Escala Qualitativa de Risco: Baixo
XXIX. Risco de restrição na negociação
Alguns dos Ativos que compõem a carteira do Fundo, incluindo títulos públicos, podem estar sujeitos a restrições de negociação pela bolsa de mercadorias e futuros ou por órgãos reguladores. Essas restrições podem estar relacionadas ao volume de operações, na participação nas operações e nas flutuações máximas de preço, dentre outros. Em situações onde tais restrições estão sendo aplicadas, as condições para negociação dos ativos da carteira, bem como a precificação dos ativos podem ser adversamente afetados.
Escala Qualitativa de Risco: Baixo
XXX. Risco relativo a não substituição do Administrador, do Gestor ou do Custodiante
Durante a vigência do Fundo, o Administrador e/ou o Gestor e/ou o Custodiante poderão sofrer intervenção e/ou liquidação extrajudicial ou falência, a pedido do BACEN, bem como serem descredenciados, destituídos ou renunciarem às suas funções, hipóteses em que a sua substituição deverá ocorrer de acordo com os prazos e procedimentos previstos no Regulamento. Caso tal substituição não aconteça, o Fundo será liquidado antecipadamente, o que pode acarretar perdas patrimoniais ao Fundo e aos Cotistas, conforme destacado no fator de risco relativo ao risco de liquidação do Fundo.
Escala Qualitativa de Risco: Baixo
XXXI. Risco Relativo à Inexistência de Ativos Imobiliários, Valores Mobiliários e Ativos Financeiros que se Enquadrem na Política de Investimento
O Fundo poderá não dispor de ofertas de Ativos Imobiliários, Valores Mobiliários e Ativos Financeiros suficientes ou em condições aceitáveis, a critério do Gestor, que atendam, no momento da aquisição, à Política de Investimento, de modo que o Fundo poderá enfrentar dificuldades para empregar suas disponibilidades de caixa para aquisição de Ativos. A ausência de Ativos Imobiliários, Valores Mobiliários e Ativos Financeiros para aquisição pelo Fundo poderá impactar negativamente a rentabilidade das Cotas, bem como influenciar a formação de concentração de carteira do Fundo.
Escala Qualitativa de Risco: Baixo
XXXII. Risco de discricionariedade de investimento
O objetivo do Fundo consiste preponderantemente na exploração por locação de imóveis, podendo ainda alienar imóveis com o objetivo de ganho de capital. A administração de tais empreendimentos poderá ser realizada por empresas especializadas, de modo que tal fato pode representar um fator de limitação ao Fundo para implementar as políticas de administração dos imóveis que considere adequadas. Além de imóveis, os recursos do Fundo poderão ser investidos em outros Ativos Imobiliários, Valores Mobiliários e Ativos Financeiros, nos termos da legislação vigente. Dessa forma, o Cotista estará sujeito à discricionariedade do Administrador e do Gestor na seleção dos Ativos que serão objeto de investimento. Existe o risco de uma escolha inadequada dos Ativos por tais prestadores, fato que poderá trazer eventuais prejuízos aos Cotistas e ao Fundo.
Escala Qualitativa de Risco: Baixo
XXXIII. Riscos Relativos ao Setor de Securitização Imobiliária e às Companhias Securitizadoras
O Fundo poderá, dentre outros Valores Mobiliários, adquirir CRI, os quais poderão vir a ser negociados com base em registro provisório concedido pela CVM. Caso determinado registro definitivo não venha a ser concedido pela CVM, a emissora de tais CRI deverá resgatá-los antecipadamente. Caso a emissora já tenha utilizado os valores decorrentes da integralização dos CRI, ela poderá não ter disponibilidade imediata de recursos para resgatar antecipadamente os CRI, causando prejuízo ao Fundo e, consequentemente aos Investidores.
Escala Qualitativa de Risco: Baixo
XXXIV. Risco do Investimento nos Ativos Financeiros
O Fundo poderá investir em Ativos Financeiros e tais Ativos Financeiros, pelo fato de serem de curto prazo e possuírem baixo risco de crédito, podem afetar negativamente a rentabilidade do Fundo. Adicionalmente, os rendimentos originados a partir do investimento em Ativos Financeiros serão tributados de forma análoga à tributação dos rendimentos auferidos por pessoas jurídicas (tributação regressiva de 22,5% (vinte e dois inteiros e cinco décimos por cento) a 15,0% (quinze por cento), dependendo do prazo do investimento) e tal fato poderá impactar negativamente na rentabilidade do Fundo.
Escala Qualitativa de Risco: Baixo
XXXV. Os Cotistas podem ser chamados a deliberar sobre a necessidade de realizar aportes adicionais no Fundo em caso de perdas e prejuízos na carteira que resultem em patrimônio negativo do Fundo
O investimento em cotas de um FII representa um investimento de risco, que sujeita os Investidores a perdas patrimoniais e a riscos, dentre outros, àqueles relacionados com a liquidez das cotas, à volatilidade do mercado de capitais e aos Ativos integrantes da carteira. As aplicações realizadas no Fundo não contam com garantia do Administrador, do Gestor, do Coordenador Líder, de qualquer mecanismo de seguro, ou, ainda, do Fundo Garantidor de Créditos - FGC, podendo ocorrer perda parcial ou total do capital investido pelos Cotistas. Considerando que o investimento no Fundo é um investimento de longo prazo, este estará sujeito também a perdas superiores ao capital aplicado. Em caso de perdas e prejuízos na carteira que resultem em patrimônio negativo do Fundo, os Cotistas poderão ser chamados a deliberar sobre a necessidade de aportar recursos adicionais no Fundo.
Escala Qualitativa de Risco: Baixo
XXXVI. Riscos de flutuações no valor dos Ativos integrantes da carteira do Fundo
O Fundo buscará adquirir direitos relativos a imóveis, de acordo com a política de investimentos prevista no Regulamento e poderá adquirir Valores Mobiliários com retorno atrelado à exploração de imóveis. O valor dos imóveis que eventualmente venha a integrar a carteira do Fundo ou servir de lastro ou garantia em operações de securitização imobiliária relacionada aos CRIs ou aos financiamentos imobiliários ligados a LCIs e LHs pode aumentar ou diminuir de acordo com as flutuações de preços e cotações de mercado. Em caso de queda do valor de tais imóveis, os ganhos do Fundo decorrentes de eventual alienação destes imóveis ou a razão de garantia relacionada aos Ativos poderão ser adversamente afetados, bem como o preço de negociação das Cotas no mercado secundário poderão ser adversamente afetados. Além disso, a queda no valor dos imóveis pode implicar queda no valor de sua locação ou a reposição de créditos decorrentes de alienação em valor inferior àquele originalmente contratado, comprometendo o retorno, o lastro ou as garantias dos valores investidos pelo Fundo. Em qualquer dos casos acima, o Investidor poderá ter a rentabilidade esperada afetada, com a perda do valor do patrimônio do Fundo ou o valor das Cotas.
Escala Qualitativa de Risco: Baixo
XXXVII. Propriedade das Cotas e não dos Ativos
A propriedade das Cotas não confere aos Cotistas qualquer propriedade direta sobre os Ativos. Os direitos dos Cotistas são exercidos sobre todos os Ativos da carteira de modo não individualizado, proporcionalmente ao número de Cotas possuídas.
Escala Qualitativa de Risco: Baixo
XXXVIII. Não existência de garantia de eliminação de riscos
A realização de investimentos no Fundo sujeita o Investidor a riscos consideráveis, que poderão acarretar perdas totais ou parciais do capital investido pelos Cotistas no Fundo. O Fundo não conta com garantias do Administrador, do Gestor, do Coordenador Líder e/ou de terceiros, de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos - FGC, para redução ou eliminação dos riscos aos quais está sujeito e, consequentemente, aos quais os Cotistas também poderão estar sujeitos. As eventuais perdas patrimoniais do Fundo não estão limitadas ao valor do capital subscrito, de forma que os Cotistas podem ser futuramente chamados a deliberar sobre as medidas necessárias visando o cumprimento das obrigações assumidas pelo Fundo, o que pode incluir novos aportes financeiros.
Escala Qualitativa de Risco: Baixo
XXXIX. Cobrança dos Ativos, Possibilidade de Aporte Adicional pelos Cotistas e Possibilidade de Perda do Capital Investido
Os custos incorridos com os procedimentos necessários à cobrança dos Ativos integrantes da carteira do próprio Fundo e à salvaguarda dos direitos, interesses e prerrogativas do Fundo são de responsabilidade do Fundo, devendo ser suportados até o limite total de seu patrimônio líquido, sempre observado o que vier a ser deliberado pelos Cotistas reunidos em Assembleia Geral. O Fundo somente poderá adotar e/ou manter os procedimentos judiciais ou extrajudiciais de cobrança de tais Ativos, uma vez ultrapassado o limite de seu patrimônio líquido, caso os titulares das Cotas aportem os valores adicionais necessários para a sua adoção e/ou manutenção, o que poderá ser deliberado. Dessa forma, havendo necessidade de cobrança judicial ou extrajudicial dos ativos, os Cotistas poderão ser solicitados a aportar recursos ao Fundo para assegurar a adoção e manutenção das medidas cabíveis para a salvaguarda de seus interesses. Nenhuma medida judicial ou extrajudicial será iniciada ou mantida pelo Administrador antes do recebimento integral do aporte acima referido e da assunção pelos Cotistas do compromisso de prover os recursos necessários ao pagamento da verba de sucumbência, caso o Fundo venha a ser condenado e, até o momento de adimplemento, os resultados do Fundo poderão sofrer efeitos adversos. O Administrador, o Gestor, o Escriturador, o Custodiante e/ou qualquer de suas afiliadas não são responsáveis, em conjunto ou isoladamente, pela adoção ou manutenção dos referidos procedimentos e por eventuais danos ou prejuízos, de qualquer natureza, sofridos pelo Fundo e pelos Cotistas em decorrência da não propositura (ou prosseguimento) de medidas judiciais ou extrajudiciais necessárias à salvaguarda de seus direitos, garantias e prerrogativas, caso os Cotistas deixem de aportar os recursos necessários para tanto, nos termos do Regulamento. Dessa forma, o Fundo poderá não dispor de recursos suficientes para efetuar a amortização e, conforme o caso, o resgate, em moeda corrente nacional, de suas Cotas, havendo, portanto, a possibilidade de os Cotistas perderem, total ou parcialmente, o respectivo capital investido.
Escala Qualitativa de Risco: Baixo
XL. Riscos de o Fundo vir a ter patrimônio líquido negativo e de os Cotistas terem que efetuar aportes de capital
Durante a vigência do Fundo, existe o risco de o Fundo vir a ter patrimônio líquido negativo ou falta de liquidez, o que acarretará na necessária deliberação pelos Cotistas acerca do aporte de capital no Fundo, sendo certo que determinados Cotistas poderão não aceitar aportar novo capital no Fundo. Não há como mensurar o montante de capital que os Cotistas podem vir a ser chamados a aportar e não há como garantir que após a realização de tal aporte o Fundo passará a gerar alguma rentabilidade aos Cotistas, devendo também ser considerado o risco de liquidação do Fundo, conforme destacado acima.
Escala Qualitativa de Risco: Baixo
XLI. Risco de Execução das Garantias Atreladas a Valores Mobiliários
O Fundo poderá investir em Valores Mobiliários, (incluindo ativos com lastro imobiliário) que tem como consequência uma série de riscos, dentre estes, o risco de inadimplemento e consequente execução das garantias outorgadas à respectiva operação.
Em um eventual processo de execução das garantias, poderá haver a necessidade de contratação de consultores, dentre outros custos, que deverão ser suportados pelo Fundo, na qualidade de investidor dos Valores Mobiliários. Adicionalmente, a garantia outorgada em favor dos Valores Mobiliários pode não ser suficiente para suportar as obrigações financeiras a eles atreladas.
Desta forma, uma série de eventos relacionados ao inadimplemento dos Valores Mobiliários investidos e/ou à execução de garantias poderá afetar negativamente o valor das Cotas e a rentabilidade do investimento no Fundo.
Escala Qualitativa de Risco: Baixo
XLII. Riscos relativos à aquisição de imóveis e empreendimentos imobiliários
No período compreendido entre o processo de negociação da aquisição de bem imóvel e seu registro em nome do Fundo, existe risco de esse bem ser onerado para satisfação de dívidas dos antigos proprietários em eventual execução proposta, o que poderá dificultar a transmissão da propriedade do bem ao Fundo. Adicionalmente, o Fundo poderá realizar a aquisição de ativos que irão integrar o seu patrimônio de forma parcelada, de modo que, no período compreendido entre o pagamento da primeira e da última parcela do bem imóvel, existe o risco de o Fundo, por fatores diversos e de forma não prevista, ter seu fluxo de caixa alterado e, consequentemente, não dispor de recursos suficientes para o adimplemento de suas obrigações, o que pode afetar a distribuição de resultados aos Cotistas. Além disso, como existe a possibilidade de aquisição de bens imóveis com ônus já constituídos pelos antigos proprietários, como parte da estratégia de investimento, a critério do Gestor, caso eventuais credores dos antigos proprietários venham a propor execução e os mesmos não possuam outros bens para garantir o pagamento de tais dívidas, poderá haver dificuldade para a transmissão da propriedade dos bens imóveis para o Fundo, bem como na obtenção pelo Fundo dos rendimentos relativos ao bem
imóvel. Referidas medidas podem impactar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas.
Escala Qualitativa de Risco: Baixo
XLIII. Riscos Relativos aos CRI, às LCI e às LH
O Governo Federal com frequência altera a legislação tributária sobre investimentos financeiros. Atualmente, por exemplo, pessoas físicas são isentas do pagamento de imposto de renda sobre rendimentos decorrentes de investimentos em CRIs, LCIs e LHs, bem como ganhos de capital na sua alienação, conforme previsto no artigo 55 da Instrução Normativa 1.585, de 31 de agosto de 2015. Alterações futuras na legislação tributária poderão eventualmente reduzir a rentabilidade dos CRIs, das LCIs e das LHs para os seus detentores. Por força da Lei nº 12.024/09, os rendimentos advindos dos CRIs, das LCIs e das LHs auferidos pelos FIIs que atendam a determinados requisitos igualmente são isentos do imposto de renda. Eventuais alterações na legislação tributária, eliminando a isenção acima referida, bem como criando ou elevando alíquotas do imposto de renda incidente sobre os CRIs, as LCIs e as LHs, ou ainda a criação de novos tributos aplicáveis aos CRIs, às LCIs e às LHs, poderá afetar negativamente a rentabilidade do Fundo
Escala Qualitativa de Risco: Baixo
XLIV. Riscos Relativos ao Pré-Pagamento ou Amortização Extraordinária dos Ativos
Os Ativos poderão conter em seus documentos constitutivos cláusulas de pré-pagamento ou amortização extraordinária. Tal situação pode acarretar o desenquadramento da carteira do Fundo. Nesta hipótese, poderá haver dificuldades na identificação pelo Gestor de Ativos que estejam de acordo com a Política de Investimentos. Desse modo, o Gestor poderá não conseguir reinvestir os recursos recebidos com a mesma rentabilidade alvo buscada pelo Fundo, o que pode afetar de forma negativa o patrimônio do Fundo e a rentabilidade das Cotas do Fundo, não sendo devida pelo Fundo, pelo Administrador, pelo Gestor ou pelo Custodiante, qualquer multa ou penalidade, aos Investidores, a qualquer título, em decorrência desse fato.
Escala Qualitativa de Risco: Baixo
XLV. Riscos Tributários e de não atendimento das condições impostas para a isenção tributária
Nos termos da Lei nº 9.779/99, para que um FII seja isento de tributação, é necessário que (i) distribua pelo menos 95% (noventa e cinco por cento) dos lucros auferidos, apurados segundo o regime de caixa com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano, e (ii) não aplique recursos em empreendimentos imobiliários que tenham como construtor, incorporador ou sócio, Cotista que detenha, isoladamente ou em conjunto com pessoas a ele ligadas, percentual superior a 25% (vinte e cinco por cento) das Cotas emitidas pelo Fundo. Caso tais condições não sejam cumpridas, o Fundo poderá ser equiparado a uma pessoa jurídica para fins fiscais, sendo que nesta hipótese os lucros e receitas auferidos por ele serão tributados pelo IRPJ, pela CSLL, pelo COFINS e pelo PIS, o que poderá afetar os resultados do Fundo de maneira adversa.
Adicionalmente, fica ressalvado que (a) a propriedade de montante igual ou superior a 10% (dez por cento) da totalidade das Cotas emitidas pelo Fundo, bem como a titularidade de Cotas que garantam o direito ao recebimento, por determinado Cotista pessoa física, de rendimentos iguais ou superiores a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo, ou (b) caso o conjunto de cotistas pessoas físicas sejam titulares de 30% (trinta por cento) ou mais das cotas emitidas pelo Fundo e tais cotas lhe derem o direito ao recebimento de rendimento superior a 30% (tinta por cento) total de rendimentos auferidos pelo Fundo, poderão resultar em impactos tributários para referido Cotista pessoa física.
Ademais, os rendimentos e ganhos líquidos auferidos pelo Fundo em Ativos Financeiros sujeitam-se à incidência do IRRF, observadas as mesmas normas aplicáveis às pessoas jurídicas.
Escala Qualitativa de Risco: Baixo
XLVI. Risco Relativo ao Prazo de Duração Indeterminado do Fundo
Considerando que o Fundo é constituído sob a forma de condomínio fechado, não é permitido o resgate das Cotas. Sem prejuízo da hipótese de liquidação do Fundo, caso os Cotistas decidam pelo desinvestimento no Fundo, deverão alienar suas Cotas em mercado secundário, observado que os Cotistas poderão enfrentar baixa liquidez na negociação das Cotas no mercado secundário ou obter preços reduzidos na venda das Cotas.
Escala Qualitativa de Risco: Baixo
XLVII. Risco de substituição do Gestor
A substituição do Gestor pode ter efeito adverso relevante sobre o Fundo, sua situação financeira e seus resultados operacionais. Os ganhos do Fundo provêm em grande parte da qualificação dos serviços prestados pelo Gestor, e de sua equipe especializada, para originação, estruturação, distribuição e gestão, com vasto conhecimento técnico, operacional e mercadológico dos Ativos. Assim, a eventual substituição do Gestor poderá afetar a capacidade do Fundo de geração de resultado.
Escala Qualitativa de Risco: Baixo
XLVIII. Risco Decorrente da Prestação dos Serviços de Gestão para Outros Fundos de Investimento
O Gestor, instituição responsável pela gestão dos ativos integrantes da carteira do Fundo, presta ou poderá prestar serviços de gestão da carteira de investimentos para outros fundos de investimento que tenham objeto igual ou semelhante ao do Fundo. Desta forma, no âmbito de sua atuação na qualidade de gestor do Fundo e de tais fundos de investimento, é possível que o Gestor acabe por decidir alocar determinados empreendimentos em outros fundos de
investimento que podem, inclusive, ter um desempenho melhor que os ativos alocados no Fundo, de modo que não é possível garantir que o Fundo deterá a exclusividade ou preferência na aquisição de tais ativos.
Escala Qualitativa de Risco: Baixo
XLIX. Riscos relativos à Oferta
Risco de Variação do Preço das Cotas no Mercado Secundário
O Preço de Emissão das Cotas poderá ser superior ao valor das cotas negociado em mercado secundário na data de integralização. Nessa hipótese, os Investidores que aderirem à Oferta poderá pagar valor superior ao que poderiam pagar se adquirissem as Cotas no mercado secundário, na medida em que o valor pago por Cota poderá exceder o valor de mercado no momento da integralização.
Escala Qualitativa de Risco: Alta
Riscos da não colocação do Montante Inicial da Oferta
Existe a possibilidade de que, ao final do prazo da Oferta, não sejam subscritas ou adquiridas a totalidade das Cotas ofertadas, fazendo com que o Fundo tenha um patrimônio inferior ao Montante Inicial da Oferta. O Investidor deve estar ciente de que, nesta hipótese, a rentabilidade do Fundo estará condicionada aos Ativos que o Fundo conseguirá adquirir com os recursos obtidos no âmbito da Oferta, podendo a rentabilidade esperada pelo Investidor variar em decorrência da distribuição parcial das Cotas.
Escala Qualitativa de Risco: Média
Risco de não concretização da Oferta
Caso não seja atingido o Montante Mínimo da Oferta, esta será cancelada e os Investidores terão seus pedidos cancelados. Neste caso, caso, os Investidores já tenham realizado o pagamento das Cotas para a respectiva Instituição Participante da Oferta, serão restituídos líquidos de tributos e encargos incidentes sobre os rendimentos incorridos no período, se existentes, sendo devida, nessas hipóteses, apenas os rendimentos líquidos auferidos pelos Investimentos Temporários realizados no período, o que poderá ocasionar perdas para os Investidores.
Incorrerão também no risco acima descrito aqueles que tenham condicionado seu Documento de Aceitação, nos termos do artigo 73 da Resolução CVM 160 e no item “Distribuição Parcial” previsto nos Documentos da Oferta, e as Pessoas Vinculadas.
Caso a Oferta não seja realizada, o Fundo deverá arcar com determinados custos incorridos, o que poderá prejudicar a rentabilidade esperada do Cotista.
Escala Qualitativa de Risco: Média
Risco de falha de liquidação pelos Investidores
Caso na última Data de Liquidação os Investidores não integralizem as Cotas conforme seu respectivo Documento de Aceitação, o Montante Mínimo da Oferta poderá não ser atingido, podendo, assim, resultar em não concretização da Oferta. Nesta hipótese, os Investidores incorrerão nos mesmos riscos apontados em caso de não concretização da Oferta.
Escala Qualitativa de Risco: Baixo
Risco de Condições Macroeconômicas
O valor de mercado de valores mobiliários de emissão de fundos de investimento imobiliário é influenciado, em diferentes graus, pelas condições econômicas e de mercado de outros países, incluindo países da América Latina, Ásia, Estados Unidos, Europa e outros. A reação dos Investidores aos acontecimentos nesses outros países pode causar um efeito adverso sobre o valor de mercado dos valores mobiliários emitidos no Brasil, bem como oscilação na cotação das Cotas. Crises no Brasil e nesses países podem reduzir o interesse dos Investidores nos valores mobiliários emitidos no Brasil, inclusive com relação às Cotas, conforme explicitado no fator de risco relacionado às condições macroeconômicas. No passado, o desenvolvimento de condições econômicas adversas em outros países considerados como mercados emergentes resultou, em geral, na saída de investimentos e, consequentemente, na redução de recursos externos investidos no Brasil. Qualquer dos acontecimentos acima mencionados poderá afetar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas. Indisponibilidade de negociação das Cotas no mercado secundário até o encerramento da Oferta.
Escala Qualitativa de Risco: Média
Indisponibilidade de negociação das Cotas no mercado secundário até o encerramento da Oferta
Conforme procedimento padrão da B3, as Cotas subscritas ficarão bloqueadas para negociação no mercado secundário até o encerramento da Oferta, divulgação dos rendimentos pro rata e autorização da B3.
Escala Qualitativa de Risco: Baixo
Participação de Pessoas Vinculadas na Oferta
Conforme descrito nos Documentos da Oferta, as Pessoas Vinculadas poderão adquirir até 100% (cem por cento) das Cotas do Fundo. A participação de Pessoas Vinculadas na Oferta poderá: (a) reduzir a quantidade de Cotas para o público em geral, reduzindo a liquidez dessas Cotas posteriormente no mercado secundário, uma vez que as Pessoas Vinculadas poderiam optar por manter suas Cotas fora de circulação, influenciando a liquidez; e (b) prejudicar a rentabilidade do Fundo. O Administrador, o Gestor e o Coordenador Líder não têm como garantir que o investimento nas Cotas por
Pessoas Vinculadas não ocorrerá ou que referidas Pessoas Vinculadas não optarão por manter suas Cotas fora de circulação.
Escala Qualitativa de Risco: Baixo
Risco de não Materialização das Perspectivas Contidas nos Documentos da Oferta
A Oferta contém informações acerca do Fundo, do mercado imobiliário e dos Ativos que poderão ser objeto de investimento pelo Fundo, bem como das perspectivas acerca do desempenho futuro do Fundo, que envolvem riscos e incertezas. Não há garantia de que o desempenho futuro do Fundo seja consistente com as perspectivas da Oferta. Os eventos futuros poderão diferir sensivelmente das tendências indicadas nesta Oferta.
Eventual descumprimento por quaisquer dos Participantes Especiais de obrigações relacionadas à Oferta poderá acarretar seu desligamento do grupo de instituições responsáveis pela colocação das Cotas, com o consequente cancelamento de todos Pedidos de Reserva e boletins de subscrição feitos perante tais Participantes Especiais.
Caso haja descumprimento ou indícios de descumprimento, por quaisquer dos Participantes Especiais, de qualquer das obrigações previstas no respectivo instrumento de adesão ao Contrato de Distribuição ou em qualquer contrato celebrado no âmbito da Oferta, ou, ainda, de qualquer das normas de conduta previstas na regulamentação aplicável à Oferta, tal Participante Especial, a critério exclusivo do Coordenador Líder da Oferta e sem prejuízo das demais medidas julgadas cabíveis pelo Coordenador Líder da Oferta, deixará imediatamente de integrar o grupo de instituições responsáveis pela colocação das Cotas. Caso tal desligamento ocorra, o(s) Participante(s) Especial(is) em questão deverá(ão) cancelar todos os Pedidos de Reserva e boletins de subscrição que tenha(m) recebido e informar imediatamente os respectivos investidores sobre o referido cancelamento, os quais não mais participarão da Oferta, sendo que os valores depositados serão devolvidos acrescidos dos rendimentos líquidos auferidos pelas aplicações do Fundo, sem juros ou correção monetária adicionais, sem reembolso de custos incorridos e com dedução dos valores relativos aos tributos e encargos incidentes, se existentes, no prazo de 5 (cinco) Dias Úteis contados do descredenciamento.
Caso o valor arrecadado com a Taxa de Distribuição Primária não seja suficiente para arcar com os custos da Oferta, o Fundo deverá arcar com tais custos, de modo que tal situação poderá prejudicar a rentabilidade do Cotista.
Escala Qualitativa de Risco: Baixo
Risco de diluição imediata no valor dos investimentos
Tendo em vista que a presente Oferta compreende a distribuição de Novas Cotas de fundo de investimento que já se encontra em funcionamento e que realizou emissões anteriores de Cotas, os Investidores que aderirem à Oferta estão sujeitos de sofrer diluição imediata no valor de seus investimentos caso o Preço de Emissão conforme o caso, seja superior ao valor patrimonial das Cotas no momento da realização da integralização das Novas Cotas, o que pode acarretar perdas patrimoniais aos Cotistas.
Escala Qualitativa de Risco: Baixo
L. Demais riscos
O Fundo também poderá estar sujeito a outros riscos advindos de motivos alheios ou exógenos ao controle do Administrador e do Gestor, tais como moratória, guerras, revoluções, além de mudanças nas regras aplicáveis aos ativos financeiros, mudanças impostas aos ativos financeiros integrantes da carteira, alteração na política econômica e decisões judiciais porventura não mencionados nesta seção.
A DESCRIÇÃO DOS FATORES DE RISCO INCLUÍDA NÃO PRETENDE SER COMPLETA OU EXAUSTIVA, SERVINDO APENAS COMO EXEMPLO E ALERTA AOS POTENCIAIS INVESTIDORES QUANTO AOS RISCOS A QUE ESTARÃO SUJEITOS OS INVESTIMENTOS NO FUNDO.
TRX REAL ESTATE FUNDO DE INVESTIMENTO IMOBILIÁRIO – RESPONSABILIDADE LIMITADA
Este é um investimento de risco. Este material não se confunde com o Regulamento do Fundo e não constitui recomendação de investimento. Leia o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção "Fatores de Risco".
Relações com Investidores · [email protected] · +55 11 4872-2600 · www.trx.com.br · www.trxf11.com.br