Relatório Gerencial VRTA11 de outubro de 2026
Relatório Gerencial do Fator Verita (VRTA11), fundo imobiliário de papel, referente a outubro de 2026, com entrega no FundosNet (B3) em 18/11/2026. No pregão de 19/11/2026, a cota do VRTA11 fechou a R$ 63,96, com P/VP de 0,77 (valor patrimonial de R$ 83,16 por cota no informe mensal de outubro de 2026). O último rendimento foi de R$ 0,85 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 15,95% sobre a cotação de 19/11/2026. O patrimônio líquido era de R$ 1,3 bilhão no informe mensal de outubro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- FATOR VERITA FUNDO DE INVESTIMENTO IMOBILIARIO-15,48%
- CNPJ
- 11.664.201/0001-00
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/10/2026
- Data de entrega
- 18/11/2026 17:58
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SOBRE O FUNDO FATOR VERITÀ - VRTA11
O Fator Verità FII (Fundo) é um fundo de investimento imobiliário, constituído sob a forma de condomínio fechado, tem como objetivo a aquisição de ativos financeiros de base imobiliária, como Certificados de Recebíveis Imobiliários (CRI), Letra de Crédito Imobiliário (LCI), Letras Hipotecárias (LH), quotas de FII, quotas de FIDC, quotas de FI Renda Fixa e Debêntures. O Benchmark do Fundo é IGP-M + 6% a.a. com prazo de duração indeterminado.
Para receber os próximos relatórios no seu e-mail, clique aqui e cadastre-se em nosso mailing.
PÚBLICO-ALVO
Investidores em Geral
PRAZO DE DURAÇÃO
Inderterminado
TAXA DE ADMINISTRAÇÃO
1,00% a.a.
RENDIMENTOS
Mensal
BENCHMARK*
IGP-M + 6,00% a.a.
RENDIMENTO MENSAL
Pagamento em 13/11/2026 R$ 0,85 por cota
CÓDIGO BOVESPA
VRTA11
PL DO FUNDO
Posição 31/10/2026 R$ 1.296.623.671,59
ADMINISTRADOR
Banco Fator S.A.
GESTOR
Fator Administração de Recursos Ltda (FAR)
ESCRITURADOR
Itaú Corretora de Valores
CUSTODIANTE
Banco Itaú
TRIBUTAÇÃO
Os rendimentos distribuídos são isentos de Imposto de Renda para investidores pessoas físicas que não detenham mais de 10% do total de cotas emitidas pelo Fundo. Estes rendimentos são pagos mensalmente, sem carência
CNPJ
11.664.201/0001-00
Clique aqui e acesse a planilha de fundamentos
* Desde 2019 é considerado gerencialmente IPCA + 6% a.a. como Benchmark do Fundo, embora ainda conste IGPM + 6% a.a. em regulamento.
DESTAQUES DO MÊS
NOVAS ALOCAÇÕES
- Aquisição de R$ 36 milhões do CRI OAD Makai Campeche, com remuneração de CDI+5,00% a.a.
- Aquisição de mais R$ 0,13 milhões do CRI Mampei Funada, com remuneração de CDI+3,80% a.a.
- Aquisição de mais R$ 3,0 milhões do CRI THCM 2, com remuneração de IPCA+12,00% a.a.
- Aquisição de mais R$ 6,7 milhões do CRI Summus, com remuneração de IPCA+11,50% a.a.
- Aquisição de R$ 9,0 milhões do CRI Meira Mattos, com remuneração de CDI+4,00% a.a.
- Contratação de mais R$ 27,4 milhões em compromissada reversa, com taxa de CDI+0,55% a.a.
MOVIMENTAÇÕES NA CARTEIRA
N/A
Rendimento
| PRINCIPAIS NÚMEROS DO FUNDO |
|---|
R$ 0,85 R$ 1,08 por cota cota Número de Rentabilidade.
98.853 14,86% CM cotistas 12 meses
Reserva por
Cota de Volume médio R$ 1,95 M R$ 68,66 diário 6M mercado
Cota R$ 83,16 patrimonial
NOTAS DA EQUIPE DE GESTÃO
Ao longo do mês de outubro tivemos a seguinte movimentação na carteira do VRTA11:
- Aquisição de R$ 36 milhões do CRI OAD Makai Campeche, com remuneração de CDI+5,00% a.a.
- Aquisição de mais R$ 0,13 milhões do CRI Mampei Funada, com remuneração de CDI+3,80% a.a.
- Aquisição de mais R$ 3,0 milhões do CRI THCM 2, com remuneração de IPCA+12,00% a.a.
- Aquisição de mais R$ 6,7 milhões do CRI Summus, com remuneração de IPCA+11,50% a.a.
- Aquisição de R$ 9,0 milhões do CRI Meira Mattos, com remuneração de CDI+4,00% a.a.
- Contratação de mais R$ 27,4 milhões em compromissada reversa, com taxa de CDI+0,55% a.a.
Referente ao mês de outubro o VRTA11 distribuiu R$ 0,85 por cota e atualmente possuímos uma reserva de R$ 1,08/cota para fazer frente a obrigações futuras, além de complementar os dividendos pagos no mês a mês. Finalizamos o mês com R$ 32,5 milhões em caixa (2,5% do PL), recursos estes que serão destinados ao pagamento dos dividendos e à alocação de CRIs de nosso pipeline. Atualmente estamos com 03 operações em fase de análise que poderão ser liquidadas nos próximos meses, totalizando R$ 60 milhões.
Fechamos o mês com R$ 76,2 milhões em compromissada reversa, com remuneração de CDI+0,66% a.a. e vencimento a partir de dezembro/2026.
É importante destacar que a grande maioria dos CRIs do Fundo estão adimplentes e cumprindo com seus pagamentos regularmente. Para facilitar a visualização, incluímos na página 18 alguns dados dos CRIs que possuem algum tipo de PDD.
Diante dos cenários projetados, estimamos manter os rendimentos no intervalo entre R$ 0,85 e R$ 0,95 por cota no segundo semestre de 2026, considerando como referência o valor base de R$ 0,85 por cota.
Em outubro o Fundo apresentou um dividend yield de 1,24% no mês, considerando o fechamento da cota no mercado a R$ 68,66, ou seja, rendimento correspondente de aproximadamente 136% do CDI, com o "gross up" de 15%. Já o P/VP do Fundo no mês fechou em 0,83x, indicando que a cota do VRTA11 está sendo negociada com desconto em relação ao valor dos ativos em carteira.
A inflação de outubro apresentou desaceleração frente ao mês anterior, registrando variação positiva de 0,14%. Apesar disso, o cenário recente, marcado por meses de variação negativa do IPCA, traz impactos diretos ao mercado de Recebíveis Imobiliários, uma vez que a maioria dos CRIs indexados ao IPCA possui uma defasagem de 2 a 3 meses.
Ainda assim, a partir do acompanhamento da carteira e da projeção dos resultados, somados à eventual utilização de parte da reserva acumulada, buscamos manter uma distribuição mais estável ao longo do tempo, de forma que as oscilações dos índices de inflação não se traduzam necessariamente em mudanças nos rendimentos.
Com isso, mantemos a expectativa de distribuição entre R$ 0,85 e R$ 0,95 por cota no segundo semestre de 2026.
NOTAS DA EQUIPE DE GESTÃO
CENÁRIO MACROECONÔMICO
Cenário Internacional
Outubro foi marcado por uma pausa dos principais bancos centrais, com viés de alta. Fed, BCE e Banco do Japão mantiveram as taxas, mas no Fed e no Banco do Japão houve votos dissidentes a favor de aumento. O Banco do Canadá foi além e subiu os juros em 25 bps, para 2,50%, citando o petróleo. Nos EUA, os juros longos renovaram máximas na primeira semana e devolveram parte da alta na segunda quinzena, enquanto o petróleo voltou a subir com o novo fechamento do Estreito de Ormuz.
O Brent fechou a US$ 117,4 por barril em 23 de outubro, maior nível desde março, com alta de cerca de 12% no mês. Antes da guerra com o Irã, no fim de fevereiro, o barril estava perto de US$ 72. No dia 26, a Guarda Revolucionária declarou o estreito fechado, enquanto representantes da Arábia Saudita, da Turquia e do Paquistão se reuniam em Teerã. O choque já chega aos preços: nos EUA, a inflação de energia ao consumidor atingiu 20,4% em doze meses em setembro.
No dia 28, o FOMC manteve a taxa entre 3,75% e 4,00%, por 10 votos a 2, com Lisa Cook e Beth Hammack defendendo nova alta de 25 bps. O comunicado passou a descrever a atividade como "forte", e não mais "sólida", e incluiu menções ao crescimento da produtividade e ao investimento robusto. A leitura foi de uma pausa dura: o mercado saiu precificando cerca de 85% de chance de alta em dezembro e taxa perto de 4,7% em setembro de 2027, o equivalente a mais três altas.
O movimento vai na direção da primeira hipótese da carta anterior: o aperto do Fed terá de ser maior do que o sinalizado nos dots. Os dados do mês mostram por que a decisão é difícil. O CPI de setembro subiu 0,6% no mês e 3,7% em doze meses, puxado pela energia, com o núcleo em 2,6%. O payroll criou apenas 29 mil vagas, com desemprego em 4,2%, enquanto o PIB do terceiro trimestre cresceu 3,4% anualizado, ante 2,2% no trimestre anterior. Crescimento forte com pouca geração de vagas é compatível com ganhos de produtividade ligados à IA, que o próprio Fed passou a reconhecer. Ainda assim, um choque de energia sobre uma economia acima do potencial mantém o risco de efeitos de segunda ordem e sustenta a precificação de altas adicionais. O Treasury de 10 anos fechou a 5,31% em 5 de outubro e tocou 5,36% no dia 7, maiores níveis desde 2002; o de 30 anos operou acima de 5,6% no início do mês. A partir da segunda semana, as taxas cederam, e o 10 anos voltou a 5,00% no dia 23. No dia do FOMC, a curva inclinou: o 2 anos caiu durante a entrevista de Warsh, enquanto o 10 e o 30 anos subiram para cerca de 5,04% e 5,37%.
A ata de setembro, divulgada no dia 7, reforça a leitura de disputa por capital da carta passada. Segundo o documento, a maior parte da alta dos juros longos entre julho e setembro veio do juro real, atribuída ao prêmio de prazo, à geopolítica e à forte emissão de dívida privada para infraestrutura de IA. A OCDE, em sua revisão de setembro, foi na mesma direção ao apontar as emissões longas das empresas de IA como pressão sobre os juros soberanos. No fiscal, o déficit federal do ano fiscal de 2026 fechou em cerca de US$ 2 trilhões, ou 6,2% do PIB.
O ouro seguiu a mesma lógica. Com juros reais mais altos e dólar firme, caiu abaixo de US$ 4.000 por onça em 23 de outubro, após a pior semana em cinco meses, e terminou o mês cerca de 27% abaixo do recorde de janeiro.
NOTAS DA EQUIPE DE GESTÃO
CENÁRIO MACROECONÔMICO
Cenário doméstico
Outubro foi o mês da eleição presidencial, e em quatro semanas os ativos brasileiros percorreram os dois lados da assimetria discutida na carta passada.
Flávio Bolsonaro terminou o primeiro turno à frente, com 47,03% dos votos válidos contra 45,16% de Lula, contrariando as últimas pesquisas. Na segunda-feira, dia 5, o Ibovespa subiu 7,70%, para 206.912 pontos, e o dólar caiu mais de 4%, para baixo de R$ 5, na maior queda diária em mais de oito anos. Na curva, os vértices de janeiro de 2029 e 2031 recuaram cerca de 150 bps na semana, com a ponta curta estável; o DI jan/29 foi de 13,69% em 2 de outubro para 12,22% no dia 9. Nem o IPCA de setembro, acima do esperado, interrompeu o rali.
A partir da metade do mês, parte do prêmio voltou, com pesquisas indicando disputa mais apertada. No dia 15, o DI jan/31 subiu de 12,49% para 12,76%, e a probabilidade de vitória de Flávio nas plataformas de apostas, que chegara a 89% após o primeiro turno, caiu para 76%. Ainda assim, o Ibovespa chegou à véspera do segundo turno com alta de 10% no mês e de 27% no ano.
No segundo turno, Lula foi reeleito com cerca de 51,8% dos votos válidos, convertendo a desvantagem de 2,2 milhões de votos do primeiro turno em vantagem de 4,4 milhões. A reação da segunda-feira, dia 26, foi a maior já registrada após uma eleição presidencial: o Ibovespa caiu 13,88%, para 176.608 pontos, com o primeiro circuit breaker desde a pandemia, e o dólar subiu 8,21%, para R$ 5,40, depois de tocar R$ 5,60. Na curva, o DI jan/27 atingiu o limite de oscilação da B3, em 14,29%, e os vértices de 2029 e 2031 passaram de 15% no intradia. Às vésperas da votação, uma pesquisa do Citi mostrava que quase 80% dos investidores institucionais esperavam queda superior a 5% da bolsa em caso de vitória de Lula. O movimento foi bem maior.
A bolsa emendou cinco pregões de queda e perdeu 18,12% na semana, a pior desde março de 2020. No mês, o Ibovespa recuou 9,88%, para 167.922 pontos, o pior resultado desde junho de 2022, mas preservou alta de 4,22% no ano. Desde o resultado, a pergunta do mercado é quem conduzirá a política econômica, e com que agenda.
O IPCA de setembro subiu 0,82%, acima dos 0,73% esperados, e levou a inflação em doze meses a 4,58%, acima do teto da meta. A energia elétrica, com o fim do bônus de Itaipu, subiu 7,98% e respondeu sozinha por 0,32 p.p. O IPCA-15 de outubro veio abaixo do consenso, com 0,32%, mas o acumulado em doze meses subiu para 4,62%. Alimentação e bebidas teve a maior alta (0,88%), e habitação recuou 0,10% com a volta da bandeira verde. A composição confirma a leitura da carta anterior: o índice cheio segue pressionado por choques de oferta, agora com um El Niño mais forte. O efeito base também pesa, já que o IPCA de outubro de 2025 foi de apenas 0,09%.
Na carta passada, argumentamos que o real tinha pouco espaço para depreciar, mesmo com os juros americanos em outro patamar, e que os maiores upsides e downsides viriam nos meses seguintes à eleição. O primeiro pregão após o resultado foi uma reprecificação de posição, concentrada em ações e na parte longa da curva, que refletiu em boa medida a distância entre o cenário montado pelo mercado após o primeiro turno e o desfecho final.
NOTAS DA EQUIPE DE GESTÃO
CENÁRIO MACROECONÔMICO
Os canais de médio prazo que apontamos seguem os mesmos: fluxo para ações sensíveis à atividade, investimento direto e balança comercial. O desempenho das exportadoras mostra que o terceiro segue ativo, ainda mais com o petróleo acima de US$ 100. O primeiro, por outro lado, ficou mais dependente do fiscal. Sem um sinal crível na escolha da Fazenda e no pacote de 2027, o diferencial de juros terá de fazer mais para segurar a moeda, o que limita a queda da Selic e mantém pressionada a parte longa da curva. Com esse sinal, há espaço para devolver parte do movimento de 26 de outubro, embora dificilmente para voltar aos níveis da véspera.
Até a definição da equipe econômica, a tendência é de prêmio elevado na parte longa da curva e de câmbio volátil. Os próximos triggers são a decisão do Copom, o nome do ministro da Fazenda e o primeiro sinal concreto e claro sobre o pacote de 2027.
CONFIRA NOSSOS VÍDEOS NO YOUTUBE
Se inscreva em nosso canal do Youtube e fique por dentro de conteúdos informativos e educacionais.
ÚLTIMOS CRIs ADQUIRIDOS
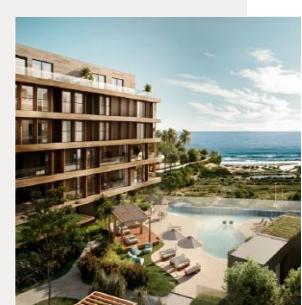
CRI OAD MAKAI CAMPECHE
Adquirimos R$ 36,0 Milhões, a taxa de CDI + 5,00% a.a., pelo prazo de 1,3 anos.
Operação lastreada em Nota Comercial, cuja devedora é o grupo OAD Makai. Com mais de uma década de experiência, o Grupo OAD tem sede em Florianópolis e atua no setor de construção e incorporação imobiliária no leste da ilha. A Empresa se destaca por sua expertise na realização de empreendimentos de alto padrão.
/>
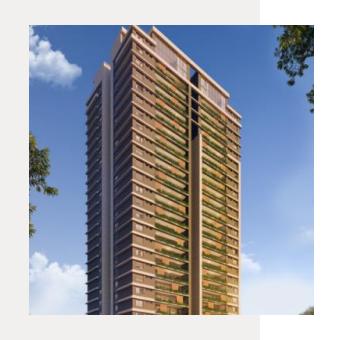
CRI MAMPEI FUNADA
Adquirimos R$ 0,13 Milhões, a taxa de CDI + 3,80% a.a., pelo prazo de 4,8 anos.
Operação lastreada em Nota Comercial, Financiamento de obra do empreendimento Aura, localizado na Av. 11 de maio, 2295 - Vila Formosa, Presidente Prudente/SP. A Mampei Funada atua há quase 25 anos no mercado imobiliário, com foco na incorporação e construção em Presidente Prudente e região.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
CRI THCM 2
Adquirimos R$ 3,0 Milhões, a taxa de IPCA + 12,00% a.a., pelo prazo de 11,5 anos.
Operação lastreada em contratos de compra e venda de diversos lotes de loteamentos do Grupo THCM, loteadora atuante no interior de São Paulo.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Coobrigação, Fundo de Reserva e Outros Fundos.
ÚLTIMOS CRIs ADQUIRIDOS
CRI SUMMUS
Adquirimos R$ 6,7 Milhões, a taxa de IPCA + 11,50% a.a., pelo prazo de 3,2 anos.
Operação lastreada em CCIs representativas de Contratos de Compra e Venda e/ou Nota Comercial cuja devedora é a Summus Engenharia. Empresa com 12 anos de história no mercado imobiliário goiano voltada para empreendimentos de alto padrão construtivo, entregando loteamentos e condomínios de casas conceito luxo.
/>
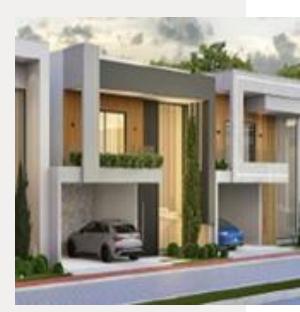
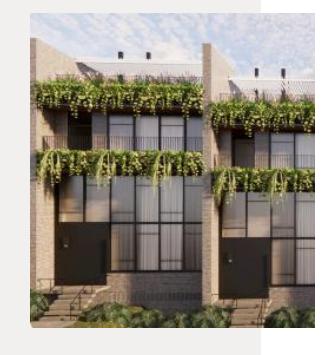
CRI MEIRA MATTOS
Adquirimos R$ 9,0 Milhões, a taxa de CDI + 4,00% a.a., pelo prazo de 4,1 anos.
Operação lastreada em Nota Comercial, Financiamento de obra do empreendimento Casa Elle, localizado na Rua Tomé Portes, 1207 - Brooklin - São Paulo/SP. A Meira Mattos é uma incorporadora de média/alta renda, sediada em São Paulo/SP e fundada em 2004.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval e Outros Fundos.
DISTRIBUIÇÃO DE RENDIMENTOS
| Período | Patrimônio Líquido (R$) | Cota Patrimonial R$ | Cota de Mercado R$ | Nº de Cotas | Distribuição por Cota (R$) | Dividend Yield | Rentabilidade Gross Up CDI%¹ |
|---|---|---|---|---|---|---|---|
| nov/25 | 1.313.509.713,22 | 84,24 | 77,46 | 15.592.424 | 0,85 | 1,10% | 122,64% |
| dez/25 | 1.314.889.906,26 | 84,33 | 82,60 | 15.592.424 | 0,85 | 1,03% | 99,24% |
| jan/26 | 1.321.245.056,17 | 84,74 | 80,00 | 15.592.424 | 0,85 | 1,06% | 107,37% |
| fev/26 | 1.325.495.021,44 | 85,01 | 79,68 | 15.592.424 | 0,85 | 1,07% | 125,88% |
| mar/26 | 1.316.635.896,64 | 84,44 | 77,62 | 15.592.424 | 0,85 | 1,10% | 106,29% |
| abr/26 | 1.314.465.129,26 | 84,30 | 78,51 | 15.592.424 | 0,85 | 1,08% | 116,85% |
| mai/26 | 1.306.696.394,39 | 83,80 | 76,85 | 15.592.424 | 0,85 | 1,11% | 121,22% |
| jun/26 | 1.292.451.573,35 | 82,89 | 70,63 | 15.592.424 | 0,85 | 1,20% | 126,47% |
| jul/26 | 1.296.540.830,94 | 83,15 | 73,00 | 15.592.424 | 0,85 | 1,16% | 112,73% |
| ago/26 | 1.303.872.308,41 | 83,62 | 73,62 | 15.592.424 | 0,85 | 1,15% | 124,26% |
| set/26 | 1.320.375.898,89 | 84,68 | 72,36 | 15.592.424 | 0,85 | 1,17% | 127,76% |
| out/26 | 1.296.623.671,59 | 83,16 | 68,66 | 15.592.424 | 0,85 | 1,24% | 135,87% |
Fonte: Fator Administração de Recursos - Outubro/26.
| Mini DRE | out/26 | set/26 | ago/26 | Ano (2026) | Últimos 12M |
|---|---|---|---|---|---|
| Resultados Recorrentes (CRI) | R$11.860.957,22 | R$10.840.211,90 | R$13.464.764,62 | R$136.173.468,08 | R$165.021.089,44 |
| Resultados Recorrentes (FII) | R$1.360.522,34 | R$1.386.202,20 | R$1.424.913,40 | R$14.200.496,94 | R$17.532.756,87 |
| Resultados Não-Recorrentes | R$0,00 | R$31.579,32 | R$110.220,70 | -R$372.268,16 | R$233.470,46 |
| Resultado Caixa | R$264.461,76 | R$233.011,27 | R$286.958,37 | R$3.332.042,51 | R$4.002.308,31 |
| Total de Receitas | R$13.485.941,32 | R$12.491.004,69 | R$15.286.857,09 | R$153.333.739,37 | R$186.789.625,08 |
| (-) Despesas | -R$1.113.057,68 | -R$1.100.846,11 | -R$1.150.608,12 | -R$15.687.464,79 | -R$21.494.477,12 |
| (-) Remuneração Recibos | R$0,00 | R$0,00 | R$0,00 | R$0,00 | R$0,00 |
| Total de Despesas | -R$1.113.057,68 | -R$1.100.846,11 | -R$1.150.608,12 | -R$15.687.464,79 | -R$21.494.477,12 |
| Total de Rendimento | R$12.372.883,64 | R$11.390.158,58 | R$14.136.248,97 | R$137.646.274,58 | R$165.295.147,96 |
| (+/-) Reserva Utilizada / Retida | R$880.676,76 | R$1.863.401,82 | -R$882.688,57 | -R$5.110.670,58 | -R$6.252.423,16 |
| Total de Rendimento Distribuído | R$13.253.560,40 | R$13.253.560,40 | R$13.253.560,40 | R$132.535.604,00 | R$159.042.724,80 |
| Total de Resultado por Cota | R$0,79 | R$0,73 | R$0,91 | R$8,83 | R$10,60 |
| Total de Distribuído por Cota | R$0,85 | R$0,85 | R$0,85 | R$8,50 | R$10,20 |
| (Distribuído - Resultado) | R$0,06 | R$0,12 | -R$0,06 | -R$0,33 | -R$0,40 |
| Reserva Total Acumulada | R$1,08 | R$1,14 | R$1,26 | R$0,33 | R$0,40 |
| Quantidade de Cotas (ticker VRTA11) | 15.592.424 | 15.592.424 | 15.592.424 |
| Resultados Não-Recorrentes | out/26 | set/26 | ago/26 | Ano (2026) | Últimos 12M |
|---|---|---|---|---|---|
| Resultado Não-recorrente (CRI) | R$0,00 | R$31.579,32 | R$110.758,94 | R$1.185.993,44 | R$1.529.146,05 |
| Resultado Não-recorrente (FII) | R$0,00 | R$0,00 | -R$538,24 | R$340.885,19 | -R$1.314.192,83 |
| Quitação Compromissada Reversa | R$0,00 | R$0,00 | R$0,00 | -R$4.819.471,36 | -R$7.611.688,55 |
Fonte: Fator Administração de Recursos – Outubro/26.
& lt;sup>1</sup>Devido aos dividendos serem isentos de impostos, faz-se o Gross-up de 15% de IR.
DESEMPENHO DO FUNDO NO MERCADO SECUNDÁRIO
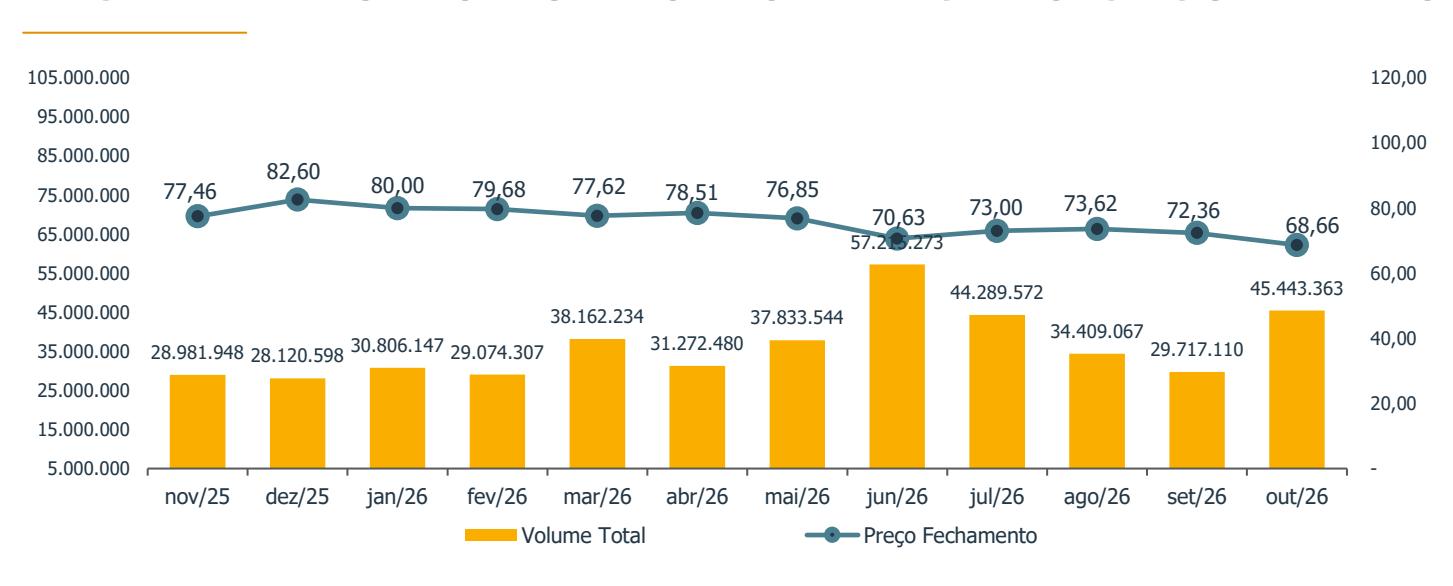
Fonte: Bloomberg, Fator Administração de Recursos – Outubro/26
DISTRIBUIÇÃO DOS ATIVOS POR SECURITIZADORA E POR SETOR DO DEVEDOR¹
SECURITIZADORA SETOR DO DEVEDOR¹
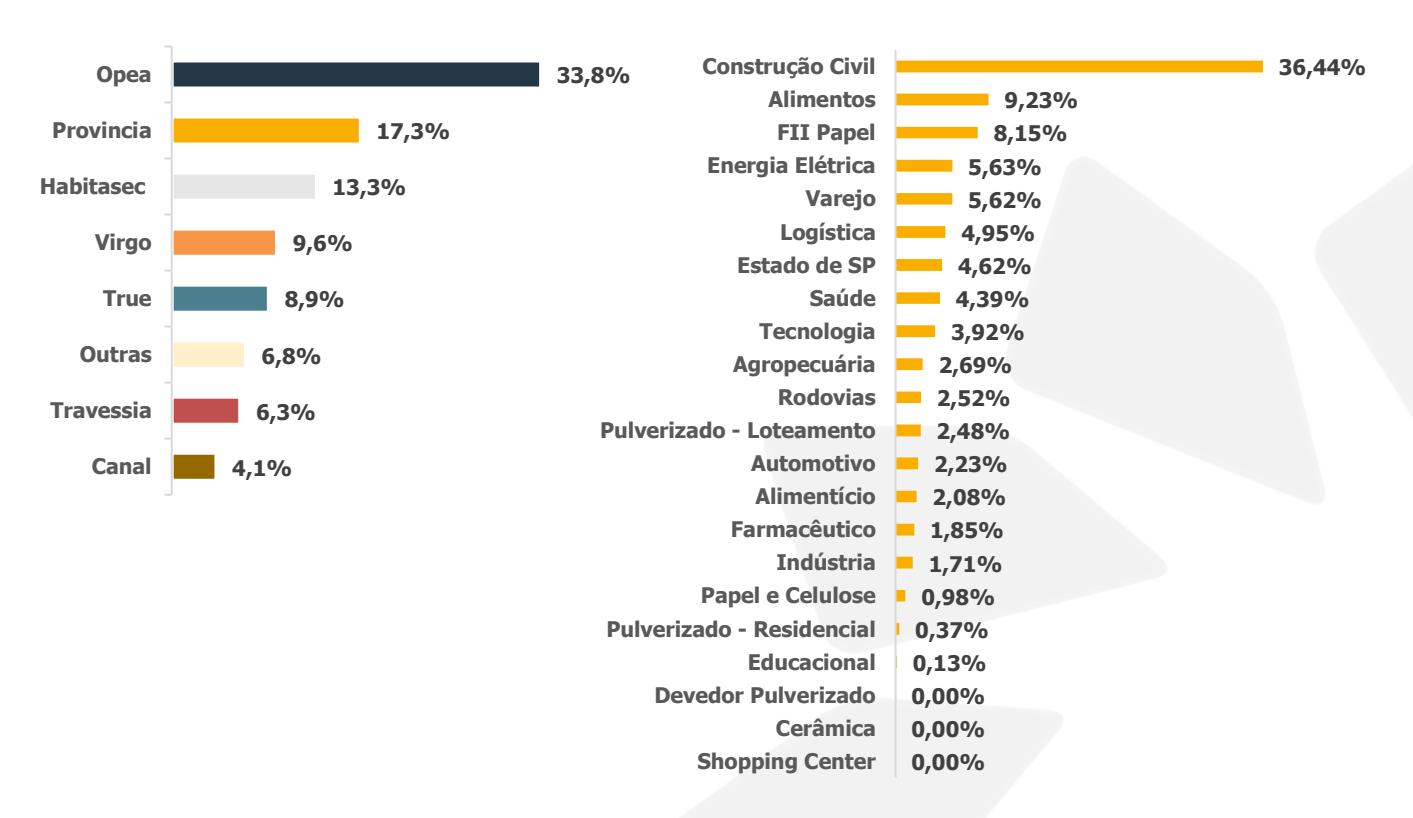
Fonte: Fator Administração de Recursos – Outubro/26
¹ Desconsiderando a alocação em Compromissadas Reversas e Caixa
DISTRIBUIÇÃO DOS ATIVOS QUANTIDADE DE ATIVOS¹ POR % DO PL
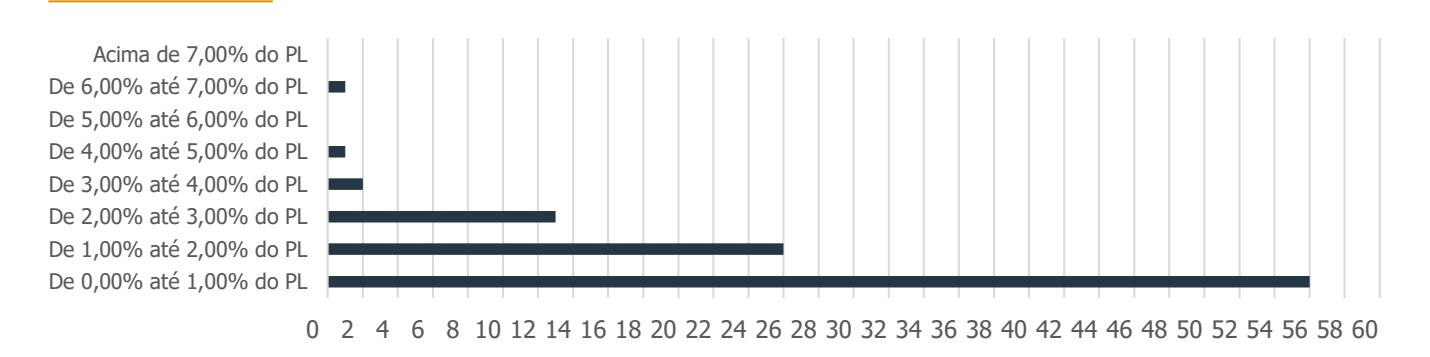
Fonte: Fator Administração de Recursos – Outubro/26.
DISTRIBUIÇÃO DE VOLUME DE ATIVOS¹ POR % DO PL
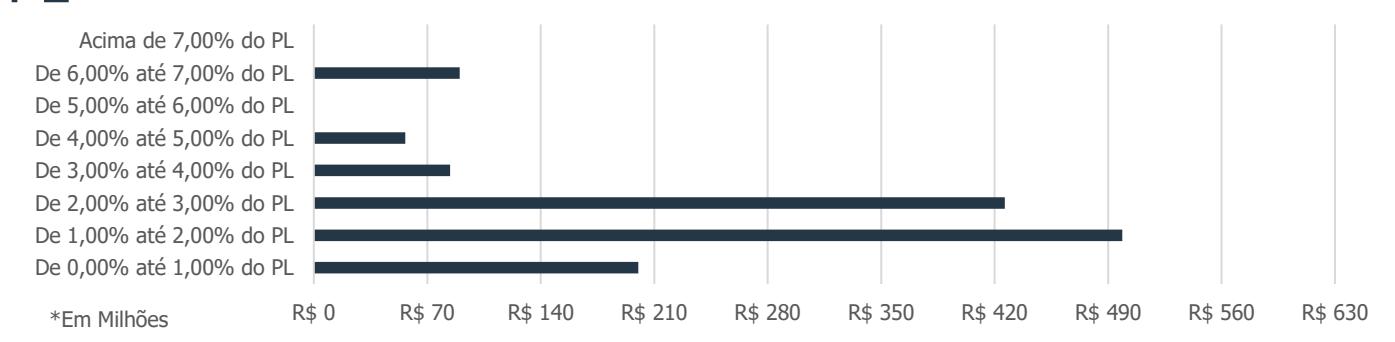
Fonte: Fator Administração de Recursos – Outubro/26.
DISTRIBUIÇÃO DE ATIVOS POR INDEXADOR¹ E TIPO DE ATIVO²
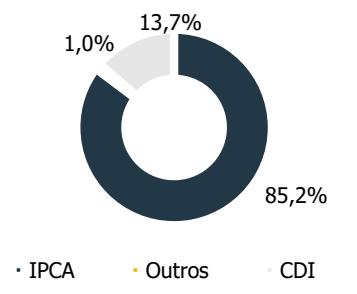
INDEXADOR¹ TIPO DE ATIVO²
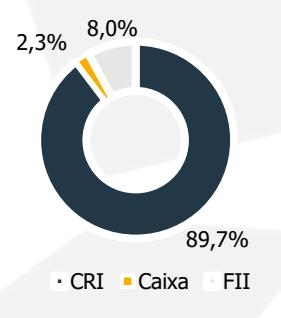
Fonte: Fator Administração de Recursos – Outubro/26
¹ Desconsiderando a alocação em Compromissadas
¹ Desconsiderando a alocação em Compromissadas
¹ Cálculo feito desconsiderando a alocação em Compromissadas e em FIIs
² Cálculo feito desconsiderando a alocação em Compromissadas Reversas
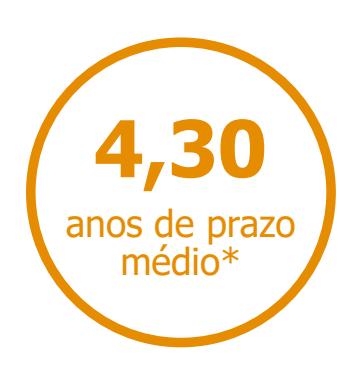
TAXA MÉDIA POR POR INDEXADOR¹ E PRAZO MÉDIO DO FUNDO
TAXA MÉDIA DOS CRIs¹
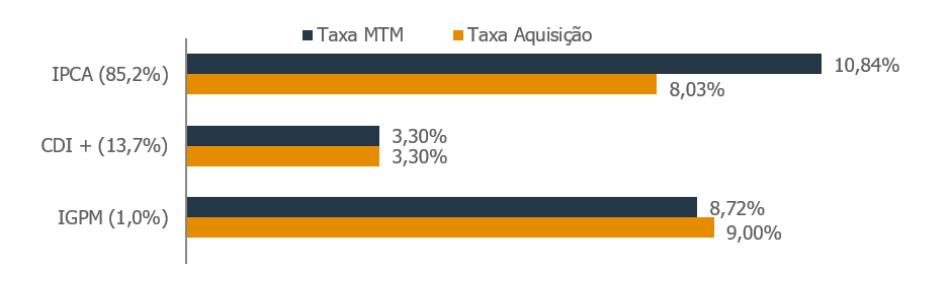
Fonte: Fator Administração de Recursos – Outubro/26
DIVIDEND YIELD MÉDIO DOS FIIs
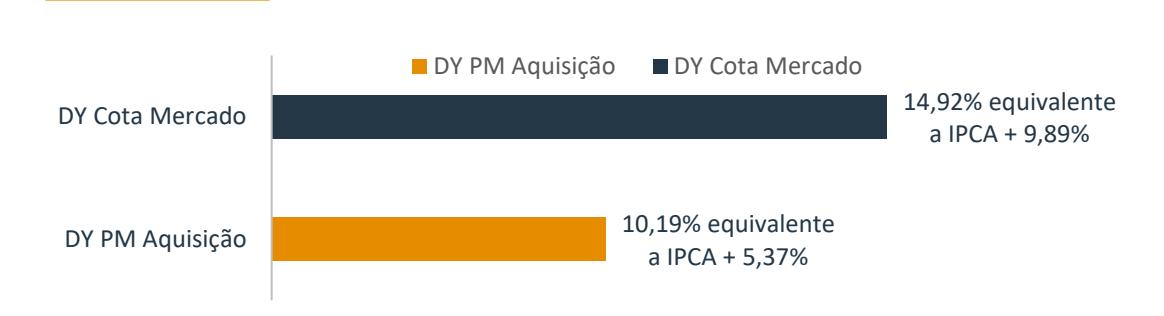
Obs: Considera-se para o IPCA o valor acumulado dos últimos 12 meses, até Setembro/26.
Fonte: Fator Administração de Recursos – Outubro/26
¹ Desconsiderando a alocação em Compromissadas
¹ Cálculo feito desconsiderando aalocação em Compromissadas e FII
* O Cálculo do prazo médio foifeito considerando osfluxos futuros de todos os ativos da carteira
COTA A MERCADO X COTA PATRIMONIAL
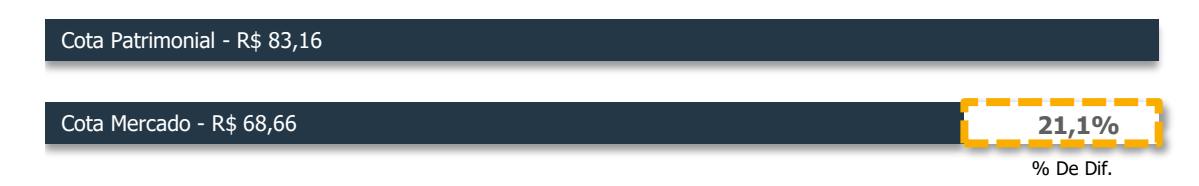
Fonte: Bloomberg, Fator Administração de Recursos – Outubro/26
SENSIBILIDADE DE DIVIDEND YIELD
| Data | 31/10/26 | 31/10/26 |
|---|---|---|
| Yield* (Inflação +) | Valor Cota (R$) | |
| Curva Aquisição | 8,27% | - |
| Cota Patrimonial (MTM) | 11,49% | 83,16 |
| Cota a Mercado | 21,94% | 68,66 |
* Taxa Média Ponderada da Carteira de CRIs
*Retorno da Carteira de CRIs, em comparação ao preço de aquisição no mercado secundário
| Preço Mercado (R$) | Carteira CRI (IPCA +) |
|---|---|
| 65,50 | 24,22% |
| 66,00 | 23,84% |
| 66,50 | 23,47% |
| 67,00 | 23,11% |
| 67,50 | 22,75% |
| 68,00 | 22,40% |
| 68,50 | 22,05% |
| 69,00 | 21,71% |
| 69,50 | 21,37% |
| 70,00 | 21,04% |
| 70,50 | 20,72% |
| 71,00 | 20,40% |
Fonte: Fator Administração de Recursos – Outubro/26
Obs.: Retorno da Carteira de CRIs, não considerando aplicações em FII e Compromissadas, Inflação e CDI futuros e custos do fundo.
Obs.2: Para o cálculo da carteira considerando IPCA+ descontamos 4,5% de IPCA para os CRIs indexados ao CDI.
COMPOSIÇÃO DA CARTEIRA¹
| # Ativo | Código | Emissor | Setor do Devedor | LTV² | Indexador | Tx. Aquisição (a.a.) | Data de Vencimento | % da Carteira Investida | Valor (R$) |
|---|---|---|---|---|---|---|---|---|---|
| 01 Summus | 25B2867899 | Provincia | Construção Civil | 35,0% | IPCA | 11,50% | 25/04/29 | 6,86% | 89.942.002 |
| 02 MRV III | 26C5001174 | Opea | Construção Civil | N/A | CDI + | 1,20% | 21/06/32 | 4,31% | 56.492.401 |
| 03 Gafisa Oscar Freire | 22E1273339 | Canal | Construção Civil | 60,7% | IPCA | 10,00% | 18/05/27 | 3,30% | 43.248.384 |
| 04 Usinas Cajuru e Montes Claros 24L1812703 | Opea | Energia Elétrica | N/A | IPCA | 10,00% | 20/10/37 | 3,11% | 40.772.809 | |
| 05 Espaço Y | 23L2343460 | Opea | Tecnologia | 49,9% | IPCA | 6,68% | 07/11/33 | 2,96% | 38.801.802 |
| 06 LAR Cooperativa | 22L1258273 | Habitasec | Agropecuária | 55,6% | IPCA | 8,72% | 19/12/34 | 2,78% | 36.491.220 |
| 07 Makai Campeche | 26I7874632 | Opea | Construção Civil | 9,3% | CDI + | 5,00% | 25/01/28 | 2,75% | 36.101.138 |
| 08 Canopus PPP III | 20J0909894 | Travessia | Estado de SP | N/A | IPCA | 6,00% | 10/01/36 | 2,67% | 35.012.315 |
| 09 Arteris | 20F0719220 | Virgo | Rodovias | 61,7% | IPCA | 5,12% | 05/07/45 | 2,60% | 34.101.997 |
| 10 Patrimonio | 24L2473636 | Provincia | Construção Civil | 34,3% | IPCA | 9,55% | 17/12/29 | 2,55% | 33.487.021 |
| 11 Quero-Quero | 20G0926014 | Habitasec | Varejo | 48,6% | IPCA | 5,70% | 20/07/41 | 2,49% | 32.677.412 |
| 12 Direcional II | 21D0737500 | True | Construção Civil | N/A | IPCA | 4,84% | 17/04/28 | 2,37% | 31.063.215 |
| 13 Grupo Sinal | 20K0568000 | Virgo | Automotivo | 38,3% | IPCA | 7,50% | 16/11/32 | 2,30% | 30.206.883 |
| 14 Grupo BSO | 21D0457416 | Opea | Construção Civil | 7,6% | IPCA | 10,00% | 18/04/29 | 2,24% | 29.310.603 |
| 15 Assaí Barzel | 22E1284935 | Opea | Alimentos | N/A | IPCA | 6,75% | 11/04/34 | 2,19% | 28.761.760 |
| 16 GPA TRX III | 20G0703191 | Barigui | Alimentício | 40,2% | IPCA | 5,24% | 10/07/35 | 1,99% | 26.121.628 |
| 17 Makro HGRU | 21L0666509 | Opea | Alimentos | 25,1% | IPCA | 6,50% | 17/12/31 | 1,97% | 25.806.065 |
| 18 Pague Menos | 20K0696607 | True | Com. Dist. Medicamentos | 59,1% | IPCA | 7,90% | 14/11/40 | 1,91% | 25.070.326 |
| 19 Unimed | 24F1126758 | Provincia | Saúde | N/A | IPCA | 8,75% | 10/03/37 | 1,91% | 25.025.373 |
| 20 Cassi | 21D0543780 | Opea | Saúde | 57,8% | IPCA | 8,00% | 15/03/38 | 1,90% | 24.970.058 |
| 21 FazSol | 24L2679482 | Opea | Energia Elétrica | N/A | IPCA | 9,50% | 22/12/39 | 1,83% | 23.951.004 |
| 22 Sotreq | 21B0631104 | Planeta | Indústria | 61,3% | IPCA | 6,24% | 10/12/36 | 1,77% | 23.205.039 |
| 23 Legacy | 25K3285301 | Habitasec | Construção Civil | 13,9% | CDI + | 4,00% | 27/11/29 | 1,76% | 23.069.355 |
| 24 Via Varejo | 20K0571487 | Virgo | Varejo | 32,3% | IPCA | 4,99% | 13/11/30 | 1,70% | 22.261.638 |
| 25 Grupo Mateus | 20B0980166 | True | Alimentício | N/A | IPCA | 4,72% | 16/02/32 | 1,58% | 20.721.266 |
| 26 Canopus PPP II | 19L0899539 | Travessia | Estado de SP | N/A | IPCA | 6,00% | 15/01/36 | 1,55% | 20.382.542 |
| 27 São Vicente | 22D0945203 | Opea | Alimentos | 39,1% | IPCA | 8,61% | 19/04/32 | 1,55% | 20.313.091 |
| 28 THCM 2 - 1ª série | 26C0433584 | Provincia | Construção Civil | 45,3% | IPCA | 12,00% | 25/02/38 | 1,42% | 18.562.861 |
| 29 Lote 5 II (Loteamentos) 24B1573243 | Leverage | Pulverizado - Loteamento | 71,4% | IPCA | 10,00% | 22/07/37 | 1,35% | 17.657.879 | |
| 30 JSL Ribeira 268 | 20A0978038 | Opea | Logística | 36,6% | IPCA | 6,00% | 25/01/35 | 1,33% | 17.472.593 |
| 31 JSL Ribeira 261 | 20A0977906 | Opea | Logística | 36,5% | IPCA | 6,00% | 25/01/35 | 1,33% | 17.458.815 |
| 32 BRF Londrina | 22A0226257 | Opea | Alimentos | N/A | IPCA | 6,50% | 22/11/32 | 1,29% | 16.850.791 |
| 33 Guestier | 25E3518733 | Provincia | Construção Civil | 55,5% | IPCA | 12,00% | 30/05/35 | 1,18% | 15.485.755 |
| 34 OR Loteamentos | 25L3861195 | Habitasec | Construção Civil | 52,0% | IPCA | 12,50% | 29/12/37 | 1,14% | 14.989.860 |
| 35 Assaí Barzel 2ª Tranche 22F1357736 | Opea | Alimentos | N/A | IPCA | 7,00% | 11/04/34 | 1,12% | 14.708.000 | |
| 36 Ascenty III | 20L0710860 | Opea | Tecnologia | 19,5% | IPCA | 5,70% | 14/05/30 | 1,09% | 14.300.298 |
| 37 Guestier Harmonis 1ª série26H4190610 | Provincia | Construção Civil | 17,1% | IPCA | 12,00% | 22/08/34 | 1,08% | 14.123.800 | |
| 38 Localfrio (Sub) | 19K0981682 | Virgo | Logística | 45,2% | IPCA | 7,00% | 16/12/31 | 1,05% | 13.714.774 |
| 39 Cassol | 21F1035597 | True | Varejo | 36,2% | IPCA | 5,50% | 23/06/32 | 1,02% | 13.403.557 |
| 40 Melhoramentos | 21I0892057 | True | Papel e Celulose | 27,2% | IPCA | 8,08% | 15/10/31 | 1,01% | 13.284.708 |
| 41 Usina Solar Vassouras 21L0695831 | Travessia | Energia Elétrica | 37,8% | IPCA | 7,50% | 19/02/30 | 0,88% | 11.489.472 | |
| 42 Jardim das Angélicas | 20J0545879 | Travessia | Pulverizado - Loteamento | 21,2% | IPCA | 8,00% | 16/09/35 | 0,84% | 11.049.370 |
| 43 Evoke 3ª série | 26E0012601 | Habitasec | Construção Civil | 30,5% | CDI + | 4,50% | 26/12/30 | 0,79% | 10.399.861 |
| 44 Fibra - 2ª série | 25L3533980 | Habitasec | Construção Civil | 68,8% | CDI + | 3,00% | 29/08/30 | 0,79% | 10.376.973 |
| 45 Localfrio (Sênior) | 19K0981679 | Virgo | Logística | 45,2% | IPCA | 6,19% | 16/12/31 | 0,78% | 10.181.375 |
| 46 Evoke 4ª série | 26H0006201 | Habitasec | Construção Civil | 30,5% | CDI + | 4,50% | 27/03/31 | 0,73% | 9.627.685 |
| 47 Cassi II | 23E1930252 | Opea | Saúde | 57,8% | IPCA | 8,00% | 15/03/38 | 0,72% | 9.416.575 |
| 48 Meira Mattos | MEHO01DV30 | Habitasec | Construção Civil | 14,8% | CDI + | 4,00% | 25/10/30 | 0,69% | 9.023.914 |
| 49 Airport Town | 21H0976574 | Virgo | Logística | 20,5% | IPCA | 6,50% | 27/08/41 | 0,62% | 8.174.792 |
| 50 Gafisa II - Oscar Freire 23E3611801 | Canal | Construção Civil | 60,7% | IPCA | 11,00% | 15/05/27 | 0,58% | 7.668.538 | |
| 51 Canopus PPP | 18J0698011 | Virgo (Cibrasec) | Estado de SP | N/A | IPCA | 9,00% | 15/05/28 | 0,52% | 6.761.342 |
| 52 Quero-Quero II | 21C0774127 | Habitasec | Varejo | 48,6% | IPCA | 5,90% | 25/03/41 | 0,51% | 6.641.379 |
| 53 Evoke 2ª série | 26B0019801 | Habitasec | Construção Civil | 30,5% | CDI + | 4,50% | 26/12/30 | 0,48% | 6.318.538 |
| 54 Guestier Harmonis 2ª série26H4190763 | Provincia | Construção Civil | 17,1% | IPCA | 12,00% | 23/08/34 | 0,46% | 6.020.936 | |
| 55 Evoke | 25L3391401 | Habitasec | Construção Civil | 30,5% | CDI + | 4,50% | 26/12/30 | 0,43% | 5.616.478 |
| 56 MRV | 22I1423539 | True | Construção Civil | N/A | CDI + | 3,00% | 15/09/27 | 0,41% | 5.431.551 |
| Outros | 20 ativos | 0,11% | 915.370 | ||||||
| Caixa | 0 | Compromissadas | 2,48% | 32.501.861 | |||||
| Comp. Reversa | XP | Compromissadas | -5,81% | (76.228.885) |
Fonte: Bloomberg, Fator Administração de Recursos – Outubro/26.
Obs.: Tivemos a alteração das razões sociais de algumas Securitizadoras, a saber: RB SEC agora chama-se Opea Capital, ISEC agora chama-se Virgo, Gaia agora chama-se Planeta Securitizadora, e por fim a Cibrasec foi adquirida pela Virgo.
¹ As operações estão individualmente descritas no final deste relatório.
² LTV calculado pelo valor da garantia no último Laudo de Avaliação disponível, corrigido pelo IPCA do período.
COMPOSIÇÃO DA CARTEIRA¹
| # | Ativo | Ticker | Gestão | Setor do Devedor | Preço Aquisição | Valor Últ. Dividendo | Qde Cotas | % da Carteira Investida | Valor Mercado (R$) |
|---|---|---|---|---|---|---|---|---|---|
| 01 | GAME11 | GAME11 | Guardian | FII Papel | 10,00 | 0,100 | 4.000.000 | 2,57% | 33.680.000 |
| 02 | ALZC11 | ALZC11 | Alianza | FII Papel | 12,75 | 0,090 | 3.871.120 | 2,02% | 26.517.172 |
| 03 | EQIR11 | EQIR11 | EQI | FII Papel | 10,08 | 0,100 | 1.977.288 | 1,21% | 15.818.304 |
| 04 | RBRR11 | RBRR11 | RBR | FII Papel | 99,30 | 0,730 | 151.058 | 0,75% | 9.820.281 |
| 05 | SNME11 | SNME11 | SUNO | FII Papel | 9,75 | 0,100 | 903.060 | 0,62% | 8.172.693 |
| 06 | PSEC11 | PSEC11 | Pátria | FII Papel | 84,35 | 0,600 | 173.273 | 0,61% | 7.968.825 |
| 07 | VGHF11 | VGHF11 | Valora | FII Papel | 10,27 | 0,060 | 638.172 | 0,23% | 3.063.226 |
| 80 | TRXF11 | TRXF11 | TRX | FII Papel | 99,86 | 0,930 | 41.696 | 0,21% | 2.770.699 |
| 09 | RBRY11 | RBRY11 | RBR | FII Papel | 101,11 | 1,000 | 32.783 | 0,20% | 2.655.423 |
| Total | 110.466.623 |
| # | Ativo | % da Carteira Investida | Valor (R$) |
|---|---|---|---|
| 1 | CRIs | 94,91% | 1.244.227.746 |
| 2 | FIIs | 8,43% | 110.466.623 |
| 3 | Caixa | 2,48% | 32.501.861 |
| 4 | Comprom. Reversa | -5,81% | (76.228.885) |
| Total | Total | 100,00% | 1.310.967.346 |
Fonte: Bloomberg, Fator Administração de Recursos – Outubro/26.
Obs.: Tivemos a alteração das razões sociais de algumas Securitizadoras, a saber: RB SEC agora chama-se Opea Capital, ISEC agora chama-se Virgo, Gaia agora chama-se Planeta Securitizadora, e por fim a Cibrasec foi adquirida pela Virgo.
& lt;sup>1</sup> As operações estão individualmente descritas no final deste relatório.
& lt;sup>2</sup> LTV calculado pelo valor da garantia no último Laudo de Avaliação disponível, corrigido pelo IPCA do período.
METODOLOGIA DE ANÁLISE DE RATING
O modelo de Rating da FAR foi desenvolvido como ferramenta de análise de crédito das operações do CRI, utilizada como um dos fatores de precificação de novas aquisições, balanceamento e monitoramento do portfólio.
Os critérios utilizados na avaliação foram inspirados no conceito de 5C's do crédito, e cada um envolve uma análise aprofundada de variáveis qualitativas e quantitativas para mensurar o risco em operações estruturadas. De forma resumida, são avaliados:
- Caráter: avaliação da administração/sócios da empresa, reputacional, Serasa, histórico de emissões no mercado de capitais, rating externos, ESG;
- Condições (avaliação da estrutura da operação): taxa, prazo, forma de pagamento, subordinação, prestadores de serviço, covenants;
- Capacidade: análise do setor de atuação da companhia, resultados, geração de caixa, volatilidade dos resultados, capacidade de arcar com as obrigações da dívida. No caso de operações pulverizadas, análise da carteira de recebíveis para determinar a qualidade do crédito;
- Capital: análise da estrutura de capital da companhia, solvência, liquidez e capacidade de contrair novas dívidas;
- Colateral: análise da estrutura de garantias, valor, liquidez e o índice de cobertura relativo ao valor da dívida;
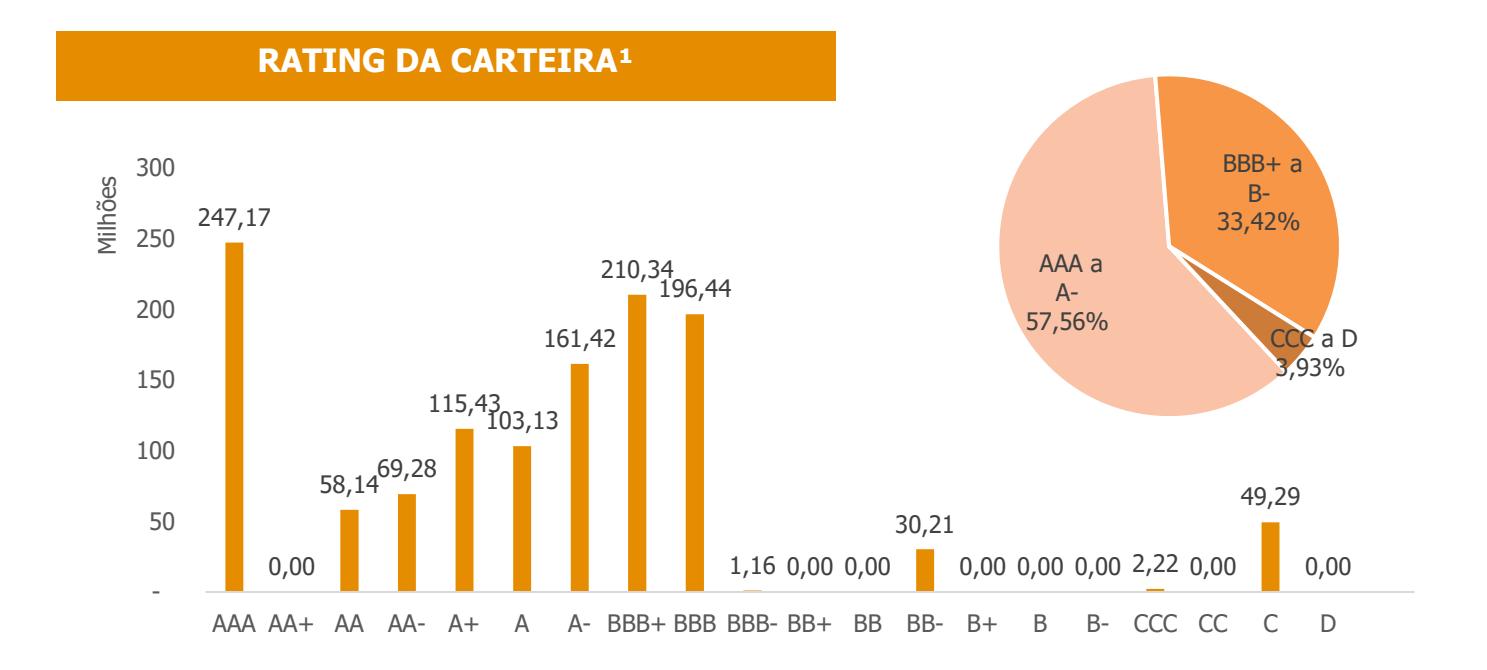
As notas são ponderadas de acordo com o perfil de risco do ativo (pulverizado ou corporativo). Para cada operação é atribuída uma nota que varia de AAA a D, sendo BBB- ou superior (grau de investimento) o perfil alvo do VRTA.
Para os casos nos quais a devedora possui um rating de crédito corporativo externo, utilizamos esta nota como referência, desde que emitida por uma companhia de renome internacional nos últimos 12 meses. Apesar das operações estruturadas normalmente contarem com garantias que acrescentam uma camada extra de proteção, mantemos o rating igual ao corporativo.
Todos os ativos passam por uma revisão periódica e são discutidas em comitê de crédito para atualização do rating, visando monitorar de perto a evolução do risco. A frequência de cada revisão varia de acordo com o nível de risco, sendo certo que todas as operações são revisadas no mínimo anualmente.
Nesta seção será mostrado o status das revisões do portfólio, bem como eventuais variações nos ratings atribuídos.
ATUALIZAÇÃO DO RATING
AS OPERAÇÕES QUE FORAM ATUALIZADAS NO MÊS:
- Jardim das Angélicas (20J0545879): manutenção da nota de BBB+
- Pague Menos (20K0696607): manutenção da nota de AA-
- Cassol (21F1035597): rebaixamento da nota de AA- para A+
- JRM (25F2703942): rebaixamento da nota de A para BBB+
- Makai Campeche (26I7874632): atribuição da nota de BBB
- Meira Mattos (MEHO01DV30): atribuição da nota de A
RESUMO DOS RATINGS
| Ratings Atualizados | 73 | 100% |
|---|---|---|
| Atualizados últ. 3 meses | 18 | 25% |
| 2026 | 34 | 47% |
| 2025 | 40 | 55% |
| 2024 | 2 | 3% |
CRI EM PDD¹
| CRI | Cetip | R$ sem PDD | R$ com PDD | PDD | Concentração PDD | Detalhamento |
|---|---|---|---|---|---|---|
| Fragnani II | 22J0268287 | 76.623.192 | 0 | 100,00% | 82,79% | página 28 |
| Pulverizado 156 | 10D0018560 | 4.620.821 | 303.588 | 93,43% | 4,99% | página 39 |
| Anhanguera | 13L0034539 | 3.844.103 | 1.806.729 | 53,00% | 4,15% | página 39 |
| Pulverizado 157 (Sub) | 10D0018564 | 3.350.066 | 0 | 100,00% | 3,62% | página 39 |
| BR Distribuidora I | 12J0037879 | 1.637.789 | 409.863 | 25,00%² | 1,77% | página 40 |
| Montanini | 16L0152594 | 1.363.885 | 521.140 | 61,79% | 1,47% | página 38 |
| Pulverizado 259 | 11I0019326 | 731.812 | 49.910 | 93,18% | 0,79% | página 40 |
| Máxima | 13C0038450 | 380.181 | 0 | 100,00% | 0,41% | página 39 |
| Total | - | 92.551.850 | 3.091.229 | - | 100,00% | - |
Fonte: Fator Administração de Recursos – Outubro/26.
Obs: As operações estão individualmente descritas no final deste relatório.
¹: Valor de acordo com a marcação a mercado dos CRIs
²: CRI marcado com aproximadamente 25% de PDD em relação ao valor de curva do ativo.
ATIVOS E CLASSIFICAÇÃO DE RATING
CRI OAD MAKAI CAMPECHE
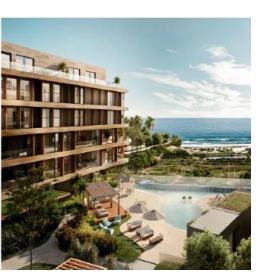
Operação lastreada em Nota Comercial, cuja devedora é o grupo OAD Makai. Com mais de uma década de experiência, o Grupo OAD tem sede em Florianópolis e atua no setor de construção e incorporação imobiliária no leste da ilha. A Empresa se destaca por sua expertise na realização de empreendimentos de alto padrão.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
Rating BBB Última revisão 2026
CRI MEIRA MATTOS
Operação lastreada em Nota Comercial, Financiamento de obra do empreendimento Casa Elle, localizado na Rua Tomé Portes, 1207 - Brooklin - São Paulo/SP. A Meira Mattos é uma incorporadora de média/alta renda, sediada em São Paulo/SP e fundada em 2004.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval e Outros Fundos.
Rating
A Última revisão 2026
CRI GUESTIER HARMONIS 1ª e 2ª Série
Operação lastreada em Nota Comercial, cuja devedora é a Guestier que desde 2015 atua no ramo de Loteamento residencial com conceito de Resort. Financiamento de obra de loteamento em Piratininga/SP, atualmente possuem 3 empreendimentos já concluídos e 1 em construção.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating
BBB
Última revisão 2026
CRI MAMPEI FUNADA – 1ª e 2ª Série
VRTA11
Operação lastreada em Nota Comercial, Financiamento de obra do empreendimento Aura, localizado na Av. 11 de maio, 2295 - Vila Formosa, Presidente Prudente/SP. A Mampei Funada atua há quase 25 anos no mercado imobiliário, com foco na incorporação e construção em Presidente Prudente e região.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating BBB+ Última revisão 2026
CRI THCM 2 – 1ª, 2ª e 3ª Série
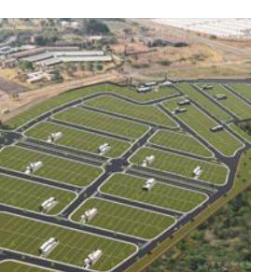
Operação lastreada em contratos de compra e venda de diversos lotes de loteamentos do Grupo THCM, loteadora atuante no interior de São Paulo.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Coobrigação, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating A-Última revisão
2026
CRI MRV III
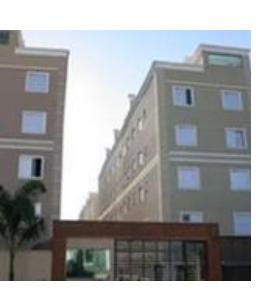
Operação lastreada em Instrumentos de Confissão de Dívida (Carteira Pró-Soluto) firmados entre a MRV Engenharia e clientes pulverizados, referente a aquisição de unidades residenciais de diversos empreendimentos, espalhados por todo o país. Fundada em 1979, presente em mais de 160 cidades no Brasil, a MRV é a maior construtora da América Latina, atuando principalmente no Programa Minha Casa Minha Vida.
Como garantias temos Fundo de Reserva e Fundo de Despesas.
Sem atualização de rating/crédito no mês
Rating A+ Última revisão
CRI FIBRA
VRTA11
Operação lastreada em CCIs representativas de Notas Comerciais cuja devedora é a Fibra Experts, uma incorporadora nacional com mais de 20 anos de história que atua nos segmentos Residencial, Corporativo e Urbanismo de médio e alto padrão.
Como garantias temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Recebíveis, Aval, Fundo de Reserva e Fundo de Despesas.
Sem atualização de rating/crédito no mês
Rating BBB+ Última revisão 2026
CRI OR LOTEAMENTOS
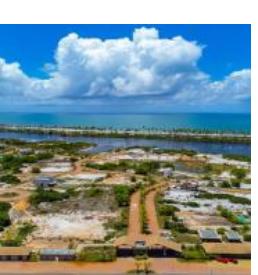
Operação lastreada em CCI representativa de CCVs. Financiamento de obra dos empreendimento Reserva Sauípe e Terra Dourada localizados na Bahia. A OR atua há quase 20 anos no mercado imobiliário, com foco na incorporação e construção de empreendimentos residenciais, corporativos e loteamentos.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating BBB+ Última revisão 2025
CRI EVOKE 1ª, 2ª, 3ª e 4ª Série
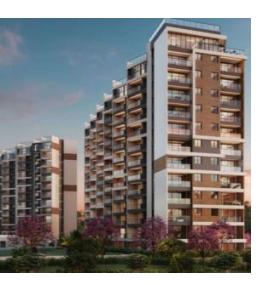
Operação lastreada em CCI representativa de Notas Comerciais. Financiamento de obra do empreendimento OR Evoke, localizado na rua Vitória Régia, 121 - Paiva, Cabo de Santo Agostinho/PE. A OR atua há quase 20 anos no mercado imobiliário, com foco na incorporação e construção de empreendimentos residenciais, corporativos e loteamentos.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating BBB Última revisão 2025
CRI LEGACY
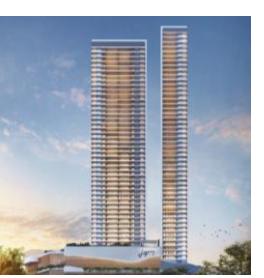
Operação lastreada em CCI representativa de Notas Comerciais. Financiamento de obra do empreendimento Legacy, localizado na Alameda das Catabas, 96, Caminho das Árvores – Salvador/BA
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval e Outros Fundos.
Rating A
Última revisão 2025
Sem atualização de rating/crédito no mês
CRI JRM
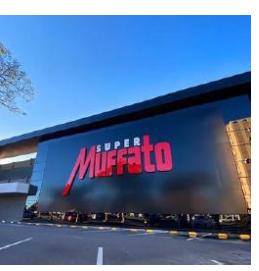
Operação lastreada em Notas Comerciais. Em garantia a cessão fiduciária de diversos contratos de locação com o Grupo Muffato, além da alienação fiduciária de imóveis na razão de 128% sobre o valor da dívida inicial (valor de venda forçada).
Como garantias temos Alienação Fiduciária, Cessão Fiduciária, Fiança e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating BBB+ Última revisão 2026
CRI GUESTIER – 1ª e 2ª Série
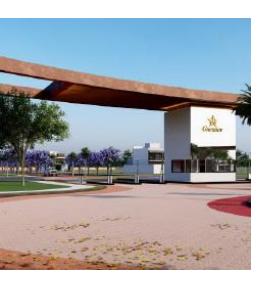
Operação lastreada em CCIs representativas de CCB cuja devedora é a Guestier que desde 2015 atua no ramo de Loteamento residencial com conceito de Resort, possuem 3 empreendimentos já concluídos e 1 em construção. Atualmente contam com capital europeu e majoritariamente brasileiro.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Fiança, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating
A-Última revisão 2026
CRI SUMMUS
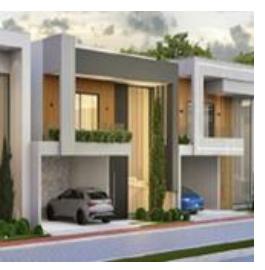
Operação lastreada em CCIs representativas de Contratos de Compra e Venda e/ou Nota Comercial cuja devedora é a Summus Engenharia. Empresa com 12 anos de história no mercado imobiliário goiano voltada para empreendimentos de alto padrão construtivo, entregando loteamentos e condomínios de casas conceito luxo.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating BBB+ Última revisão 2024
CRI PATRIMONIO
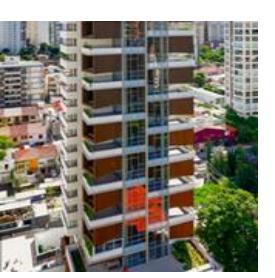
Operação lastreada em Nota Comercial cuja devedora é a Patrimônio Construções e Empreendimentos Imobilários S/A. A Patrimônio atua desde 1995 no mercado nacional com desenvolvimento de produtos residenciais, comerciais e loteamentos, já possui mais de 50 empreendimentos entregues com presença e 5 estados, totalizando mais de 1,5 milhões de m² construídos e 3 mil unidades entregues.
Como garantias temos Alienação Fiduciária, Cessão Fiduciária, Fundo de Reserva, Fundo de Despesas e Aval.
Sem atualização de rating/crédito no mês
Rating A Última revisão 2026
CRI FAZSOL
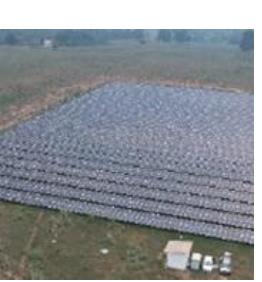
Operação realizada para financiamento da construção de cinco Usinas Solares de Energia Renovável (Central Geradora Fotovoltaica - UFV), localizadas nos Estados de PE, CE, PA e DF.
Como garantias temos Alienação Fiduciária de Cotas, Alienação Fiduciária de Equipamentos, Cessão Fiduciária, Aval e Outros Fundos
Sem atualização de rating/crédito no mês
Rating A-Última revisão
CRI USINAS CAJURU E MONTES CLAROS
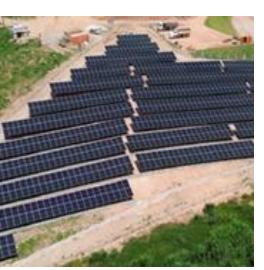
Operação realizada para financiamento da construção de quatro Usinas Solares de Energia Renovável (Central Geradora Fotovoltaica - UFV), localizadas nas cidades de Cajuru/SP e Montes Claros/MG. Juntas as quatro usinas terão uma capacidade instalada de 6.800 kWac.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Alienação Fiduciária de Equipamentos, Cessão Fiduciária e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating BBB+ Última revisão 2025
CRI DAL POZZO
Operação lastreada em CCB cuja devedora é a Dal Pozzo, fundada em 1987, na cidade de Guarapuava, no interior do Paraná. A cidade possui cerca de 180 mil habitantes e apenas 2 redes de supermercados atual por lá: a Superpão e o Dal Pozzo, que inaugurou recentemente sua segunda loja. As duas lojas do Dal Pozzo se destacam pelo modelo de loja, com um grande número de checkouts e uma ampla variedade de produtos.
Como garantias temos Alienação Fiduciária, Fundo de Reserva, Fiança, Coobrigação e Aval dos sócios
Sem atualização de rating/crédito no mês
Rating BBB-Última revisão 2026
CRI UNIMED
Operação lastreada em "Contrato de BTS" sendo a locadora 1 FII e a locatária a Unimed, criada em 1998 para atender à regulamentação dos planos de saúde, oferecendo cobertura nacional e hoje é o maior sistema de cooperativas do mundo.
Como garantias temos Alienação Fiduciária, Fundo de Liquidez, Fundo de Reserva, Fundo de Despesas, Fundo de Obras e Seguro.
Sem atualização de rating/crédito no mês
Rating A+ Última revisão
CRI GAFISA II
Operação lastreada em Contratos de Compra e Venda de Terrenos na rua Oscar Freire, no bairro dos Jardins em São Paulo/SP, onde será desenvolvido empreendimento residencial de Alto Padrão da Gafisa S.A.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas da SPE, Cessão Fiduciária, Fiança, Aval e Fundos Diversos.
Sem atualização de rating/crédito no mês
Rating BBB Última revisão
2024
CRI LOTE 5 II (LOTEAMENTOS)
Operação lastreada em Debênture emitida pela Lote 5 Desenvolvimento Urbano S.A. para financiamento de quatro loteamentos localizados em Cotia, Bauru, Jaguariúna e Pindamonhangaba. A Loteadora foi fundada em 2012 sendo que os sócios possuem vasta experiência no setor de loteamento e incorporações residenciais, comercias e bairros planejados em mais de 100 cidades do Brasil.
Como garantias temos Alienação Fiduciária, Cessão fiduciária, Fiança, Fundo de Reserva, Obra, Despesas, Registro e Descasamento.
Sem atualização de rating/crédito no mês
Rating BBB Última revisão 2024
CRI BB TECNOLOGIA
Operação lastreada em "Contrato de BTS" sendo a locadora a Espaço Y e a locatária a BB Tecnologia S.A, controlada pelo Banco do Brasil e que presta serviços de tecnologia importantes para o grupo, em apoio aos processos de negócios financeiros e não financeiros. A operação conta com garantia real do imóvel locado, localizado no Distrito Federal.
Como garantias temos Alienação Fiduciária, Fundo de Reserva e Fundo de Despesas.
Sem atualização de rating/crédito no mês
Rating AAA Última revisão 2026
CRI SERENA CAMPINAS (LOTE 5)
Operação lastreada em Debênture emitida pela Lote 5 Desenvolvimento Urbano S.A. para financiamento do desenvolvimento "Serena Campinas (Lote 5)", um loteamento fechado de alto padrão localizado em Campinas/SP. A Loteadora foi fundada em 2012 sendo que os sócios possuem vasta experiência no setor de loteamento e incorporações residenciais, comercias e bairros planejados em mais de 100 cidades do Brasil.
Rating
BBB+ Última revisão
2024
Como garantias temos Alienação Fiduciária, Cessão fiduciária, Fiança e Fundo de Reserva.
Sem atualização de rating/crédito no mês
CRI MATEUS II
Operação lastreada em contratos de locação de imóveis comerciais e logísticos do Grupo Mateus (empresa listada em bolsa Rating AA pelo Fitch), localizados nascidades de Jacobina, Timon e Sousa, todas no estado do Maranhão, compreendendo Centro de Distribuição e Supermercados. O Grupo tem forte atuação nasregiões Norte e Nordeste do país no segmento varejista e atacadista de mercadorias.
Como garantias temos Alienação Fiduciária de Imóveis, Fiança e Seguro.
Sem atualização de rating/crédito no mês
Rating AAA Última revisão
2026
CRI CASSI II
Operação lastreada em contrato de locação atípico (Built-to-Suit) de imóvel corporativo a ser retrofitado para utilização da Caixa de Assistência dos Funcionários do Banco do Brasil (CASSI), empresa de autogestão em saúde com sede em Brasília/DF e atuação em todo território nacional com unidades, clínicas e rede de prestadores credenciados.
Como garantias, temos Alienação Fiduciária de Imóvel, Fundo de Liquidez, Fundo de Reserva e Seguro
Sem atualização de rating/crédito no mês
Rating BBB-
Última revisão 2026
CRI MRV
Operação lastreada em Instrumentos de Confissão de Dívida (Carteira Pró-Soluto) firmados entre a MRV Engenharia e clientes pulverizados, referente aaquisição de unidades residenciais de diversos empreendimentos, espalhados por todo o país. Fundada em 1979, presente em mais de 160 cidades no Brasil, a MRV é a maior construtora da América Latina, atuando principalmente no Programa Minha Casa Minha Vida.
Rating A+ Última revisão 2026
Como garantias, temos Seguro de Crédito, Fundo de Reserva, Fundo de Despesas e Coobrigação da Cedente.
Sem atualização de rating/crédito no mês
LAR COOPERATIVA
Operação lastreada em Nota Comercial, cuja devedora é a LAR Cooperativa Agroindustrial. A Cooperativa foi fundada em 1964, atuando no Paraná, Santa Catarina e Mato Grosso do Sul, nos setores de Agro (aves e suínos), Alimentos (trigo, milho e soja), Insumos Agrícolas, além de possuir marcas próprias e supermercados.
Como garantia, temos Alienação Fiduciária de Imóveis Logísticos e Supermercados, num LTV inicial de 67%.
Sem atualização de rating/crédito no mês
Rating A Última revisão
2026
MELHORAMENTOS
Operação lastreada em Contrato de Arrendamento do Grupo Melhoramentos, fundado em 1890 e que tem sua sede em São Paulo/SP, com operações no interior de SP e MG. As atividades do Grupo se dividem em quatro negócios principais: mercado editorial, fibras de alto rendimento, gestão de florestas plantadas e reservas florestais, e projetos imobiliários.
Como garantias, temos Alienação Fiduciária de Imóvel, Cessão Fiduciária de Direitos Creditórios, Coobrigação e Fundo de Despesas.
Sem atualização de rating/crédito no mês
Rating BBB+ Última revisão
AIRPORT TOWN
Operação lastreada em uma Debênture Imobiliária do Grupo Airport Town, player do mercado de logística da Grande São Paulo, tendo empreendimentos localizados nos principais corredores logísticos de SP e foco nos setores industrial-logístico, também atuando para setores comerciais e empresariais.
Como garantia, temos Alienação Fiduciária de Cotas e Ações, Alienação Fiduciária de Imóveis, Cessão Fiduciária de Recebíveis, Fundo de Obras e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating A-Última revisão 2026
ASSAÍ BARZEL 2ª TRANCHE
Operação lastreada em contratos de locação atípicos de até 17 lojas locadas para o Assaí (Sendas Distribuidora S.A., Rating AAA pela Fitch), localizadas nos estados de SP, RJ, DF, MS, TO, AL, RN, SE, CE e PB. Estas lojas foram adquiridas do Grupo Pão de Açúcar pela Barzel Properties, locadas ao Assaí por 25 anos e passarão por conversão para o modelo "Atacarejo".
Como garantia, temos Alienação Fiduciária de Cotas do Fundo da Barzel que detém os imóveis.
Sem atualização de rating/crédito no mês
FRAGNANI II
Operação lastreada em Notas Comerciais devidas pela Indústria Cerâmica Fragnani. O Grupo Fragnani atua na produção de revestimentos cerâmicos e conta com fábricas nas cidades de Cordeirópolis/SP e Dias d'Ávila/BA.
Como garantias, temos Alienação Fiduciária de Imóvel, Cessão Fiduciária de Recebíveis, Fiança, Fundo de Reserva, Fundo de Despesas e Seguro.
O crédito encontra-se inadimplente e a empresa devedora está em processo de recuperação judicial. No entanto, o CRI conta com garantia fiduciária classificando-se como crédito extraconcursal. Neste momento estamos em tratativa/ aguardando uma proposta da empresa para renegociação da dívida.
Rating
CCC Última revisão 2025
ASSAÍ BARZEL
Operação lastreada em contratos de locação atípicos de até 17 lojas locadas para o Assaí (Sendas Distribuidora S.A., Rating AAA pela Fitch), localizadas nosestados de SP, RJ, DF, MS, TO, AL, RN, SE, CE e PB. Estas lojas foram adquiridas do Grupo Pão de Açúcar pela Barzel Properties, locadas aoAssaí por 25 anos e passarão por conversão para o modelo "Atacarejo".
Rating AAA Última revisão 2026
Como garantia, temos Alienação Fiduciária de Cotas do Fundo da Barzel que detém os imóveis.
Sem atualização de rating/crédito no mês
GAFISA OSCAR FREIRE
Operação lastreada em Contratos de Compra e Venda de Terrenos narua Oscar Freire, no bairro dos Jardins em São Paulo/SP, onde será desenvolvido empreendimento residencial de Alto Padrão da Gafisa S.A.
Como garantias, temos Alienação Fiduciária de Imóveis, Alienação Fiduciária das Cotas da SPE, Promessa de Cessão Fiduciária de Direitos Creditórios, Fiança e Aval da Gafisa S.A. e constituição de fundos diversos.
Sem atualização de rating/crédito no mês
Rating
BBB Última revisão 2024
SÃO VICENTE
Operação lastreada em Notas Comerciais emitidas pela Cavicchiolli Negócios Imobiliários, empresa patrimonial do grupo. A Supermercados São Vicente é uma das maiores redes de varejo do interior paulista, contando com 17 supermercados, 4 atacados e 1 Centro de Distribuição espalhados por diversas cidades do Estado de São Paulo.
Como garantias, temos Alienação Fiduciária de 3 imóveis em Nova Odessa/SP, Americana/SP e Hortolândia/SP, Cessão Fiduciária de Direitos Creditórios e Fiança.
Sem atualização de rating/crédito no mês
Rating
AA-Última revisão 2026
MAKRO HGRU
VRTA11
Operação lastreada em Compromisso de Venda e Compra de 10 imóveis do Grupo Makro, localizados nos estados de MG, SP, PR, PB, RN e ES, que estão locados para as bandeiras Mineirão e Atacadão.
A aquisição está sendo feita pelo CSHG Renda Urbana FII - HGRU11, contando com garantia de Alienação Fiduciária das lojas com LTV inicial de 55% e Cessão Fiduciária de Direitos Creditórios.
A+ Última revisão 2025
Rating
Sem atualização de rating/crédito no mês
BRF LONDRINA
Operação lastreada em contrato de locação atípico (Built-to-Suit) de um centro de distribuição frigorificado de 23 mil m² localizado em Londrina/PR, locado para a BRF S.A. (Rating AAA pela Standard and Poor's), empresa do ramo alimentício que conta com mais de 30 marcas em seu portfólio, incluindo Sadia, Perdigão e Qualy.
Sem atualização de rating/crédito no mês
Rating AAA Última revisão 2024
USINA SOLAR VASSOURAS
Operação realizada para financiamento da construção de uma Usina Solar de Energia Renovável (Central Geradora Fotovoltaica - UFV), localizada na cidade de Vassouras/RJ, região sob Concessão da Light S.A. A usina terá uma capacidade instalada de 6,39 MWp (megawatts-pico) e atuará na Geração Distribuída de Energia na modalidade Consórcio para clientes pulverizados.
Como garantias, temos Alienação Fiduciária de Cotas, Alienação Fiduciária de Equipamentos, Alienação Fiduciária de Direito de Superfície, Cessão Fiduciária de Direitos Creditórios, Fiança, Coobrigação, Fundo de Obras e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating
BBB
Última revisão 2026
JSL RIBEIRA 261 E 268
VRTA11
Operação lastreada em contratos de locação de imóveis logísticos e comerciais, localizados nos estados de São Paulo, Rio de Janeiro e Rio Grande do Sul, onde são desenvolvidos diversos negócios do Grupo JSL (Serviços Logísticos, Concessionárias de Caminhão, Escritórios Comercias, etc.).
Como garantias, temos Alienação Fiduciária de Imóveis e Fiança da JSL S.A.
Sem atualização de rating/crédito no mês
Rating AA Última revisão 2025
CASSOL
Operação lastreada em Debênture de emissão da Cassol Real Estate Desenvolvimento Imobiliário S.A. O Grupo Cassol tem mais de 60 anos de história e empresas que atuam nos ramos de Real Estate, Florestal, Indústria de Pré-Fabricados e Varejo de Materiais de Construção, sendo que esta última conta com 19 lojas em Santa Catarina, Rio Grande do Sul e Paraná e 3 Centros de Distribuição, além de contar com os serviços de e-Commerce, Televendas e Venda Direta.
Como garantias temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Alugueis e Fiança.
Rating A+ Última revisão 2026
Sem atualização de rating/crédito no mês VIA VAREJO
Operação lastreada em contrato de locação atípico (Built-to-Suit) de um centro de distribuição localizado no Rio de Janeiro/RJ, entregue em 2015 e locado para a Via Varejo S.A. até 2030. Como garantias temos Alienação Fiduciária do Imóvel e Seguro.
O grupo está presente em mais de 400 municípios, em 20 estados e no Distrito Federal, atuando com diversas marcas de Varejo como Casas Bahia, Pontofrio, Extra.com.br, Bartira, com vendas em lojas físicas e online. Como garantias temos Alienação Fiduciária de Imóveis e Seguro.
Sem atualização de rating/crédito no mês
Rating
C Última revisão 2026
GRUPO BSO
Operação lastreada em Debênture Imobiliária de emissão da Abioye Empreendimentos, empresa do Grupo BSO que está desenvolvendo projetos logísticos, comerciais e residenciais nas cidades de Sete Lagoas, Esmeraldas e Vespasiano, todas no estado de Minas Gerais.
Como garantias temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Recebíveis, Fiança, Penhor de Ações, Penhor de Cotas e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating BBB+ Última revisão
2026
DIRECIONAL II
Operação lastreada em uma Debênture de emissão da Direcional Engenharia, obteve a classificação definitiva de risco de AAA pela Stamdard & Poor's.
A construtora está presente em 13 estados do país e tem sua atuação focada no desenvolvimento de empreendimentos populares de grande porte e no Programa Minha Casa Minha Vida. Os recursos levantados pela emissão serão utilizados em projetos em diversas cidades do Brasil.
Sem atualização de rating/crédito no mês
Rating AAA Última revisão 2024
CASSI
Operação lastreada em contrato de locação atípico (Built-to-Suit) de imóvel corporativo a ser retrofitado para utilização da Caixa de Assistência dos Funcionários do Banco do Brasil (CASSI), empresa de autogestão em saúde com sede em Brasília/DF e atuação em todo território nacional com unidades, clínicas e rede de prestadores credenciados.
Como garantias temos Alienação Fiduciária do Imóvel, Fundo de Obras, Fundo de Liquidez e Seguro.
Sem atualização de rating/crédito no mês
Rating BBB-Última revisão
QUERO-QUERO II
VRTA11
Operação lastreada em Contrato de Locação Atípico (Built-to-Suit) da expansão do centro de distribuição construído para a Lojas Quero-Quero S.A. na região metropolitana de Porto Alegre/RS, na cidade de Sapiranga.
Como garantias, temos Alienação Fiduciária do Imóvel, Fiança e Aval e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating A-Última revisão
2024
ASCENTY III
Operação lastreada em contrato de locação atípico (Built-to-Suit) do Data Center Vinhedo 1, locado para a Ascenty, que foi construído em um Campus na cidade de Vinhedo/SP, considerado o maior Data Center da América Latina. Operação foi emitida com o mesmo lastro do CRI Ascenty II, que tínhamos em carteira e foi pré-pago.
Como garantias temos Alienação Fiduciária do Imóvel e Seguro Fiança.
Sem atualização de rating/crédito no mês
Rating A
Última revisão 2026
SOTREQ
Operação lastreada em contrato de locação atípico (Built-to-Suit) de um galpão que será construído em Parauapebas/PA, nas proximidades da Serra dos Carajás, para a Sotreq S.A., representante comercial exclusiva em quase todo o país de produtos Caterpillar. O Imóvel está sendo alienado fiduciariamente para a operação.
Como garantias temos Alienação Fiduciária do Imóvel, Fiança durante obra, Fundo de Obras e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating AA
Última revisão 2024
PAGUE MENOS
Operação lastreada em contratos de locação atípicos (Built-to-Suit), tendo como devedora a Empreendimentos Pague Menos S.A., referente a construção de usinas fotovoltaicas em estados da região Norte do país, com o objetivo de geração elétrica para compensação do consumo de energia elétrica das farmácias do grupo na região.
Como garantias temos Penhor dos Equipamentos, Alienação Fiduciária dos Imóveis, Alienação Fiduciária de Cotas, Fundos de Liquidez e Seguros.
Sem atualização de rating/crédito no mês
Rating AA-Última revisão 2026
CANOPUS PPP III
Operação lastreada em parcelas mensais devidas pelo Governo do Estado de São Paulo, referente a construção de áreas institucionais e comerciais pela Canopus, no âmbito da execução do contrato de Parceria Público-Privada da concessão iniciada em 2015.
Como garantias, temos Fundo de Reserva de 1 PMT, Penhor de Cotas de Fundo de Investimento garantindo 6 PMTs, Fluxo de Recebíveis da CDHU.
Sem atualização de rating/crédito no mês
Rating AAA Última revisão 2026
GRUPO SINAL
Operação lastreada em contratos de locação com empresas do Grupo Sinal, que é uma rede de Concessionárias de diversas marcas, com lojas na Grande São Paulo (capital e região metropolitana).
Como garantias temos Alienação Fiduciária de Imóvel em São Caetano do Sul/SP, Fiança e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating BB-Última revisão 2026
Rating
BBB+
Última revisão 2026
JARDIM DAS ANGÉLICAS
Operação lastreada em instrumentos de compra e venda de diversos lotes do Jardim das Angélicas Residencial, em Itupeva/SP, loteamento que já está concluído. Como garantias temos Alienação Fiduciária de Ações, Cessão Fiduciária das vendas futuras e Fiança de empresas do grupo. A operação tem em sua estrutura um mecanismo de aceleração que utiliza o excedente dos recursos arrecadados para promover amortizações extraordinárias.
Como garantias, temos Alienação Fiduciária de Ações e Cessão Fiduciária de Recebíveis.
Sem atualização de rating/crédito no mês
CREDITAS V
Operação lastreada em contratos de empréstimo com devedores pulverizados na modalidade Home Equity, originados pela Creditas, financiados em diversas capitais do Brasil.
Como Garantias, temos Alienação fiduciária de Imóveis e Seguros. A Série Sênior conta com 15% de Subordinação.
Sem atualização de rating/crédito no mês
Rating
A Última revisão 2026
QUERO-QUERO
Operação lastreada em Contrato de Locação Atípico (Built-to-Suit) de um centro de distribuição a ser construído para a Lojas Quero-Quero S.A. na região metropolitana de Porto Alegre/RS, na cidade de Sapiranga.
Como garantias, temos Alienação Fiduciária do Imóvel, Fiança e Aval, Fundo de Reserva e Fundo de Obras do montante necessário para a construção do imóvel, com recursos liberados conforme o avanço da obra.
Sem atualização de rating/crédito no mês
Rating
A-Última revisão 2025
GPA TRX III
Operação lastreada em contratos de locação atípicos de 7 lojas (Pão de Açúcar, Extra e Assaí) do Grupo GPA (Rating AA pela Fitch) já instaladas e em funcionamento, localizadas nas cidades de São Paulo, São Caetano do Sul, Ribeirão Preto, Campinas, São José do Rio Preto e Praia Grande, todas estado de São Paulo.
Como garantias, temos Alienação Fiduciária dos Imóveis, Alienação Fiduciária de Cotas, Cessão Fiduciária, Fiança e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating C Última revisão
2026
ARTERIS
Operação lastreada em contrato de locação atípico de Imóvel Empresarial em Ribeirão Preto/SP, locado para a Arteris S.A. (Rating AAA pela Standard and Poor's) e utilizado como escritório de suas subsidiárias.
Como garantias, temos a Alienação Fiduciária do Imóvel, Carta Fiança de banco de primeira linha e Seguros de Perda de Receitas e Patrimonial.
Sem atualização de rating/crédito no mês
Rating AAA Última revisão 2026
GRUPO MATEUS
Operação lastreada em contratos de locação de imóveis comerciais e logísticos do Grupo Mateus (empresa listada em bolsa Rating AA pelo Fitch), localizados nas cidades de São Luís, Timon e Divinópolis, todas no estado do Maranhão, compreendendo Centro de Distribuição e Supermercados. O Grupo tem forte atuação nas regiões Norte e Nordeste do país no segmento varejista e atacadista de mercadorias. Como garantias temos Alienação Fiduciária de Imóveis adicionais, Cessão Fiduciária de Recebíveis e Fiança.
Sem atualização de rating/crédito no mês
Rating AAA Última revisão 2026
CANOPUS PPP II
Operação lastreada em parcelas mensais devidas pelo Governo do Estado de São Paulo, referente a construção de áreas institucionais e comerciais pela Canopus, no âmbito da execução do contrato de Parceria Público-Privada da concessão iniciada em 2015.
Como garantias, temos Fundo de Reserva de 1 PMT, Penhor de Cotas de Fundo de Investimento garantindo 6 PMTs, Fluxo de Recebíveis da CDHU.
Sem atualização de rating/crédito no mês
LOCALFRIO (SÊNIOR E SUB)
Operação lastreada em contratos de locação de imóveis logísticos, localizados em São Paulo e Itajaí/SC, onde a empresa realiza seus serviços de armazenagem e movimentação de cargas, entreposto aduaneiro, entre outros.
Como garantias, temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Conta Escrow, Aval, Fundo de Reserva e Subordinação.
Sem atualização de rating/crédito no mês
DIÁLOGO III
Operação lastreada em contratos de compra e venda de unidades de empreendimentos residenciais, com devedores pulverizados que adquiriram apartamentos em 22 empreendimentos na Grande São Paulo, incorporados pela Diálogo Engenharia.
Como garantias, temos Alienação Fiduciária de Imóveis, Carta Fiança, Fundo de Reserva de 70% de Subordinação.
Sem atualização de rating/crédito no mês
Rating A-Última revisão
CANOPUS PPP
Operação lastreada em parcelas mensais devidas pelo Governo do Estado de São Paulo, referente a construção de áreas institucionais e comerciais pela Canopus, no âmbito da execução do contrato de Parceria Público-Privada da concessão iniciada em 2015.
Como garantias, temos Fundo de Reserva de 1 PMT, Penhor de Cotas de Fundo de Investimento garantindo 6 PMTs, Fluxo de Recebíveis da CDHU.
Sem atualização de rating/crédito no mês
CREDITAS
Operação lastreada em contratos de empréstimo com devedores pulverizados na modalidade Home Equity, originados pela Creditas, financiados em diversas capitais do Brasil.
Como Garantias, temos Alienação fiduciária de Imóveis e Seguros. A Série Sênior conta com 10% de Subordinação.
Sem atualização de rating/crédito no mês
Rating A
Última revisão 2026
MONTANINI
Operação lastreada em compromissos de compra e venda de diversos lotes do Residencial Montanini, em Três Lagoas/MS, loteamento jáconcluído.
Como garantias, temos Alienação Fiduciária dos Imóveis, Fiança e 30% de overcollateral.
Sem atualização de rating/crédito no mês
Rating
C Última revisão 2025
ANHANGUERA
Operação lastreada em contrato de locação atípico da Universidade Anhanguera, localizada em Bauru/SP e inaugurada em 2004, cujo devedor pertence aogrupo Cogna Educação (antiga Kronton e listada em bolsa), que possui Rating AA+ pela Fitch.
Como garantias, temos Alienação Fiduciária do Imóvel, Fiança e Seguro.
Em processo de arbitragem, sem atualizações recentes
Rating CCC Última revisão 2025
PULVERIZADO 156 (SR) E 157 (SUB)
Operação lastreada em contratos de financiamento de imóveis para devedores pulverizados, financiados por várias construtoras em diversas cidades, adquiridos pela Brazilian Securities.
Operação conta com Alienação Fiduciária dos Imóveis e 15% de Subordinação.
Sem atualização de rating/crédito no mês
Rating
C Última revisão 2025
MÁXIMA (SÊNIOR)
Operação lastreada em escrituras de compra e venda firmadas entre devedores pulverizados e diversas Incorporadoras, nascidades do Rio de Janeiro, São Paulo, Santos, Guarulhos e São Caetano do Sul. Estes contratos foram adquiridos pelo Banco Máxima (atual Banco Master) e cedidas para a emissão do CRI.
Operação conta com Alienação Fiduciária dos Imóveis e 10% de Subordinação.
Sem atualização de rating/crédito no mês
Rating
C
Última revisão 2025
BR DISTRIBUIDORA I
Operação lastreada em contrato de locação atípico (Built-to-Suit) da Universidade Petrobrás, localizada no bairro da Cidade Nova, Rio de Janeiro/RJ, cujo devedor é a Petrobrás Distribuidora S/A, que possui Rating Aaa pela Moody's. Temos como garantia a Fiança da Synthesis Empreendimentos e Pessoas Físicas ligadas, que fazem parte do grupo que idealizou e construiu o imóvel.
Como garantias, temos Fiança e Seguro.
Em processo de arbitragem, sem atualizações recentes
Rating CCC Última revisão 2025
PULVERIZADO 269 (SÊNIOR)
Operação lastreada em contratos de financiamento de imóveis para devedores pulverizados, financiados por várias construtoras em diversas cidades, adquiridos pela Brazilian Securities.
Operação conta com Alienação Fiduciária dos Imóveis e 15% de Subordinação.
Sem atualização de rating/crédito no mês
Rating C Última revisão 2025
PULVERIZADO 259 (SÊNIOR)
Operação lastreada em contratos de financiamento de imóveis para devedores pulverizados, financiados por várias construtoras em diversas cidades, adquiridos pela Brazilian Securities.
Operação conta com Alienação Fiduciária dos Imóveis e 15% de Subordinação.
Sem atualização de rating no mês/crédito no mês
Rating
C Última revisão 2025
LISTA DOS FIIS
ALZC11 - ALIANZA ASSET
Patrimônio Líquido: R$ 222,8 Milhões PL Alocado em CRI/Liquidez: 82,1% Cotas detidas: 3.871.120 cotas
Preço Aquisição: R$ 12,75/cota (última aquisição Dez/23)
Rendimento pago no mês: R$ 0,09/cota
GAME11 - GUARDIAN GESTORA
Patrimônio Líquido: R$ 265,1 Milhões PL Alocado em CRI/Liquidez: 61,0% Cotas detidas: 4.000.000 cotas
Preço Aquisição: R$ 10,00/cota (última aquisição Out/21)
Rendimento pago no mês: R$ 0,10/cota
RBRR11 - RBR ASSET
Patrimônio Líquido: R$ 1.498,0 Milhões PL Alocado em CRI/Liquidez: 98,5% Cotas detidas: 151.058 cotas
Preço Aquisição: R$ 99,30/cota (última aquisição Jan/24)
Rendimento pago no mês: R$ 0,73/cota
VGHF11 - VALORA INVESTIMENTOS
Patrimônio Líquido: R$ 1.346,3 Milhões PL Alocado em CRI/Liquidez: 26,2%
Cotas detidas: 638.172 cotas
Preço Aquisição: R$ 10,27/cota (última aquisição Set/23)
Rendimento pago no mês: R$ 0,06/cota
EQIR11 - EQI ASSET
Patrimônio Líquido: R$ 105,2 Milhões PL Alocado em CRI/Liquidez: 96,8% Cotas detidas: 1.977.288 cotas
Preço Aquisição: R$ 10,08/cota (última aquisição Dez/23)
Rendimento pago no mês: R$ 0,10/cota
RBRY11 – RBR ASSET
Patrimônio Líquido: R$ 1.289,5 Milhões PL Alocado em CRI/Liquidez: 83,6%
Cotas detidas: 32.783 cotas
Preço Aquisição: R$ 101,11/cota (última aquisição Nov/23)
Rendimento pago no mês: R$ 1,00/cota
PSEC11 - VBI ASSET
Patrimônio Líquido: R$ 1.330,1 Milhões PL Alocado em CRI/Liquidez: 31,1% Cotas detidas: 173.273 cotas
Preço Aquisição: R$ 84,35/cota (última aquisição Mar/24)
Rendimento pago no mês: R$ 0,60/cota
SNME11 - SUNO ASSET
Patrimônio Líquido: R$ 72,1 Milhões PL Alocado em CRI/Liquidez: 32,7% Cotas detidas: 903.060 cotas
Preço Aquisição: R$ 9,75/cota (última aquisição Out/23)
Rendimento pago no mês: R$ 0,10/cota
TRXF11- TRX ASSET
Patrimônio Líquido: R$ 6.059,9 Milhões PL Alocado em CRI/Liquidez: 9,6%
Cotas detidas: 41.696 cotas
Preço Aquisição: R$ 100,30/cota (última aquisição Dez/25)
Rendimento pago no mês: R$ 0,93/cota
VERITÀ NA MÍDIA
Disponibilizamos abaixo os links de entrevistas realizadas pela equipe do gestão, para que todos os cotistas possam ler e assistir, mesmo que não tenham conseguido acompanhar na época de publicação.
PARTICIPAÇÕES EM LIVES E VIDEOS
29/09/25 – Video Youtube Tiago Reis - VRTA11: FINANCIAMENTO DE OBRA E CRÉDITO IMOBILIÁRIO | VALE A PENA INVESTIR?
Link: https://www.youtube.com/watch?v=lPmasaWJ36k
05/12/24 - Live Youtube Funds Explorer - Fundos Imobiliários na Prática: O que esperar dos Fundos Imobiliários em 2025?
Link: https://www.youtube.com/watch?v=chZSQK8gGeo
02/08/23 – Live Youtube Canal Clube FII – CR Data Ideas - CRI - Julho/2023 em revisão - Feat. Rodrigo Possenti - VRTA11 – Rodrigo Possenti e Felipe Ribeiro
Link: https://www.youtube.com/watch?v=HkLnUszkP-Q
14/07/23 – Live Youtube Canal Suno Notícias – FIIs 30 Anos: entrevista com Rodrigo Possenti, da Fator (VRTA11) – Rodrigo Possenti e Greg Prudenciano
Link: https://www.youtube.com/watch?v=zZHj5oF0j3M
27/06/23 – Live Youtube Canal FIIs – QUEDA DOS JUROS: Como ficam os FIIs DE PAPEL? – Rodrigo Possenti e Daniel Caldeira
Link: https://www.youtube.com/watch?v=_PS-5YtMRUA&t
PARTICIPAÇÕES EM IMPRENSA
02/10/25 – Suno - Fundos imobiliários crescem mesmo com juros elevados; conheça as estratégias das gestoras – Gustavo Bianch
Link: https://www.suno.com.br/noticias/fundos-imobiliarios-crescem-mesmo-com-juros-elevados-conheca-as estrategias-das-gestoras/
14/05/24 – FIIS – FIIs: mercado modera otimismo com expectativa de menos cortes de juros, mas ainda vê oportunidades - Daniela Frabasile
Link: https://borainvestir.b3.com.br/tipos-de-investimentos/renda-variavel/fundos-investimento/fiis-mercado-modera otimismo-com-expectativa-de-menos-cortes-de-juros-mas-ainda-ve-oportunidades/
27/04/24 - FIIS - Valor Econômico: Gestores mantêm otimismo cauteloso com fundos imobiliários - Sérgio Tauhata
Link: https://valor.globo.com/financas/noticia/2024/04/27/gestores-mantem-otimismo-cauteloso-com-fundos imobiliarios.ghtml
13/12/23 – FIIS – VRTA11 compra novos ativos e tem reserva "robusta" para pagar dividendos e investir em CRIs; Veja o valor
Link: https://fiis.com.br/noticias/fundo-imobiliario-vrta11-reserva-dividendos-cri-jvj/
PERGUNTAS SELECIONADAS DOS COTISTAS
Gostaria de ter acesso ao meu Informe de Rendimentos de 2025, para realizar a Declaração do Imposto de Renda, como devo proceder?
O Escriturador do fundo, qual seja, Banco Itaú S/A, enviou os informes para os e-mails cadastrados em seusistema de clientes e disponibilizará o Portal de Correspondências Digitais para acesso a segunda via, no seguinte endereço eletrônico: www.correspondenciasdigitais.itau.com.br/login
Em caso de dúvidas, entre em contato por e-mail: [email protected].
Qual o real Benchmark do Fundo?
Embora o Benchmark do Fundo no regulamento seja de IGPM+6% a gestão busca superar a rentabilidade de IPCA+6%, o que é mais condizente com a realidade de mercado, a mudança do Benchmark no regulamento será proposta em assembleia assim que possível, porém esta pauta demanda quórum qualificado de 25% dos cotistas, o que hoje em dia é inviável pela quantidade e pulverização dos cotistas. Adicionalmente, como jáamplamente divulgado, deixamos de comprar operações em IGPM ainda em 2019, quando observamos umavolatilidade grande deste indexador, estratégia esta que se mostrou pioneira entre os FIIs e vencedora, dado que nosanos subsequentes vimos o IGPM ainda mais volátil chegando a patamares de 40% em determinado período e caindo para deflação relevante nasequência. Com esta estratégia vencedora e pioneira, deixamos de terpotenciais problemas de crédito e de pagamento de dividendo baixo. Desta maneira, nãofaz sentido mantermos o benchmark em IGPM.
Tenho acompanhado de perto as atividades e desempenho do Fundo, considerando-o um dos meus investimentos mais antigos e confiáveis. No entanto, ao analisar recentemente a composição do portfólio, observei que uma parte significativa dos recursos está alocada em outros Fundos de Investimento Imobiliário (FIIs), em vez de Certificados de Recebíveis Imobiliários (CRIs), que é o propósito principal do fundo.
Gostaria de entender melhor aestratégia por trás dessa alocação em FIIs, pois inicialmente optei por investir neste fundo devido à sua proposta de focar em CRIs.
A tese do Fundo continua sendo investir em CRIs, majoritariamente indexados ao IPCA.
Todos osativos são analisados previamente, sejam CRIs e/ou FIIs, entendemos que as ofertas dos FIIs eram boas oportunidades visto o pipeline sugerido, qualidade da carteira e do Gestor.
Alguns fundos possuem baixa negociação no mercado secundário devido o Patrimônio Líquido atual, e uma nova oferta faz com que destrave a liquidez. Caso a compra das cotas fosse realizada via mercado secundário, isso afetaria drasticamente a cotação e não seria possível um aporte que fizesse sentido para o VRTA11.
Vale lembrar que as alocações são sempre calcadas em uma análise profunda e fundamentalista de longo prazo, e em um momento oportuno será analisada uma possível venda das cotas.
Todos os ativos são monitorados periodicamente, e caso a gestão entenda que não faz mais sentido manter algum ativo na carteira será estudada a venda da posição, seja de CRI e/ou FII.
Acreditamos que essas movimentações na carteira vão trazer melhorias para o Fundo, diversificação e consequentemente melhores rendimentos ao longo do tempo.
PERGUNTAS SELECIONADAS DOS COTISTAS
A gestão pretende continuar direcionando as novas alocações para ativos com perfil de risco e taxas semelhantes aos observados nos últimos 18 a 24 meses, ou existe a intenção de voltar a aumentar a participação de emissores/devedores de maior qualidade de crédito e relevância no mercado?
Em relação à alocação, a gestão está sempre atenta a diferentes perfis de emissores, inclusive os de maior porte e já consolidados no mercado. Esses emissores continuam no nosso radar e, quando as condições de risco e retorno forem atrativas, poderão naturalmente fazer parte da carteira do fundo.
Ao mesmo tempo, a gestão pretende continuar avaliando oportunidades com características e níveis de remuneração semelhantes aos observados nos últimos meses. Entendemos que essas operações podem oferecer retornos interessantes e contribuir para a rentabilidade do fundo.
É importante destacar que taxas mais elevadas não significam, necessariamente, uma flexibilização dos critérios de crédito. Todas as operações passam por um processo criterioso de análise, que considera, entre outros fatores, a capacidade financeira dos devedores, a estrutura da operação, a qualidade das garantias, a viabilidade dos empreendimentos e a capacidade de honrar os compromissos assumidos.
Após a alocação, os ativos continuam sendo monitorados periodicamente pela gestão, com acompanhamento da evolução dos empreendimentos, da situação dos devedores e das garantias envolvidas, buscando identificar eventuais mudanças que possam impactar o risco de crédito.
Em relação aos ativos atualmente classificados em PDD, os processos de recuperação dos créditos seguem em andamento. Trata-se de processos que, por sua natureza, envolvem negociações com diferentes partes, como devedores, credores e demais investidores, além da realização de assembleias e, em alguns casos, da participação de órgãos públicos, o que pode torná-los mais demorados e complexos.
A gestão segue acompanhando de perto essas tratativas e buscando alternativas que favoreçam a recuperação dos valores envolvidos. Por se tratar de processos em andamento, ainda não é possível antecipar prazos ou resultados.
Por fim, reforçamos que nossa estratégia continuará buscando oportunidades atrativas em diferentes perfis de emissores, sempre considerando a relação entre risco e retorno, a qualidade das estruturas e a diversificação da carteira. Nosso objetivo permanece sendo a geração de resultados sustentáveis no longo prazo, com disciplina na análise e acompanhamento contínuo dos ativos.
ENDEREÇOS
SÃO PAULO (BANCO E GESTÃO DE RECURSOS)
(55 11) 3049-9100 (PABX) R. DR. RENATO PAES DE BARROS, 1017 – 12° ANDAR 04530-001 – SÃO PAULO – SP
SÃO PAULO (SEGURADORA)
(55 11) 3709-3000 (PABX) RUA DR. EDUARDO DE SOUZA ARANHA, 387 – 5° ANDAR CJ. 62 04543-121 – SÃO PAULO – SP
CONTATOS
CONTATO DA GESTÃO
[email protected] (55 11) 3049 9478
CONTATO DO ADMINISTRADOR
[email protected] (55 11) 3049 6110
Escaneie o QR Code e nos acompanhe nas redes sociais
Agilidade, proximidade e segurança
www.far.fator.com.br
ADVERTÊNCIA: Este material não constitui uma oferta e/ou solicitação de aquisição de quotas de fundos de investimento. As informações contidas neste material são de caráter exclusivamente informativo. As informações contidas neste documento não necessariamente foram auditadas. Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquermecanismo de seguro ou, ainda, do fundo garantidor de créditos – FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Para avaliação da performance do fundo é recomendável uma análise de, no mínimo, 12 meses. É recomendada a leitura cuidadosa do prospecto e regulamento do fundo de investimento pelo investidor ao aplicar seus recursos.