
Relatório Gerencial VRTA11 de maio de 2026
Relatório Gerencial do Fator Verita (VRTA11), fundo imobiliário de papel, referente a maio de 2026, com entrega no FundosNet (B3) em 18/06/2026. No pregão de 04/11/2026, a cota do VRTA11 fechou a R$ 63,10, com P/VP de 0,75 (valor patrimonial de R$ 84,68 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,85 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 16,16% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,3 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- FATOR VERITA FUNDO DE INVESTIMENTO IMOBILIARIO-15,30%
- CNPJ
- 11.664.201/0001-00
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/05/2026
- Data de entrega
- 18/06/2026 16:42
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FATOR VERITÀ VRTA11
RELATÓRIO MENSAL | MAIO 2026
SOBRE O FUNDO FATOR VERITÀ - VRTA11
O Fator Verità FII (Fundo) é um fundo de investimento imobiliário, constituído sob a forma de condomínio fechado, tem como objetivo a aquisição de ativos financeiros de base imobiliária, como Certificados de Recebíveis Imobiliários (CRI), Letra de Crédito Imobiliário (LCI), Letras Hipotecárias (LH), quotas de FII, quotas de FIDC, quotas de FI Renda Fixa e Debêntures. O Benchmark do Fundo é IGP-M + 6% a.a. com prazo de duração indeterminado.
Para receber os próximos relatórios no seu e-mail, clique aqui e cadastre-se em nosso mailing.
PÚBLICO-ALVO Investidores em Geral
PRAZO DE DURAÇÃO Inderterminado
TAXA DE ADMINISTRAÇÃO 1,00% a.a.
RENDIMENTOS Mensal
BENCHMARK* IGP-M + 6,00% a.a.
RENDIMENTO MENSAL Pagamento em 15/06/2026 R$ 0,85 por cota
CÓDIGO BOVESPA VRTA11
PL DO FUNDO Posição 31/05/2026 R$ 1.306.696.394,39
ADMINISTRADOR Banco Fator S.A.
GESTOR Fator Administração de Recursos Ltda (FAR)
ESCRITURADOR Itaú Corretora de Valores
CUSTODIANTE Banco Itaú
TRIBUTAÇÃO Os rendimentos distribuídos são isentos de Imposto de Renda para investidores pessoas físicas que não detenham mais de 10% do total de cotas emitidas pelo Fundo. Estes rendimentos são pagos mensalmente, sem carência
CNPJ 11.664.201/0001-00
*Desde 2019 é considerado gerencialmente IPCA + 6% a.a. como Benchmark do Fundo, embora ainda conste IGPM + 6% a.a. em regulamento.
DESTAQUES DO MÊS
* NOVAS ALOCAÇÕES
• Aquisição de mais R$ 1,8 milhões do CRI Summus, com remuneração de IPCA+11,50% a.a.
• Aquisição de R$ 1,8 milhões do CRI Evoke 2ª série, com remuneração de CDI+4,50% a.a.
* MOVIMENTAÇÕES NA CARTEIRA
Durante o mês, iniciamos o desinvestimento no SNME11, fundo multiestratégia. Em função de sua baixa liquidez, estimamos que o desinvestimento da posição ocorra de forma gradual ao longo dos próximos meses, essa operação tem como o objetivo gerar caixa para novas alocações em operações de CRIs e a redução da exposição do fundo a fundos imobiliários..
PRINCIPAIS NÚMEROS DO FUNDO
Rendimento por cota
R$ 0,85
Reserva por cota
R$ 1,04
Número de cotistas
103.290
Rentabilidade 12 meses
13,25% CM
Cota de mercado
R$ 76,85
Volume médio diário 6M
R$ 1,58 M
Cota patrimonial
R$ 83,80
NOTAS DA EQUIPE DE GESTÃO
Ao longo do mês de maio tivemos a seguinte movimentação na carteira do VRTA11:
• Aquisição de mais R$ 1,8 milhões do CRI Summus, com remuneração de IPCA+11,50% a.a.
• Aquisição de R$ 1,8 milhões do CRI Evoke 2ª série, com remuneração de CDI+4,50% a.a.
• Venda de aproximadamente R$ 160 mil em cotas do FII SNME11.
Referente ao mês de maio o VRTA11 distribuiu R$ 0,85 por cota e atualmente possuímos uma reserva de R$ 1,04/cota para fazer frente a obrigações futuras, além de complementar os dividendos pagos no mês a mês. Finalizamos o mês com R$ 50,4 milhões em caixa (3,8% do PL), recursos estes que serão destinados ao pagamento dos dividendos e à alocação de CRIs de nosso pipeline. Atualmente estamos com 02 operações em fase de análise que poderão ser liquidadas nos próximos meses, totalizando R$ 60 milhões.
Atualmente o saldo total contratado de compromissada reversa é de R$ 85,70 milhões, com vencimento em junho e julho de 2026 e remuneração de CDI + 0,70% a.a..
É importante destacar que a grande maioria dos CRIs do Fundo estão adimplentes e cumprindo com seus pagamentos regularmente. Para facilitar a visualização, incluímos na página 16 alguns dados dos CRIs que possuem algum tipo de PDD.
Diante dos cenários projetados, estimamos manter os rendimentos no intervalo entre R$ 0,85 e R$ 0,95 por cota no segundo semestre de 2026, considerando como referência o valor base de R$ 0,85 por cota.
Em maio o Fundo apresentou um dividend yield de 1,11% no mês, considerando o fechamento da cota no mercado a R$ 76,85, ou seja, rendimento correspondente de aproximadamente 121% do CDI, com o "gross up" de 15%. Já o P/VP do Fundo no mês fechou em 0,92x, indicando que a cota do VRTA11 está sendo negociada com desconto em relação ao valor dos ativos em carteira.
A inflação continua no campo positivo, com IPCA divulgado de 0,67% (referente a abril/26), o índice apresentou desaceleração frente ao mês anterior. O valor impacta diretamente o mercado de Recebíveis Imobiliários já que a maioria dos CRIs indexados ao IPCA possuem uma defasagem entre 2 e 3 meses.
NOTAS DA EQUIPE DE GESTÃO
CENÁRIO MACROECONÔMICO
Os desdobramentos do conflito no Oriente Médio seguem dominando as atenções dos mercados globais. O fechamento do Estreito de Ormuz (canal por onde, até o início da guerra, transitava cerca de um quinto do petróleo comercializado no mundo) provocou forte disrupção nas cadeias globais de energia, mantendo o preço do barril de Brent acima dos US$ 100 na maior parte do período. Com o petróleo nesse patamar, os temores de um repique inflacionário mais prolongado voltaram ao centro das discussões, e o entendimento crescente é de que os principais bancos centrais do mundo precisarão manter os juros elevados por mais tempo do que se imaginava, movimento que, historicamente, drena capital de países emergentes como o Brasil.
Os dados econômicos divulgados ao longo do mês reforçaram essa leitura. Nos Estados Unidos, os indicadores de inflação mostraram pressão advinda da alta dos combustíveis, enquanto os números de atividade e mercado de trabalho surpreenderam positivamente, sugerindo que o desaquecimento da economia americana deve ser lento e gradual. Essa combinação de inflação persistente e demanda resiliente, reduziu significativamente o espaço para que o Federal Reserve afrouxe a política monetária no curto prazo, levando o mercado não só a postergar as apostas de corte de juros, como precificar uma probabilidade maior de alta de juros até que haja maior visibilidade sobre um eventual acordo de paz entre Estados Unidos e Irã.
No Brasil, o IPCA-15 de maio trouxe surpresa altista: o consenso projetava alta de 0,57%, mas o dado veio em 0,62%. O detalhamento do índice mostrou aceleração em alimentação no domicílio e cuidados pessoais, além de pressão nos núcleos de serviços e industriais subjacentes, reflexo, em grande medida, do choque de oferta de petróleo e seus desdobramentos sobre os custos de transporte.
O cenário externo adverso teve impacto direto sobre os ativos domésticos. Após um início de ano marcado por forte valorização, sustentada pela entrada expressiva de capital estrangeiro na Bolsa, maio trouxe uma reversão desse movimento: investidores estrangeiros retiraram cerca de R$ 14 bilhões do mercado brasileiro até o dia 27, pressionando o Ibovespa e o câmbio. O índice encerrou o mês com queda de 7,2%, o terceiro resultado mensal negativo seguido, enquanto o dólar se apreciou ligeiramente frente ao real. Esse pano de fundo pesou de forma desproporcional sobre os mercados emergentes, efeito agravado pela retomada do interesse global por ações de empresas de tecnologia, cujos modelos de negócio têm demonstrado resiliência a diferentes cenários macroeconômicos. Esse movimento impulsionou os índices acionários de Estados Unidos, Taiwan e Coreia do Sul e penalizou mercados com maior exposição a ações de "valor", como o brasileiro.
Fabio Prado
CONFIRA NOSSOS VÍDEOS NO YOUTUBE

Se inscreva em nosso canal do Youtube e fique por dentro de conteúdos informativos e educacionais.
Empresas Fator
ÚLTIMOS CRIs ADQUIRIDOS
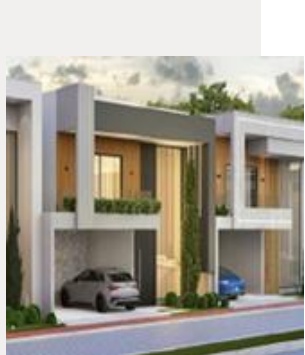
CRI SUMMUS
Adquirimos R$ 1,8 Milhões, a taxa de IPCA + 11,50% a.a., pelo prazo de 3,2 anos.
Operação lastreada em CCIs representativas de Contratos de Compra e Venda e/ou Nota Comercial cuja devedora é a Summus Engenharia. Empresa com 12 anos de história no mercado imobiliário goiano voltada para empreendimentos de alto padrão construtivo, entregando loteamentos e condomínios de casas conceito luxo.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
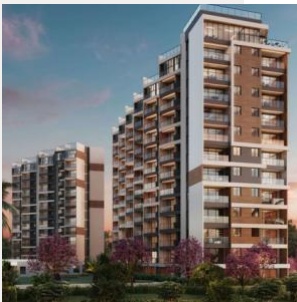
CRI EVOKE
Adquirimos R$ 1,8 Milhões, a taxa de CDI + 4,50% a.a., pelo prazo de 3,2 anos.
Operação lastreada em CCI representativa de Notas Comerciais. Financiamento de obra do empreendimento OR Evoke, localizado na rua Vitória Régia, 121 - Paiva, Cabo de Santo Agostinho/PE. A OR atua há quase 20 anos no mercado imobiliário, com foco na incorporação e construção de empreendimentos residenciais, corporativos e loteamentos.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
DISTRIBUIÇÃO DE RENDIMENTOS
| Período | Patrimônio Líquido (R$) | Cota Patrimonial R$ | Cota de Mercado R$ | Nº de Cotas | Distribuição por Cota (R$) | Dividend Yield | Rentabilidade Gross Up CDI%¹ |
|---|---|---|---|---|---|---|---|
| jun/25 | 1.318.304.009,55 | 84,55 | 81,59 | 15.592.424 | 0,85 | 1,04% | 111,72% |
| jul/25 | 1.300.522.603,53 | 83,41 | 77,23 | 15.592.424 | 0,85 | 1,10% | 101,50% |
| ago/25 | 1.305.681.769,85 | 83,74 | 75,87 | 15.592.424 | 0,85 | 1,12% | 113,22% |
| set/25 | 1.309.134.575,31 | 83,96 | 79,30 | 15.592.424 | 0,85 | 1,07% | 103,37% |
| out/25 | 1.305.988.281,04 | 83,76 | 77,99 | 15.592.424 | 0,85 | 1,09% | 100,51% |
| nov/25 | 1.313.509.713,22 | 84,24 | 77,46 | 15.592.424 | 0,85 | 1,10% | 122,64% |
| dez/25 | 1.314.889.906,26 | 84,33 | 82,60 | 15.592.424 | 0,85 | 1,03% | 99,24% |
| jan/26 | 1.321.245.056,17 | 84,74 | 80,00 | 15.592.424 | 0,85 | 1,06% | 107,37% |
| fev/26 | 1.325.495.021,44 | 85,01 | 79,68 | 15.592.424 | 0,85 | 1,07% | 125,88% |
| mar/26 | 1.316.635.896,64 | 84,44 | 77,62 | 15.592.424 | 0,85 | 1,10% | 106,29% |
| abr/26 | 1.314.465.129,26 | 84,30 | 78,51 | 15.592.424 | 0,85 | 1,08% | 116,85% |
| mai/26 | 1.306.696.394,39 | 83,80 | 76,85 | 15.592.424 | 0,85 | 1,11% | 121,22% |
Fonte: Fator Administração de Recursos – Maio/26.
| Mini DRE mai/26 abr/26 mar/26 Ano (2026) Últimos 12M |
|---|
| Resultados Recorrentes (CRI) R$16.975.375,39 R$16.982.956,21 R$13.034.234,91 R$69.901.761,07 R$160.303.240,31 Resultados Recorrentes (FII) R$1.427.701,07 R$1.416.783,75 R$1.398.411,64 R$6.905.730,17 R$18.677.995,08 Resultados Não-Recorrentes R$7.480,61 R$14.036,44 R$696.973,66 -R$548.026,43 R$271.996,80 Resultado Caixa R$365.190,93 R$222.166,51 R$194.839,08 R$1.943.332,87 R$4.370.016,53 |
| Total de Receitas R$18.775.748,00 R$18.635.942,91 R$15.324.459,29 R$78.202.797,69 R$183.623.248,72 |
| (-) Despesas -R$1.133.408,35 -R$1.181.686,73 -R$1.730.394,39 -R$7.481.465,97 -R$24.413.371,32 (-) Remuneração Recibos R$0,00 R$0,00 R$0,00 R$0,00 R$0,00 |
| Total de Despesas -R$1.133.408,35 -R$1.181.686,73 -R$1.730.394,39 -R$7.481.465,97 -R$24.413.371,32 |
| Total de Rendimento R$17.642.339,65 R$17.454.256,18 R$13.594.064,90 R$70.721.331,72 R$159.209.877,40 |
| (+/-) Reserva Utilizada / Retida -R$4.388.779,25 -R$4.200.695,78 -R$340.504,50 -R$4.453.529,72 -R$167.152,60 |
| Total de Rendimento Distribuído R$13.253.560,40 R$13.253.560,40 R$13.253.560,40 R$66.267.802,00 R$159.042.724,80 |
| Total de Resultado por Cota R$1,13 R$1,12 R$0,87 R$4,54 R$10,21 |
| Total de Distribuído por Cota R$0,85 R$0,85 R$0,85 R$4,25 R$10,20 |
| (Distribuído - Resultado) -R$0,28 -R$0,27 -R$0,02 -R$0,29 -R$0,01 |
| Reserva Total Acumulada R$1,04 R$0,76 R$0,49 R$0,29 R$0,01 |
| Quantidade de Cotas (ticker VRTA11) 15.592.424 15.592.424 15.592.424 |
| Resultados Não-Recorrentes | mai/26 | abr/26 | mar/26 | Ano (2026) | Últimos 12M |
|---|---|---|---|---|---|
| Resultado Não-recorrente (CRI) | R$13.386,96 | R$14.036,44 | R$696.973,66 | R$1.185.993,44 | R$1.573.040,50 |
| Resultado Não-recorrente (FII) | -R$5.906,35 | R$0,00 | R$0,00 | R$340.885,19 | -R$1.301.043,70 |
| Quitação Compromissada Reversa | R$0,00 | R$0,00 | -R$722.314,74 | -R$4.819.471,36 | -R$10.112.741,90 |
Fonte: Fator Administração de Recursos – Maio/26.
¹Devido aos dividendos serem isentos de impostos, faz-se o Gross-up de 15% de IR.
DESEMPENHO DO FUNDO NO MERCADO SECUNDÁRIO
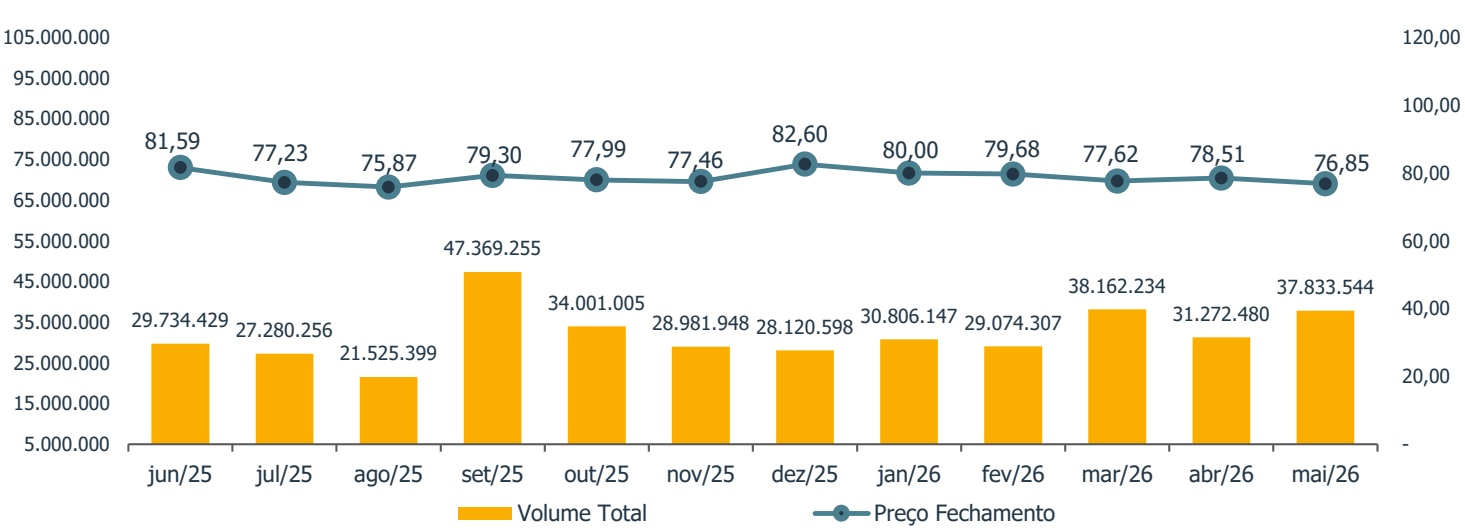
Fonte: Bloomberg, Fator Administração de Recursos – Maio/26
DISTRIBUIÇÃO DOS ATIVOS POR SECURITIZADORA E POR SETOR DO DEVEDOR¹
SECURITIZADORA
SETOR DO DEVEDOR¹
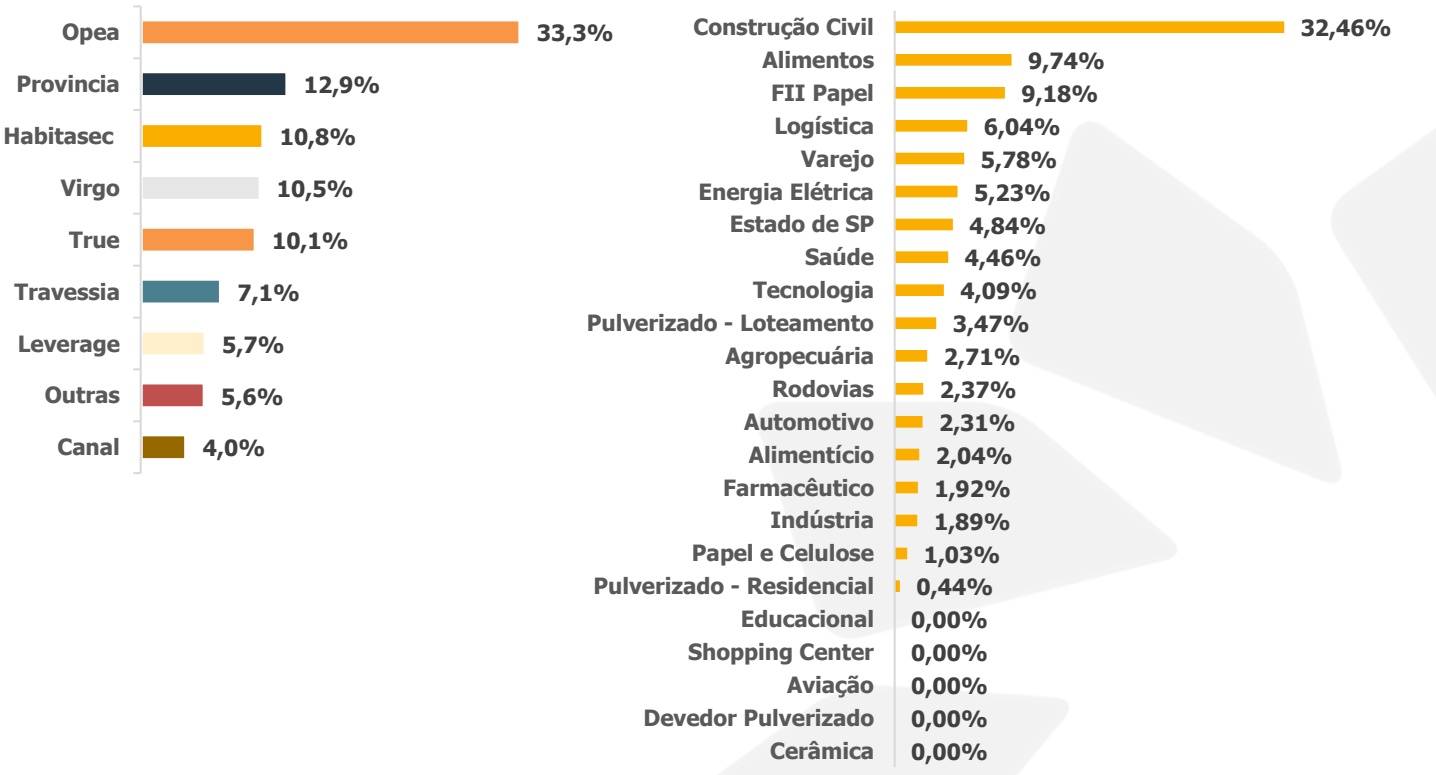
Fonte: Fator Administração de Recursos – Maio/26
¹ Desconsiderando a alocação em Compromissadas Reversas e Caixa
DISTRIBUIÇÃO DOS ATIVOS QUANTIDADE DE ATIVOS¹ POR % DO PL
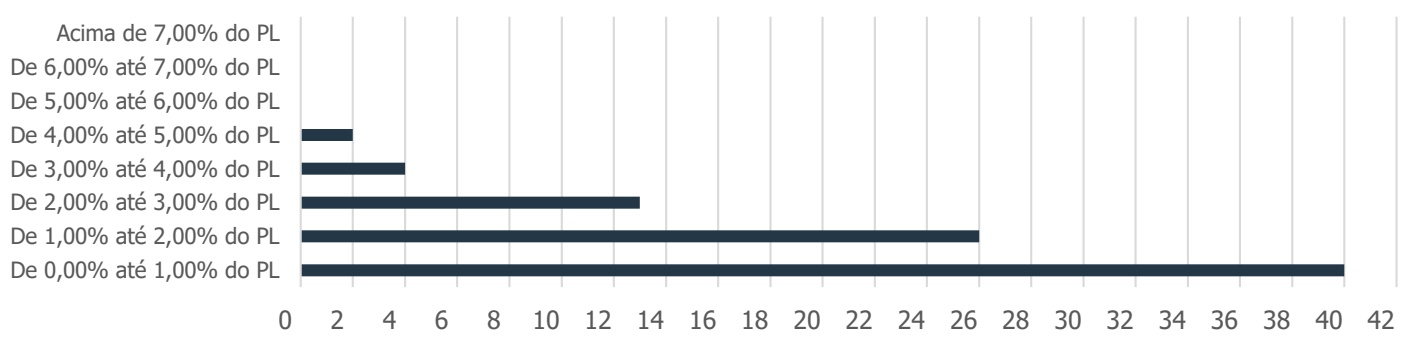
Fonte: Fator Administração de Recursos – Maio/26. ¹ Desconsiderando a alocação em Compromissadas
DISTRIBUIÇÃO DE VOLUME DE ATIVOS¹ POR % DO PL
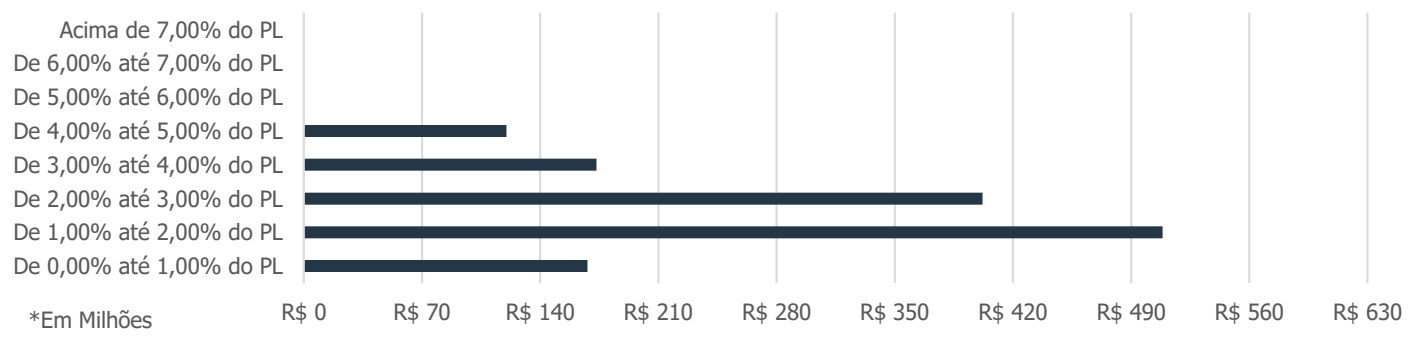
Fonte: Fator Administração de Recursos – Maio/26. ¹ Desconsiderando a alocação em Compromissadas
DISTRIBUIÇÃO DE ATIVOS POR INDEXADOR¹ E TIPO DE ATIVO²
INDEXADOR¹
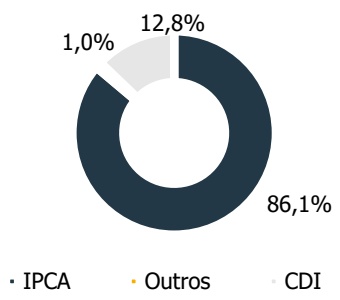
Fonte: Fator Administração de Recursos – Maio/26
TIPO DE ATIVO²
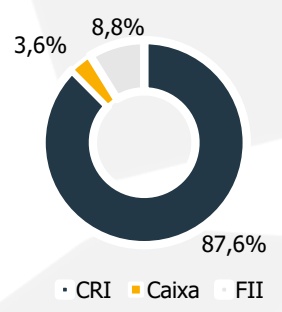
¹ Cálculo feito desconsiderando a alocação em Compromissadas e em FIIs
² Cálculo feito desconsiderando a alocação em Compromissadas Reversas
TAXA MÉDIA POR POR INDEXADOR¹ E PRAZO MÉDIO DO FUNDO
TAXA MÉDIA DOS CRIs¹
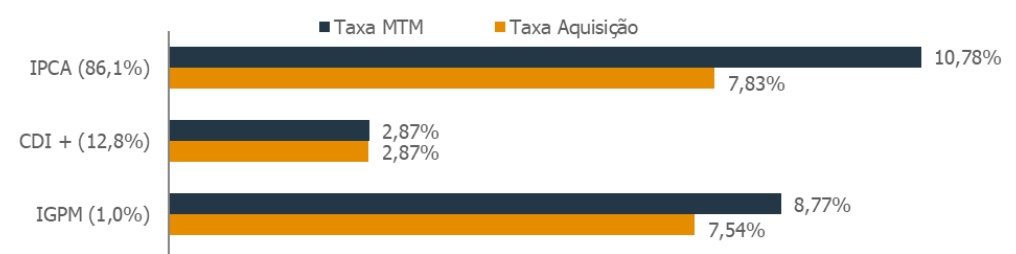
Fonte: Fator Administração de Recursos – Maio/26 ¹ Desconsiderando a alocação em Compromissadas
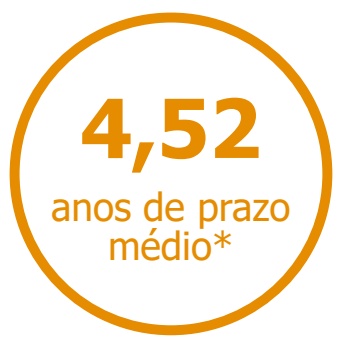
DIVIDEND YIELD MÉDIO DOS FIIs
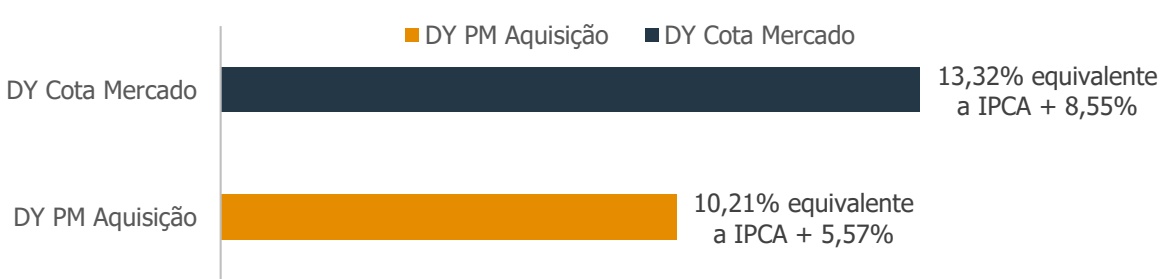
Obs: Considera-se para o IPCA o valor acumulado dos últimos 12 meses, até Abril/26.
Fonte: Fator Administração de Recursos – Maio/26
¹ Cálculo feito desconsiderando aalocação em Compromissadas e FII
*O Cálculo do prazo médio foifeito considerando osfluxos futuros de todos os ativos da carteira
COTA A MERCADO X COTA PATRIMONIAL
Cota Patrimonial - R$ 83,80
Cota Mercado - R$ 76,85
Fonte: Bloomberg, Fator Administração de Recursos – Maio/26
% De Dif.
SENSIBILIDADE DE DIVIDEND YIELD
| Data | 31/05/26 | 31/05/26 |
|---|---|---|
| Yield* (Inflação +) | Valor Cota (R$) | |
| Curva Aquisição | 8,20% | - |
| Cota Patrimonial (MTM) | 10,97% | 83,80 |
| Cota a Mercado | 16,29% | 76,85 |
*Taxa Média Ponderada da Carteira de CRIs
*Retorno da Carteira de CRIs, em comparação ao preço de aquisição no mercado secundário
| Preço Mercado (R$) | Carteira CRI (IPCA +) |
|---|---|
| 75,00 | 17,26% |
| 75,50 | 16,99% |
| 76,00 | 16,73% |
| 76,50 | 16,47% |
| 77,00 | 16,22% |
| 77,50 | 15,97% |
| 78,00 | 15,72% |
| 78,50 | 15,48% |
| 79,00 | 15,24% |
| 79,50 | 15,00% |
| 80,00 | 14,76% |
| 80,50 | 14,53% |
COMPOSIÇÃO DA CARTEIRA¹
| # Ativo | Código | Emissor | Setor do Devedor | LTV² | Indexador | Tx. Aquisição (a.a.) | Data de Vencimento | % da Carteira Investida | Valor (R$) |
|---|---|---|---|---|---|---|---|---|---|
| 01 MRV III | 26C5001174 | Opea | Construção Civil | N/A | CDI + | 1,20% | 21/06/32 | 4,75% | 62.618.296 |
| 02 Summus | 25B2867899 | Provincia | Construção Civil | 22,6% | IPCA | 11,50% | 25/04/29 | 4,35% | 57.321.349 |
| 03 Epitácio | 25F1981809 | Leverage | Construção Civil | 21,1% | CDI + | 4,00% | 25/06/30 | 3,92% | 51.677.850 |
| 04 Gafisa Oscar Freire | 22E1273339 | Canal | Construção Civil | 78,7% | IPCA | 10,00% | 18/05/27 | 3,17% | 41.790.079 |
| 05 Usinas Cajuru e Montes Claros | 24L1812703 | Opea | Energia Elétrica | N/A | IPCA | 10,00% | 20/10/37 | 3,05% | 40.235.994 |
| 06 Espaço Y | 23L2343460 | Opea | Tecnologia | 51,9% | IPCA | 6,68% | 07/11/33 | 3,01% | 39.676.451 |
| 07 LAR Cooperativa | 22L1258273 | Habitasec | Agropecuária | 65,8% | IPCA | 8,72% | 19/12/34 | 2,78% | 36.657.007 |
| 08 Canopus PPP III | 20J0909894 | Travessia | Estado de SP | N/A | IPCA | 6,00% | 10/01/36 | 2,72% | 35.918.097 |
| 09 Patrimonio | 24L2473636 | Provincia | Construção Civil | 34,8% | IPCA | 9,55% | 17/12/29 | 2,53% | 33.376.151 |
| 10 Quero-Quero | 20G0926014 | Habitasec | Varejo | 48,9% | IPCA | 5,70% | 20/07/41 | 2,51% | 33.140.690 |
| 11 Arteris | 20F0719220 | Virgo | Rodovias | 64,8% | IPCA | 5,11% | 05/07/45 | 2,44% | 32.115.143 |
| 12 Grupo Sinal | 20K0568000 | Virgo | Automotivo | 40,2% | IPCA | 7,50% | 16/11/32 | 2,37% | 31.276.041 |
| 13 Direcional II | 21D0737500 | True | Construção Civil | N/A | IPCA | 4,84% | 17/04/28 | 2,26% | 29.817.533 |
| 14 Grupo BSO | 21D0457416 | Opea | Construção Civil | 7,9% | IPCA | 10,00% | 18/04/29 | 2,26% | 29.753.463 |
| 15 Assaí Barzel | 22E1284935 | Opea | Alimentos | N/A | IPCA | 6,75% | 11/04/34 | 2,26% | 29.747.944 |
| 16 Makro HGRU | 21L0666509 | Opea | Alimentos | 26,7% | IPCA | 6,50% | 17/12/31 | 2,06% | 27.123.829 |
| 17 Pague Menos | 20K0696607 | True | Com. Dist. Medicamentos | 61,3% | IPCA | 7,90% | 14/11/40 | 1,97% | 25.969.723 |
| 18 Sotreq | 21B0631104 | Planeta | Indústria | 67,9% | IPCA | 6,24% | 10/12/36 | 1,94% | 25.580.486 |
| 19 GPA TRX III | 20G0703191 | Barigui | Alimentício | 40,3% | IPCA | 5,24% | 10/07/35 | 1,93% | 25.438.331 |
| 20 Unimed | 24F1126758 | Provincia | Saúde | N/A | IPCA | 8,75% | 10/03/37 | 1,93% | 25.396.131 |
| 21 Cassi | 21D0543780 | Opea | Saúde | 58,8% | IPCA | 8,00% | 15/03/38 | 1,92% | 25.375.451 |
| 22 Via Varejo | 20K0571487 | Virgo | Varejo | 33,9% | IPCA | 4,99% | 13/11/30 | 1,76% | 23.186.211 |
| 23 THCM 2 | 26C0433584 | Provincia | Construção Civil | N/A | IPCA | 12,00% | 25/02/38 | 1,72% | 22.682.345 |
| 24 JSL Ribeira 268 | 20A0978038 | Opea | Logística | 45,0% | IPCA | 6,00% | 25/01/35 | 1,71% | 22.526.600 |
| 25 Grupo Mateus | 20B0980166 | True | Alimentício | N/A | IPCA | 4,72% | 16/02/32 | 1,63% | 21.514.018 |
| 26 São Vicente | 22D0945203 | Opea | Alimentos | 42,0% | IPCA | 8,61% | 19/04/32 | 1,62% | 21.394.381 |
| 27 Canopus PPP II | 19L0899539 | Travessia | Estado de SP | N/A | IPCA | 6,00% | 15/01/36 | 1,58% | 20.846.196 |
| 28 Legacy | 25K3285301 | Habitasec | Construção Civil | 11,7% | CDI + | 4,00% | 27/11/29 | 1,44% | 19.012.872 |
| 29 BRF Londrina | 22A0226257 | Opea | Alimentos | N/A | IPCA | 6,50% | 22/11/32 | 1,44% | 18.991.418 |
| 30 Lote 5 II (Loteamentos) | 24B1573243 | Leverage | Pulverizado - Loteamento | 75,3% | IPCA | 10,00% | 22/07/37 | 1,40% | 18.502.972 |
| 31 FazSol | 24L2679482 | Opea | Energia Elétrica | N/A | IPCA | 9,50% | 22/12/39 | 1,38% | 18.137.196 |
| 32 OR Loteamentos | 25L3861195 | Habitasec | Construção Civil | 64,5% | IPCA | 12,50% | 29/12/37 | 1,38% | 18.137.170 |
| 33 JSL Ribeira 261 | 20A0977906 | Opea | Logística | 36,7% | IPCA | 6,00% | 25/01/35 | 1,34% | 17.689.757 |
| 34 Airport Town | 21H0976574 | Virgo | Logística | 42,3% | IPCA | 6,50% | 27/08/41 | 1,25% | 16.509.635 |
| 35 Guestier | 25E3518733 | Provincia | Construção Civil | 50,9% | IPCA | 12,00% | 30/05/35 | 1,22% | 16.092.168 |
| 36 Serena Campinas (Lote 5) | 23K2348010 | Opea | Pulverizado - Loteamento | 65,9% | IPCA | 10,50% | 26/11/29 | 1,19% | 15.683.727 |
| 37 Ascenty III | 20L0710860 | Opea | Tecnologia | 21,6% | IPCA | 5,70% | 14/05/30 | 1,19% | 15.682.583 |
| 38 Assaí Barzel 2ª Tranche | 22F1357736 | Opea | Alimentos | N/A | IPCA | 7,00% | 11/04/34 | 1,15% | 15.218.018 |
| 39 Localfrio (Sub) | 19K0981682 | Virgo | Logística | 47,0% | IPCA | 7,00% | 16/12/31 | 1,09% | 14.337.470 |
| 40 Melhoramentos | 21I0892057 | True | Papel e Celulose | 28,4% | IPCA | 8,08% | 15/10/31 | 1,06% | 13.989.918 |
| 41 Cassol | 21F1035597 | True | Varejo | 38,1% | IPCA | 5,50% | 23/06/32 | 1,06% | 13.912.261 |
| 42 Usina Solar Vassouras | 21L0695831 | Travessia | Energia Elétrica | 41,9% | IPCA | 7,50% | 19/02/30 | 0,95% | 12.465.647 |
| 43 Jardim das Angélicas | 20J0545879 | Travessia | Pulverizado - Loteamento | 23,6% | IPCA | 8,00% | 16/09/35 | 0,93% | 12.232.091 |
| 44 Fibra | 25L3533980 | Habitasec | Construção Civil | 73,4% | CDI + | 3,00% | 29/08/30 | 0,82% | 10.756.812 |
| 45 Localfrio (Sênior) | 19K0981679 | Virgo | Logística | 38,7% | IPCA | 6,19% | 16/12/31 | 0,81% | 10.704.937 |
| 46 Cassi II | 23E1930252 | Opea | Saúde | 58,8% | IPCA | 8,00% | 15/03/38 | 0,73% | 9.583.930 |
| 47 Canopus PPP | 18J0698011 | Virgo (Cibrasec) | Estado de SP | N/A | IPCA | 9,00% | 15/05/28 | 0,62% | 8.219.539 |
| 48 Gafisa II - Oscar Freire | 23E3611801 | Canal | Construção Civil | 78,7% | IPCA | 11,00% | 15/05/27 | 0,56% | 7.376.469 |
| 49 Quero-Quero II | 21C0774127 | Habitasec | Varejo | 48,9% | IPCA | 5,90% | 25/03/41 | 0,51% | 6.762.939 |
| 50 Mosaico 468 | 21J0648697 | True | Construção Civil | 26,8% | IPCA | 8,46% | 15/10/26 | 0,51% | 6.697.572 |
| 51 Evoke | 25L3391401 | Habitasec | Construção Civil | 10,1% | CDI + | 4,50% | 26/12/30 | 0,46% | 6.116.118 |
| 52 MRV | 22I1423539 | True | Construção Civil | N/A | CDI + | 3,00% | 15/09/27 | 0,41% | 5.451.737 |
| 53 Residence Entreserras 3ª série | 26C6062289 | Travessia | Construção Civil | 20,0% | CDI + | 4,50% | 22/03/28 | 0,40% | 5.221.465 |
| 54 Mosaico 467 | 21J0648649 | True | Construção Civil | 26,8% | IPCA | 7,37% | 15/10/26 | 0,39% | 5.146.354 |
| Outros | 17 ativos | 2,61% | 18.573.461 | ||||||
| Caixa | 0 | Compromissadas | 3,82% | 50.402.808 | |||||
| Comp. Reversa | XP | Compromissadas | -6,50% | (85.706.162) |
Fonte: Bloomberg, Fator Administração de Recursos – Maio/26.
¹ As operações estão individualmente descritas no final deste relatório.
² LTV calculado pelo valor da garantia no último Laudo de Avaliação disponível, corrigido pelo IPCA do período.
Obs.: Tivemos a alteração das razões sociais de algumas Securitizadoras, a saber: RB SEC agora chama-se Opea Capital, ISEC agora chama-se Virgo, Gaia agora chama-se Planeta Securitizadora, e por fim a Cibrasec foi adquirida pela Virgo.
COMPOSIÇÃO DA CARTEIRA¹
| # | Ativo | Ticker | Gestão | Setor do Devedor | Últ. Aquisição | Preço Aquisição | Valor Últ. Dividendo | Qde Cotas | % da Carteira Investida | Valor Mercado (R$) |
|---|---|---|---|---|---|---|---|---|---|---|
| 01 | GAME11 | GAME11 | Guardian | FII Papel | 20/10/21 | 10,00 | 0,100 | 4.000.000 | 2,69% | 35.520.000 |
| 02 | ALZC11 | ALZC11 | Alianza | FII Papel | 14/02/25 | 12,75 | 0,100 | 3.871.120 | 2,21% | 29.093.211 |
| 03 | EQIR11 | EQIR11 | EQI | FII Papel | 07/12/22 | 10,08 | 0,100 | 1.977.288 | 1,28% | 16.826.721 |
| 04 | RBRR11 | RBRR11 | RBR | FII Papel | 02/01/24 | 99,30 | 0,900 | 151.058 | 0,97% | 12.752.316 |
| 05 | PSEC11 | PSEC11 | Pátria | FII Papel | 28/03/24 | 84,35 | 0,550 | 173.273 | 0,78% | 10.268.158 |
| 06 | SNME11 | SNME11 | SUNO | FII Papel | 19/10/23 | 9,75 | 0,100 | 932.976 | 0,67% | 8.863.272 |
| 07 | VGHF11 | VGHF11 | Valora | FII Papel | 01/09/23 | 10,27 | 0,070 | 638.172 | 0,30% | 3.975.812 |
| 08 | TRXF11 | TRXF11 | TRX | FII Papel | 11/12/25 | 99,86 | 0,930 | 41.696 | 0,29% | 3.827.693 |
| 09 | RBRY11 | RBRY11 | RBR | FII Papel | 06/11/23 | 101,11 | 1,000 | 32.783 | 0,23% | 3.081.602 |
| # | Ativo | % da Carteira Investida | Valor (R$) |
|---|---|---|---|
| 1 | CRIs | 93,26% | 1.229.362.027 |
| 2 | FIIs | 9,42% | 124.208.784 |
| 3 | Caixa | 3,82% | 50.402.808 |
| 4 | Comprom. Reversa | -6,50% | (85.706.162) |
| Total | Total | 100,00% | 1.318.267.457 |
Fonte: Bloomberg, Fator Administração de Recursos – Maio/26.
¹ As operações estão individualmente descritas no final deste relatório.
² LTV calculado pelo valor da garantia no último Laudo de Avaliação disponível, corrigido pelo IPCA do período.
Obs.: Tivemos a alteração das razões sociais de algumas Securitizadoras, a saber: RB SEC agora chama-se Opea Capital, ISEC agora chama-se Virgo, Gaia agora chama-se Planeta Securitizadora, e por fim a Cibrasec foi adquirida pela Virgo.
Obs.2: Os percentuais demonstrados acima não consideram os valores futuros da contas a pagar e receber.
METODOLOGIA DE ANÁLISE DE RATING
O modelo de Rating da FAR foi desenvolvido como ferramenta de análise de crédito das operações do CRI, utilizada como um dos fatores de precificação de novas aquisições, balanceamento e monitoramento do portfólio.
Os critérios utilizados na avaliação foram inspirados no conceito de 5C’s do crédito, e cada um envolve uma análise aprofundada de variáveis qualitativas e quantitativas para mensurar o risco em operações estruturadas. De forma resumida, são avaliados:
• Caráter: avaliação da administração/sócios da empresa, reputacional, Serasa, histórico de emissões no mercado de capitais, rating externos, ESG;
• Condições (avaliação da estrutura da operação): taxa, prazo, forma de pagamento, subordinação, prestadores de serviço, covenants;
• Capacidade: análise do setor de atuação da companhia, resultados, geração de caixa, volatilidade dos resultados, capacidade de arcar com as obrigações da dívida. No caso de operações pulverizadas, análise da carteira de recebíveis para determinar a qualidade do crédito;
• Capital: análise da estrutura de capital da companhia, solvência, liquidez e capacidade de contrair novas dívidas;
• Colateral: análise da estrutura de garantias, valor, liquidez e o índice de cobertura relativo ao valor da dívida;
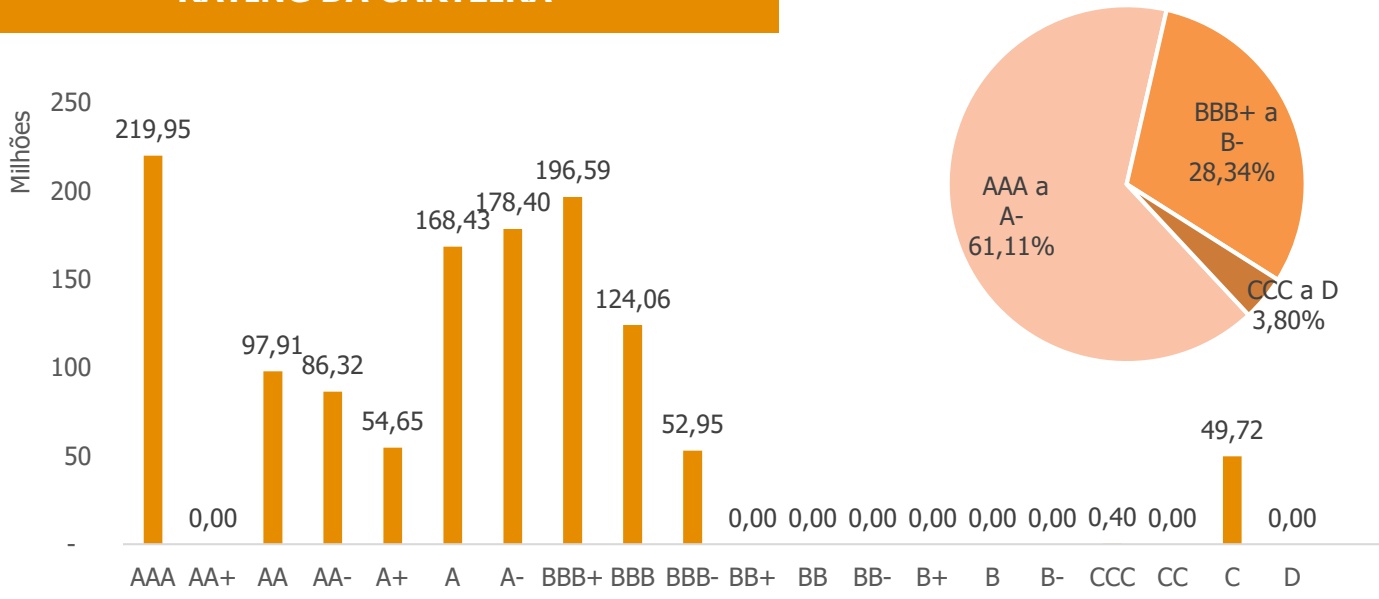
As notas são ponderadas de acordo com o perfil de risco do ativo (pulverizado ou corporativo). Para cada operação é atribuída uma nota que varia de AAA a D, sendo BBB- ou superior (grau de investimento) o perfil alvo do VRTA.
Para os casos nos quais a devedora possui um rating de crédito corporativo externo, utilizamos esta nota como referência, desde que emitida por uma companhia de renome internacional nos últimos 12 meses. Apesar das operações estruturadas normalmente contarem com garantias que acrescentam uma camada extra de proteção, mantemos o rating igual ao corporativo.
Todos os ativos passam por uma revisão periódica e são discutidas em comitê de crédito para atualização do rating, visando monitorar de perto a evolução do risco. A frequência de cada revisão varia de acordo com o nível de risco, sendo certo que todas as operações são revisadas no mínimo anualmente.
Nesta seção será mostrado o status das revisões do portfólio, bem como eventuais variações nos ratings atribuídos.
ATUALIZAÇÃO DO RATING
AS OPERAÇÕES QUE FORAM ATUALIZADAS NO MÊS:
• N/A
RESUMO DOS RATINGS
| Ratings Atualizados | 71 | 100% |
|---|---|---|
| Atualizados últ. 3 meses | 7 | 10% |
| 2026 | 11 | 15% |
| 2025 | 57 | 80% |
| 2024 | 3 | 4% |
RATING DA CARTEIRA¹
CRI EM PDD¹
| CRI Cetip R$ sem PDD R$ com PDD PDD Concentração PDD Detalhamento | |||||
| Fragnani II | 22J0268287 | 73.112.477 | 0 | 100,00% 82,86% página 23 | |
| Pulverizado 156 | 10D0018560 | 4.397.831 | 359.743 | 91,82% 4,98% página 36 | |
| Anhanguera | 13L0034539 | 3.693.309 | 0 | 100,00% 4,19% página 36 | |
| Pulverizado 157 (Sub) | 10D0018564 | 3.135.393 | 0 | 100,00% 3,55% página 36 | |
| BR Distribuidora I | 12J0037879 | 1.492.355 | 396.443 | 25,00%² 1,69% página 37 | |
| Montanini | 16L0152594 | 1.320.607 | 504.604 | 61,79% 1,50% página 35 | |
| Pulverizado 259 | 11I0019326 | 701.165 | 47.819 | 93,18% 0,79% página 38 | |
| Máxima | 13C0038450 | 380.181 | 0 | 100,00% 0,43% página 37 | |
| Total - | 88.233.318 | 1.308.609 - | 100,00% - | ||
Fonte: Fator Administração de Recursos – Maio/26.
¹: Valor de acordo com a marcação a mercado dos CRIs
²: CRI marcado com aproximadamente 25% de PDD em relação ao valor de curva do ativo.
Obs: As operações estão individualmente descritas no final deste relatório.
ATIVOS E CLASSIFICAÇÃO DE RATING
CRI THCM 2
Operação lastreada em contratos de compra e venda de diversos lotes de loteamentos do Grupo THCM, loteadora atuante no interior de São Paulo.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Coobrigação, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
CRI GUESTIER 2ª SÉRIE
Operação lastreada em CCIs representativas de CCB cuja devedora é a Guestier que desde 2015 atua no ramo de Loteamento residencial com conceito de Resort, possuem 3 empreendimentos já concluídos e 1 em construção. Atualmente contam com capital europeu e majoritariamente brasileiro.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Fiança, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
CRI MRV III
Operação lastreada em Instrumentos de Confissão de Dívida (Carteira Pró-Soluto) firmados entre a MRV Engenharia e clientes pulverizados, referente a aquisição de unidades residenciais de diversos empreendimentos, espalhados por todo o país. Fundada em 1979, presente em mais de 160 cidades no Brasil, a MRV é a maior construtora da América Latina, atuando principalmente no Programa Casa Verde e Amarela (antigo Minha Casa Minha Vida).
Como garantias temos Fundo de Reserva e Fundo de Despesas.
Sem atualização de rating/crédito no mês
Rating
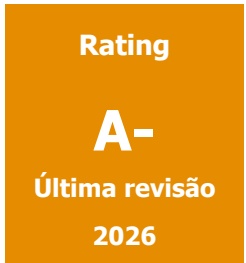
A Última revisão 2026
Rating
BBB Última revisão 2025
Rating
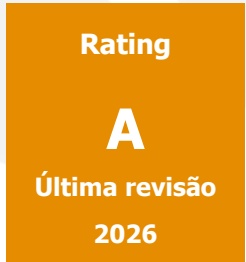
A Última revisão 2026
CRI FIBRA
Operação lastreada em CCIs representativas de Notas Comerciais cuja devedora é a Fibra Experts, uma incorporadora nacional com mais de 20 anos de história que atua nos segmentos Residencial, Corporativo e Urbanismo de médio e alto padrão.
Como garantias temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Recebíveis, Aval, Fundo de Reserva e Fundo de Despesas.
Sem atualização de rating/crédito no mês
CRI RESIDENCE ENTRESERRAS
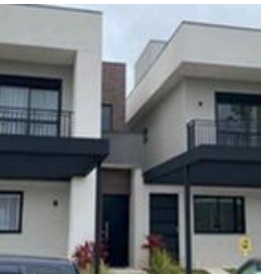
Operação lastreada em Nota Comercial, emitida por SPE das Construtoras Coneleste e Fedatto, para financiar a construção do loteamento Residence Entreserras, localizado em Santa Isabel/SP. A operação conta com a retenção de todo o recurso necessário para a finalização da construção do empreendimento, sendo liberado conforme avanço no cronograma físico-financeiro.
Como garantias, temos Alienação Fiduciária de Imóvel e de Cotas, Cessão Fiduciária de recebíveis, Fiança, Fundo de Obras e Fundo de Reserva.
CRI OR LOTEAMENTOS
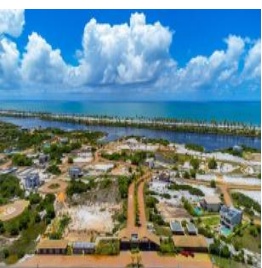
Operação lastreada em CCI representativa de CCVs. Financiamento de obra dos empreendimento Reserva Sauípe e Terra Dourada localizados na Bahia. A OR atua há quase 20 anos no mercado imobiliário, com foco na incorporação e construção de empreendimentos residenciais, corporativos e loteamentos.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating
BBB+
Última revisão 2026
Rating
Em análise
Rating
BBB+ Última revisão 2025
CRI EVOKE 1ª e 2ª Série
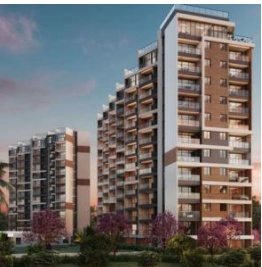
Operação lastreada em CCI representativa de Notas Comerciais. Financiamento de obra do empreendimento OR Evoke, localizado na rua Vitória Régia, 121 - Paiva, Cabo de Santo Agostinho/PE. A OR atua há quase 20 anos no mercado imobiliário, com foco na incorporação e construção de empreendimentos residenciais, corporativos e loteamentos.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
CRI LEGACY
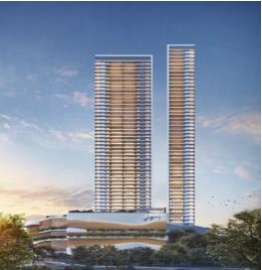
Operação lastreada em CCI representativa de Notas Comerciais. Financiamento de obra do empreendimento Legacy, localizado na Alameda das Catabas, 96, Caminho das Árvores – Salvador/BA
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval e Outros Fundos.
Sem atualização de rating/crédito no mês
CRI JRM
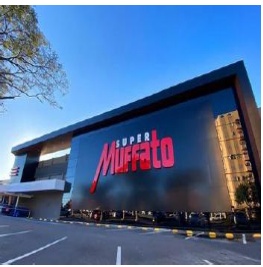
Operação lastreada em Notas Comerciais. Em garantia a cessão fiduciária de diversos contratos de locação com o Grupo Muffato, além da alienação fiduciária de imóveis na razão de 128% sobre o valor da dívida inicial (valor de venda forçada).
Como garantias temos Alienação Fiduciária, Cessão Fiduciária, Fiança e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating
BBB Última revisão 2025
Rating
A Última revisão 2025
Rating
A Última revisão 2025
CRI EPITÁCIO
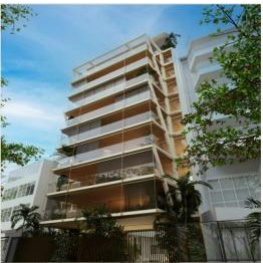
Operação lastreada em CCI representativa de Notas Comerciais. Será construído um empreendimento de alto padrão da Gafisa S.A. na Avenida Epitácio Pessoa no bairro de Ipanema no Rio de Janeiro/RJ.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
CRI GUESTIER
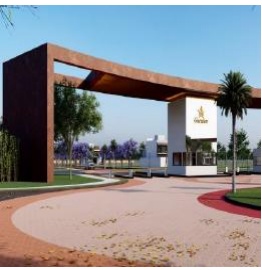
Operação lastreada em CCIs representativas de CCB cuja devedora é a Guestier que desde 2015 atua no ramo de Loteamento residencial com conceito de Resort, possuem 3 empreendimentos já concluídos e 1 em construção. Atualmente contam com capital europeu e majoritariamente brasileiro.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Fiança, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
CRI SUMMUS
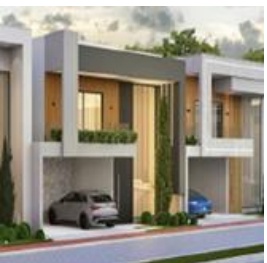
Operação lastreada em CCIs representativas de Contratos de Compra e Venda e/ou Nota Comercial cuja devedora é a Summus Engenharia. Empresa com 12 anos de história no mercado imobiliário goiano voltada para empreendimentos de alto padrão construtivo, entregando loteamentos e condomínios de casas conceito luxo.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating
BBB-
Última revisão 2025
Rating
BBB
Última revisão 2025
Rating
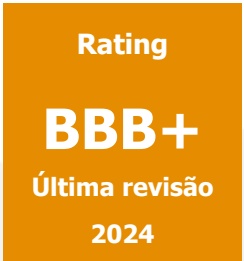
BBB+ Última revisão 2024
CRI PATRIMONIO
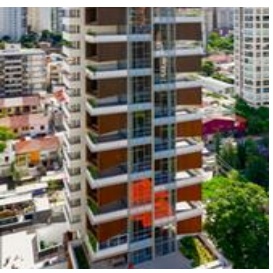
Operação lastreada em Nota Comercial cuja devedora é a Patrimônio Construções e Empreendimentos Imobilários S/A. A Patrimônio atua desde 1995 no mercado nacional com desenvolvimento de produtos residenciais, comerciais e loteamentos, já possui mais de 50 empreendimentos entregues com presença e 5 estados, totalizando mais de 1,5 milhões de m² construídos e 3 mil unidades entregues.
Como garantias temos Alienação Fiduciária, Cessão Fiduciária, Fundo de Reserva, Fundo de Despesas e Aval.
Sem atualização de rating/crédito no mês
CRI FAZSOL
Operação realizada para financiamento da construção de cinco Usinas Solares de Energia Renovável (Central Geradora Fotovoltaica - UFV), localizadas nos Estados de PE, CE, PA e DF.
Como garantias temos Alienação Fiduciária de Cotas, Alienação Fiduciária de Equipamentos, Cessão Fiduciária, Aval e Outros Fundos
Sem atualização de rating/crédito no mês
CRI USINAS CAJURU E MONTES CLAROS
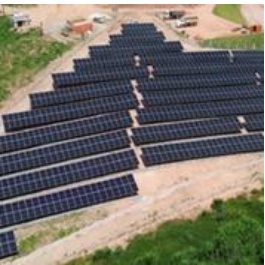
Operação realizada para financiamento da construção de quatro Usinas Solares de Energia Renovável (Central Geradora Fotovoltaica - UFV), localizadas nas cidades de Cajuru/SP e Montes Claros/MG. Juntas as quatro usinas terão uma capacidade instalada de 6.800 kWac.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Alienação Fiduciária de Equipamentos, Cessão Fiduciária e Outros Fundos.
Sem atualização de rating/crédito no mês
Rating
Última revisão 2026
Rating
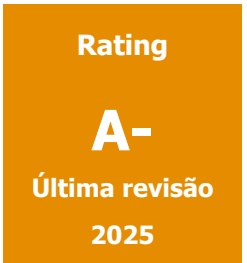
Última revisão 2025
Rating
BBB+
Última revisão 2025
CRI DAL POZZO
Operação lastreada em CCB cuja devedora é a Dal Pozzo, fundada em 1987, na cidade de Guarapuava, no interior do Paraná. A cidade possui cerca de 180 mil habitantes e apenas 2 redes de supermercados atual por lá: a Superpão e o Dal Pozzo, que inaugurou recentemente sua segunda loja. As duas lojas do Dal Pozzo se destacam pelo modelo de loja, com um grande número de checkouts e uma ampla variedade de produtos.
Como garantias temos Alienação Fiduciária, Fundo de Reserva, Fiança, Coobrigação e Aval dos sócios
Sem atualização de rating/crédito no mês
CRI UNIMED
Operação lastreada em "Contrato de BTS" sendo a locadora 1 FII e a locatária a Unimed, criada em 1998 para atender à regulamentação dos planos de saúde, oferecendo cobertura nacional e hoje é o maior sistema de cooperativas do mundo.
Como garantias temos Alienação Fiduciária, Fundo de Liquidez, Fundo de Reserva, Fundo de Despesas, Fundo de Obras e Seguro.
Sem atualização de rating/crédito no mês
CRI GAFISA II
Operação lastreada em Contratos de Compra e Venda de Terrenos na rua Oscar Freire, no bairro dos Jardins em São Paulo/SP, onde será desenvolvido empreendimento residencial de Alto Padrão da Gafisa S.A.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas da SPE, Cessão Fiduciária, Fiança, Aval e Fundos Diversos.
Sem atualização de rating/crédito no mês
Rating
BBB-
Última revisão 2026
Rating
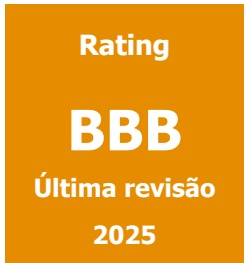
BBB
Última revisão 2025
Rating
BBB Última revisão 2024
CRI LOTE 5 II (LOTEAMENTOS)
Operação lastreada em Debênture emitida pela Lote 5 Desenvolvimento Urbano S.A. para financiamento de quatro loteamentos localizados em Cotia, Bauru, Jaguariúna e Pindamonhangaba. A Loteadora foi fundada em 2012 sendo que os sócios possuem vasta experiência no setor de loteamento e incorporações residenciais, comercias e bairros planejados em mais de 100 cidades do Brasil.
Como garantias temos Alienação Fiduciária, Cessão fiduciária, Fiança, Fundo de Reserva, Obra, Despesas, Registro e Descasamento.
Sem atualização de rating/crédito no mês
CRI BB TECNOLOGIA
Operação lastreada em "Contrato de BTS" sendo a locadora a Espaço Y e a locatária a BB Tecnologia S.A, controlada pelo Banco do Brasil e que presta serviços de tecnologia importantes para o grupo, em apoio aos processos de negócios financeiros e não financeiros. A operação conta com garantia real do imóvel locado, localizado no Distrito Federal.
Como garantias temos Alienação Fiduciária, Fundo de Reserva e Fundo de Despesas.
Sem atualização de rating/crédito no mês
CRI SERENA CAMPINAS (LOTE 5)
Operação lastreada em Debênture emitida pela Lote 5 Desenvolvimento Urbano S.A. para financiamento do desenvolvimento “Serena Campinas (Lote 5)”, um loteamento fechado de alto padrão localizado em Campinas/SP. A Loteadora foi fundada em 2012 sendo que os sócios possuem vasta experiência no setor de loteamento e incorporações residenciais, comercias e bairros planejados em mais de 100 cidades do Brasil.
Como garantias temos Alienação Fiduciária, Cessão fiduciária, Fiança e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating
BBB
Rating
Última revisão 2024
AAA Última revisão 2025
Rating
BBB+ Última revisão 2024
CRI MATEUS II
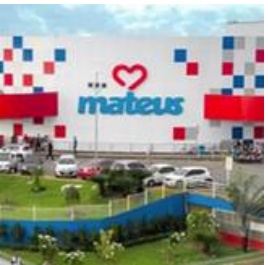
Operação lastreada em contratos de locação de imóveis comerciais e logísticos do Grupo Mateus (empresa listada em bolsa Rating AA pelo Fitch), localizados nascidades de Jacobina, Timon e Sousa, todas no estado do Maranhão, compreendendo Centro de Distribuição e Supermercados. O Grupo tem forte atuação nasregiões Norte e Nordeste do país no segmento varejista e atacadista de mercadorias.
Como garantias temos Alienação Fiduciária de Imóveis, Fiança e Seguro.
Sem atualização de rating/crédito no mês
CRI CASSI II
Operação lastreada em contrato de locação atípico (Built-to-Suit) de imóvel corporativo a ser retrofitado para utilização da Caixa de Assistência dos Funcionários do Banco do Brasil (CASSI), empresa de autogestão em saúde com sede em Brasília/DF e atuação em todo território nacional com unidades, clínicas e rede de prestadores credenciados.
Como garantias, temos Alienação Fiduciária de Imóvel, Fundo de Liquidez, Fundo de Reserva e Seguro
Sem atualização de rating/crédito no mês
CRI MRV
Operação lastreada em Instrumentos de Confissão de Dívida (Carteira Pró-Soluto) firmados entre a MRV Engenharia e clientes pulverizados, referente aaquisição de unidades residenciais de diversos empreendimentos, espalhados por todo o país. Fundada em 1979, presente em mais de 160 cidades no Brasil, a MRV é a maior construtora da América Latina, atuando principalmente no Programa Casa Verde e Amarela (antigo Minha Casa Minha Vida).
Como garantias, temos Seguro de Crédito, Fundo de Reserva, Fundo de Despesas e Coobrigação da Cedente.
Sem atualização de rating/crédito no mês
Rating
AAA Última revisão 2026
Rating
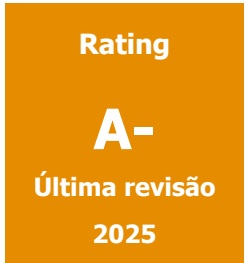
Última revisão 2025
Rating
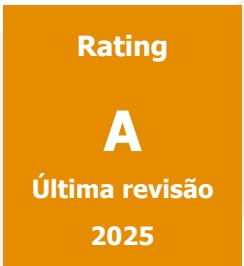
LAR COOPERATIVA
Operação lastreada em Nota Comercial, cuja devedora é a LAR Cooperativa Agroindustrial. A Cooperativa foi fundada em 1964, atuando no Paraná, Santa Catarina e Mato Grosso do Sul, nos setores de Agro (aves e suínos), Alimentos (trigo, milho e soja), Insumos Agrícolas, além de possuir marcas próprias e supermercados.
Como garantia, temos Alienação Fiduciária de Imóveis Logísticos e Supermercados, num LTV inicial de 67%.
Sem atualização de rating/crédito no mês
MELHORAMENTOS
Operação lastreada em Contrato de Arrendamento do Grupo Melhoramentos, fundado em 1890 e que tem sua sede em São Paulo/SP, com operações no interior de SP e MG. As atividades do Grupo se dividem em quatro negócios principais: mercado editorial, fibras de alto rendimento, gestão de florestas plantadas e reservas florestais, e projetos imobiliários.
Como garantias, temos Alienação Fiduciária de Imóvel, Cessão Fiduciária de Direitos Creditórios, Coobrigação e Fundo de Despesas.
Sem atualização de rating/crédito no mês
AIRPORT TOWN
Operação lastreada em uma Debênture Imobiliária do Grupo Airport Town, player do mercado de logística da Grande São Paulo, tendo empreendimentos localizados nos principais corredores logísticos de SP e foco nos setores industrial-logístico, também atuando para setores comerciais e empresariais.
Como garantia, temos Alienação Fiduciária de Cotas e Ações, Alienação Fiduciária de Imóveis, Cessão Fiduciária de Recebíveis, Fundo de Obras e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating
A Última revisão 2025
Rating
A Última revisão 2025
Rating
A-Última revisão 2025
ASSAÍ BARZEL 2ª TRANCHE
Operação lastreada em contratos de locação atípicos de até 17 lojas locadas para o Assaí (Sendas Distribuidora S.A., Rating AAA pela Fitch), localizadas nos estados de SP, RJ, DF, MS, TO, AL, RN, SE, CE e PB. Estas lojas foram adquiridas do Grupo Pão de Açúcar pela Barzel Properties, locadas ao Assaí por 25 anos e passarão por conversão para o modelo “Atacarejo”.
Como garantia, temos Alienação Fiduciária de Cotas do Fundo da Barzel que detém os imóveis.
Sem atualização de rating/crédito no mês
FRAGNANI II
Operação lastreada em Notas Comerciais devidas pela Indústria Cerâmica Fragnani. O Grupo Fragnani atua na produção de revestimentos cerâmicos e conta com fábricas nas cidades de Cordeirópolis/SP e Dias d’Ávila/BA.
Como garantias, temos Alienação Fiduciária de Imóvel, Cessão Fiduciária de Recebíveis, Fiança, Fundo de Reserva, Fundo de Despesas e Seguro.
O crédito encontra-se inadimplente e a empresa devedora está em processo de recuperação judicial. No entanto, o CRI conta com garantia fiduciária classificando-se como crédito extraconcursal. Neste momento estamos em tratativa/ aguardando uma proposta da empresa para renegociação da dívida.
MOSAICO 467 E MOSAICO 468
Operação lastreada em CCBs que podem chegar a um volume total de R$ 60 Milhões, cuja devedora é a Cidade Jardim Empreendimentos Imobiliários, que está desenvolvendo o bairro "Parque Mosaico" em Manaus/AM. A empresa atua realizando a venda de terrenos no bairro para construção de empreendimentos do Programa Casa Verde e Amarela desenvolvidos principalmente pela MRV Engenharia, cujos contratos foram cedidos.
Como garantias, temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Direitos Creditórios, Aval, Fundo de Liquidez e Fundo de Despesas.
Sem atualização de rating/crédito no mês
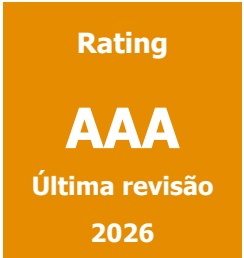
Rating
AAA Última revisão 2026
Rating
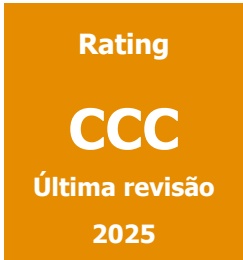
CCC Última revisão 2025
Rating
A+ Última revisão 2025
ASSAÍ BARZEL
Operação lastreada em contratos de locação atípicos de até 17 lojas locadas para o Assaí (Sendas Distribuidora S.A., Rating AAA pela Fitch), localizadas nosestados de SP, RJ, DF, MS, TO, AL, RN, SE, CE e PB. Estas lojas foram adquiridas do Grupo Pão de Açúcar pela Barzel Properties, locadas aoAssaí por 25 anos e passarão por conversão para o modelo “Atacarejo”.
Como garantia, temos Alienação Fiduciária de Cotas do Fundo da Barzel que detém os imóveis.
Sem atualização de rating/crédito no mês
GAFISA OSCAR FREIRE
Operação lastreada em Contratos de Compra e Venda de Terrenos narua Oscar Freire, no bairro dos Jardins em São Paulo/SP, onde será desenvolvido empreendimento residencial de Alto Padrão da Gafisa S.A.
Como garantias, temos Alienação Fiduciária de Imóveis, Alienação Fiduciária das Cotas da SPE, Promessa de Cessão Fiduciária de Direitos Creditórios, Fiança e Aval da Gafisa S.A. e constituição de fundos diversos.
Sem atualização de rating/crédito no mês
SÃO VICENTE
Operação lastreada em Notas Comerciais emitidas pela Cavicchiolli Negócios Imobiliários, empresa patrimonial do grupo. A Supermercados São Vicente é uma das maiores redes de varejo do interior paulista, contando com 17 supermercados, 4 atacados e 1 Centro de Distribuição espalhados por diversas cidades do Estado de São Paulo.
Como garantias, temos Alienação Fiduciária de 3 imóveis em Nova Odessa/SP, Americana/SP e Hortolândia/SP, Cessão Fiduciária de Direitos Creditórios e Fiança.
Sem atualização de rating/crédito no mês
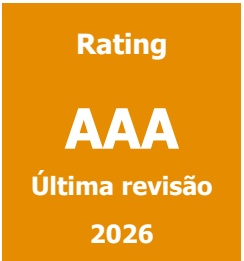
Rating
AAA Última revisão 2026
Rating
BBB Última revisão 2024
Rating
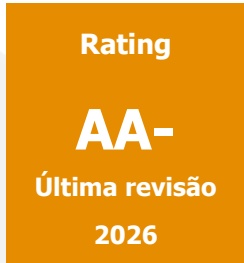
AA-Última revisão 2026
MAKRO HGRU
Operação lastreada em Compromisso de Venda e Compra de 10 imóveis do Grupo Makro, localizados nos estados de MG, SP, PR, PB, RN e ES, que estão locados para as bandeiras Mineirão e Atacadão.
A aquisição está sendo feita pelo CSHG Renda Urbana FII - HGRU11, contando com garantia de Alienação Fiduciária das lojas com LTV inicial de 55% e Cessão Fiduciária de Direitos Creditórios.
Sem atualização de rating/crédito no mês
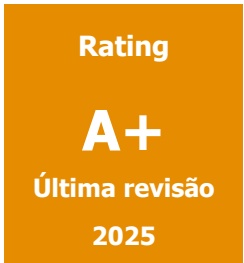
BRF LONDRINA
Operação lastreada em contrato de locação atípico (Built-to-Suit) de um centro de distribuição frigorificado de 23 mil m² localizado em Londrina/PR, locado para a BRF S.A. (Rating AAA pela Standard and Poor's), empresa do ramo alimentício que conta com mais de 30 marcas em seu portfólio, incluindo Sadia, Perdigão e Qualy.
Sem atualização de rating/crédito no mês
USINA SOLAR VASSOURAS
Operação realizada para financiamento da construção de uma Usina Solar de Energia Renovável (Central Geradora Fotovoltaica - UFV), localizada na cidade de Vassouras/RJ, região sob Concessão da Light S.A. A usina terá uma capacidade instalada de 6,39 MWp (megawatts-pico) e atuará na Geração Distribuída de Energia na modalidade Consórcio para clientes pulverizados.
Como garantias, temos Alienação Fiduciária de Cotas, Alienação Fiduciária de Equipamentos, Alienação Fiduciária de Direito de Superfície, Cessão Fiduciária de Direitos Creditórios, Fiança, Coobrigação, Fundo de Obras e Fundo de Reserva.
Sem atualização de rating/crédito no mês
BBB+ Última revisão 2025
JSL RIBEIRA 261 E 268
Operação lastreada em contratos de locação de imóveis logísticos e comerciais, localizados nos estados de São Paulo, Rio de Janeiro e Rio Grande do Sul, onde são desenvolvidos diversos negócios do Grupo JSL (Serviços Logísticos, Concessionárias de Caminhão, Escritórios Comercias, etc.).
Como garantias, temos Alienação Fiduciária de Imóveis e Fiança da JSL S.A.
Sem atualização de rating/crédito no mês
CASSOL
Operação lastreada em Debênture de emissão da Cassol Real Estate Desenvolvimento Imobiliário S.A. O Grupo Cassol tem mais de 60 anos de história e empresas que atuam nos ramos de Real Estate, Florestal, Indústria de Pré-Fabricados e Varejo de Materiais de Construção, sendo que esta última conta com 19 lojas em Santa Catarina, Rio Grande do Sul e Paraná e 3 Centros de Distribuição, além de contar com os serviços de e-Commerce, Televendas e Venda Direta.
Como garantias temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Alugueis e Fiança.
Sem atualização de rating/crédito no mês
VIA VAREJO
Operação lastreada em contrato de locação atípico (Built-to-Suit) de um centro de distribuição localizado no Rio de Janeiro/RJ, entregue em 2015 e locado para a Via Varejo S.A. até 2030. Como garantias temos Alienação Fiduciária do Imóvel e Seguro.
O grupo está presente em mais de 400 municípios, em 20 estados e no Distrito Federal, atuando com diversas marcas de Varejo como Casas Bahia, Pontofrio, Extra.com.br, Bartira, com vendas em lojas físicas e online. Como garantias temos Alienação Fiduciária de Imóveis e Seguro.
Sem atualização de rating/crédito no mês
Rating
Rating
Última revisão 2025
Rating
Última revisão 2025
GRUPO BSO
Operação lastreada em Debênture Imobiliária de emissão da Abioye Empreendimentos, empresa do Grupo BSO que está desenvolvendo projetos logísticos, comerciais e residenciais nas cidades de Sete Lagoas, Esmeraldas e Vespasiano, todas no estado de Minas Gerais.
Como garantias temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Recebíveis, Fiança, Penhor de Ações, Penhor de Cotas e Fundo de Reserva.
Sem atualização de rating/crédito no mês
DIRECIONAL II
Operação lastreada em uma Debênture de emissão da Direcional Engenharia, obteve a classificação definitiva de risco de AAA pela Stamdard & Poor's.
A construtora está presente em 13 estados do país e tem sua atuação focada no desenvolvimento de empreendimentos populares de grande porte e no Programa Minha Casa Minha Vida. Os recursos levantados pela emissão serão utilizados em projetos em diversas cidades do Brasil.
Sem atualização de rating/crédito no mês
CASSI
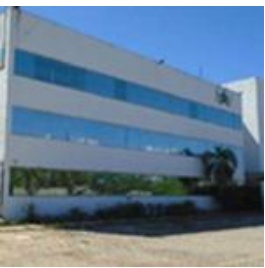
Operação lastreada em contrato de locação atípico (Built-to-Suit) de imóvel corporativo a ser retrofitado para utilização da Caixa de Assistência dos Funcionários do Banco do Brasil (CASSI), empresa de autogestão em saúde com sede em Brasília/DF e atuação em todo território nacional com unidades, clínicas e rede de prestadores credenciados.
Como garantias temos Alienação Fiduciária do Imóvel, Fundo de Obras, Fundo de Liquidez e Seguro.
Sem atualização de rating/crédito no mês
Rating
BBB+
Última revisão 2025
Rating
AAA Última revisão 2024
Rating
Última revisão 2025
QUERO-QUERO II
Operação lastreada em Contrato de Locação Atípico (Built-to-Suit) da expansão do centro de distribuição construído para a Lojas Quero-Quero S.A. na região metropolitana de Porto Alegre/RS, na cidade de Sapiranga.
Como garantias, temos Alienação Fiduciária do Imóvel, Fiança e Aval e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating
ASCENTY III
Operação lastreada em contrato de locação atípico (Built-to-Suit) do Data Center Vinhedo 1, locado para a Ascenty, que foi construído em um Campus na cidade de Vinhedo/SP, considerado o maior Data Center da América Latina. Operação foi emitida com o mesmo lastro do CRI Ascenty II, que tínhamos em carteira e foi pré-pago.
Como garantias temos Alienação Fiduciária do Imóvel e Seguro Fiança.
Sem atualização de rating/crédito no mês
Rating
SOTREQ
Operação lastreada em contrato de locação atípico (Built-to-Suit) de um galpão que será construído em Parauapebas/PA, nas proximidades da Serra dos Carajás, para a Sotreq S.A., representante comercial exclusiva em quase todo o país de produtos Caterpillar. O Imóvel está sendo alienado fiduciariamente para a operação.
Como garantias temos Alienação Fiduciária do Imóvel, Fiança durante obra, Fundo de Obras e Fundo de Reserva.
Sem atualização de rating/crédito no mês
PAGUE MENOS
Operação lastreada em contratos de locação atípicos (Built-to-Suit), tendo como devedora a Empreendimentos Pague Menos S.A., referente a construção de usinas fotovoltaicas em estados da região Norte do país, com o objetivo de geração elétrica para compensação do consumo de energia elétrica das farmácias do grupo na região.
Como garantias temos Penhor dos Equipamentos, Alienação Fiduciária dos Imóveis, Alienação Fiduciária de Cotas, Fundos de Liquidez e Seguros.
Sem atualização de rating/crédito no mês
CANOPUS PPP III
Operação lastreada em parcelas mensais devidas pelo Governo do Estado de São Paulo, referente a construção de áreas institucionais e comerciais pela Canopus, no âmbito da execução do contrato de Parceria Público-Privada da concessão iniciada em 2015.
Como garantias, temos Fundo de Reserva de 1 PMT, Penhor de Cotas de Fundo de Investimento garantindo 6 PMTs, Fluxo de Recebíveis da CDHU.
Sem atualização de rating/crédito no mês
GRUPO SINAL
Operação lastreada em contratos de locação com empresas do Grupo Sinal, que é uma rede de Concessionárias de diversas marcas, com lojas na Grande São Paulo (capital e região metropolitana).
Como garantias temos Alienação Fiduciária de Imóvel em São Caetano do Sul/SP, Fiança e Fundo de Reserva.
Sem atualização de rating/crédito no mês
Rating
AA-
Última revisão 2025
Rating
AAA Última revisão 2025
Rating
Última revisão 2025
JARDIM DAS ANGÉLICAS
Operação lastreada em instrumentos de compra e venda de diversos lotes do Jardim das Angélicas Residencial, em Itupeva/SP, loteamento que já está concluído. Como garantias temos Alienação Fiduciária de Ações, Cessão Fiduciária das vendas futuras e Fiança de empresas do grupo. A operação tem em sua estrutura um mecanismo de aceleração que utiliza o excedente dos recursos arrecadados para promover amortizações extraordinárias.
Como garantias, temos Alienação Fiduciária de Ações e Cessão Fiduciária de Recebíveis.
Sem atualização de rating/crédito no mês
CREDITAS V (SÊNIOR)
creditas
Operação lastreada em contratos de empréstimo com devedores pulverizados na modalidade Home Equity, originados pela Creditas, financiados em diversas capitais do Brasil.
Como Garantias, temos Alienação fiduciária de Imóveis e Seguros. A Série Sênior conta com 15% de Subordinação.
Sem atualização de rating/crédito no mês
QUERO-QUERO
Operação lastreada em Contrato de Locação Atípico (Built-to-Suit) de um centro de distribuição a ser construído para a Lojas Quero-Quero S.A. na região metropolitana de Porto Alegre/RS, na cidade de Sapiranga.
Como garantias, temos Alienação Fiduciária do Imóvel, Fiança e Aval, Fundo de Reserva e Fundo de Obras do montante necessário para a construção do imóvel, com recursos liberados conforme o avanço da obra.
Sem atualização de rating/crédito no mês
Rating
BBB+
Última revisão 2025
Rating
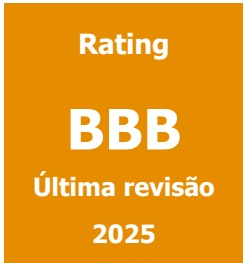
BBB
Última revisão 2025
Rating
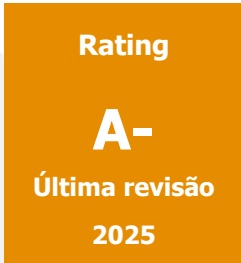
A-Última revisão 2025
GPA TRX III
Operação lastreada em contratos de locação atípicos de 7 lojas (Pão de Açúcar, Extra e Assaí) do Grupo GPA (Rating AA pela Fitch) já instaladas e em funcionamento, localizadas nas cidades de São Paulo, São Caetano do Sul, Ribeirão Preto, Campinas, São José do Rio Preto e Praia Grande, todas estado de São Paulo.
Como garantias, temos Alienação Fiduciária dos Imóveis, Alienação Fiduciária de Cotas, Cessão Fiduciária, Fiança e Fundo de Reserva.
Sem atualização de rating/crédito no mês
ARTERIS
Operação lastreada em contrato de locação atípico de Imóvel Empresarial em Ribeirão Preto/SP, locado para a Arteris S.A. (Rating AAA pela Standard and Poor's) e utilizado como escritório de suas subsidiárias.
Como garantias, temos a Alienação Fiduciária do Imóvel, Carta Fiança de banco de primeira linha e Seguros de Perda de Receitas e Patrimonial.
Sem atualização de rating/crédito no mês
GRUPO MATEUS
Operação lastreada em contratos de locação de imóveis comerciais e logísticos do Grupo Mateus (empresa listada em bolsa Rating AA pelo Fitch), localizados nas cidades de São Luís, Timon e Divinópolis, todas no estado do Maranhão, compreendendo Centro de Distribuição e Supermercados. O Grupo tem forte atuação nas regiões Norte e Nordeste do país no segmento varejista e atacadista de mercadorias. Como garantias temos Alienação Fiduciária de Imóveis adicionais, Cessão Fiduciária de Recebíveis e Fiança.
Sem atualização de rating/crédito no mês
Rating
Última revisão 2026
Rating
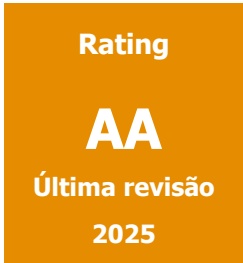
Última revisão 2025
Rating
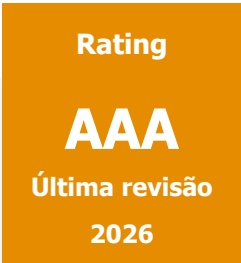
AAA Última revisão 2026
CANOPUS PPP II
Operação lastreada em parcelas mensais devidas pelo Governo do Estado de São Paulo, referente a construção de áreas institucionais e comerciais pela Canopus, no âmbito da execução do contrato de Parceria Público-Privada da concessão iniciada em 2015.
Como garantias, temos Fundo de Reserva de 1 PMT, Penhor de Cotas de Fundo de Investimento garantindo 6 PMTs, Fluxo de Recebíveis da CDHU.
Sem atualização de rating/crédito no mês
LOCALFRIO (SÊNIOR E SUB)
Operação lastreada em contratos de locação de imóveis logísticos, localizados em São Paulo e Itajaí/SC, onde a empresa realiza seus serviços de armazenagem e movimentação de cargas, entreposto aduaneiro, entre outros.
Como garantias, temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Conta Escrow, Aval, Fundo de Reserva e Subordinação.
Sem atualização de rating/crédito no mês
DIÁLOGO III
Operação lastreada em contratos de compra e venda de unidades de empreendimentos residenciais, com devedores pulverizados que adquiriram apartamentos em 22 empreendimentos na Grande São Paulo, incorporados pela Diálogo Engenharia.
Como garantias, temos Alienação Fiduciária de Imóveis, Carta Fiança, Fundo de Reserva de 70% de Subordinação.
Sem atualização de rating/crédito no mês
Rating
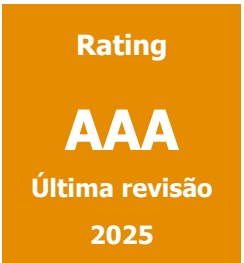
Última revisão 2025
Rating
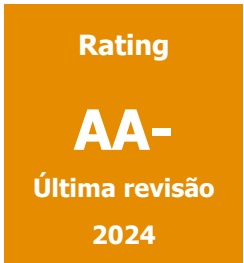
Última revisão 2024
Rating
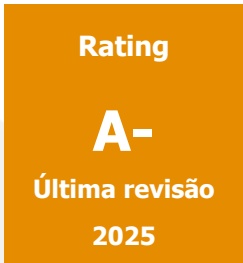
CANOPUS PPP
Operação lastreada em parcelas mensais devidas pelo Governo do Estado de São Paulo, referente a construção de áreas institucionais e comerciais pela Canopus, no âmbito da execução do contrato de Parceria Público-Privada da concessão iniciada em 2015.
Como garantias, temos Fundo de Reserva de 1 PMT, Penhor de Cotas de Fundo de Investimento garantindo 6 PMTs, Fluxo de Recebíveis da CDHU.
Sem atualização de rating/crédito no mês
CREDITAS (SÊNIOR)
Operação lastreada em contratos de empréstimo com devedores pulverizados na modalidade Home Equity, originados pela Creditas, financiados em diversas capitais do Brasil.
creditas
Como Garantias, temos Alienação fiduciária de Imóveis e Seguros. A Série Sênior conta com 10% de Subordinação.
Sem atualização de rating/crédito no mês
MONTANINI
Operação lastreada em compromissos de compra e venda de diversos lotes do Residencial Montanini, em Três Lagoas/MS, loteamento jáconcluído.
Como garantias, temos Alienação Fiduciária dos Imóveis, Fiança e 30% de overcollateral.
Sem atualização de rating/crédito no mês
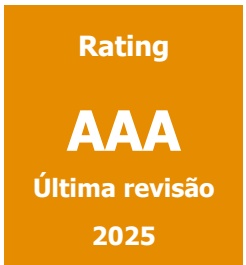
Rating
AAA Última revisão 2025
Rating
A Última revisão 2025
Rating
C Última revisão 2025
ANHANGUERA
Anhanguera
Operação lastreada em contrato de locação atípico da Universidade Anhanguera, localizada em Bauru/SP e inaugurada em 2004, cujo devedor pertence aogrupo Cogna Educação (antiga Kronton e listada em bolsa), que possui Rating AA+ pela Fitch.
Como garantias, temos Alienação Fiduciária do Imóvel, Fiança e Seguro.
Em processo de arbitragem, sem atualizações recentes
RIZZO 2
Operação lastreada em instrumentos de compra e venda de diversos lotes do Bosque dos Girassóis, em Luís Eduardo Magalhães/BA, loteamento concluído. Aoperação tem em suaestrutura mecanismo de aceleração que utiliza o excedente dos recursos arrecadados para promover amortizações extraordinárias.
Como Garantias, temos Hipoteca, Overcollateral, Coobrigação e Aval dos Sócios.
Sem atualização de rating/crédito no mês
PULVERIZADO 156 (SR) E 157 (SUB)
Operação lastreada em contratos de financiamento de imóveis para devedores pulverizados, financiados por várias construtoras em diversas cidades, adquiridos pela Brazilian Securities.
Operação conta com Alienação Fiduciária dos Imóveis e 15% de Subordinação.
Sem atualização de rating/crédito no mês
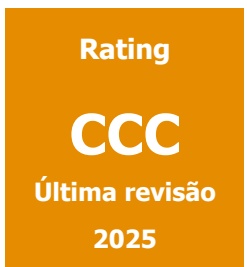
Rating
CCC
Última revisão 2025
Rating
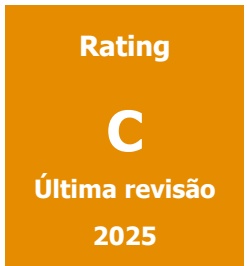
Última revisão 2025
Rating
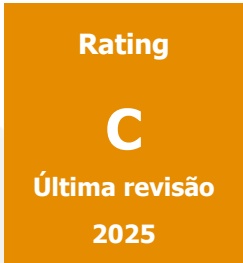
Última revisão 2025
MÁXIMA (SÊNIOR)
Operação lastreada em escrituras de compra e venda firmadas entre devedores pulverizados e diversas Incorporadoras, nascidades do Rio de Janeiro, São Paulo, Santos, Guarulhos e São Caetano do Sul. Estes contratos foram adquiridos pelo Banco Máxima (atual Banco Master) e cedidas para a emissão do CRI.
Operação conta com Alienação Fiduciária dos Imóveis e 10% de Subordinação.
Sem atualização de rating/crédito no mês
BR DISTRIBUIDORA I
Operação lastreada em contrato de locação atípico (Built-to-Suit) da Universidade Petrobrás, localizada no bairro da Cidade Nova, Rio de Janeiro/RJ, cujo devedor é a Petrobrás Distribuidora S/A, que possui Rating Aaa pela Moody's. Temos como garantia a Fiança da Synthesis Empreendimentos e Pessoas Físicas ligadas, que fazem parte do grupo que idealizou e construiu o imóvel.
Como garantias, temos Fiança e Seguro.
Em processo de arbitragem, sem atualizações recentes
PULVERIZADO 269 (SÊNIOR)
Operação lastreada em contratos de financiamento de imóveis para devedores pulverizados, financiados por várias construtoras em diversas cidades, adquiridos pela Brazilian Securities.
Operação conta com Alienação Fiduciária dos Imóveis e 15% de Subordinação.
Sem atualização de rating/crédito no mês
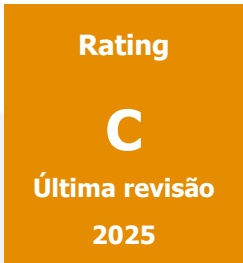
PULVERIZADO 259 (SÊNIOR)
Operação lastreada em contratos de financiamento de imóveis para devedores pulverizados, financiados por várias construtoras em diversas cidades, adquiridos pela Brazilian Securities.
Operação conta com Alienação Fiduciária dos Imóveis e 15% de Subordinação.
Sem atualização de rating no mês/crédito no mês
Rating
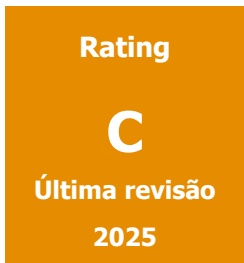
Última revisão 2025
LISTA DOS FIIS
ALZC11 - ALIANZA ASSET
Patrimônio Líquido: R$ 183,0 Milhões PL Alocado em CRI/Liquidez: 76,0% Cotas detidas: 3.871.120 cotas Preço Aquisição: R$ 12,75/cota (última aquisição Dez/23) Rendimento pago no mês: R$ 0,10/cota
GAME11 - GUARDIAN GESTORA
Patrimônio Líquido: R$ 272,4 Milhões PL Alocado em CRI/Liquidez: 60,4% Cotas detidas: 4.000.000 cotas Preço Aquisição: R$ 10,00/cota (última aquisição Out/21) Rendimento pago no mês: R$ 0,10/cota
RBRR11 - RBR ASSET
Patrimônio Líquido: R$ 1.520,6 Milhões PL Alocado em CRI/Liquidez: 100% Cotas detidas: 151.058 cotas Preço Aquisição: R$ 99,30/cota (última aquisição Jan/24) Rendimento pago no mês: R$ 0,90/cota
VGHF11 - VALORA INVESTIMENTOS
Patrimônio Líquido: R$ 1.379,1 Milhões PL Alocado em CRI/Liquidez: 30,0% Cotas detidas: 638.172 cotas Preço Aquisição: R$ 10,27/cota (última aquisição Set/23) Rendimento pago no mês: R$ 0,07/cota
EQIR11 - EQI ASSET
Patrimônio Líquido: R$ 105,7 Milhões PL Alocado em CRI/Liquidez: 96,7% Cotas detidas: 1.977.288 cotas Preço Aquisição: R$ 10,08/cota (última aquisição Dez/23) Rendimento pago no mês: R$ 0,10/cota
RBRY11 – RBR ASSET
Patrimônio Líquido: R$ 1.289,1 Milhões PL Alocado em CRI/Liquidez: 100,0% Cotas detidas: 32.783 cotas Preço Aquisição: R$ 101,11/cota (última aquisição Nov/23) Rendimento pago no mês: R$ 1,00/cota
PSEC11 - VBI ASSET
Patrimônio Líquido: R$ 1.363,7 Milhões PL Alocado em CRI/Liquidez: 27,0% Cotas detidas: 173.273 cotas Preço Aquisição: R$ 84,35/cota (última aquisição Mar/24) Rendimento pago no mês: R$ 0,55/cota
SNME11 - SUNO ASSET
Patrimônio Líquido: R$ 69,9 Milhões PL Alocado em CRI/Liquidez: 31,3% Cotas detidas: 932.976 cotas Preço Aquisição: R$ 9,75/cota (última aquisição Out/23) Rendimento pago no mês: R$ 0,10/cota
TRXF11- TRX ASSET
Patrimônio Líquido: R$ 6.138,9 Milhões PL Alocado em CRI/Liquidez: 10,8% Cotas detidas: 41.696 cotas Preço Aquisição: R$ 100,30/cota (última aquisição Dez/25) Rendimento pago no mês: R$ 0,93/cota
VERITÀ NA MÍDIA
Disponibilizamos abaixo os links de entrevistas realizadas pela equipe do gestão, para que todos os cotistas possam ler e assistir, mesmo que não tenham conseguido acompanhar na época de publicação.
PARTICIPAÇÕES EM LIVES E VIDEOS
29/09/25 – Video Youtube Tiago Reis - VRTA11: FINANCIAMENTO DE OBRA E CRÉDITO IMOBILIÁRIO | VALE A PENA INVESTIR?
Link: https://www.youtube.com/watch?v=lPmasaWJ36k
05/12/24 - Live Youtube Funds Explorer - Fundos Imobiliários na Prática: O que esperar dos Fundos Imobiliários em 2025?
Link: https://www.youtube.com/watch?v=chZSQK8gGeo
02/08/23 – Live Youtube Canal Clube FII – CR Data Ideas - CRI - Julho/2023 em revisão - Feat. Rodrigo Possenti - VRTA11 – Rodrigo Possenti e Felipe Ribeiro
Link: https://www.youtube.com/watch?v=HkLnUszkP-Q
14/07/23 – Live Youtube Canal Suno Notícias – FIIs 30 Anos: entrevista com Rodrigo Possenti, da Fator (VRTA11) – Rodrigo Possenti e Greg Prudenciano
Link: https://www.youtube.com/watch?v=zZHj5oF0j3M
27/06/23 – Live Youtube Canal FIIs – QUEDA DOS JUROS: Como ficam os FIIs DE PAPEL? – Rodrigo Possenti e Daniel Caldeira
Link: https://www.youtube.com/watch?v=_PS-5YtMRUA&t
PARTICIPAÇÕES EM IMPRENSA
02/10/25 – Suno - Fundos imobiliários crescem mesmo com juros elevados; conheça as estratégias das gestoras – Gustavo Bianch
Link: https://www.suno.com.br/noticias/fundos-imobiliarios-crescem-mesmo-com-juros-elevados-conheca-as-estrategias-das-gestoras/
14/05/24 – FIIS – FIIs: mercado modera otimismo com expectativa de menos cortes de juros, mas ainda vê oportunidades - Daniela Frabasile
Link: https://borainvestir.b3.com.br/tipos-de-investimentos/renda-variavel/fundos-investimento/fiis-mercado-modera-otimismo-com-expectativa-de-menos-cortes-de-juros-mas-ainda-ve-oportunidades/
27/04/24 - FIIS - Valor Econômico: Gestores mantêm otimismo cauteloso com fundos imobiliários - Sérgio Tauhata
Link: https://valor.globo.com/financas/noticia/2024/04/27/gestores-mantem-otimismo-cauteloso-com-fundos-imobiliarios.ghtml
13/12/23 – FIIS – VRTA11 compra novos ativos e tem reserva “robusta” para pagar dividendos e investir em CRIs; Veja o valor
Link: https://fiis.com.br/noticias/fundo-imobiliario-vrta11-reserva-dividendos-cri-jvj/
PERGUNTAS SELECIONADAS DOS COTISTAS
Gostaria de ter acesso ao meu Informe de Rendimentos de 2025, para realizar a Declaração do Imposto de Renda, como devo proceder?
O Escriturador do fundo, qual seja, Banco Itaú S/A, enviou os informes para os e-mails cadastrados em seusistema de clientes e disponibilizará o Portal de Correspondências Digitais para acesso a segunda via, no seguinte endereço eletrônico: www.correspondenciasdigitais.itau.com.br/login
Em caso de dúvidas, entre em contato por e-mail: fundosimobiliarios@fator.com.br.
Qual o real Benchmark do Fundo?
Embora o Benchmark do Fundo no regulamento seja de IGPM+6% a gestão busca superar a rentabilidade de IPCA+6%, o que é mais condizente com a realidade de mercado, a mudança do Benchmark no regulamento será proposta em assembleia assim que possível, porém esta pauta demanda quórum qualificado de 25% dos cotistas, o que hoje em dia é inviável pela quantidade e pulverização dos cotistas. Adicionalmente, como jáamplamente divulgado, deixamos de comprar operações em IGPM ainda em 2019, quando observamos umavolatilidade grande deste indexador, estratégia esta que se mostrou pioneira entre os FIIs e vencedora, dado que nosanos subsequentes vimos o IGPM ainda mais volátil chegando a patamares de 40% em determinado período e caindo para deflação relevante nasequência. Com esta estratégia vencedora e pioneira, deixamos de terpotenciais problemas de crédito e de pagamento de dividendo baixo. Desta maneira, nãofaz sentido mantermos o benchmark em IGPM.
Tenho acompanhado de perto as atividades e desempenho do Fundo, considerando-o um dos meus investimentos mais antigos e confiáveis. No entanto, ao analisar recentemente a composição do portfólio, observei que uma parte significativa dos recursos está alocada em outros Fundos de Investimento Imobiliário (FIIs), em vez de Certificados de Recebíveis Imobiliários (CRIs), que é o propósito principal do fundo.
Gostaria de entender melhor aestratégia por trás dessa alocação em FIIs, pois inicialmente optei por investir neste fundo devido à sua proposta de focar em CRIs.
A tese do Fundo continua sendo investir em CRIs, majoritariamente indexados ao IPCA.
Todos osativos são analisados previamente, sejam CRIs e/ou FIIs, entendemos que as ofertas dos FIIs eram boas oportunidades visto o pipeline sugerido, qualidade da carteira e do Gestor.
Alguns fundos possuem baixa negociação no mercado secundário devido o Patrimônio Líquido atual, e uma nova oferta faz com que destrave a liquidez. Caso a compra das cotas fosse realizada via mercado secundário, isso afetaria drasticamente a cotação e não seria possível um aporte que fizesse sentido para o VRTA11.
Vale lembrar que as alocações são sempre calcadas em uma análise profunda e fundamentalista de longo prazo, e em um momento oportuno será analisada uma possível venda das cotas.
Todos os ativos são monitorados periodicamente, e caso a gestão entenda que não faz mais sentido manter algum ativo na carteira será estudada a venda da posição, seja de CRI e/ou FII.
Acreditamos que essas movimentações na carteira vão trazer melhorias para o Fundo, diversificação e consequentemente melhores rendimentos ao longo do tempo.
ENDEREÇOS
SÃO PAULO (BANCO E GESTÃO DE RECURSOS)
(55 11) 3049-9100 (PABX) R. DR. RENATO PAES DE BARROS, 1017 – 12° ANDAR 04530-001 – SÃO PAULO SP
SÃO PAULO (SEGURADORA)
(55 11) 3709-3000 (PABX) RUA DR. EDUARDO DE SOUZA ARANHA, 387 – 5° ANDAR CJ. 62 04543-121 – SÃO PAULO – SP
CONTATOS
CONTATO DA GESTÃO
(55 11) 3049 9478
CONTATO DO ADMINISTRADOR
[email protected] (55 11) 3049 6110
/>
Escaneie o QR Code e nos acompanhe nas redes sociais
Agilidade, proximidade e segurança
www.far.fator.com.br