Relatório Gerencial VRTM11 de setembro de 2026
Relatório Gerencial do fundo imobiliário Fator Verità Multiestratégia (VRTM11), referente a setembro de 2026, com entrega no FundosNet (B3) em 27/10/2026. No pregão de 03/11/2026, a cota do VRTM11 fechou a R$ 6,18, com P/VP de 0,66 (valor patrimonial de R$ 9,31 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 17,48% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 437,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- FATOR VERITÀ MULTIESTRATÉGIA -8,04%
- CNPJ
- 51.870.412/0001-13
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 27/10/2026 18:19
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SOBRE O FUNDO FATOR VERITÀ MULTIESTRATÉGIA - VRTM11
Um Fundo de Investimento Imobiliário constituído sob a forma de condomínio fechado e tem como objetivo a aquisição de ativos de base imobiliária como Empreendimentos imobiliários, Ações do setor imobiliário, Debêntures, Sociedades de Propósito Específico (SPE), Fundos de Investimentos em Participações (FIP), Certificados de Potencial Adicional de Construção (CEPAC), Cotas de Fundos Imobiliários (FII), Certificados de Recebíveis Imobiliários (CRI), Cotas de Fundo de Investimento em Direito Creditório (FIDC), Letra Hipotecária (LH), Letra de Crédito Imobiliário (LCI), Letra Imobiliária Garantida (LIG), Cotas de FI de Renda Fixa, e outros ativos e valores mobiliários.
PÚBLICO-ALVO
Investidores em Geral
PRAZO DE DURAÇÃO
Inderterminado
TAXA DE ADMIN. E GESTÃO
0,90% a.a. (Gestão) e 0,20% a.a. (Administração)
TAXA DE PERFORMANCE
Não aplicável
RENDIMENTOS
Mensal
RENDIMENTO MENSAL
Pagamento em 15/10/2026 R$ 0,09 por cota
CÓDIGO BOVESPA
VRTM11
PL DO FUNDO
Posição 30/09/2026 R$ 437.111.090,88
ADMINISTRADOR
Banco Fator S.A.
GESTOR
Fator Administração de Recursos Ltda (FAR)
ESCRITURADOR
Banco Bradesco S.A.
CUSTODIANTE
Banco Bradesco S.A.
TRIBUTAÇÃO
Os rendimentos deste são isentos de Imposto de Renda para investidores pessoas físicas que não detenham mais de 10% do total de cotas emitidas pelo Fundo. Estes rendimentos são pagos mensalmente, sem carência.
CNPJ
51.870.412/0001-13
Clique aqui e acesse a planilha de fundamentos
DESTAQUES DO MÊS
MOVIMENTAÇÕES NA CARTEIRA DE CRIs
- Compra de R$ 2,1 milhões do CRI Terrassa, com remuneração de IPCA+12,25% a.a.
- Compra de R$ 14,7 milhões do CRI My Broker, com remuneração de IPCA+12,50% a.a.
- Compra de R$ 3,5 milhões do CRI Lote 5 II (Loteamentos), com remuneração de IPCA+12,12% a.a.
- Venda de R$ 0,6 milhões do CRI MRV II.
- Venda de R$ 3,0 milhões do CRI Legacy.
- Contratação de R$ 5 milhões em Compromissada Reversa, com taxa de CDI+0,95% a.a.
MOVIMENTAÇÕES NA CARTEIRA DE IMÓVEIS
No mês de setembro realizamos liberações previstas em 4 empreendimentos ainda em obras que totalizaram aproximadamente R$ 3,6 milhões.
Também tivemos recompra de 2 unidades, conforme abaixo descrito:
• Habitat Aquarela: 2 unidades, totalizando R$ 410.383.
Empreendimento "Alpha Houses I", em Barueri / SP, seguimos com o processo de escrituração de 3 unidades
Conforme informado no mês de agosto de 2025, o Fundo segue no processo de escrituração de 3 unidades não recompradas pelo vendedor, aguardando conclusão dos trâmites no Cartório competente. Após este processo, as unidades estarão disponíveis para comercialização a mercado e, estimamos que o Fundo poderá ter um ganho entre R$ 150 mil e R$ 200 mil por unidade, após o pagamento de despesas de comercialização.
DESTAQUES DO MÊS
MOVIMENTAÇÕES NA CARTEIRA DE IMÓVEIS
Empreendimento Mirai Suzano, escrituração das unidades
Conforme informado anteriormente, no mês de junho finalizamos o processo de escriturar as 27 unidades do empreendimento Mirai Suzano. Com isso, o fundo está apto a iniciar o processo de venda destas unidades, com foco em resultado entre o preço final de compra e o valor efetivo das vendas. A gestão está trabalhando em parceria com uma imobiliária com conhecimento da região do empreendimento e tão logo o processo se consolide informaremos os resultados efetivamente atingido.
DESTAQUES DO MÊS
*
MOVIMENTAÇÕES NA CARTEIRA DE FIIs
Em setembro tivemos a seguinte movimentação em FIIs:
Durante o mês de setembro de 2026, realizamos a alocação no fundo TRPL11, Classe Sênior, fundo de Recebíveis Imobiliários com rentabilidade-alvo de CDI + 5,0% a.a. e distribuição mensal de rendimentos. A inclusão do ativo na carteira está alinhada à nossa estratégia de reforço da parcela defensiva do portfólio, considerando o cenário atual de mercado.
Entendemos que, ao longo dos próximos meses, a contribuição do spread sobre o CDI tende a ganhar maior relevância na composição do retorno da posição. Adicionalmente, a estrutura Sênior do investimento proporciona maior nível de proteção à operação, reforçando seu caráter defensivo e contribuindo para uma relação risco-retorno adequada à carteira.
Em setembro, a carteira de FIIs apresentou Dividend Yield médio anualizado de 10,01%. O indicador foi impactado principalmente pela nova operação, que, por ter sido adquirida ao longo do mês, ainda não realizou distribuição de rendimentos.
PRINCIPAIS NÚMEROS DO FUNDO
| Número de cotistas | 11.615 | Rendimento por Cota | R$ 0,090 |
|---|---|---|---|
| Cota de | Potencial kicker | . , | |
| mercado | R$ 6,77 | Acumulado | R$ 0,085 |
| Cota patrimonial | R$ 9,31 | Dividend Yield mensal | 1,33% |
| Reserva por Cota | R$ 0,028 | Volume médio diário negociado no mês | R$ 416k |
Fonte: Fator
*números atualizados até Setembro/26
O VRTM11 é o fundo imobiliário da Família Verità e, como um fundo Multiestratégia, busca uma diversificação de ativos entre CRIs, FIIs, FIDCs, Ativos Diretos, entre outros, através de uma gestão ativa que levará em consideração não só as características dos papéis comprados, mas também aspectos macroeconômicos, o Fundo atuará em um cenário amplo de crédito investindo em CRIs e outros ativos sempre buscando o melhor risco x retorno. Como alvo, o Fundo buscará um relevante spread de crédito sobre o CDI por meio da aquisição de instrumentos para recebimento de juros, correção monetária e principal ligados a diversos setores imobiliários.
Concentramos nossos esforços de alocação nos ativos que acreditamos oferecer o melhor risco/retorno aos cotistas.
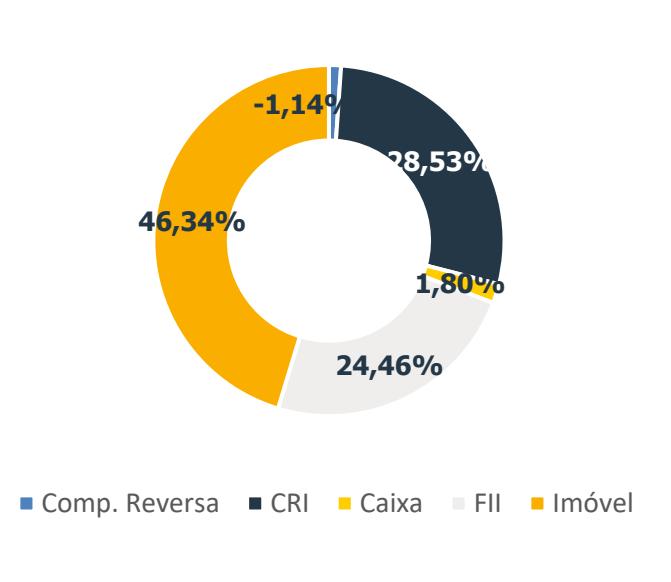
Atualmente, a carteira está bem equilibrada entre Imóveis Diretos, FIIs e CRIs, com um percentual reduzido em caixa (cerca de 5% do PL do Fundo).
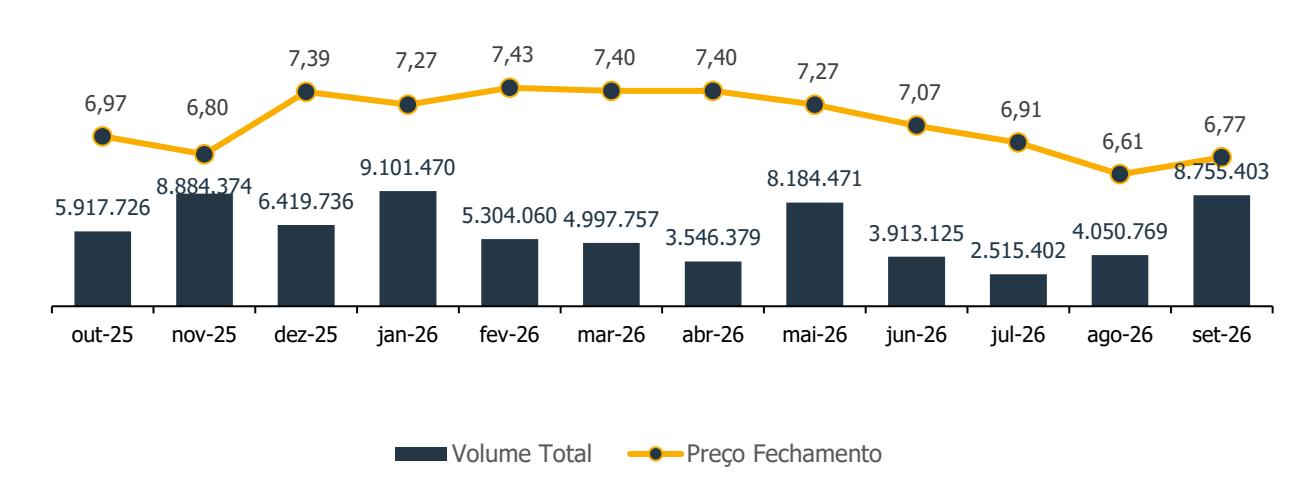
Em setembro o Fundo apresentou um dividend yield de 1,33% no mês, considerando o fechamento da cota no mercado a R$ 6,77, ou seja, rendimento correspondente de aproximadamente 144% do CDI, com o "gross up" de 15%. Já o P/VP do Fundo fechou em 0,73x, indicando que a cota do VRTM11 está sendo negociada com um desconto em relação ao valor dos ativos em carteira.
Vale lembrar também que os imóveis diretos do Fundo possuem um "kicker" quando há alguma recompra de unidade (detalhamos esse ponto ao decorrer do relatório gerencial) que hoje acumula um potencial de R$ 0,08 por cota caso todas as unidades fossem recompradas, impactando diretamente no resultado do Fundo.
Durante o mês realizamos a contatação de aproximadamente R$ 5 milhões em compromissada reversa, com taxa de CDI+0,95% a.a. e vencimento em 03/2027.
Cabe ressaltar que referente ao mês de setembro o VRTM11 distribuiu R$ 0,09 por cota e atualmente possuímos uma reserva de R$ 0,028/cota para fazer frente a obrigações futuras, além de complementar os dividendos pagos no mês a mês. Finalizamos o mês com R$ 7,9 milhões em caixa, recursos estes que serão destinados à alocação em ativos de nosso pipeline, pagamentos de taxas provisionadas e ao pagamento dos rendimentos.
Diante dos cenários projetados, estimamos manter os rendimentos no intervalo entre R$ 0,09 e R$ 0,10 por cota no segundo semestre de 2026, considerando como referência o valor base de R$ 0,09 por cota.
A inflação de setembro apresentou aceleração frente ao mês anterior, registrando variação positiva de 0,82%. Apesar disso, o cenário recente, marcado por meses de variação negativa do IPCA, traz impactos diretos ao mercado de Recebíveis Imobiliários, uma vez que a maioria dos CRIs indexados ao IPCA possui uma defasagem de 2 a 3 meses. Ainda assim, a partir do acompanhamento da carteira e da projeção dos resultados, somados à eventual utilização de parte da reserva acumulada, buscamos manter uma distribuição mais estável ao longo do tempo, de forma que as oscilações dos índices de inflação não se traduzam necessariamente em mudanças nos rendimentos.
Com isso, mantemos a expectativa de distribuição entre R$ 0,85 e R$ 0,95 por cota no segundo semestre de 2026.
CENÁRIO MACROECONÔMICO
Cenário Internacional
O mês de setembro foi marcado por um movimento de alta das taxas de juros com aperto da política monetária dos países desenvolvidos. Os mercados de renda fixa passaram por mais um mês de sell-off, em meio a tensões no Oriente Médio, escalada na guerra na Ucrânia e atividade americana ainda forte.
Aperto na política monetária das geografias desenvolvidas
Neste mês, os bancos centrais das principais economias subiram as taxas de juros, em meio a uma inflação ainda persistente, na avaliação dos comitês.
Dessas decisões, há alguns temas que precisam ser explorados em termos de implicações aos mercados:
No caso do Japão, embora a taxa de juros tenha subido 25bps (de 1% a.a. para 1,25% a.a.), a decisão não unânime (7 votos pelo aumento, 2 pela manutenção) foi recebida como levemente dovish pelo mercado, por sinalizar pouca disposição do comitê em seguir apertando. O país enfrenta um dilema com o qual ainda não parece saber lidar. De um lado, há uma inflação persistente surgindo após décadas de preços bem-comportados ou deflação.
/>
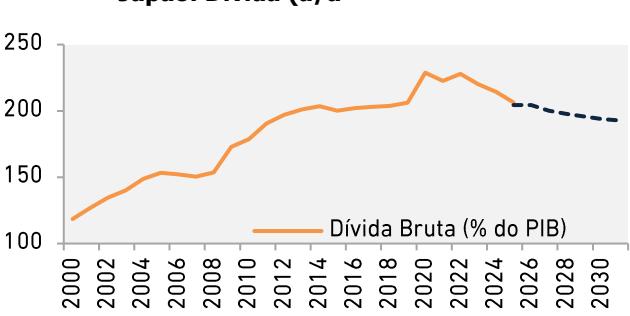
Do outro, um estoque de dívida muito alto dívida bruta do governo geral de 204,4% do PIB em 2026, segundo estimativa do FMI, a maior entre as economias desenvolvidas. Vale a ressalva de que a dívida líquida é bem menor (cerca de 134% do PIB), já que o governo carrega ativos financeiros expressivos, e de que o passivo é majoritariamente denominado em ienes e financiado internamente fatores que, somados a décadas de juros próximos de zero, barateavam o serviço da dívida e firmaram o iene como moeda de funding do carry trade global. É justamente esse arranjo que torna o dilema espinhoso: subir juros com convicção encarece o serviço de uma dívida dessa magnitude, mas não subir acentua a pressão inflacionária e a depreciação do iene.
Esse problema fiscal, somado a uma economia que cresce pouco, tem levado à depreciação do iene. A troca de governo poderia simbolizar um ajuste, mas, na prática, representou continuidade (e até aprofundamento, via corte de impostos) da expansão fiscal. O problema da moeda deve continuar enquanto o Banco Central relutar em subir juros e o Governo relutar em promover um ajuste crível (intervenções na moeda no sentido clássico de trading pouco podem resolver, mesmo que coordenadas com outras potências. Há o argumento de repatriar ativos dos fundos soberanos, mas perceba que é um artificio a la intervenção de FX.
No caso dos Estados Unidos, houve uma mudança substancial pós-Jackson Hole. Até então, havia incerteza dos mercados quanto à direção da condução de política monetária.
Do ponto de vista inflacionário, a cautela do FED fazia sentido. A inflação seguia acima da meta de 2% e mostrava convergência, enquanto a atividade americana permanecia relativamente forte. Nesse ambiente, havia argumentos tanto para aguardar quanto para voltar a apertar, o que alimentava a incerteza sobre os próximos passos.
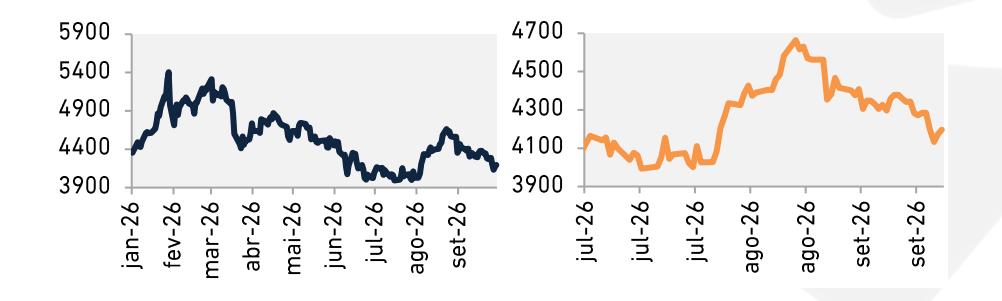
Após Jackson Hole, porém, a comunicação mudou e parece ter sido apresentado um novo framework de política do Chairman Warsh, no qual a velocidade da convergência o incomodava e poderia implicar em altas. A reação dos ativos foi coerente com essa leitura, com o ouro em queda, após uma forte alta após a reunião de julho do FOMC, que manteve os juros estáveis.
CENÁRIO MACROECONÔMICO
O ponto mais relevante, contudo, está na parte longa da curva. Havia a hipótese de que, com um Fed mais duro, os juros de 10 anos cederiam: se a alta refletisse temor inflacionário, um banco central mais crível deveria ancorar as expectativas e comprimir o prêmio de prazo. Não foi o que aconteceu. As taxas de 10 anos renovaram as máximas, reforçando a leitura de que o motor desse movimento é outro.
Nossa leitura é de que esse movimento reflete uma disputa por capital, e não uma deterioração das expectativas de inflação. O ciclo de investimentos em inteligência artificial, incluindo data centers, energia e infraestrutura, demanda um volume expressivo de recursos e compete com as demais necessidades de financiamento da economia. Essa demanda por poupança tem pressionado as taxas e o prêmio de prazo na parte longa da curva.
Nesse contexto, a ordem dos fatores importa: mais do que liderar o movimento, o Fed parece ter sido levado pelo mercado. Com os juros longos subindo por razões estruturais, manter a taxa básica inalterada significaria aceitar uma inclinação crescente da curva. Na nossa leitura, isso equivaleria a uma forma de repressão financeira, com juros curtos artificialmente abaixo do que o mercado exige para financiar prazos longos. Ao subir os juros, o Fed evita validar esse arranjo e preserva sua credibilidade, ainda que à custa de condições financeiras mais apertadas.
Chamou a atenção, entretanto, a sinalização do Fed após a decisão de juros. Os dots dos participantes do FOMC indicavam mais uma alta de 25 bps em 2026. Diante das projeções de uma economia americana mais forte, o Fed parece ter sido muito otimista quanto ao aperto necessário para levar a inflação à meta num ritmo confortável. Para acelerar essa convergência, deverá conter o efeito riqueza que impulsiona o consumo, o que dificilmente conseguirá sem um aumento brutal de juros. O mercado de títulos americanos já indica que as duas altas contempladas pelo Fed são modestas frente ao desafio.
Diante desse framework de convergência mais rápida da inflação, podemos levantar duas hipóteses:
i) O aperto do Fed terá de ser maior que o indicado nos dots
A economia americana ligada à IA está extremamente forte e parece estar transbordando para outros setores. Dada a autonomia do setor de tecnologia em relação aos juros, o aperto nos demais setores terá de ser suficiente para compensar essa pujança. Isso exigirá um aumento dos juros de política monetária maior do que o precificado.
ii) O yield de 10 anos pode estar em patamares ainda comportados
Embora os yields de 10 e 30 anos estejam em máximas, o contexto é o mais relevante. Os EUA passam por uma mudança de ciclo econômico, na qual a atividade pode crescer sem depender necessariamente de juros estimulativos. Nesse ambiente, além da competição por capital que pressiona os juros no curto prazo, o mercado pode precificar melhor os prêmios de risco econômicos, políticos e institucionais do país.
Sobre repressão financeira, um dos argumentos de quem acreditava na tese era que a inclinação da curva aumentaria. Isso parece fazer sentido, mas não pela ótica apresentada à época. A inclinação deve ser maior do que a atual após os juros curtos subirem o suficiente para conter os efeitos de segunda ordem da expansão americana. Para isso, os juros de 10 e 30 anos terão de subir ainda mais, incorporando tanto uma economia menos sensível aos juros, como antes da crise de 2008, quanto as particularidades dos EUA.
Cenário doméstico
No Brasil, o Banco Central seguiu o esperado pelo mercado e cortou 25 bps da Selic, levando a taxa para 13,75%. Há mais espaço para cortes do que o precificado pelo mercado de derivativos no fechamento de setembro.
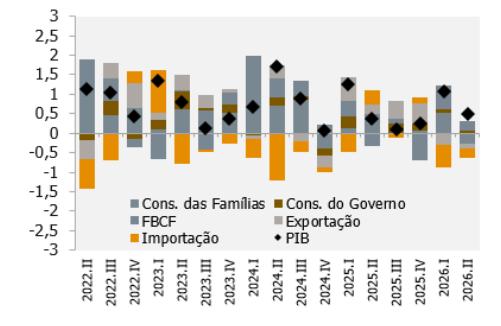
No início do mês, houve a divulgação do PIB do segundo trimestre de 2026. O resultado agregado superou o consenso, mas com uma composição desfavorável.
CENÁRIO MACROECONÔMICO
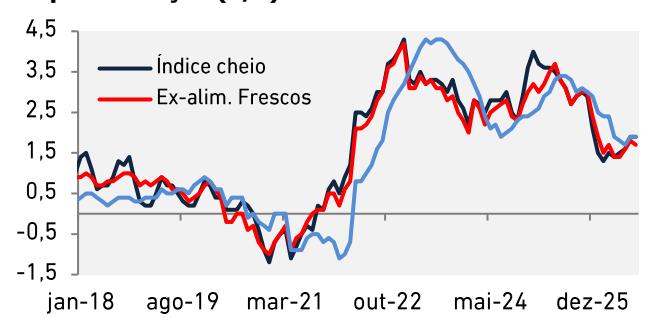
A desaceleração da economia provavelmente será mais forte do que a precificada, a depender da magnitude do El Niño e da deterioração do crédito. No início do ano, o cenário era de inflação fora de serviços contribuindo para levar o índice cheio à meta, enquanto a inflação de serviços permaneceria pressionada. Neste momento, parece ocorrer o inverso: a inflação de serviços deverá contribuir para o ciclo de cortes, enquanto o índice cheio permanecerá elevado pelos choques de oferta decorrentes do El Niño e das tensões geopolíticas.
As eleições presidenciais também merecem destaque. A expectativa é de uma disputa apertada, com implicações para os mercados, embora ainda sem uma conclusão definitiva sobre seu impacto. O tamanho do impacto sobre os ativos de risco? Depende do horizonte considerado. Há muita tensão no mercado na tentativa de prever o resultado, mas também importa como os ativos brasileiros poderão variar ao longo do tempo. Embora o dia seguinte à eleição seja extremamente importante, os maiores upsides e downsides ocorrerão nos meses após o resultado ou após a posse.
No médio prazo, é difícil quantificar os possíveis upsides do real. Para construir cenários, vale considerar três canais de valorização: a entrada de capital em ações brasileiras sensíveis às condições econômicas, o investimento estrangeiro direto e os fluxos da balança comercial.
Com relação aos juros, esse contexto de taxas internacionais mais altas, ou de retorno a um ambiente já conhecido, elevará o piso até o qual a Selic pode cair, mas de forma marginal. Ao separar a curva por vencimentos, os vértices mais curtos parecem menos sensíveis ao cenário externo, dadas as condições econômicas e setoriais do Brasil. Nos mais longos, ajustes fiscais críveis serão necessários para atrair capital e manter a moeda atrativa com um menor diferencial de juros. A relação entre a redução desse diferencial e a depreciação cambial, porém, depende de outros fatores. O real pode continuar apreciado, sobretudo porque o diferencial deverá permanecer razoável e os fluxos de exportação poderão seguir robustos, a depender dos preços internacionais. Isso posto, por que acreditar que o real tem pouco a depreciar, mesmo com juros americanos em outro patamar?
Porque faz pouco sentido acreditar que os juros americanos sejam um ímã de capital global tão relevante quanto no passado. A bolsa americana parece exercer o papel de esponja global antes ocupado pelos títulos, cuja atratividade levava à depreciação imediata de outras moedas.
Um ajuste fiscal crível poderia ancorar as expectativas e estabilizar o câmbio, ou até apreciar o real, favorecendo juros mais baixos e uma recuperação mais saudável da atividade. Acreditamos que esse cenário seja possível, mas o caminho será tortuoso e doloroso. O consumo em 2027 seguirá sob forte pressão, seja por um ajuste fiscal que contenha a renda disponível, seja por um cenário mais negativo que deteriore o crédito e comprima ainda mais a renda das famílias.
CONFIRA NOSSOS VÍDEOS NO YOUTUBE
Se inscreva em nosso canal do Youtube e fique por dentro de conteúdos informativos e educacionais.
DISTRIBUIÇÃO DE RENDIMENTOS
| Período | Patrimônio Líquido (R$) | Cota Patrimonial R$ | Cota de Mercado R$ | Distribuição por Rendimento (R$) | Nº de Cotas | Distribuição por Cota (R$) | Dividend Yield | Rentabilidade Gross Up CDI% 1 |
|---|---|---|---|---|---|---|---|---|
| out/25 | 435.304.755,13 | 9,27 | 6,97 | 4.227.412,05 | 46.971.245 | 0,090 | 1,29% | 119,08% |
| nov/25 | 435.996.756,38 | 9,28 | 6,80 | 4.227.412,05 | 46.971.245 | 0,090 | 1,32% | 147,91% |
| dez/25 | 439.813.333,90 | 9,36 | 7,39 | 4.227.412,05 | 46.971.245 | 0,090 | 1,22% | 117,45% |
| jan/26 | 441.883.961,50 | 9,41 | 7,27 | 4.227.412,05 | 46.971.245 | 0,090 | 1,24% | 125,11% |
| fev/26 | 447.027.513,93 | 9,52 | 7,43 | 4.227.412,05 | 46.971.245 | 0,090 | 1,21% | 142,93% |
| mar/26 | 445.352.849,42 | 9,48 | 7,40 | 4.227.412,05 | 46.971.245 | 0,090 | 1,22% | 118,05% |
| abr/26 | 445.906.766,06 | 9,49 | 7,40 | 4.227.412,05 | 46.971.245 | 0,090 | 1,22% | 131,26% |
| mai/26 | 444.788.700,96 | 9,47 | 7,27 | 4.227.412,05 | 46.971.245 | 0,090 | 1,24% | 135,68% |
| jun/26 | 442.340.780,01 | 9,42 | 7,07 | 4.227.412,05 | 46.971.245 | 0,090 | 1,27% | 133,78% |
| jul/26 | 438.891.751,09 | 9,34 | 6,91 | 4.227.412,05 | 46.971.245 | 0,090 | 1,30% | 126,09% |
| ago/26 | 433.861.465,21 | 9,24 | 6,61 | 4.227.412,05 | 46.971.245 | 0,090 | 1,36% | 146,54% |
| set/26 | 437.111.090,88 | 9,31 | 6,77 | 4.227.412,05 | 46.971.245 | 0,090 | 1,33% | 144,59% |
Fonte: Fator Administração de Recursos - Setembro/26
& lt;sup>1</sup> Devido aos dividendos serem isentos de impostos, faz-se o Gross-up de 15% de IR.
| 10.0 | . (2223) | |||||
|---|---|---|---|---|---|---|
| Mini DRE | set/26 | ago/26 | jul/26 | Ano (2026) | Últimos 12M | |
| Resultados Recorrentes (CRI) | 1.427.662,48 | 924.021,47 | 1.389.728,00 | 11.423.773,99 | 15.041.811,46 | |
| Resultados Não-Recorrentes (CRI) | 0,00 | 24.669,40 | 59.928,53 | 89.004,75 | 89.004,75 | |
| Resultados Recorrentes (FII) | 896.954,02 | 985.126,49 | 1.205.332,27 | 9.274.644,21 | 12.655.081,18 | |
| Resultados Não-Recorrentes (FII) | 0,00 | 0,00 | 0,00 | -965.390,63 | -964.690,06 | |
| Resultados Recorrentes Imóveis Diretos | 1.538.419,31 | 1.732.224,65 | 2.105.787,24 | 20.737.263,63 | 28.135.821,45 | |
| Resultados Não-Recorrentes Imóveis Diretos | 11.949,35 | 55.501,69 | 89.846,29 | 461.843,57 | 591.602,73 | |
| Resultados Compromissadas | 88.786,79 | 255.086,58 | 219.514,20 | 1.612.705,70 | 1.913.855,46 | |
| Total de Receitas | 3.963.771,95 | 3.976.630,28 | 5.070.136,52 | 42.633.845,21 | 57.462.486,97 | |
| (-) Despesas | -491.644,23 | -582.268,77 | -497.542,01 | -4.773.728,83 | -6.438.616,38 | |
| Total de Despesas | -491.644,23 | -582.268,77 | -497.542,01 | -4.773.728,83 | -6.438.616,38 | |
| Total Resultado | 3.472.127,72 | 3.394.361,51 | 4.572.594,51 | 37.860.116,38 | 51.023.870,59 | |
| (+/-) Reserva Utilizada / Retida | 755.284,33 | 833.050,54 | -345.182,46 | 186.592,07 | -294.925,99 | |
| Total de Rendimento Distribuído | 4.227.412,05 | 4.227.412,05 | 4.227.412,05 | 38.046.708,45 | 50.728.944,60 | |
| Total de Resultado por Cota | 0,074 | 0,072 | 0,097 | 0,806 | 1,086 | |
| Total Distribuído por Cota | 0,090 | 0,090 | 0,090 | 0,810 | 1,080 | |
| (Distribuído - Resultado) | 0,016 | 0,018 | -0,007 | 0,004 | -0,006 | |
| Reserva Total Acumulada por Cota | 0,028 | 0,044 | 0,062 | 0,028 | 0,022 | |
| Quantidade de Cotas (ticker VRTM11) | 46.971.245 | 46.971.245 | 46.971.245 | |||
DESEMPENHO DO FUNDO NO MERCADO SECUNDÁRIO
COTA A MERCADO
/>
DISTRIBUIÇÃO DA CARTEIRA POR TIPO DE ATIVO
QUANTIDADE DE COTISTAS - EVOLUÇÃO
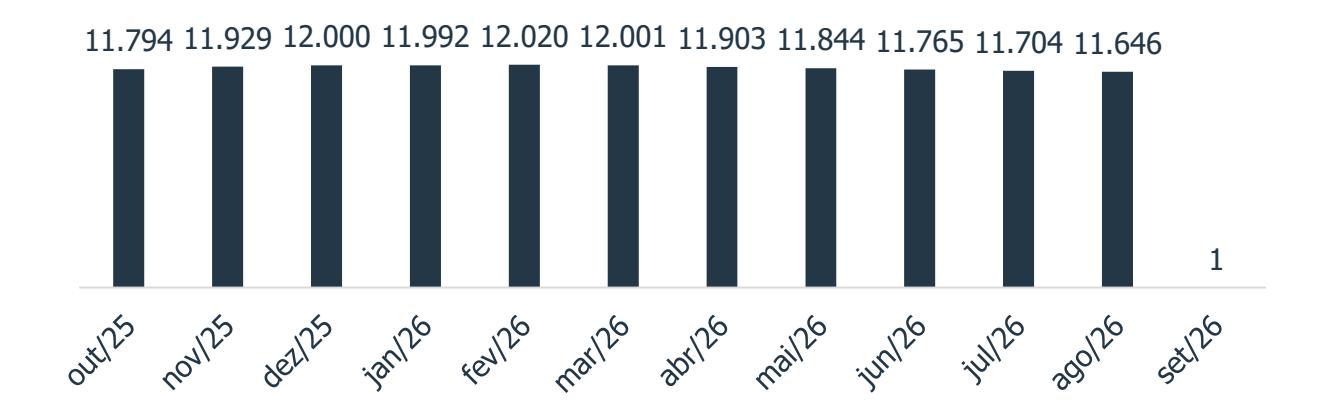
Fonte: Fator Administração de Recursos – Setembro/26
RESERVA ACUMULADA POR COTA
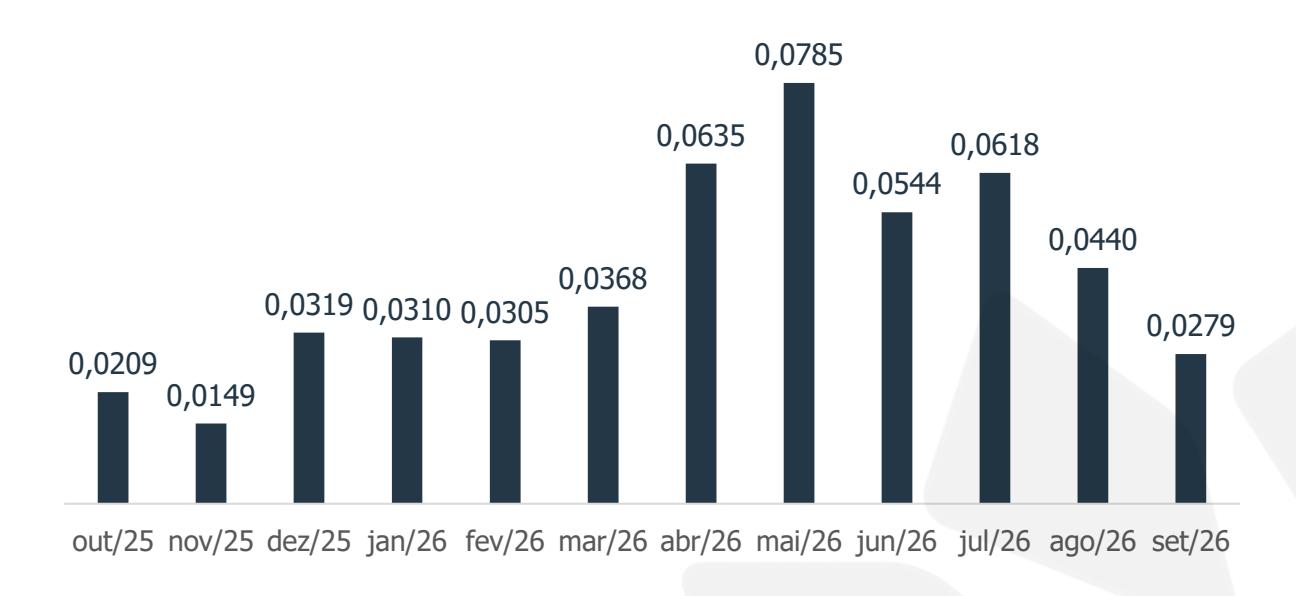
DISTRIBUIÇÃO DE QUANTIDADE DE ATIVOS² POR % DO PL
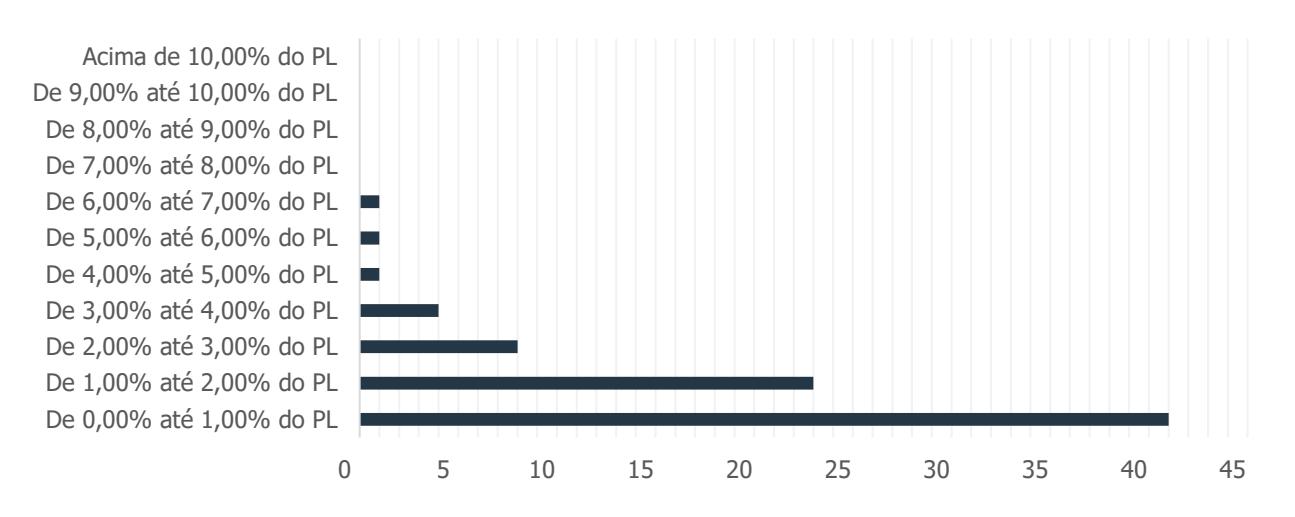
Fonte: Fator Administração de Recursos – Setembro/26
DISTRIBUIÇÃO DE VOLUMEDE ATIVOS² POR % DO PL
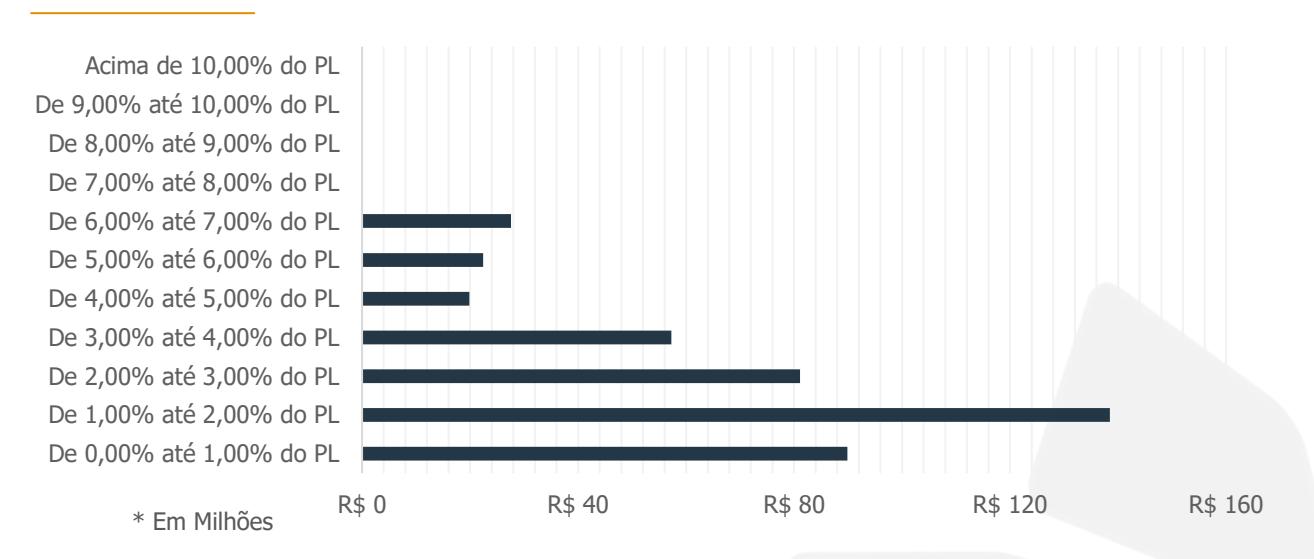
² Desconsiderando a alocação emCompromissadas, Compromissadas Reversas e Contas a pagar e receber, para a classe imóvel considera-se apenas o valor desembolsado.
CARTEIRA DE CRIs COMPOSIÇÃO¹
| # | Ativo | Código | Emissor | Setor do Devedor | LTV² | Indexador Tx. Aquisição (a.a.) | Data de Vencimento | % da Carteira Investida | Valor (R$) | |
|---|---|---|---|---|---|---|---|---|---|---|
| 01 Fibra - 1ª série | 25F2199910 | Provincia | Incorporação | 68,8% | CDI | 3,00% | 30/07/30 | 6,27% | 27.567.403 | |
| 02 Terrassa | 24J3510650 | Provincia | Incorporação | 49,8% | IPCA | 12,18% | 19/12/28 | 4,53% | 19.896.113 | |
| 03 My Broker | 26F3803328 | Provincia | Construção Civil | 22,9% | IPCA | 12,50% | 26/08/38 | 3,37% | 14.793.096 | |
| 04 Lote 5 II (Loteamentos) | 24B1573243 | Leverage | Pulverizado - Loteamento | 71,4% | IPCA | 10,52% | 22/07/37 | 2,71% | 11.904.875 | |
| 05 Gafisa II - Oscar Freire | 23E3611801 | Canal | Construção Civil | 60,7% | IPCA | 11,00% | 15/05/27 | 2,08% | 9.147.856 | |
| 06 Serena Campinas (Lote 5) | 23K2348010 | Opea | Pulverizado - Loteamento | 55,7% | IPCA | 10,03% | 26/11/29 | 1,92% | 8.421.554 | |
| 07 Aracaju | 19C0281298 | Habitasec | Shopping | 29,2% | IPCA | 8,08% | 25/08/29 | 1,90% | 8.367.253 | |
| 08 Coteminas | 21G0785091 | Virgo | Têxtil | 37,7% | IPCA | 7,20% | 21/07/31 | 1,04% | 4.586.193 | |
| 09 Dal Pozzo | 24J4921075 | Virgo | Varejo | 44,4% | CDI | 5,65% | 14/05/31 | 0,98% | 4.306.953 | |
| 10 Concresul | 24H2277797 | Opea | Construção Civil | 41,9% | IPCA | 12,00% | 28/06/28 | 0,89% | 3.895.701 | |
| 11 MRV | 22I1423539 | True | Construção Civil | N/A | CDI | 3,00% | 15/09/27 | 0,57% | 2.484.471 | |
| 12 MRV II | 22L1198359 | True | Construção Civil | N/A | CDI | 3,00% | 20/12/27 | 0,48% | 2.125.743 | |
| 13 Pulverizado Mezanino | 19E0966784 | Ore Sec. | Pulverizado - Loteamento | 7,7% | IGPM | 8,75% | 07/10/33 | 0,47% | 2.063.568 | |
| 14 Carvalho Hosken | 20F0692684 | Ore Sec. | Construção Civil | 27,4% | CDI | 6,65% | 15/06/27 | 0,33% | 1.472.118 | |
| 15 Helbor Estoque 2022 | 22H1104501 | Barigui | Construção Civil | 5,1% | CDI | 2,30% | 26/08/27 | 0,29% | 1.279.752 | |
| 16 Estacio | 19K1139670 | True | Educacional | 15,7% | IPCA | 10,80% | 15/10/27 | 0,25% | 1.078.172 | |
| 17 Fragnani - Série 2 | 22J0268409 | Habitasec | Cerâmica | 6,3% | CDI | 4,50% | 24/10/34 | 0,21% | 916.201 | |
| 18 Evoke 2ª série | 26B0019801 | Habitasec | Incorporação | 30,5% | CDI | 4,50% | 26/12/30 | 0,16% | 706.652 | |
| 19 Pulverizado Senior | 19E0966783 | Ore Sec. | Pulverizado - Loteamento | 7,7% | IGPM | 8,75% | 07/10/33 | 0,08% | 369.019 | |
| Total | 125.382.695 |
DISTRIBUIÇÃO DOS CRIs POR SECURITIZADORA E POR SETOR DO DEVEDOR
SECURITIZADORA SETOR DO DEVEDOR¹
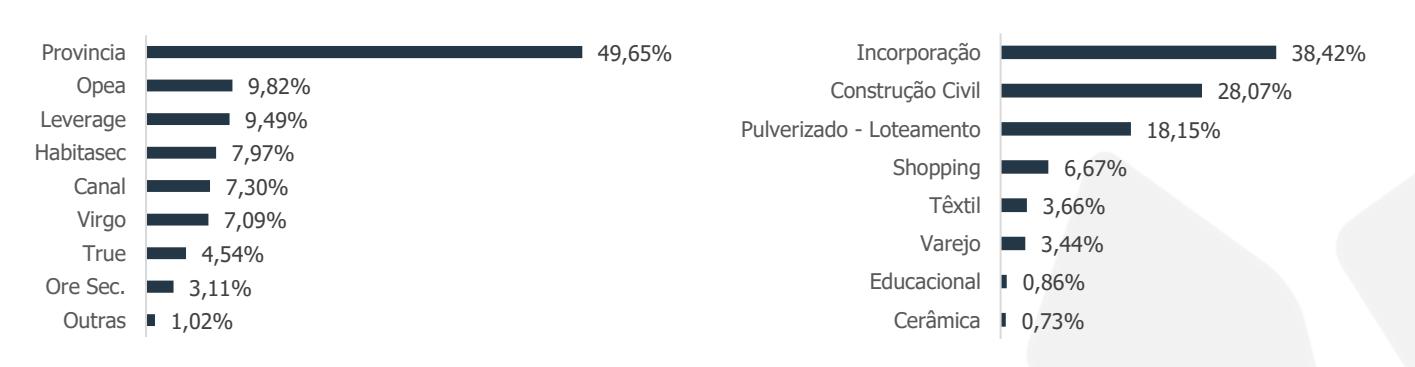
Fonte: Bloomberg, Fator Administração de Recursos – Setembro/26
Obs.: Tivemos a alteração das razões sociais de algumas Securitizadoras, a saber: RB SEC agora chama-se Opea Capital, ISEC agora chama-se Virgo, Gaia agora chama-se Planeta Securitizadora, e porfim a Cibrasec foiadquirida pela Virgo.
Obs.2: Os percentuais demonstrados acima nãoconsideram os valores futuros da contas a pagar e receber.
¹ As operações estão individualmente descritas no final deste relatório.
² LTV calculado pelo valor da garantia no último Laudo de Avaliação disponível, corrigido pelo IPCA do período.
³ Valor total desembolsado.
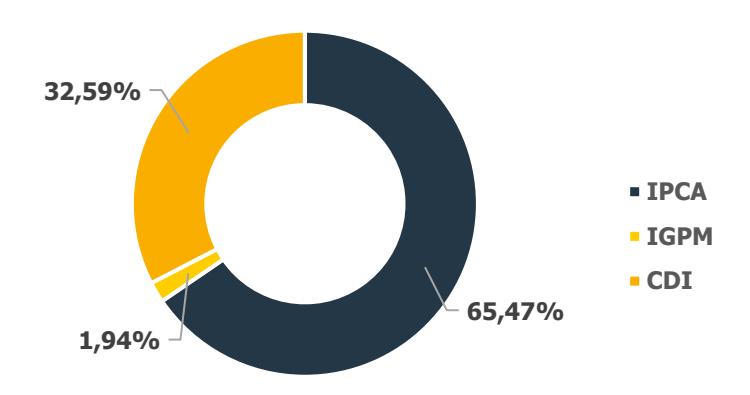
DISTRIBUIÇÃO DOS CRIs POR INDEXADOR E TIPO DE ATIVO
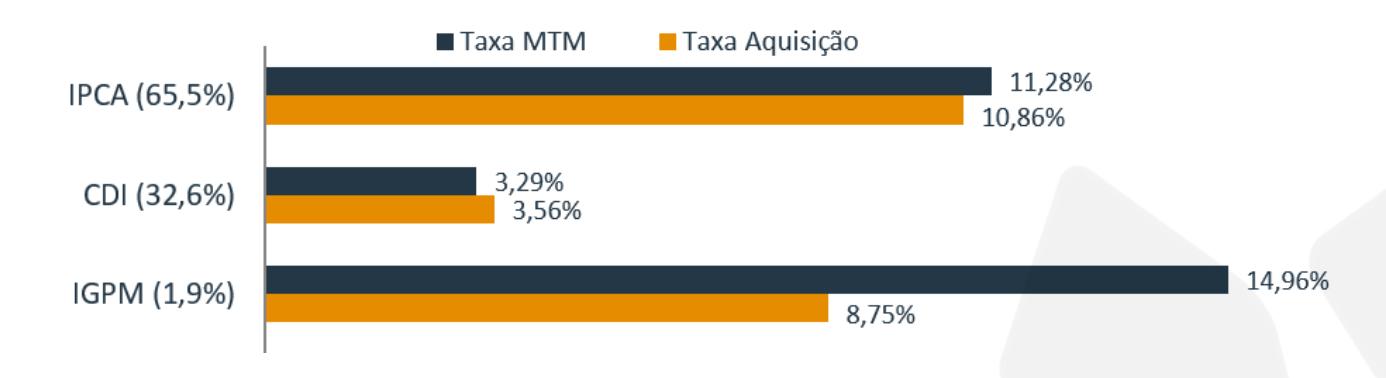
TAXA MÉDIA POR INDEXADOR
TAXA MÉDIA DOS CRIs
CARTEIRA DE FIIs COMPOSIÇÃO<sup>1</sup>
| # | Ativo | Gestão | Setor do Devedor | Preço Aquisição | Valor Últ. Dividendo | Qde Cotas | % da Carteira Investida | Valor (R$) |
|---|---|---|---|---|---|---|---|---|
| 01 | TRPL11 Sênior | Patagonia | Recebíveis Imobiliários | 101,81 | - | 100.000 | 2,31% | 10.149.438 |
| 02 | WTSP11 | FAR | Lajes Corporativas | 75,00 | 0,42 | 160.000 | 2,19% | 9.604.800 |
| 03 | VVRI11 | V2 | Híbrido - Tijolo | 9,61 | 0,03 | 986.020 | 1,86% | 8.154.385 |
| 04 | NEWL11 | Newport | Logisticos | 118,58 | 1,00 | 67.289 | 1,62% | 7.107.737 |
| 05 | VENUSFII | Outras | Outras | 100,00 | 0,90 | 63.652 | 1,32% | 5.791.193 |
| 06 | RECM11 | REC | Recebíveis Imobiliários | 10,00 | 0,10 | 804.869 | 1,27% | 5.585.791 |
| 07 | KNIP11 | Kinea | Recebíveis Imobiliários | 95,53 | 0,65 | 57.066 | 1,16% | 5.090.287 |
| 80 | ORCE11 | Oriz | Recebíveis Imobiliários | 100,00 | 1,25 | 50.000 | 1,11% | 4.884.000 |
| 09 | GTWR11 | Tivio | Lajes Corporativas | 82,70 | 0,90 | 55.859 | 1,01% | 4.424.033 |
| 10 | ZAGH11 | Zagros | Multiestratégia | 10,40 | 0,05 | 477.160 | 0,95% | 4.175.150 |
| 11 | ALZC11 | Alianza | Recebíveis Imobiliários | 10,05 | 0,09 | 557.150 | 0,94% | 4.111.767 |
| 12 | ITIT11 | Inter | FoF | 76,46 | 0,62 | 65.066 | 0,91% | 3.984.642 |
| 13 | VVRI12 | V2 | Híbrido - Tijolo | 0,00 | - | 1.908.671 | 0,86% | 3.773.858 |
| 14 | VGRI11 | Valora | Lajes Corporativas | 9,70 | 0,08 | 650.000 | 0,83% | 3.633.500 |
| 15 | BRCR11 | BTG Pactual | Lajes Corporativas | 51,00 | 0,41 | 77.233 | 0,73% | 3.228.339 |
| 16 | APTO11 | NAVI | Híbrido | 9,52 | 0,09 | 352.663 | 0,65% | 2.842.464 |
| 17 | VGIP11 | Valora | Recebíveis Imobiliários | 89,39 | 0,88 | 37.623 | 0,61% | 2.692.302 |
| 18 | BICE11 | BRIO | Recebíveis Imobiliários | 989,40 | 3,94 | 5.586 | 0,50% | 2.212.391 |
| 19 | PCIP11 | Patria | Recebíveis Imobiliários | 93,59 | 0,80 | 30.197 | 0,50% | 2.208.005 |
| 20 | PSEC11 | Patria | Fundo de Fundos | 73,80 | 0,60 | 33.590 | 0,39% | 1.717.121 |
| 21 | GCRI11 | Galapagos | Recebíveis Imobiliários | 71,00 | 0,85 | 24.781 | 0,39% | 1.692.294 |
| 22 | HGCR11 | Credit Suisse | Recebíveis Imobiliários | 104,35 | 1,00 | 17.399 | 0,38% | 1.650.295 |
| 23 | JPPA11 | JPP | Recebíveis Imobiliários | 82,43 | 1,20 | 21.331 | 0,37% | 1.618.170 |
| 24 | PVBI11 | VBI | Lajes Corporativas | 95,49 | 0,37 | 22.607 | 0,34% | 1.492.740 |
| 25 | SPVJ11 | Succes Par | Varejo | 44,71 | 0,15 | 55.315 | 0,31% | 1.362.932 |
| 26 | BTCI11 | BTG Pactual | Recebíveis Imobiliários | 9,99 | 0,10 | 149.658 | 0,29% | 1.291.549 |
| 27 | LVBI11 | VBI | Logisticos | 114,20 | 0,80 | 12.084 | 0,27% | 1.183.024 |
| 28 | VIUR11 | Vinci | Híbrido - Tijolo | 6,69 | 0,00 | 300.000 | 0,16% | 699.000 |
| 29 | DEVA11 | Devant | Recebíveis Imobiliários | 40,34 | 0,30 | 35.332 | 0,14% | 603.117 |
| 30 | ARRI11 | Átrio | Recebíveis Imobiliários | 8,42 | 0,05 | 117.201 | 0,13% | 569.597 |
| Total | 107.533.920 |
Fonte: Bloomberg, Fator Administração de Recursos – Setembro/26
Obs.: Os percentuais demonstrados acima não consideram os valores futuros da contas a pagar e receber.
& lt;sup>1</sup> As operações estão individualmente descritas no final deste relatório.
& lt;sup>3</sup> Valor total desembolsado.
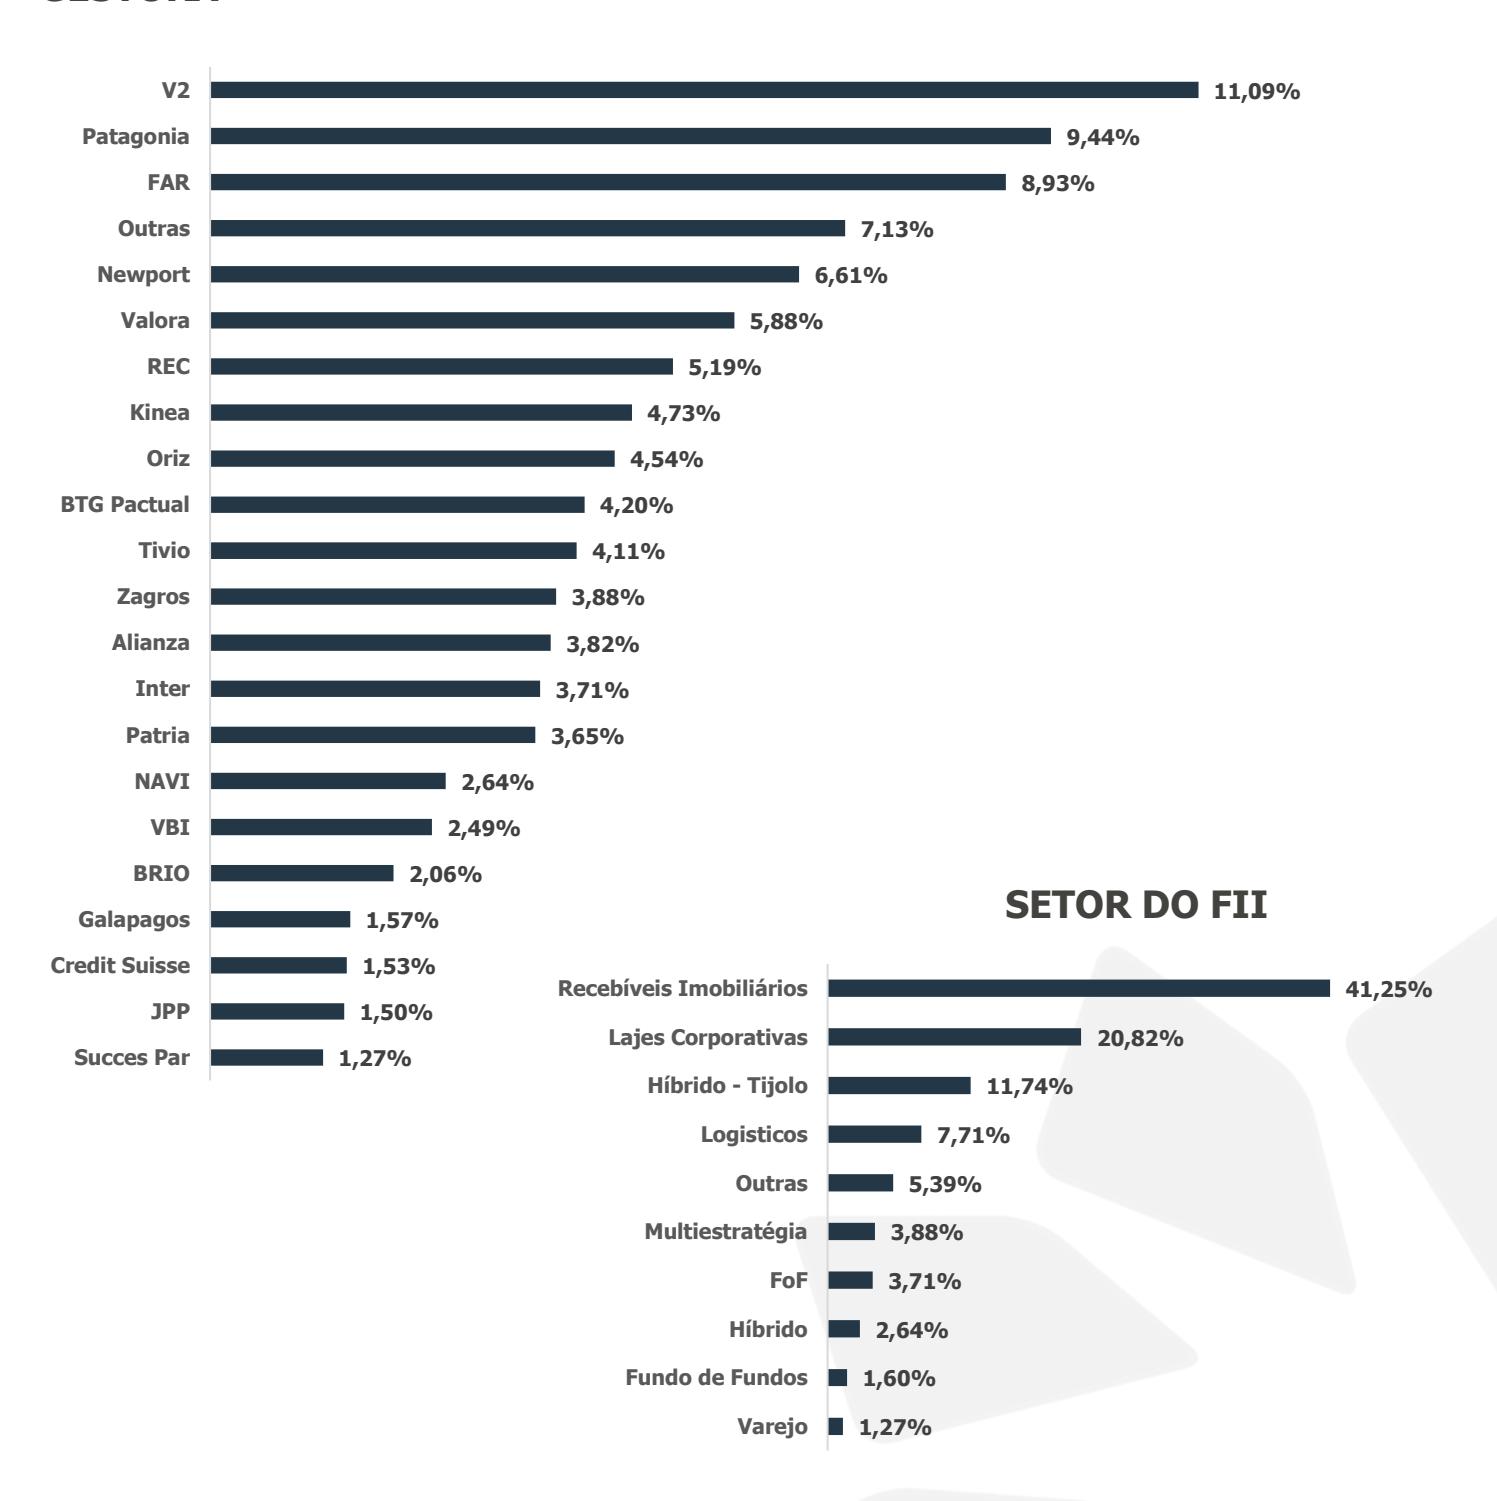
DISTRIBUIÇÃO DOS FIIs POR GESTORA E POR SETOR DO FII
GESTORA
CARTEIRA DE IMÓVEIS COMPOSIÇÃO¹
| # Ativo | Localização | Avanço obra | Incorporação | Kicker | Indexador | Tx. Aquisição (a.a.) | % da Carteira Investida | Valor desembolsado (R$) |
|---|---|---|---|---|---|---|---|---|
| 01 Oscar Freire Unlimited By You, Inc | Pinheiros - São Paulo - SP | 100,00% | You Inc | 3,00% | IPCA | 11,00% | 5,11% | 22.442.260 |
| 02 Duo Living Complex | Maringá - PR | 81,06% | Catamarã | 3,00% | IPCA | 11,00% | 3,32% | 14.602.142 |
| 03 Escritório Barra da Tijuca | Barra da Tijuca - RJ | 100,00% | - | - | IPCA | 10,50% | 3,22% | 14.169.155 |
| 04 Evolve Vila Mariana | Vila Mariana - São Paulo - SP | 66,85% | Gafisa | 2,00% | IPCA | 11,00% | 2,49% | 10.924.184 |
| 05 Impper Legacy | São José do Rio Preto - SP | 18,10% | Impper | 2,00% | IPCA | 12,00% | 3,12% | 13.706.023 |
| 06 Daxo - Rhodes | Piçarras - SC | 100,00% | Daxo | 2,50% | IPCA | 11,50% | 2,30% | 10.122.095 |
| 07 Vista Madalena By You, Inc | Vila Madalena - São Paulo - SP | 57,10% | You Inc | 3,00% | IPCA | 11,00% | 2,22% | 9.739.252 |
| 08 CK Artefacto | Itajaí - SC | 94,06% | C K | 3,00% | IPCA | 12,00% | 2,16% | 9.479.274 |
| 09 Mirai Suzano - Patriani | Jardim Japão - Suzano - SP | 100,00% | Patriani | 2,00% | IPCA | 11,50% | 1,78% | 7.826.187 |
| 10 Haia Boa Vista | Sorocaba - SP | 100,00% | GRM | 5,00% | IPCA | 12,00% | 1,77% | 7.769.295 |
| 11 Seven Living | Ponta da Praia - Santos - SP | 66,53% | Maximo Aldana | 3,00% | IPCA | 11,50% | 1,56% | 6.858.297 |
| 12 Aldana Jardim | São Bernardo do Campo - SP | 30,07% | Maximo Aldana | 2,00% | IPCA | 11,50% | 1,56% | 6.847.336 |
| 13 Green View Brooklin | Alto da Boa Vista - São Paulo - SP | 100,00% | Patrimônio | 2,00% | IPCA | 10,00% | 1,36% | 5.989.444 |
| 14 Vibe Itaim | Vila Itaim - São Paulo - SP | 94,04% | Longitude | 3,00% | IPCA | 12,00% | 1,29% | 5.682.851 |
| 15 Cond. Wish 675 | Saúde - São Paulo - SP | 100,00% | EBM | 4,00% | IPCA | 10,00% | 1,24% | 5.469.647 |
| 16 Icon Residence Club | Sumaré - São Paulo - SP | 100,00% | Longitude | 3,00% | IPCA | 11,50% | 1,19% | 5.236.638 |
| 17 Sky Pinheiros | Pinheiros - São Paulo - SP | 100,00% | AAM | 2,00% | IPCA | 10,00% | 1,19% | 5.225.000 |
| 18 Habitat Zoe | Rio Verde - GO | 100,00% | Habitat | 3,00% | IPCA | 11,00% | 1,16% | 5.084.343 |
| 19 Varandas Joy | Anápolis - GO | 98,93% | Realiza | 3,00% | IPCA | 11,85% | 1,10% | 4.839.195 |
| 20 Habitat Casa Laguna | Rio Verde - GO | 90,24% | Habitat | 3,00% | IPCA | 11,00% | 1,09% | 4.796.982 |
| 21 Edifício Gibran | Campo Grande - MS | 100,00% | Saraiva de Rezende | 5,00% | Pré fixado | 15,00% | 1,02% | 4.468.800 |
| 22 Tumiaru 120 | Ibirapuera - São Paulo - SP | 100,00% | Patrimônio | 3,00% | IPCA | 10,00% | 0,84% | 3.682.963 |
| 23 Derby Central | Recife - PE | 17,84% | Maxplural | 3,00% | IPCA | 12,00% | 0,82% | 3.617.020 |
| 24 Habitat Libertá | Jataí - GO | 100,00% | Habitat | 3,00% | IPCA | 11,00% | 0,75% | 3.312.703 |
| 25 Res José A. Bortolotto | Santo Antônio de Posse - SP | 99,43% | MGB | 5,00% | IPCA | 11,00% | 0,75% | 3.278.592 |
| 26 Lisboa 142 | Pinheiros - São Paulo - SP | 100,00% | B2S | 4,00% | IPCA | 11,50% | 0,73% | 3.199.352 |
| 27 Alpha Houses I | Santana de Parnaíba - SP | 100,00% | Módena | 5,00% | IPCA | 10,50% | 0,44% | 1.926.138 |
| 28 Habitat Casa Laguna 2 | Rio Verde - GO | 90,24% | Habitat | 3,00% | IPCA | 12,00% | 0,40% | 1.759.260 |
| 29 Coral Gables | Penha - SC | 100,00% | Vetter | 2,00% | IPCA | 11,50% | 0,33% | 1.438.069 |
| 30 Habitat Aquarela | Unaí - MG | 100,00% | Habitat | 3,00% | IPCA | 11,00% | 0,05% | 198.757 |
| Total | 203.691.254 |
Taxa média de remuneração dos imóveis IPCA + 11,0% a.a.
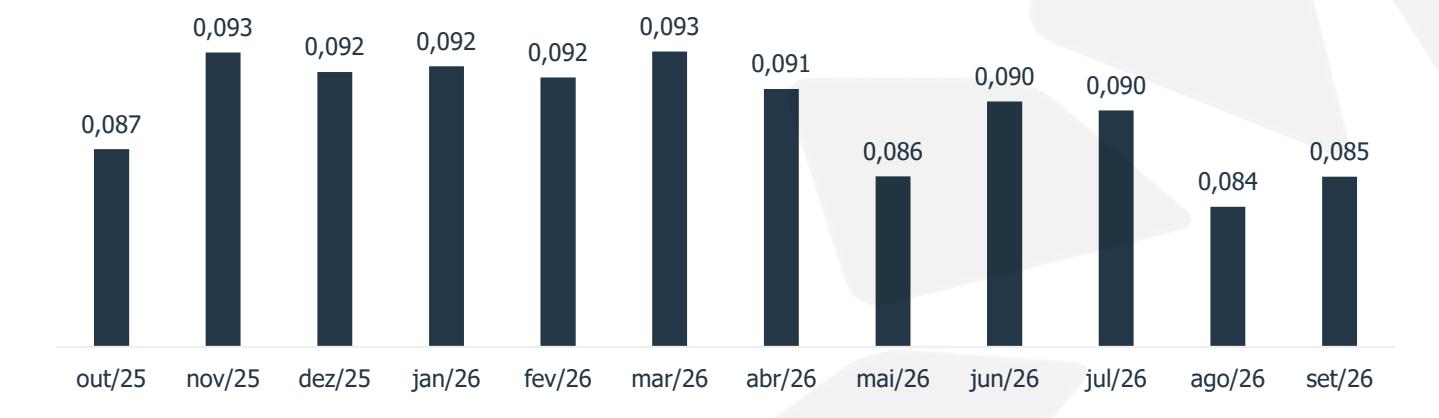
POTENCIAL KICKER DE IMÓVEIS
O "kicker" nas operações imobiliárias refere-se a um valor financeiro que o Fundo tem direito a receber, com base em um percentual que varia conforme o empreendimento. Esse valor é calculado a partir do montante desembolsado em cada venda de unidades para terceiros.
Quando ocorre a recompra de uma unidade, o Fundo recupera o valor investido, acrescido de um valor adicional, que é destinado ao resultado do Fundo e incorporado na distribuição de rendimentos do VRTM11.
Fechamos o mês com um potencial kicker a receber de R$ 0,085 por cota.
Fonte: Bloomberg, Fator Administração de Recursos – Setembro/26 ¹ As operações estão individualmente descritas no final deste relatório.
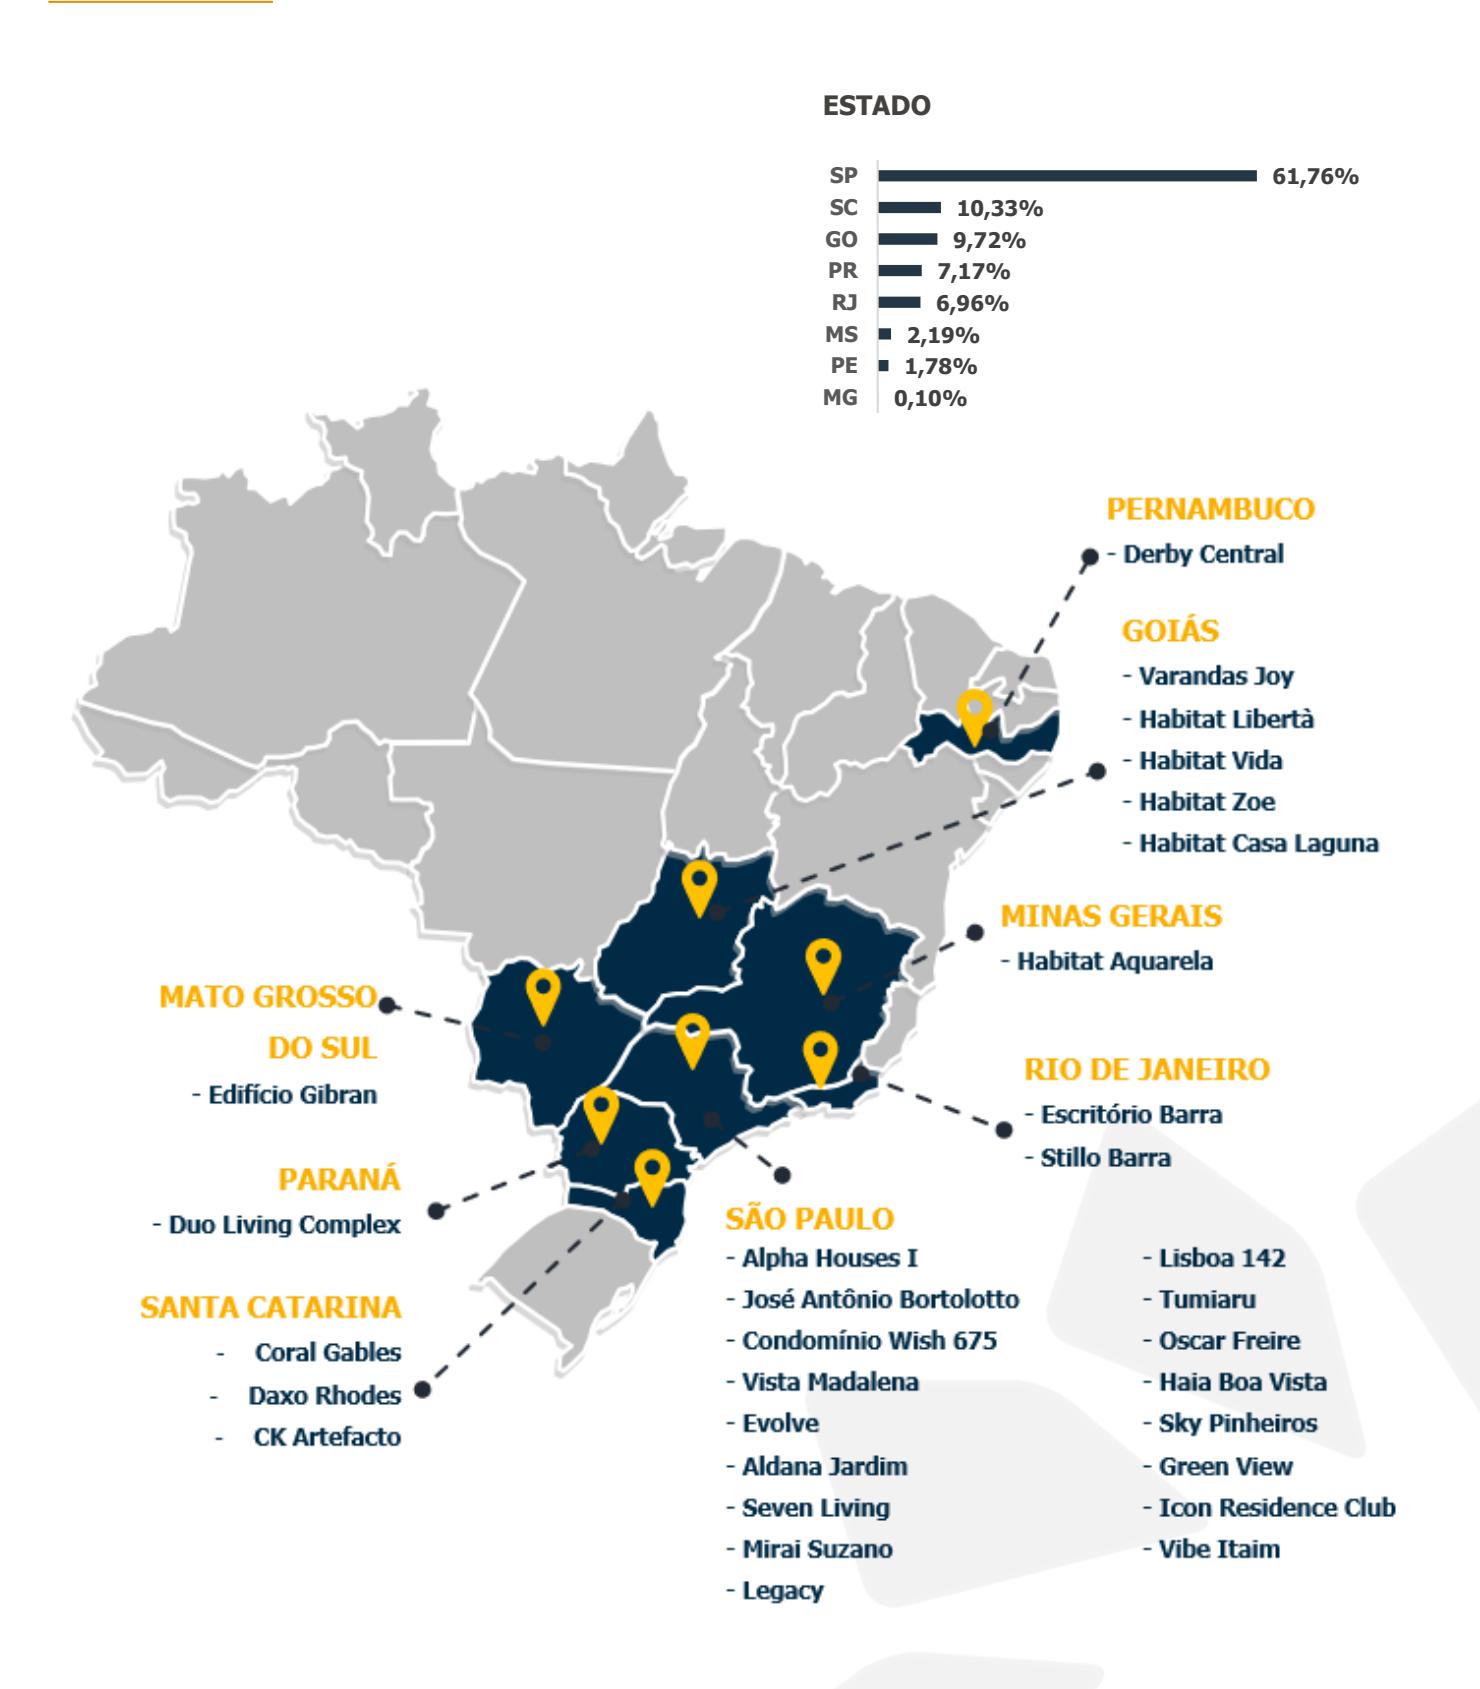
DISTRIBUIÇÃO DOS IMÓVEIS POR ESTADO
VERITÀ NA MÍDIA
Disponibilizamos abaixo os links de entrevistas realizadas pela equipe do gestão, para que todos oscotistas possam ler e assistir, mesmo que nãotenham conseguido acompanhar naépoca de publicação.
PARTICIPAÇÕES EM LIVES E VIDEOS
05/12/24 - Live Youtube Funds Explorer - Fundos Imobiliários na Prática: O que esperar dos Fundos Imobiliários em 2025?
Link: https://www.youtube.com/watch?v=chZSQK8gGeo
02/08/23 – Live Youtube Canal Clube FII – CR Data Ideas - CRI - Julho/2023 em revisão - Feat. Rodrigo Possenti - VRTA11 – Rodrigo Possenti e Felipe Ribeiro
Link: https://www.youtube.com/watch?v=HkLnUszkP-Q
14/07/23 – Live Youtube Canal Suno Notícias – FIIs 30 Anos: entrevista com Rodrigo Possenti, da Fator (VRTA11) – Rodrigo Possenti e Greg Prudenciano
Link: https://www.youtube.com/watch?v=zZHj5oF0j3M
27/06/23 – Live Youtube Canal FIIs – QUEDA DOS JUROS: Como ficam os FIIs DE PAPEL? – Rodrigo Possenti e Daniel Caldeira
Link: https://www.youtube.com/watch?v=_PS-5YtMRUA&t
14/04/23 – Live Youtube Canal Ticker Research – Tickercast #29 VRTA11 – Rodrigo Possenti e Danilo Bastos
Link: https://www.youtube.com/watch?v=Rnxu0ZzD53Y
PARTICIPAÇÕES EM IMPRENSA
02/10/25 – Suno - Fundos imobiliários crescem mesmo com juros elevados; conheça as estratégias das gestoras – Gustavo Bianch
Link: https://www.suno.com.br/noticias/fundos-imobiliarios-crescem-mesmo-com-juros-elevados-conheca-as estrategias-das-gestoras/
14/05/24 – FIIS – FIIs: mercado modera otimismo com expectativa de menos cortes de juros, mas ainda vê oportunidades - Daniela Frabasile
Link: https://borainvestir.b3.com.br/tipos-de-investimentos/renda-variavel/fundos-investimento/fiis-mercado-modera otimismo-com-expectativa-de-menos-cortes-de-juros-mas-ainda-ve-oportunidades/
27/04/24 - FIIS - Valor Econômico: Gestores mantêm otimismo cauteloso com fundos imobiliários - Sérgio Tauhata
Link: https://valor.globo.com/financas/noticia/2024/04/27/gestores-mantem-otimismo-cauteloso-com-fundos imobiliarios.ghtml
13/12/23 – FIIS – VRTA11 compra novos ativos e tem reserva "robusta" para pagar dividendos e investir em CRIs; Veja o valor
Link: https://fiis.com.br/noticias/fundo-imobiliario-vrta11-reserva-dividendos-cri-jvj/
PERGUNTAS SELECIONADAS DOS COTISTAS
Sou investidor pessoa física e tenho interesse em cadastrar meu e-mail no RI do FII VRTM11, com a finalidade de receber avisos, comunicados, fatos relevantes e outras informações que balizarão minhas decisões de investimentos nas cotas desse referido Fundo de Investimento Imobiliário. Como faço?
Temos um mailing para envio do Relatório Mensal do Fundo, que você pode se cadastrar neste link para receber os próximos.
As demais informações e relatórios, publicamos no canal oficial do Fundos NET da B3, bem como em nosso site.
Como funciona a estratégia/produto de compra de imóveis na planta (CCV)?
Temos dois modelos de financiamento, ambos destinados a empreendimentos residenciais. Um deles visa a solução integral para o empreendimento e outro disponibiliza um % mínimo de obra para desembolso do financiamento à construção.
No primeiro modelo o incorporador não tem um contrato de financiamento à construção aprovado por uma instituição do SFH e o Fundo adquire unidades que represente um valor de pelo menos 80% do custo de construção a incorrer, considerando os recebíveis existentes.
No segundo modelo o incorporador possui um contrato de financiamento à construção aprovado por uma instituição do SFH e o Fundo adquire unidades que corresponda aos primeiros 20%/30% de custo de construção do empreendimento (%mínimo exigido pelos bancos para início de desembolsos de financiamento à construção).
Quando o cotista receberá o valor acumulado do potencial kicker dos imóveis?
O pagamento do kicker dos imóveis depende diretamente da recompra das unidades de cada empreendimento, então não é possível estipular um prazo de quando esses recebimentos serão devidos ao VRTM11 e consequentemente repassados aos cotistas em forma de rendimentos.
De qualquer maneira a equipe de gestão acompanha de perto a evolução de obras e vendas de cada empreendimento para traçar alguns objetivos e metas de alocação e recebimentos.
A queda recente da cota do Fundo representa algum problema de crédito?
Não, todos os ativos do fundo estão adimplentes e honrando com suas obrigações, a queda recente da cota está muito mais associada ao cenário macroeconômico e com a recente expectativa de alta da taxa de juros, que impacta diretamente as cotas de Fundos Imobiliários em geral.
Qual a estratégia de longo prazo do fundo em termos de alocação?
O VRTM11 é um fundo multiestratégia e por isso visa a diversificação entre algumas classes de ativos que entendemos ser prioritárias. A depender da visão de mercado o VRTM11 deve alocar seus ativos entre CRI Mid Yield buscando retorno próximo de CDI+4% a.a. e IPCA+10% a.a.; FIIs listados com Dividend Yield atrativo, priorizando diversificação e boa liquidez nas cotas, buscando retorno próximo de IPCA+11% a.a.; temos também a alocação em Imóveis diretos na planta buscando retorno próximo de IPCA+12% a.a..
Vale lembrar que essas rentabilidades não representam qualquer promessa, sugestão ou garantia, presente ou futura, da rentabilidade das cotas do Fundo.
MY BROKER
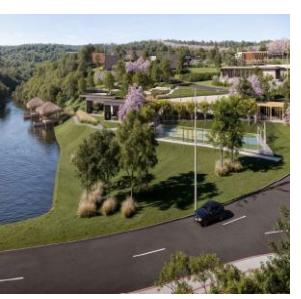
Operação lastreada em CCIs representativas de CCVs e Notas Comerciais, emitida por SPE Econtro das Águas, para financiar a construção do loteamento Encontro das Águas, localizado em Abadiânia/GO. A My Broker é uma companhia imobiliária fundada em 2011 em Goiânia por Ronaldo Dantas. Possuem mais de 60 unidades em 21 cidades do Brasil e 1 em Portugal. Em 2023 atingiram a marca de R$ 2,8 bilhões em VGV comercializado.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Fiança e Outros Fundos.
EVOKE 2ª Série
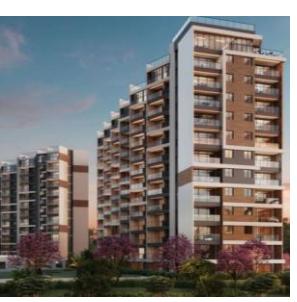
Operação lastreada em CCI representativa de Notas Comerciais. Financiamento de obra do empreendimento OR Evoke, localizado na rua Vitória Régia, 121 - Paiva, Cabo de Santo Agostinho/PE. A OR atua há quase 20 anos no mercado imobiliário, com foco na incorporação e construção de empreendimentos residenciais, corporativos e loteamentos.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva e Outros Fundos.
MRV
Operação lastreada em Instrumentos de Confissão de Dívida (Carteira Pró-Soluto) firmados entre a MRV Engenharia e clientes pulverizados, referente a aquisição de unidades residenciais de diversos empreendimentos, espalhados por todo o país. Fundada em 1979, presente em mais de 160 cidades no Brasil, a MRV é a maior construtora da América Latina, atuando principalmente no Programa Minha Casa Minha Vida.
Como garantias, temos Seguro de Crédito, Fundo de Reserva, Fundo de Despesas e Coobrigação da Cedente.
MRV II
Operação lastreada em Instrumentos de Confissão de Dívida (Carteira Pró-Soluto) firmados entre a MRV Engenharia e clientes pulverizados, referente a aquisição de unidades residenciais de diversos empreendimentos, espalhados por todo o país. Fundada em 1979, presente em mais de 160 cidades no Brasil, a MRV é a maior construtora da América Latina, atuando principalmente no Programa Minha Casa Minha Vida.
Como garantias, temos Seguro de Crédito, Fundo de Reserva, Fundo de Despesas e Coobrigação da Cedente.
GAFISA II
Operação lastreada em Contratos de Compra e Venda de Terrenos na rua Oscar Freire, no bairro dos Jardins em São Paulo/SP, onde será desenvolvido empreendimento residencial de Alto Padrão da Gafisa S.A.
Como garantias temos Alienação Fiduciária, Alienação Fiduciária de Cotas da SPE, Cessão Fiduciária, Fiança, Aval e Fundos Diversos.
FIBRA
Operação lastreada em CCIs representativas de Notas Comerciais cuja devedora é a Fibra Experts, uma incorporadora nacional com mais de 20 anos de história que atua nos segmentos Residencial, Corporativo e Urbanismo de médio e alto padrão.
Como garantias temos Alienação Fiduciária de Imóveis, Cessão Fiduciária de Recebíveis, Aval, Fundo de Reserva e Fundo de Despesas.
TERRASSA
Operação lastreada em Nota Comercial cuja devedora é a Terrassa, construtora catarinense que a mais de 14 anos oferece apartamentos em Itajaí e região. Atualmente possui mais de 190 unidades lançadas e 279 unidades em construção.
Como garantias temos Alienação Fiduciária Imóveis, Alienação Fiduciária de Cotas, Cessão Fiduciária, Aval, Fundo de Reserva.
DAL POZZO
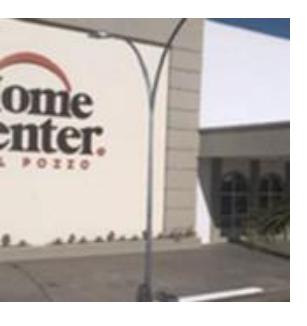
Operação lastreada em CCB cuja devedora é a Dal Pozzo, fundada em 1987, na cidade de Guarapuava, no interior do Paraná. A cidade possui cerca de 180 mil habitantes e apenas 2 redes de supermercados atual por lá: a Superpão e o Dal Pozzo, que inaugurou recentemente sua segunda loja. As duas lojas do Dal Pozzo se destacam pelo modelo de loja, com um grande número de checkouts e uma ampla variedade de produtos.
Como garantias temos Alienação Fiduciária Imóveis, Fundo de Reserva, Fiança, Coobrigação e aval dos sócios.
CONCRESUL
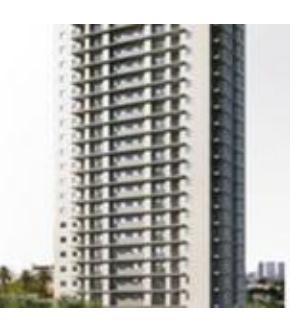
Operação lastreada em CCIs representativas de Nota Comercial, cuja devedora é a Concresul, empresa sediado na cidade de Rondonópolis-MT, o Grupo Concresul foi fundado há mais de 30 anos pela família Luz. Atuantes nos segmentos imobiliários de incorporação residencial e empresarial com a C.HOUSE Incorporadora. E nos ramos de construção civil, terraplanagem e pavimentação com a B.L Soluções Construtivas.
Como garantias temos Alienação Fiduciária de Cotas e Imóveis, Cessão Fiduciária, Fiança, Aval e Fundo de Reserva/Outros.
COTEMINAS
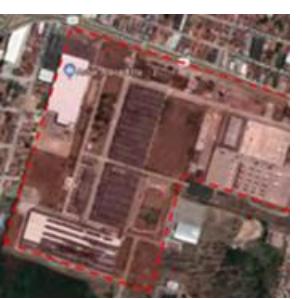
Operação lastreada em Debêntures cuja devedora é a COTEMINAS, fundada em 1967 com sede em Montes Claros -MG e que funciona como holding de investimentos em empresas com atuação no setor Têxtil. As ações da Companhia são negociadas na B3 sob os códigos "CTNM3" e "CTNM4". Na década de 2000, a CTNM realizou a expansão internacional estratégica firmando aliança com a Springs Industries nos EUA.
Como garantias, temos Alienação Fiduciária de Imóvel, Cessão Fiduciária de Recebíveis, Fiança, Fundo de Despesa e Fundo de Reserva.
PULVERIZADO SÊNIOR E MEZANINO
Operação lastreada em CCIs representativas de contratos de financiamento imobiliário cujos devedores são pessoas físicas e jurídicas de cada CCI.
Como garantias temos Alienação Fiduciária e Cessão fiduciária.
ARACAJU
Operação lastreada em CCIs devidas pela Família Franco. A Família Franco é reconhecida em Aracaju que atua em diversas atividades empresariais sendo que a mais relevante é a têxtil.
Como garantias, temos Alienação Fiduciária de Imóvel, Cessão Fiduciária de Recebíveis, Fiança, Fundo de Reserva e Coobrigação.
CARVALHO HOSKEN
Operação lastreada em CCI, cuja devedora é a Carvalho Hosken S.A. Engenharia e Construções. A empresa fundada em 1951 atua em grandes projetos de construção civil. Em meados dos anos 60 foi contratada para urbanizar e construir núcleos habitacionais nas cidades satélites do novo Distrito Federal.
Como garantias, temos Alienação Fiduciária de Imóvel, Cessão Fiduciária de Recebíveis, Aval, Fundo de Reserva e Fundo de Despesas.
CRI ESTÁCIO
Operação lastreada em contrato de locação atípico da Faculdade Estácio de Medicina de Juazeiro (BA), o imóvel que teve sua primeira turma em 2019, conta com laboratórios para estudo e procedimentos médicos, biblioteca, áreas de convivência, entre outros.
Como garantias temos Alienação Fiduciária de Imóvel e Fundo de Reserva.
CRI LOTE 5 II (LOTEAMENTOS)
Operação lastreada em Debênture emitida pela Lote 5 Desenvolvimento Urbano S.A. para financiamento de quatro loteamentos localizados em Cotia, Bauru, Jaguariúna e Pindamonhangaba. A Loteadora foifundada em 2012 sendo que os sócios possuem vasta experiência no setor de loteamento e incorporações residenciais, comercias e bairros planejados em mais de 100 cidades do Brasil.
Como garantias temos Alienação Fiduciária, Cessão fiduciária, Fiança, Fundo de Reserva, Obra, Despesas, Registro e Descasamento.
CRI HELBOR ESTOQUE
Operação lastreada em CCBs emitidas pelo grupo da Helbor Empreendimentos, empresa de capital aberto, referente a venda de estoque de apartamentos de 5 Empreendimentos Residenciais em São Paulo/SP, Guarulhos/SP e Santos/SP. O CRI tem pagamentos programados de juros mensais e amortizações trimestrais, e são realizadas amortizações extraordinárias conforme as vendas das unidades em estoque ocorrem.
Como garantias, temos Alienação Fiduciária de imóveis, Aval da Helbor Empreendimentos e Fundo de Reserva.
CRI FRAGNANI II
Operação lastreada em Notas Comerciais devidas pela Indústria Cerâmica Fragnani. O Grupo Fragnani atua na produção de revestimentos cerâmicos e conta com fábricas nas cidades de Cordeirópolis/SP e Dias d'Ávila/BA.
Como garantias, temos Alienação Fiduciária de Imóvel, Cessão Fiduciária de Recebíveis, Fiança, Fundo de Reserva, Fundo de Despesas e Seguro.
CRI SERENA CAMPINAS (LOTE 5)
Operação lastreada em Debênture emitida pela Lote 5 Desenvolvimento Urbano S.A. para financiamento do desenvolvimento do "Serena Campinas (Lote 5)", um loteamento fechado de alto padrão que será desenvolvido em Campinas/SP. A Loteadora foi fundada em 2012 sendo que os sócios possuem vasta experiência no setor de loteamento e incorporações residenciais, comercias e bairros planejados em mais de 100 cidades do Brasil.
Como garantias temos Alienação Fiduciária, Cessão fiduciária, Aval e Fiança e Fundo de Reserva.
RESIDENCIAL IMPPER LEGACY
Data de aquisição: Junho/2026 Localização: São Paulo – SP Incorporadora: Impper
Mapa: Residencial Impper Legacy Tipo de Imóvel: Residencial Rentabilidade: 12,00% a.a.
Indexador: IPCA
Status: Obra conforme cronograma - 14,48% concluída
Total de Unidades Compradas³: 33 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 27,8M
Valor Total do Investimento¹: R$ 15,0M
Aquisição de 33 unidades na planta, com 46% de desconto em relação ao valor de avaliação, com desembolso mensal, contra o cronograma de obras, sendo a primeira parcela de acordo com o % já realizado de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 2,0% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 12,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL LONGITUDE VIBE ITAIM
Data de aquisição: Dezembro/2025
Localização: São Paulo – SP Incorporadora: Longitude
Mapa: Residencial Longitude Vibe Itaim
Tipo de Imóvel: Residencial Rentabilidade: 12,00% a.a.
Indexador: IPCA
Status: Obra conforme cronograma - 91,66% concluída
Total de Unidades Compradas³: 45 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 11,1M
Valor Total do Investimento¹: R$ 5,9M
Aquisição de 45 unidades na planta, com 46% de desconto em relação ao valor de avaliação, com desembolso mensal, contra o cronograma de obras, sendo a primeira parcela de acordo com o % já realizado de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3,0% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 12,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL CK ARTEFACTO
Data de aquisição: Novembro/2025
Localização: Itajaí – SC Incorporadora: CK
Mapa: Residencial CK Artefacto Tipo de Imóvel: Residencial Rentabilidade: 12,00% a.a.
Indexador: IPCA
Status: Obra conforme cronograma - 93,23% concluída
Total de Unidades Compradas³: 8 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 27,2M
Valor Total do Investimento¹: R$ 10,7M
Aquisição de 8 unidades na planta, com 54% de desconto em relação ao valor de avaliação, com desembolso mensal, contra o cronograma de obras, sendo a primeira parcela de acordo com o % já realizado de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3,0% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 12,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL HABITAT LIBERTÀ
Data de aquisição: Outubro/2025 (assinatura dos docs em setembro/25)
Localização: Jataí – GO Incorporadora: Habitat
Mapa: Residencial Habitat Libertà Tipo de Imóvel: Residencial Rentabilidade: 11,00% a.a.
Indexador: IPCA Status: Obra concluída
Total de Unidades Compradas³: 6 Total de Unidades Recompradas: 1 Valor de Avaliação²: R$ 6,1M
Valor Total do Investimento¹: R$ 4,2M
Aquisição de 6 unidades na planta, com 32% de desconto em relação ao valor de avaliação, com desembolso mensal, contra o cronograma de obras, sendo a primeira parcela de acordo com o % já realizado de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3,0% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL HABITAT CASA LAGUNA
Data de aquisição: Setembro/2025 e Junho/2026
Localização: Rio Verde – GO Incorporadora: Habitat
Mapa: Residencial Habitat Casa Laguna
Tipo de Imóvel: Residencial
Rentabilidade: 11,00% a.a. e 12%,00 a.a.
Indexador: IPCA
Status: Obra conforme cronograma – 90,24% concluída
Total de Unidades Compradas³: 8 e 3 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 9,9M e R$ 4,1M
Valor Total do Investimento¹: R$ 5,7M e R$ 2,1M
Para a primeira operação foram adquiridas 8 unidades na planta, com 42% de desconto em relação ao valor de avaliação, para a segunda operação foram adquiridas 3 unidades, com 49% de desconto em relação ao valor de avaliação, ambas com desembolso mensal, contra o cronograma de obras, sendo a primeira parcela de acordo com o % já realizado de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3,0% a cada recompra efetuada para a primeira operação e um adicional de 2,0% a cada recompra para a segunda operação. O incorporador paga ao Fundo um prêmio mensal de 11,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL DAXO RHODES
Data de aquisição: Agosto/2025 Localização: Piçarras – SC Incorporadora: Daxo
Mapa: Residencial Daxo Rhodes Tipo de Imóvel: Residencial Rentabilidade: 11,50% a.a.
Indexador: IPCA Status: Obra concluída
Total de Unidades Compradas³: 8 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 24,4M
Valor Total do Investimento¹: R$ 10,7M
Aquisição de 8 unidades na planta, com 56% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 2,5% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,50% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL MIRAI SUZANO
Data de aquisição: Abril/2025 Localização: Suzano – SP Incorporadora: Patriani
Mapa: Residencial Mirai Suzano Tipo de Imóvel: Residencial Rentabilidade: 11,50% a.a.
Indexador: IPCA
Status: Obra concluída – Habite-se emitido
Total de Unidades Compradas³: 26 Total de Unidades Recompradas: 1 Valor de Avaliação²: R$ 10,4M
Valor Total do Investimento¹: R$ 6,3M
Aquisição de 26 unidades na planta, com 38% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional progressivo, iniciando em 2%, a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,50% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL ICON CLUB
Data de aquisição: Março/2025 Localização: Sumaré – São Paulo - SP
Incorporadora: Longitude Mapa: Icon Residence Club Tipo de Imóvel: Residencial Rentabilidade: 11,50% a.a.
Indexador: IPCA Status: Obra concluída
Total de Unidades Compradas³: 57 Total de Unidades Recompradas: 12 Valor de Avaliação²: R$ 14,5M
Valor Total do Investimento¹: R$ 7,0M
Aquisição de 57 unidades na planta, com 52% de desconto em relação ao valor de avaliação, com desembolso em parcela única.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,50% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL SEVEN LIVING
Data de aquisição: Dezembro/2024 Localização: Ponta da Praia - Santos - SP
Incorporadora: Maximo Aldana Mapa: Residencial Seven Living Tipo de Imóvel: Residencial Rentabilidade: 11,50% a.a.
Indexador: IPCA
Status: Obra conforme previsto em cronograma – 66,53% concluída
Total de Unidades Compradas³: 19 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 13,3M
Valor Total do Investimento¹: R$ 7,2M
Aquisição de 19 unidades na planta, com 48% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,50% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL DERBY CENTRAL
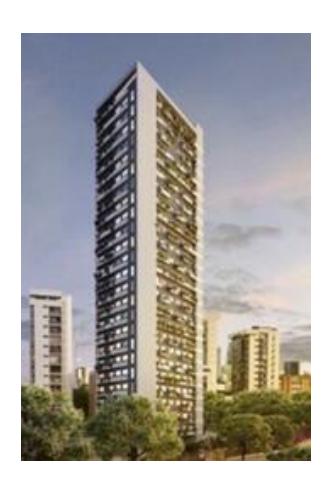
Data de aquisição: Dezembro/2024 Localização: Boa Vista, Recife - PE
Incorporadora: Maxplural
Mapa: Residencial Derby Central Tipo de Imóvel: Residencial Rentabilidade: 12,00% a.a.
Indexador: IPCA
Status: Obra com atraso de 120 dias - 17,84% concluída
Total de Unidades Compradas³: 27 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 8,3M
Valor Total do Investimento¹: R$ 4,5M
Aquisição de 27 unidades na planta, com 45% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 12,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL GREEN VIEW
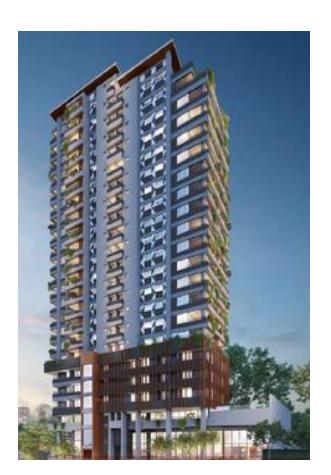
Data de aquisição: Dezembro/2024
Localização: Alto da Boa Vista - São Paulo - SP
Incorporadora: Patrimônio Mapa: Residencial Green View Tipo de Imóvel: Residencial Rentabilidade: 10,00% a.a.
Indexador: IPCA
Status: Obra concluída – Habite-se emitido
Total de Unidades Compradas³: 15 Total de Unidades Recompradas: 4 Valor de Avaliação²: R$ 14,3M
Valor Total do Investimento¹: R$ 8,4M
Aquisição de 15 unidades na planta, com 42% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 2% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 10,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL CORAL GABLES
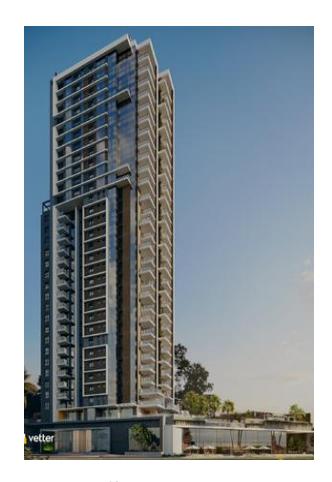
Data de aquisição: Novembro/2024 Localização: Centro, Penha - SC
Incorporadora: Vetter
Mapa: Residencial Coral Gables Tipo de Imóvel: Residencial Rentabilidade: 11,50% a.a.
Indexador: IPCA
Status: Obra concluída – Habite-se emitido
Total de Unidades Compradas³: 5 Total de Unidades Recompradas: 4 Valor de Avaliação²: R$ 13,5M
Valor Total do Investimento¹: R$ 6,0M
Aquisição de 5 unidades na planta, com 44% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 2% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,50% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL SKY PINHEIROS
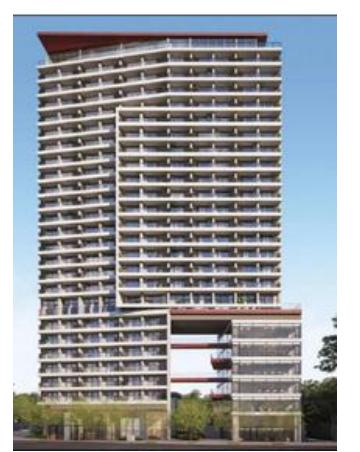
Data de aquisição: Outubro/2024
Localização: Pinheiros, São Paulo - São Paulo - SP
Incorporadora: AAM
Mapa: Residencial Sky Pinheiros Tipo de Imóvel: Residencial Rentabilidade: 10,00% a.a.
Indexador: IPCA Status: Obra concluída
Total de Unidades Compradas³: 18 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 9,9M
Valor Total do Investimento¹: R$ 5,5M
Aquisição de 18 unidades na planta, com 44% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional progressivo, iniciando em 2%, a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 10,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL HABITAT ZOE
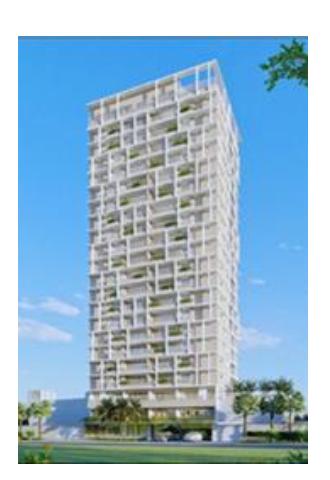
Data de aquisição: Outubro/2024 Localização: Rio Verde - Goiás - GO
Incorporadora: Habitat
Mapa: Residencial Habitat Zoe Tipo de Imóvel: Residencial Rentabilidade: 11,00% a.a.
Indexador: IPCA Status: Obra concluída
Total de Unidades Compradas³: 9 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 9,9M
Valor Total do Investimento¹: R$ 5,3M
Aquisição de 9 unidades na planta, com 46% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL DUO LIVING COMPLEX
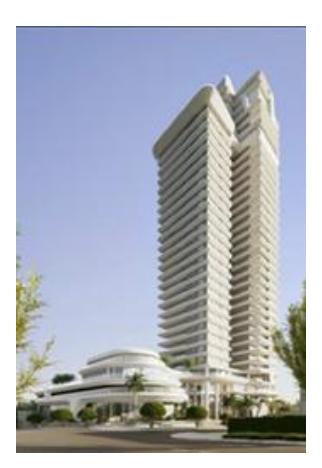
Data de aquisição: Outubro/2024 Localização: Maringá - Paraná - PR
Incorporadora: Catamarã
Mapa: Residencial Duo Living Complex
Tipo de Imóvel: Residencial Rentabilidade: 11,00% a.a.
Indexador: IPCA
Status: Obra adiantada - 76,91% concluída
Total de Unidades Compradas³: 10 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 23,7M
Valor Total do Investimento¹: R$ 15,4M
Aquisição de 10 unidades na planta, com 35% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL HABITAT AQUARELA
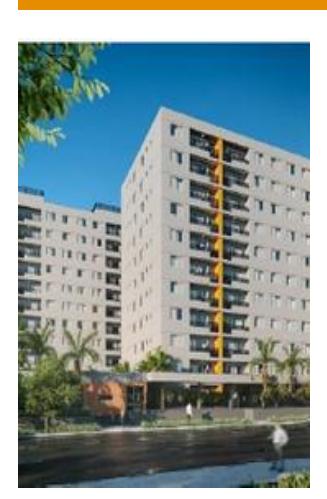
Data de aquisição: Outubro/2024 Localização: Unaí - Minas Gerais - MG
Incorporadora: Habitat
Mapa: Residencial Habitat Aquarela
Tipo de Imóvel: Residencial Rentabilidade: 11,00% a.a.
Indexador: IPCA
Status: Obra concluída – Habite-se emitido
Total de Unidades Compradas³: 19 Total de Unidades Recompradas: 18
Valor de Avaliação²: R$ 6,5M
Valor Total do Investimento¹: R$ 4,2M
Aquisição de 19 unidades na planta, com 35% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL VARANDAS JOY
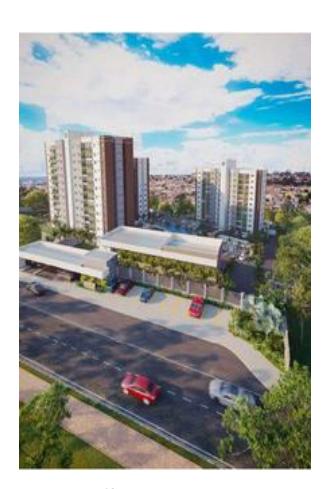
Data de aquisição: Setembro/2024 Localização: Anápolis, Goiás - GO
Incorporadora: Realiza
Mapa: Residencial Varandas Joy Tipo de Imóvel: Residencial Rentabilidade: 11,85% a.a.
Indexador: IPCA
Status: Obra 98,93% concluída Total de Unidades Compradas³: 28 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 10,0M
Valor Total do Investimento¹: R$ 5,1M
Aquisição de 28 unidades na planta, com 49% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,85% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL ALDANA JARDIM
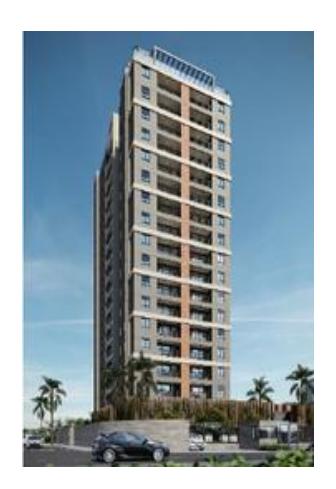
Data de aquisição: Setembro/2024
Localização: São Bernardo do Campo - São Paulo - SP
Incorporadora: Maximo Aldana Mapa: Residencial Aldana Jardim Tipo de Imóvel: Residencial Rentabilidade: 11,50% a.a.
Indexador: IPCA
Status: Obra com atraso superior a 90 dias - 29,78% concluída
Total de Unidades Compradas³: 21 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 15,4M
Valor Total do Investimento¹: R$ 7,2M
Aquisição de 21 unidades na planta, com 53% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 2% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,50% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
ESCRITÓRIO BARRA DA TIJUCA
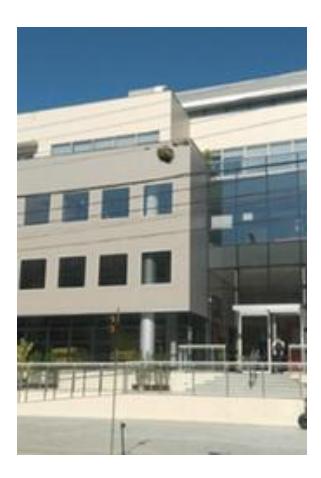
Data de aquisição: Fevereiro/2022
Localização: Barra da Tijuca, Rio de Janeiro - RJ
Mapa: Escritório Barra da Tijuca Tipo de Imóvel: Escritório Rentabilidade: 10,50% a.a.
Indexador: IPCA Status: Pronto
Valor de Avaliação (50% do Imóvel) R$ 23 milhões
Valor do Investimento Inicial (50% do Imóvel): R$ 19 milhões
Valor do Investimento Atual: R$ 14 milhões
Aquisição de 50% de prédio de escritórios locado para a WeWork, localizado em ponto de fácil acesso na Barra da Tijuca, com 27% de desconto em relação ao valor de avaliação.
O Vendedor do Imóvel paga pela locação a remuneração de 10,50% a.a. + IPCA do valor pago pelo fundo por 15 anos da data da aquisição.
RES. JOSÉ ANTÔNIO BORTOLOTTO
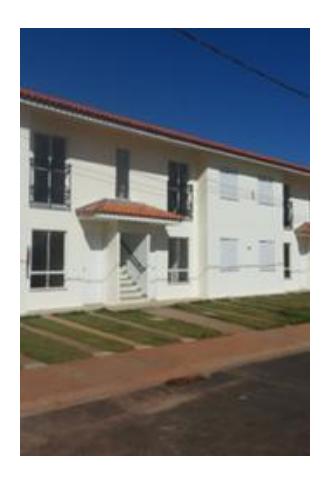
Data de aquisição: Novembro/2022
Localização: Santo Antônio de Posse – SP
Incorporadora: MGB
Mapa: Residencial José Antônio Tipo de Imóvel: Residencial Rentabilidade: 11,00% a.a.
Indexador: IPCA
Status: Obra 99,43% concluída Total de Unidades Compradas³: 76 Total de Unidades Recompradas: 34 Valor de Avaliação²: R$ 14,6M
Valor Total do Investimento¹: R$ 6,0M
Aquisição de 76 unidades na planta, com 58% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 5% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL EDIFÍCIO GIBRAN
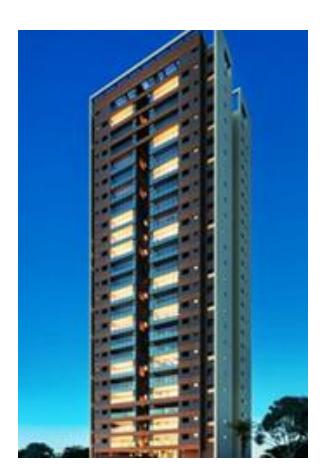
Data de aquisição: Abril/2022
Localização: Jardim dos Estados, Campo Grande – MS
Incorporadora: Saraiva de Rezende Mapa: Residencial Edifício Gibran Tipo de Imóvel: Residencial
Garantia de Rentabilidade: 15,00% a.a.
Status: Obra concluída
Total de Unidades Compradas³: 15 Total de Unidades Recompradas: 8 Valor de Avaliação²: R$ 20,1M
Valor Total do Investimento¹: R$ 10,1M
Aquisição de 15 unidades na planta, com 50% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 5% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 15,00% a.a., para manter o direito de recomprar as unidades.
RESIDENCIAL CONDOMÍNIO WISH 675
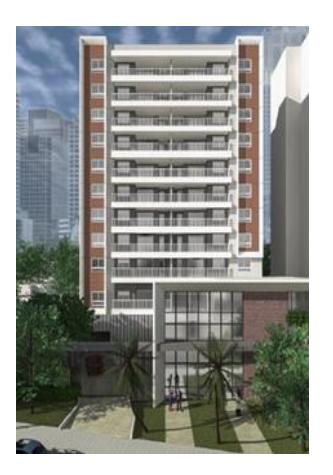
Data de aquisição: Abril/2023 Localização: Saúde, São Paulo – SP
Incorporadora: EBM
Mapa: Residencial Condomínio Wish 675
Tipo de Imóvel: Residencial Rentabilidade: 10,00% a.a.
Indexador: IPCA Status: Obra concluída
Total de Unidades Compradas³: 14 Total de Unidades Recompradas: 0 Valor de Avaliação²: R$ 9,0M
Valor Total do Investimento¹: R$ 5,8M
Aquisição de 14 unidades na planta, com 36% de desconto em relação ao valor de avaliação, com desembolso em parcela única.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 4% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 10,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL ALPHA HOUSES I
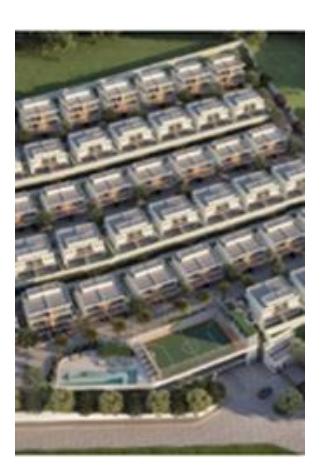
Data de aquisição: Junho/2022
Localização: Estrada de Lula Chaves, Santana de Parnaíba – SP
Incorporadora: Módena
Mapa: Residencial Alpha Houses I
Tipo de Imóvel: Residencial Rentabilidade: 10,50% a.a.
Indexador: IPCA Status: Obra concluída
Total de Unidades Compradas³: 7 Total de Unidades Recompradas: 4 Valor de Avaliação²: R$ 10,2M
Valor Total do Investimento¹: R$ 5,1M
Aquisição de 7 unidades na planta, com 50% de desconto em relação ao valor de avaliação, com desembolso em três parcelas mensais. A obra encontrava-se 91% concluída no momento da aquisição.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 5% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 10,50% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL TUMIARU 120
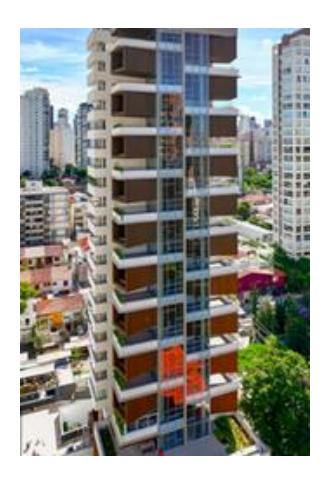
Data de aquisição: Abril/2024
Localização: Ibirapuera, São Paulo – SP
Incorporadora: Patrimônio Mapa: Residencial Tumiaru 120 Tipo de Imóvel: Residencial Rentabilidade: 10,00% a.a.
Indexador: IPCA Status: Pronto
Total de Unidades Compradas³: 3 Total de Unidades Recompradas: 2 Valor de Avaliação: até R$ 18,2M
Valor Total do Investimento¹: até R$ 11,0M
Aquisição de 3 unidades prontas, com 43% de desconto em relação ao valor de avaliação.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 10,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL LISBOA 142
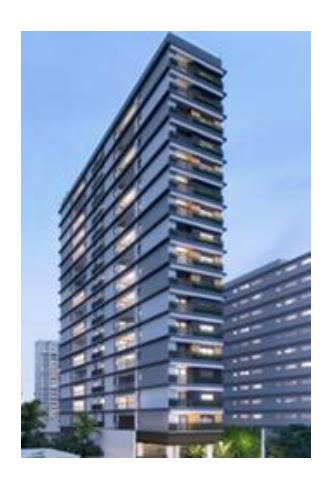
Data de aquisição: Novembro/2023 Localização: Pinheiros, São Paulo – SP
Incorporadora: B2S
Mapa: Residencial Lisboa 142 Tipo de Imóvel: Residencial Rentabilidade: 11,50% a.a.
Indexador: IPCA Status: Pronto
Total de Unidades Compradas³: 2 Total de Unidades Vendidas: 0 Valor de Avaliação²: R$ 4,8M
Valor Total do Investimento¹: R$ 3,1M
Aquisição de 2 unidades prontas, com 40% de desconto em relação ao valor de avaliação, com desembolso em parcela única.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 4% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,50% a.a. + IPCA, para manter o direito de recomprar as unidades.
RES. OSCAR FREIRE ULTD BY YOU, INC
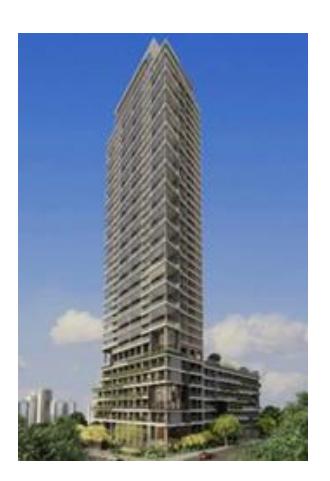
Data de aquisição: Julho/2023
Localização: Pinheiros, São Paulo – SP
Incorporadora: You Inc
Mapa: Residencial Oscar Freire Unlimited By You, Inc
Tipo de Imóvel: Residencial Rentabilidade: 11,00% a.a.
Indexador: IPCA
Status: Obra adiantada - 99,64% concluída
Total de Unidades Compradas³: 9 Total de Unidades Recompradas: 2 Valor de Avaliação²: R$ 52,3M
Valor Total do Investimento¹: R$ 30,0M
Aquisição de 9 unidades na planta, com 43% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RESIDENCIAL HAIA BOA VISTA
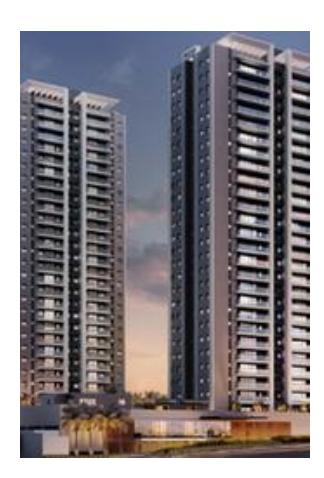
Data de aquisição: Maio/2023 Localização: Sorocaba – SP Incorporadora: GRM
Mapa: Residencial Haia Boa Vista Tipo de Imóvel: Residencial Rentabilidade: 12,00% a.a.
Indexador: IPCA
Status: Obra 100% concluída Total de Unidades Compradas³: 14 Total de Unidades Recompradas: 3 Valor de Avaliação²: R$ 17,9M
Valor Total do Investimento¹: R$ 10,3M
Aquisição de 14 unidades na planta, com 42% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 5% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 12,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
RESIDENCIAL EVOLVE VILA MARIANA
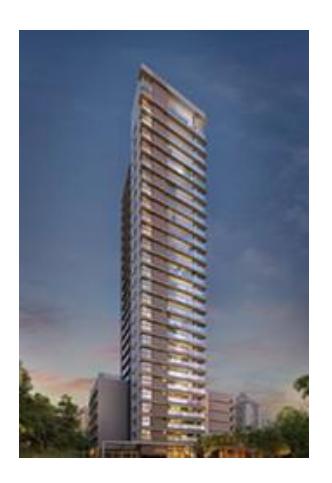
Data de aquisição: Junho/2024
Localização: Vila Mariana, São Paulo - SP
Incorporadora: Gafisa
Mapa: Residencial Envolve Vila Mariana
Tipo de Imóvel: Residencial Rentabilidade: 11,00% a.a.
Indexador: IPCA
Status: Obra atrasada - 66,85% concluída Total de Unidades Compradas³: 17 Total de Unidades Recompradas: 8 Valor de Avaliação²: R$ 29,1M
Valor Total do Investimento¹: R$ 15,1M
Aquisição de 17 unidades na planta, com 50% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 2% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
- ¹ Valor considerando todas unidades compradas no início da operação.
- ² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
- ³ Total de unidades compradas sem descontar as unidades vendidas.
RES. VISTA MADALENA, BY YOU INC
Data de aquisição: Fevereiro/2024
Localização: Vila Madalena, São Paulo - SP
Incorporadora: You Inc
Mapa: Residencial Vista Madalena, By You,Inc
Tipo de Imóvel: Residencial Rentabilidade: 11,00% a.a.
Indexador: IPCA
Status: Obra com atraso superior a 120 dias - 54,06% concluída
Total de Unidades Compradas³: 17 Total de Unidades Recompradas: 10 Valor de Avaliação²: R$ 29,0M
Valor Total do Investimento¹: R$ 15,0M
Aquisição de 17 unidades na planta, com 48% de desconto em relação ao valor de avaliação, com desembolso de sinal e pagamento do valor remanescente contra cronograma de obras.
Sobre o valor efetivamente pago por cada unidade, o Fundo receberá um adicional de 3% a cada recompra efetuada. O incorporador paga ao Fundo um prêmio mensal de 11,00% a.a. + IPCA, para manter o direito de recomprar as unidades.
¹ Valor considerando todas unidades compradas no início da operação.
² Valor considerando o total das unidades compradas, não é descontado o valor das unidades vendidas.
³ Total de unidades compradas sem descontar as unidades vendidas.
ENDEREÇOS
SÃO PAULO (BANCO E GESTÃO DE RECURSOS)
(55 11) 3049-9100 (PABX) R. DR. RENATO PAES DE BARROS, 1017 – 12° ANDAR 04530-001 – SÃO PAULO – SP
SÃO PAULO (SEGURADORA)
(55 11) 3709-3000 (PABX) RUA DR. EDUARDO DE SOUZA ARANHA, 387 – 5° ANDAR CJ. 62 04543-121 – SÃO PAULO – SP
CONTATOS
CONTATO DA GESTÃO
[email protected] (55 11) 3049 9478
CONTATO DO ADMINISTRADOR
[email protected] (55 11) 3049 6110
Escaneie o QR Code e nos acompanhe nas redes sociais
Agilidade, proximidade e segurança
www.far.fator.com.br