Relatório Gerencial WTSP11 de setembro de 2026
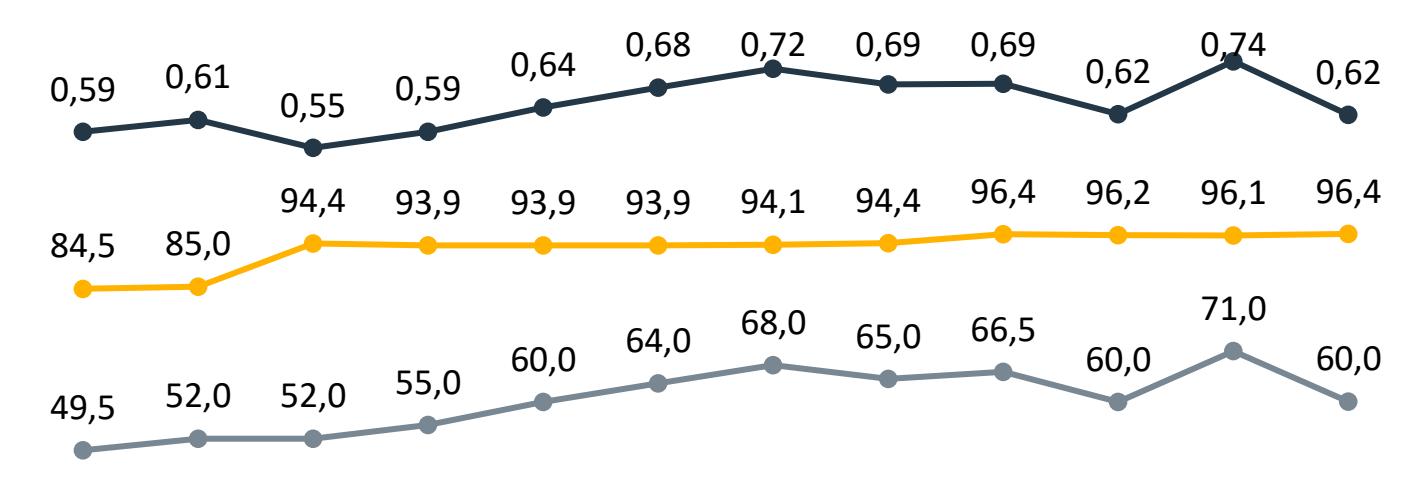
Relatório Gerencial do Ourinvest RE I (WTSP11), fundo imobiliário de tijolo, referente a setembro de 2026, com entrega no FundosNet (B3) em 26/10/2026. No pregão de 04/11/2026, a cota do WTSP11 fechou a R$ 54,00, com P/VP de 0,56 (valor patrimonial de R$ 96,43 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,70 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 10,28% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 119,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- OURINVEST RE I RESPONSABILIDADE LIMITADA-16,28%
- CNPJ
- 28.693.595/0001-27
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 26/10/2026 18:02
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
SOBRE O FUNDO OURINVEST RE I - WTSP11
O Ourinvest RE I (Fundo) é um Fundo de Investimento Imobiliário constituído sob a forma de condomínio fechado que tem como objetivo principal auferir rendimentos advindos da exploração de ativos imobiliários.
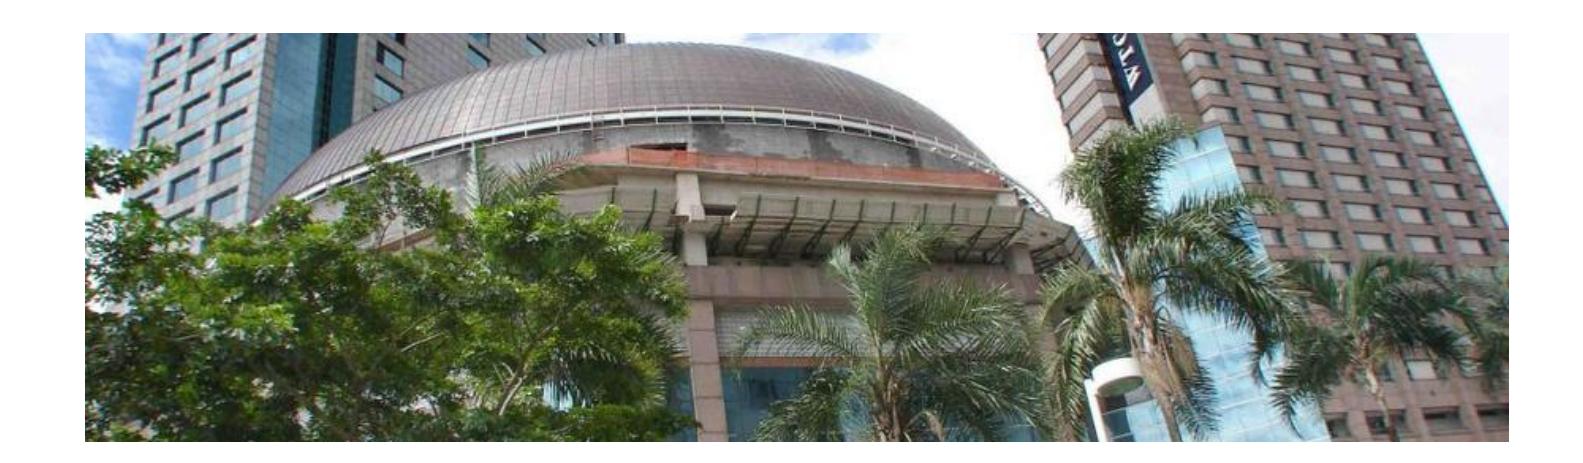
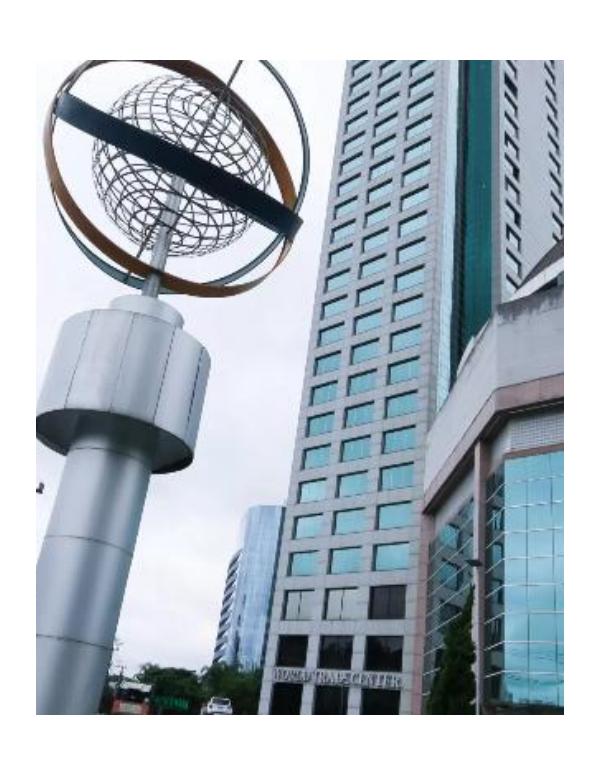
O Fundo possui atualmente uma participação de 9% no condomínio civil do World Trade Center Nações Unidas, em São Paulo-SP.
PÚBLICO-ALVO
Investidores em Geral
DATA DE CONSTITUIÇÃO
02/02/2018
PRAZO
Indeterminado
ADMINISTRADOR
Ouribank S.A. Banco Multiplo
GESTOR
FAR - Fator Administração de Recursos
TAXA DE ADMINISTRAÇÃO E GESTÃO
0,5% a.a.
TAXA DE PERFORMANCE
N/A
NÚMERO DE COTAS
1.238.572
CNPJ DO FUNDO
28.693.595/0001-27
CONTATO ADMINISTRADOR
SITE GESTOR
far.fator.com.br
SITE DO FUNDO
https://far.fator.com.br/fundos/ourinves t-re-i-wtsp11/
ACESSO INFORME DE RENDIMENTOS
https://correspondenciasdigitais.itau.com. br/login
PRINCIPAIS NÚMEROS DO FUNDO
Dividendo por cota
R$ 0,70
Dividend Yield Anualizado
14,0% a.a.
Dividend Yield (12M)
9,9%
Market Cap
R$ 74.351.477
Patrimônio Líquido
R$ 119.433.686
Número de Cotistas
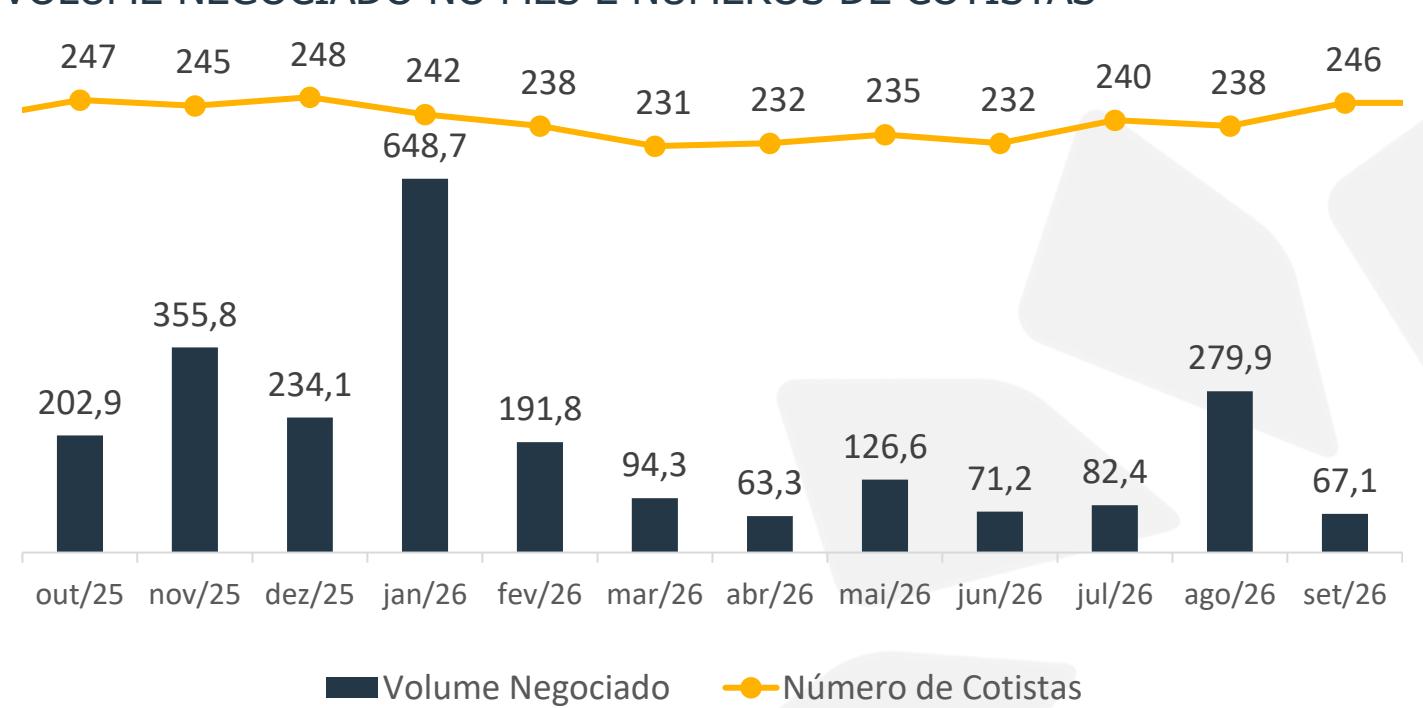
246
Cota de mercado
R$ 60,03
Cota patrimonial
R$ 96,43
Rentabilidade mensal
-14,5%
Volume negociado
R$ 67.103
O Fundo de Investimento Imobiliário OURINVEST RE I é proprietário de 27 frações ideais (9%) do condomínio civil do World Trade Center Nações Unidas (WTC), este, composto por 300 frações ideais ("Imóvel").
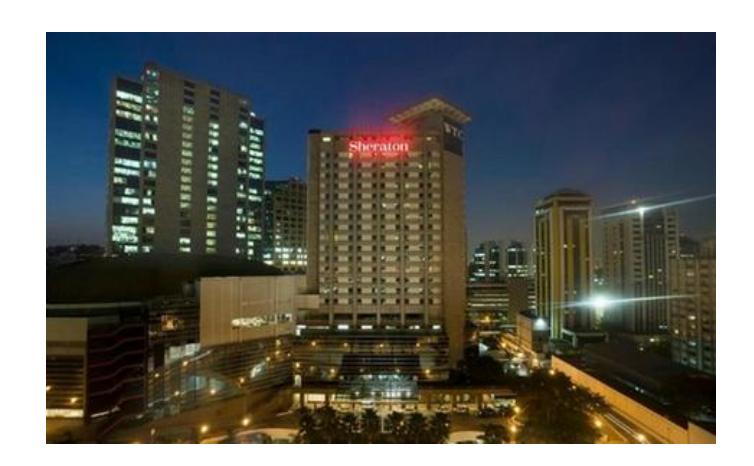
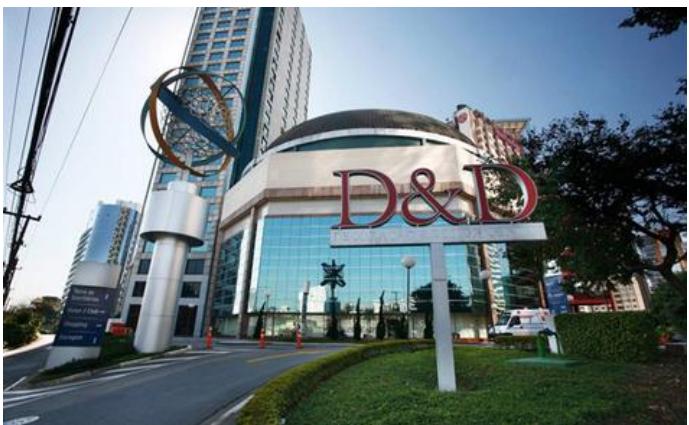
O WTC é um complexo multiuso, composto por uma torre de lajes / escritórios, uma torre hoteleira (Sheraton São Paulo WTC Hotel), um shopping de arquitetura de interiores (Shopping D&D), hoje o mais completo centro de decoração e design na América Latina e ainda um centro de convenções de excelência (WTC Events Center).
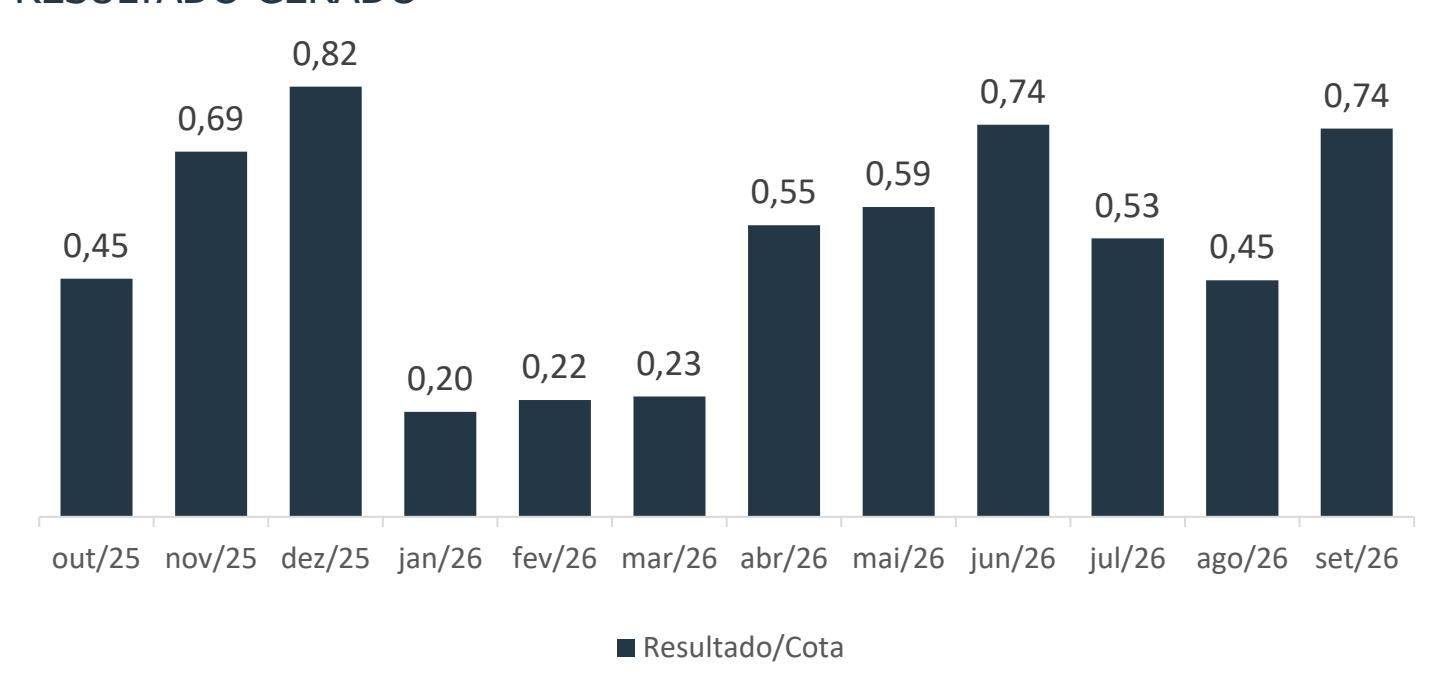
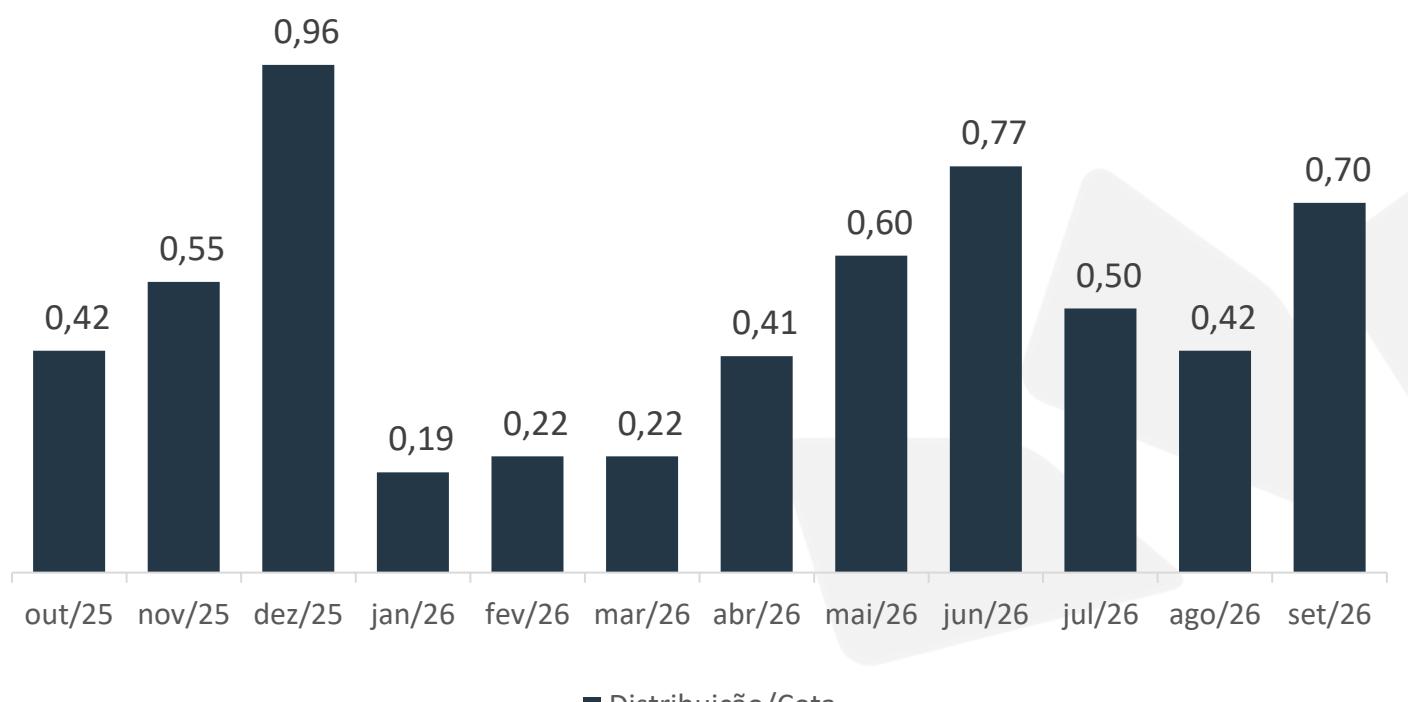
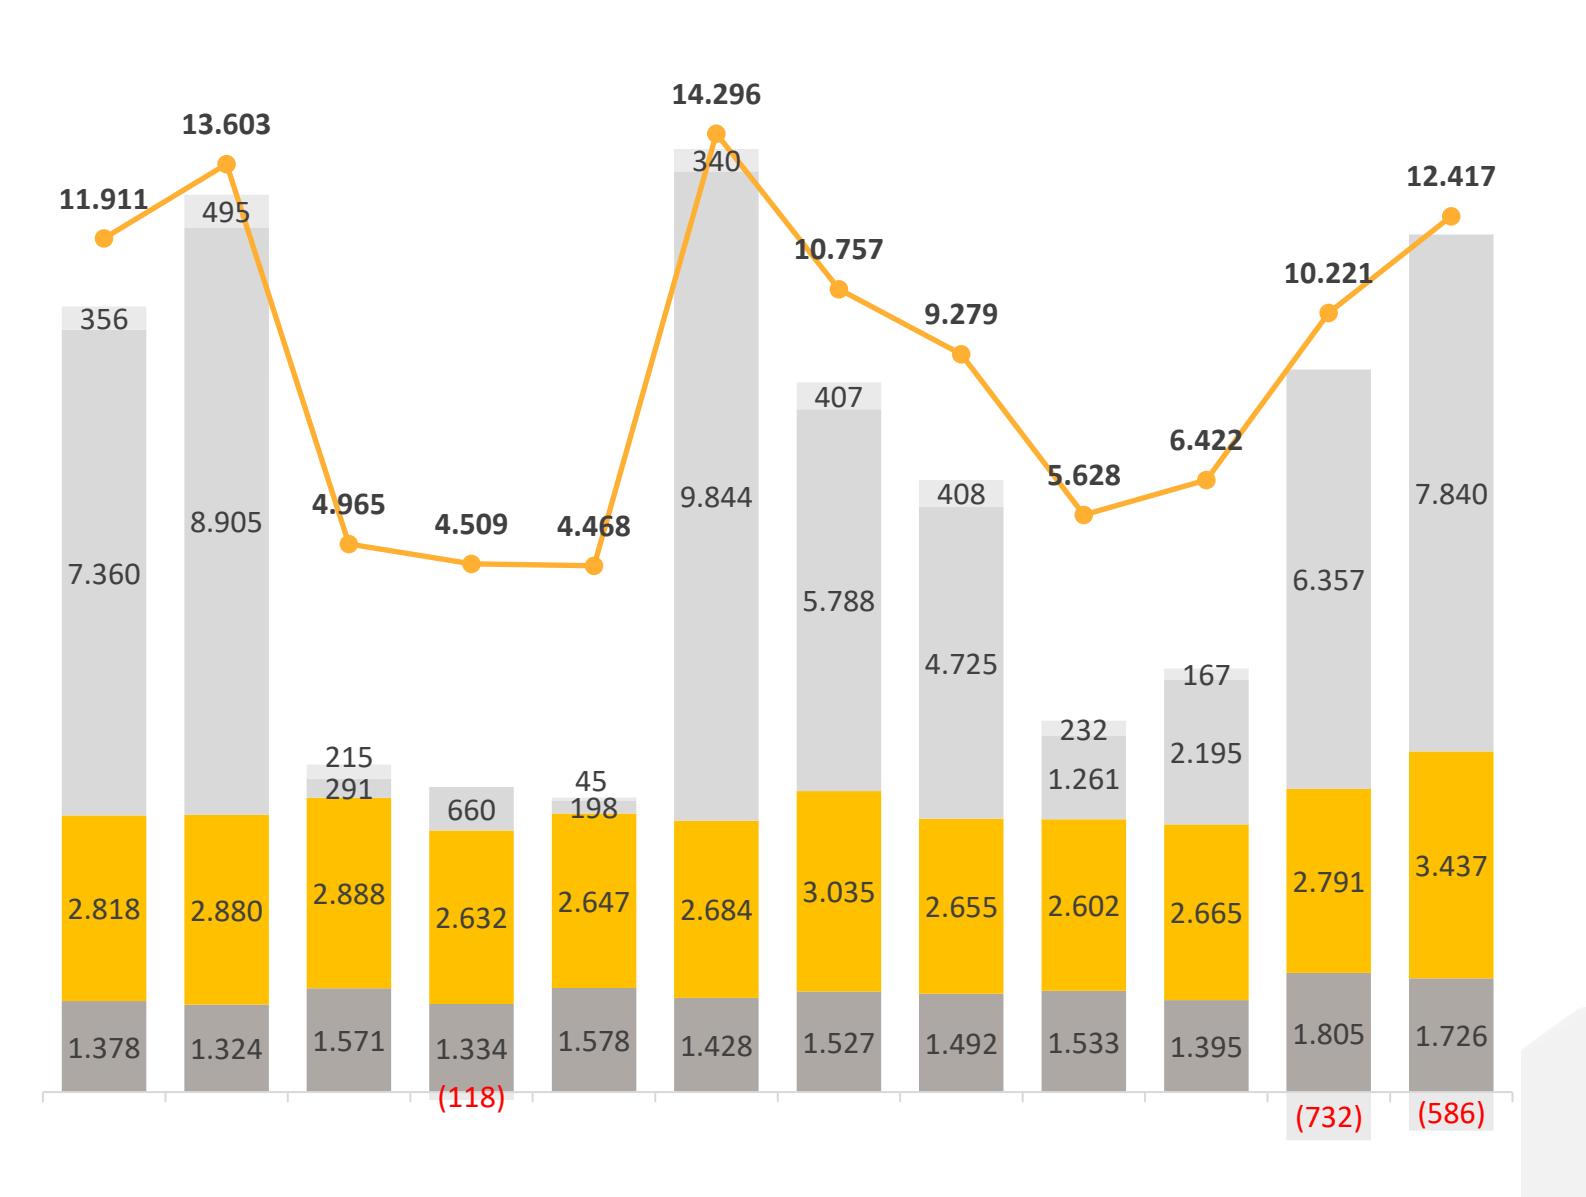
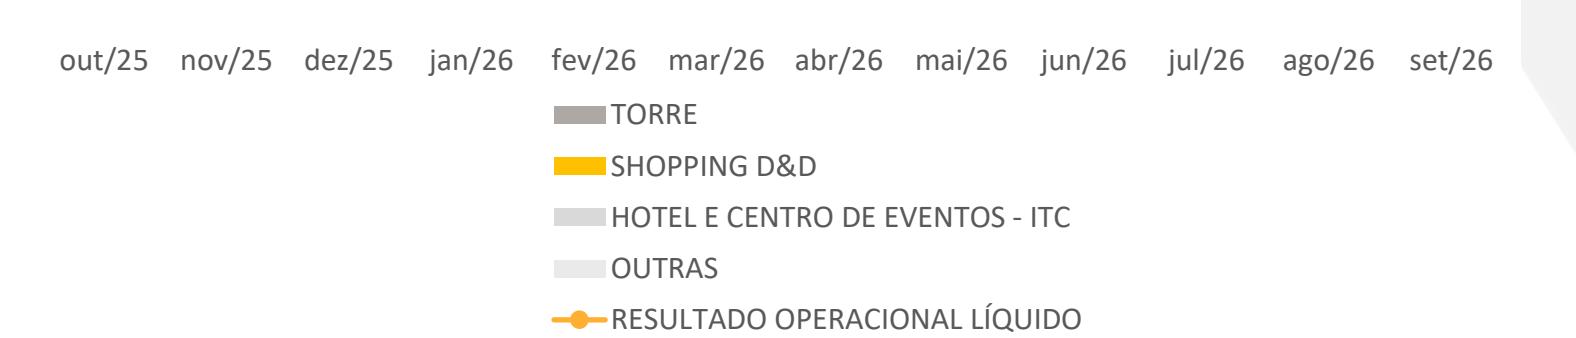
Em setembro, o resultado operacional líquido do empreendimento totalizou aproximadamente R$ 12,4 milhões, apresentando crescimento em relação ao mês anterior. O Fundo gerou resultado de R$ 0,74 por cota e distribuiu R$ 0,70 por cota no período. A reserva acumulada chegou a R$ 0,24 por cota.
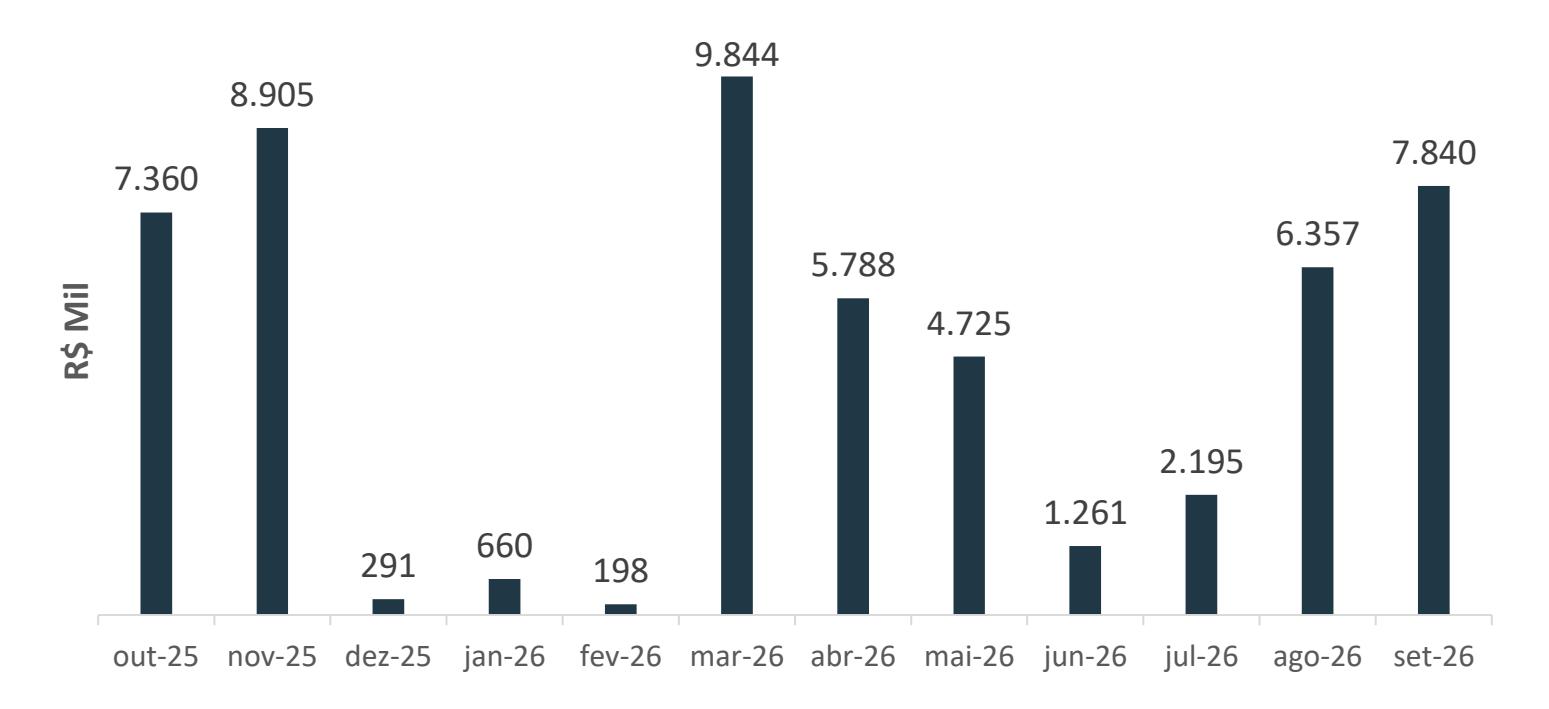
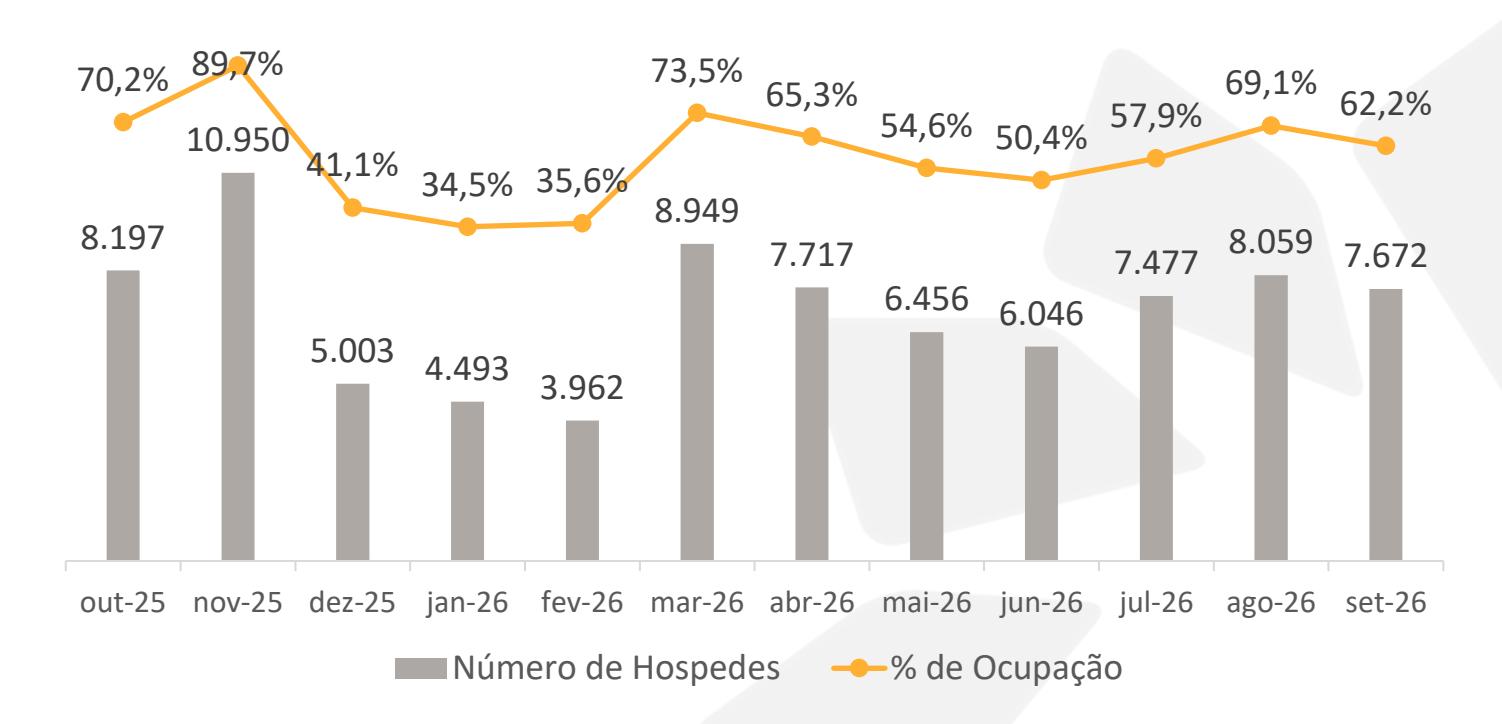
O Hotel apresentou desempenho positivo no mês, com resultado líquido de aproximadamente R$ 2,9 milhões, 2% acima do orçamento. O NOI alcançou aproximadamente R$ 3,2 milhões, também acima do previsto. Apesar da ocupação de 65% ter sido abaixo do previsto em orçamento de 71%, a diária média manteve-se em patamar superior ao orçado, contribuindo para a rentabilidade da operação. Já o Centro de Eventos apresentou resultado de aproximadamente R$ 4,1 milhões, 7,2% abaixo do percentual previsto em orçamento, ainda refletindo menor geração de receitas frente ao planejado.
CONFIRA NOSSOS VÍDEOS
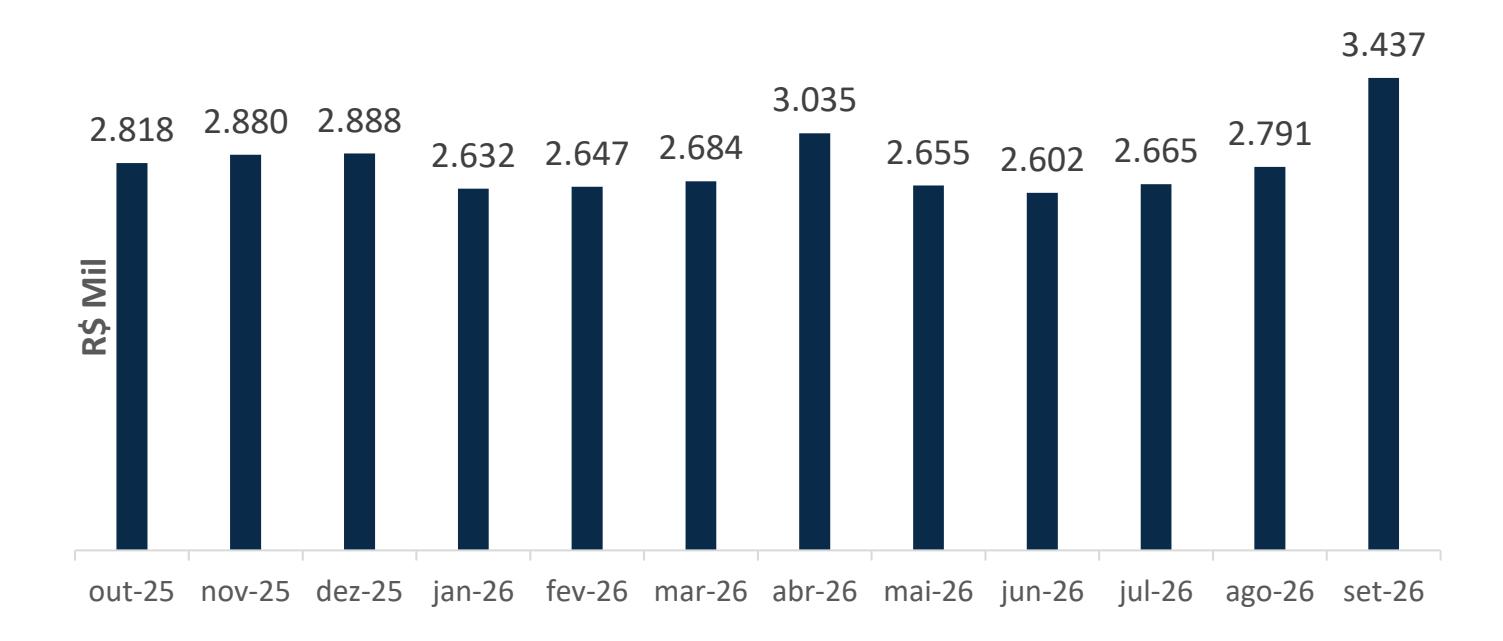
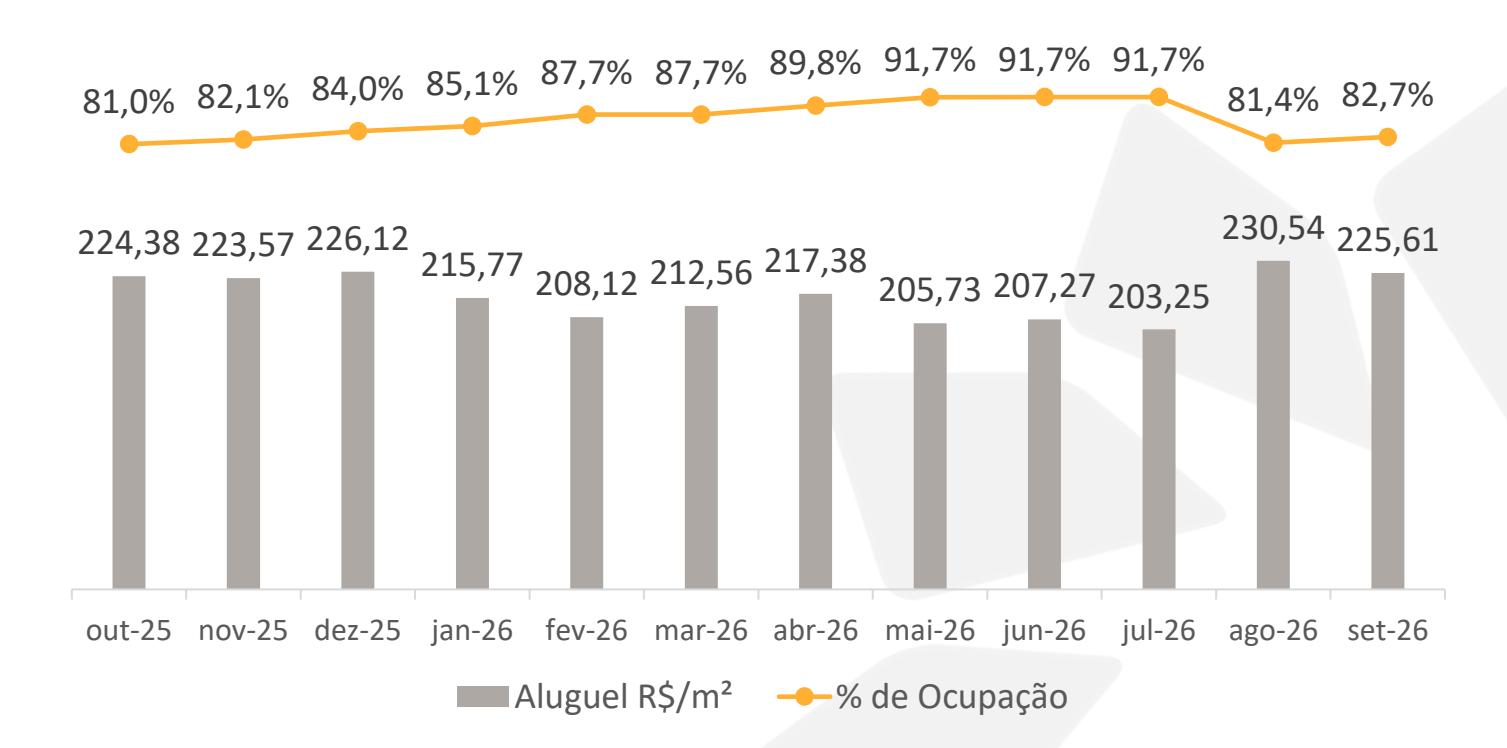
No Shopping D&D, o resultado líquido ficou próximo ao orçamento no mês, atingindo aproximadamente R$ 3,4 milhões, enquanto o resultado operacional permaneceu abaixo do previsto. A ocupação ficou em 82,7%, abaixo do orçamento, e a administração segue priorizando a comercialização dos espaços disponíveis. No mezanino, permanecem previstas novas inaugurações ao longo do mês de novembro.
Como plano de recuperação de resultados, no Shopping, está previsto acelerar locação; ampliar a ocupação, fluxo e receitas dos espaços disponíveis e recuperação de inadimplência.
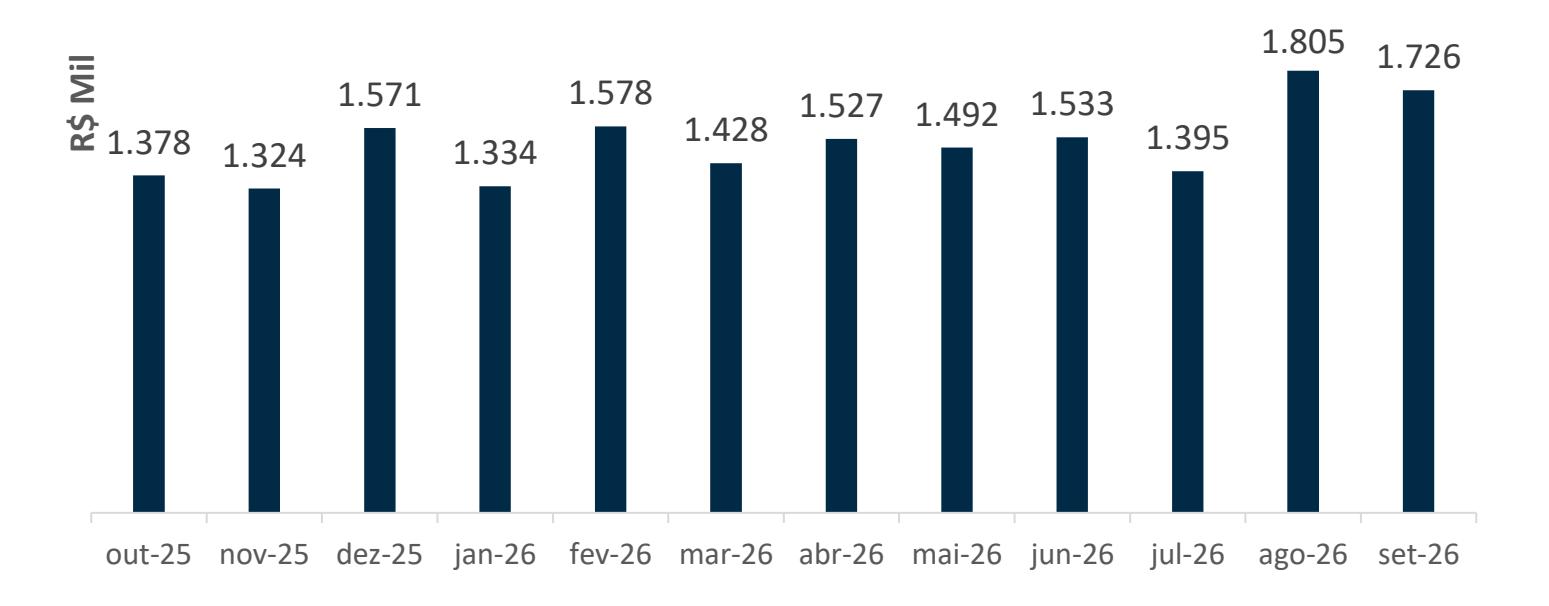
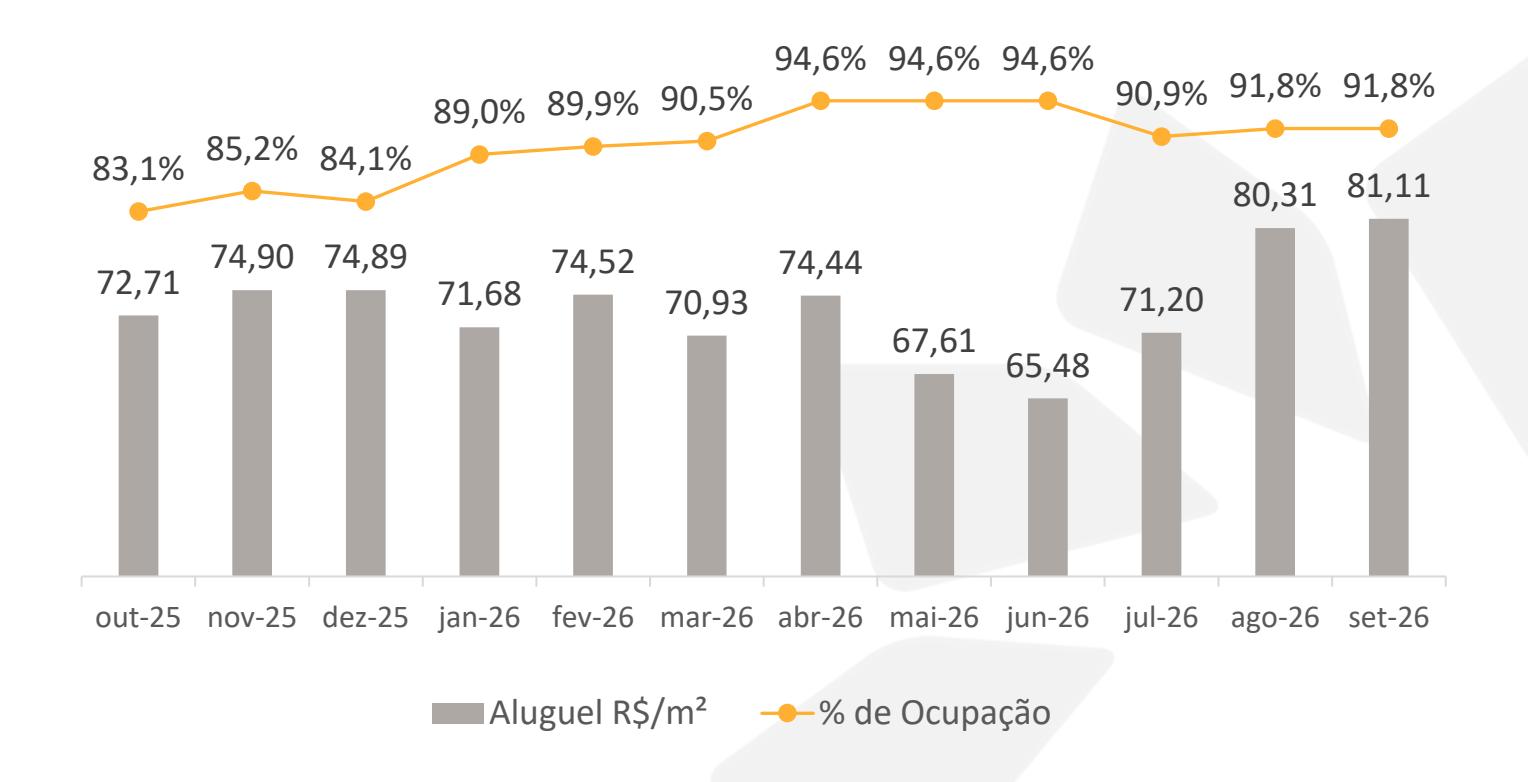
Na torre de escritórios, o desempenho permaneceu positivo, com resultado líquido de aproximadamente R$ 1,7 milhão, 11% acima do orçamento no mês e 8,2% acima do orçamento no acumulado. A ocupação atingiu 91,6%, também superior aos 89,9% previstos, e segue em andamento a formalização da locação de uma área de 424 m² no 9º andar, com início previsto ainda para outubro.
O mês de setembro apresentou evolução no resultado consolidado do complexo em relação a agosto, sustentado principalmente pelo bom desempenho da Torre, pela manutenção da rentabilidade da operação hoteleira e pelo resultado do Centro de Eventos. Apesar da recuperação mensal, o acumulado do ano permanece abaixo do orçado, reforçando a continuidade das iniciativas voltadas à geração de receitas, comercialização dos espaços disponíveis, controle de despesas e recuperação de recebíveis.
CONFIRA NOSSOS VÍDEOS
Alienação do ativo do Fundo
Fazemos referência à Assembleia convocada em 14 de outubro de 2026, posteriormente cancelada em 19 de outubro de 2026 para nova convocação na sequência, em 23 de outubro de 2026.
Conforme Fato Relevante divulgado em 03 de setembro de 2026, o Fundo recebeu uma proposta para alienação da totalidade do seu ativo imobiliário, qual seja, 27 cotas do Condomínio Civil do World Trade Center de São Paulo, participação que representa 9% do total das cotas do empreendimento.
A referida proposta foi enviada pelo LWTC Fundo de Investimento Imobiliário – Responsabilidade Limitada, representada por seu administrador BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS ("Proponente"), por um preço indicativo de R$ 94.500.000,00 (noventa e quatro milhões e quinhentos mil reais), referente à aquisição da totalidade das 27 (vinte e sete) cotas imobiliárias ("Preço de Aquisição"), ou seja, correspondente a um valor de R$ 1.050.000.000,00 (um bilhão e cinquenta milhões de reais) pela totalidade do Empreendimento ("Valuation Implícito").
Importante reforçar que o valor de referencia do ativo, qual seja R$ 1.050.000.000,00, na proposta recebida, é o mesmo valor constante em uma manifestação recebida pelo Fundo, em maio de 2026, para exercício de direito de preferência de 96 (noventa e seis) cotas, ou 32% (trinta e dois por cento), do total de cotas, detidas por outros 03 coproprietários do Condomínio Civil do World Trade Center de São Paulo.
CONFIRA NOSSOS VÍDEOS
O Valuation Implícito do Preço de Aquisição representa 81,71% (oitenta e um inteiros e setenta e um centésimos por cento) do valor patrimonial do ativo no Fundo, com base em laudo de avaliação emitido em dezembro de 2025 pela consultoria CBRE Brasil ("Valor Patrimonial").
Como o Fundo não exerceu o direito de preferência acima informado, após transação descrita no instrumento recebido, o Proponente passou a possuir 235 (duzentas e trinta e cinco) cotas do Empreendimento, o que corresponde a uma participação de 78,3% (setenta e oito inteiros e três décimos por cento), indicando que detém o controle de algumas decisões com relação à gestão do Empreendimento, especialmente no que diz respeito à divisão do bem comum, da Convenção de Condomínio do Empreendimento.
Considerando que o Fundo possui posição minoritária, está sujeito às deliberações que dependem do quórum do coproprietário majoritário. Assim, eventuais medidas de reorganização, divisão ou extinção do condomínio poderão, conforme sua estrutura e os procedimentos aplicáveis, afetar a posição econômica e a capacidade de influência do Fundo, caracterizando um risco de diluição de sua posição relativa.
Em reunião de apresentação da nova estrutura de coproprietários do WTC SP, foi informado pelo Proponente a sua intenção em reposicionar o Empreendimento, atualizando-o para os padrões atuais de mercado. Com isso, estimamos que investimentos substanciais nos próximos anos poderão ser necessários. ("Investimentos").
Dessa forma, a recomendação do Gestor para de venda da Participação do Fundo nos termos apresentados pelo Proponente é fundamentada nos pontos a seguir:
CONFIRA NOSSOS VÍDEOS
(i) Valuation Implícito vs Participação Minoritária do Fundo – O Valuation Implícito da Proposta realizada pelo Proponente é de R$ 1.050.000.000 (um bilhão e cinquenta milhões de reais), 18% (dezoito por cento) abaixo do Valor de Avaliação, de R$ 1.285.000.000 (um bilhão, duzentos e oitenta e cinco milhões de reais), com base em laudo de avaliação elaborado em dezembro de 2025, pela consultoria CBRE Brasil ("Laudo de Avaliação"). E ainda, 18,43% (dezoito, vírgula quarenta e três por cento) abaixo, quando acrescentamos o valor do terreno recebido em doação pelo Fundo, em maio de 2026, que compõe, hoje, o valor patrimonial do Fundo. Ocorre que, conceitualmente, este Laudo de Avaliação apresenta o valor do Imóvel considerando a integralidade das quotas e não a uma posição proporcional individual, a qual tem como premissa o deságio aplicável a uma posição vendedora minoritária, conforme prática de mercado aplicável. Assim, seria razoável que uma participação minoritária possa ter um valor de mercado de 5% (cinco por cento) a 15% (quinze por cento) menor do que uma participação controladora em um imóvel. Portanto, entendemos que a proposta recebida é atrativa ao Fundo, por deter apenas uma parte minoritária do Empreendimento. Considera-se ainda a capacidade financeira do ofertante e as boas condições de pagamento apresentadas (pagamento à vista no ato da lavratura da escritura). Se considerarmos ainda um valor de avaliação forçada, tendo em vista a agilidade para concretização da alienação e pagamento à vista, podemos comparar o valor ofertado a tal valor de venda forçada. É adotado como prática de mercado, que este valor de avaliação forçada fique entre 25% (vinte e cinco por cento) a 30% (trinta por cento) abaixo do valor de avaliação, portanto, teríamos um valor aproximado de R$ 960.000.000,00 (novecentos e sessenta milhões de reais) como referência para a totalidade do empreendimento, reforçando a atratividade desta venda.
CONFIRA NOSSOS VÍDEOS
- (ii) Ausência de custo de corretagem na Proposta A Proposta realizada pelo Proponente não inclui nenhum custo de corretagem a ser arcado pelas partes. Na hipótese de não aceite da Proposta pelo Fundo e de condução de um processo organizado de licitação para venda da participação do Fundo a terceiros através da contratação de um assessor, estima-se que o valor líquido de venda a ser recebido pelo Fundo poderá ser reduzido entre 4% a 6%, decorrente do pagamento pela intermediação da venda.
- (iii) Consequências potenciais dos Investimentos na futura distribuição de rendimentos do Fundo Caso efetivamente os Investimentos sejam aprovados pelo Proponente, na qualidade de atual controlador do Empreendimento, e que seja determinado que o resultado operacional do Empreendimento seja direcionado para custeio destes Investimentos, o Fundo poderá passar por um longo período sem receitas em regime de caixa, impactando por tempo indeterminado a distribuição dos rendimentos mensais do Fundo a seus cotistas, podendo refletir no preço das negociações das cotas a mercado.
- (iv) Consequências possíveis dos Investimentos na diluição da participação do Fundo no empreendimento – Caso efetivamente os Investimentos sejam aprovados pelo Proponente, na qualidade de atual controlador do Empreendimento, e que o resultado operacional do Empreendimento seja insuficiente para financiar o volume de investimentos nele previsto, haverá a necessidade de aporte financeiro dos condôminos do Empreendimento e consequentemente, de novas ofertas públicas de cotas do Fundo. Caso as condições de mercado não sejam favoráveis a novas captações de recursos, o Fundo poderá ser diluído em sua participação no Empreendimento, em condições potencialmente desfavoráveis.
CONFIRA NOSSOS VÍDEOS
Adicionalmente, com a finalidade de apresentar a fundamentação para esta recomendação de venda do ativo, além de informar aos cotistas sobre as condições de um replanejamento do Fundo, alterações de regulamento e as condições financeiras esperadas a partir destas alterações.
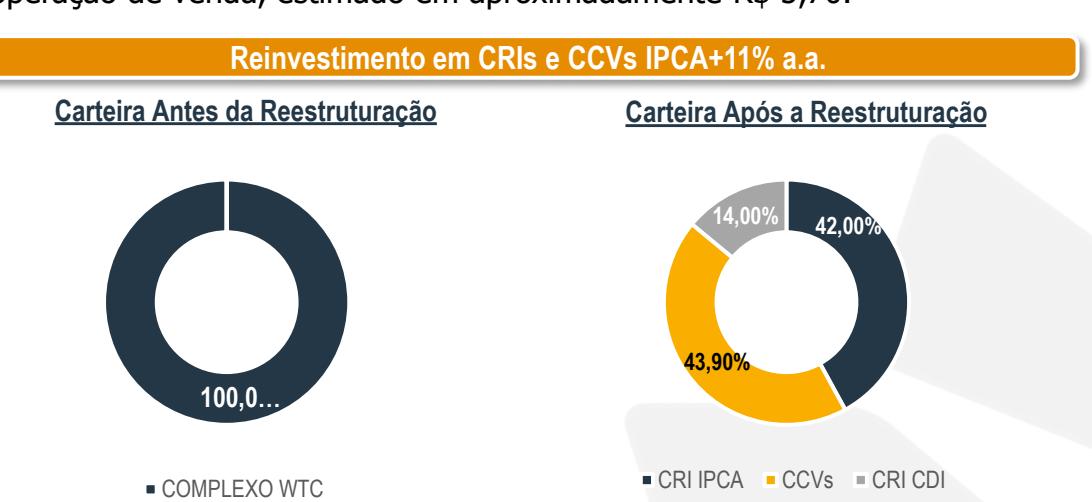
- ➢ O Plano de Reinvestimento do Fundo inclui a atualização dos ativos alvo do fundo, de forma que, os principais ativos presentes na carteira passem a ser CRIs e operações estruturadas de aquisição de imóveis ("CCVs"), com indexação de pelo menos IPCA+11,0% a.a. e CDI+3% a.a.. Estas operações CCVs, serão compostas por contratos de compra e venda de imóveis residenciais "na planta", estrategicamente selecionados, com pagamento a prazo (durante a obra), e que possuem opção de recompra pelo vendedor. A manutenção desta opção é remunerada por pagamentos de prêmios mensais e ainda um percentual adicional no momento da recompra ("kicker"). O retorno alvo dessas operações é de IPCA+12,0%a.a..
- ➢ Com essa alteração, a perspectiva de dividendos do fundo pode chegar a R$ 1,80/cota (um real e oitenta centavos por cota) no 1º semestre de 2027, considerando o ganho de capital realizado nesta operação de venda, estimado em aproximadamente R$ 5,70.
CONFIRA NOSSOS VÍDEOS
Se inscreva em nosso canal do Youtube e fique por dentro de conteúdos informativos e educacionais.
Fonte: Fator NÃO OBSTANTE O EXPOSTO ACIMA NÃO HÁ GARANTIA DE QUE A GESTORA OBTERÁ OS RETORNOS ORA INDICADOS, SENDO TAIS VALORES MERAMENTE INDICATIVOS. ESCLARECE-SE QUE OS RECURSOS OBTIDOS COM A ALIENAÇÃO DO IMÓVEL SERÃO DESTINADOS À AQUISIÇÃO DE ATIVOS AINDA NÃO DEFINIDOS, A SEREM CUIDADOSAMENTE AVALIADOS
PELO GESTOR. QUALQUER RENTABILIDADE ESPERADA PREVISTA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES.
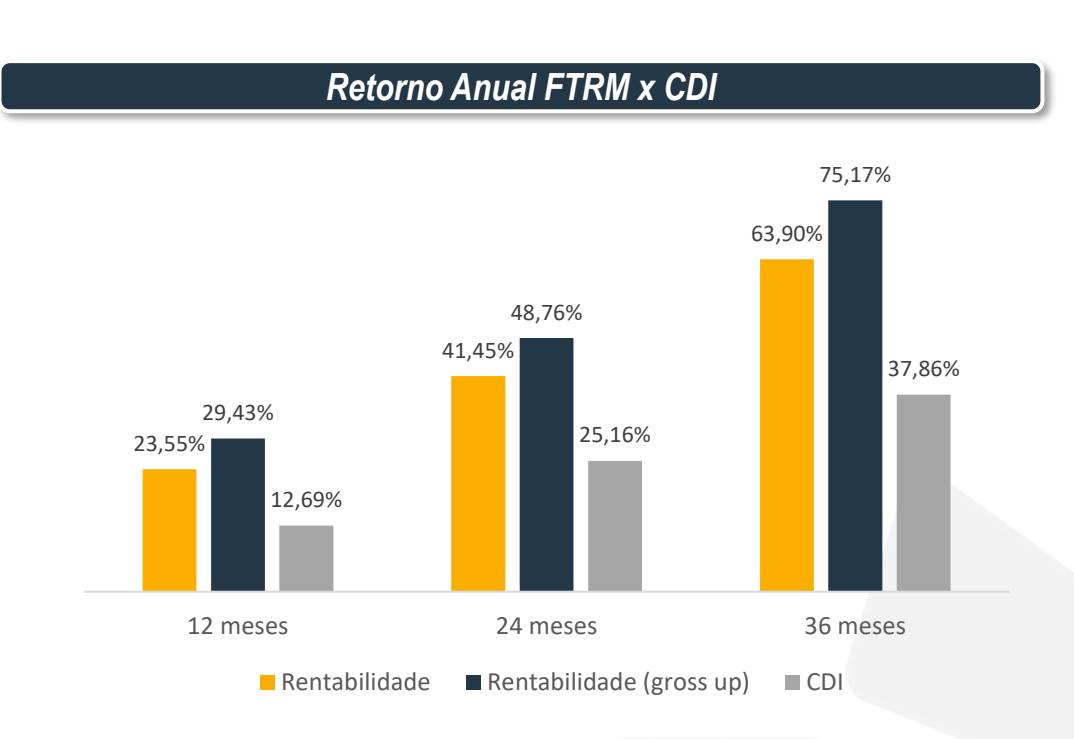
➢ Considerando o macro cenário atual e, com a nova e diversificada carteira do Fundo, estima-se que a distribuição de remuneração mensal recorrente se estabilizará em R$ 0,80/cota (oitenta centavos por cota), representando um aumento aproximado de R$ 0,34/cota/mês (trinta e quatro centavos por cota), ou seja, aproximadamente 74% (setenta e quatro por cento) sobre a distribuição média do Fundo nos últimos 12 (doze) meses. Para a implementação do Plano de Reinvestimento, será necessária a atualização do Regulamento do Fundo, bem como a revisão da respectiva taxa de administração/gestão. As alterações propostas e os documentos pertinentes, assim como a demonstração deste cenário projetado, seguem anexos a este material, para a deliberação dos cotistas.
CONFIRA NOSSOS VÍDEOS
Se inscreva em nosso canal do Youtube e fique por dentro de conteúdos informativos e educacionais.
Fonte: Fator NÃO OBSTANTE O EXPOSTO ACIMA NÃO HÁ GARANTIA DE QUE A GESTORA OBTERÁ OS RETORNOS ORA INDICADOS, SENDO TAIS VALORES MERAMENTE INDICATIVOS. ESCLARECE-SE QUE OS RECURSOS OBTIDOS COM A ALIENAÇÃO DO IMÓVEL SERÃO DESTINADOS À AQUISIÇÃO DE ATIVOS AINDA NÃO DEFINIDOS, A SEREM CUIDADOSAMENTE AVALIADOS PELO GESTOR.
NOTAS DA EQUIPE DE GESTÃO
Para a implementação do Plano de Reinvestimento informado acima, serão necessárias as seguintes atualizações no regulamento do fundo:
- ➢ Alteração da política de investimento, a fim de alterar os ativos alvo do fundo. Desta forma, o regulamento atualizado passará a contemplar a possibilidade de aquisição de imóveis em construção, bem como a possibilidade de utilização de operações compromissadas reversas.
- ➢ Substituição do Administrador Fiduciário do Banco Ouribank S.A. para o Banco Fator S.A.. Esta substituição considera a forte expertise adquirida na atuação nos segmentos de CRIs, CCVs e outros que comporão a nova carteira do fundo.
- ➢ Revisão da Taxa de Administração e Gestão. A taxa de administração e gestão passará de 0,5% a.a. para a taxa global de 1,3% a.a.. A atualização mostra-se necessária em razão de uma prestação de serviços mais direcionada e especializada ao fundo, além do aumento dos custos relacionados à custódia, controladoria e à escrituração, bem como do incremento dos custos associados à gestão dos ativos. Este último decorre, principalmente, do aumento significativo da quantidade de ativos sob gestão do fundo, o que implicará maior complexidade operacional e demanda adicional de recursos para a adequada administração da carteira.
Mudança de nome e ticker de negociação, caso aprovada a mudança do regulamento na assembleia, para fins de adequada identificação do fundo com relação aos prestadores de serviços essenciais e à política de investimento adotada. O fundo passará a ser negociado sob o código FTRM11, adotando a denominação Fator Multiestratégia Fundo de Investimento Imobiliário Responsabilidade Limitada.
CONFIRA NOSSOS VÍDEOS
Matérias incluídas a pedido dos Cotistas Requerentes:
- (i) caso a matéria de venda dos ativos seja aprovada pelos cotistas, seja realizada a distribuição dos recursos oriundos da venda e demais recursos existentes no Fundo, realizando-se a sua liquidação. Em benefício da clareza, a aprovação desta matéria importa em rejeição da matéria prevista de reinvestimentos em novo portifólio de ativos imobiliários;
- (ii) a destituição da FAR Fator Administração de Recursos Ltda., das funções de gestora do Fundo, observadas as condições previstas no Regulamento, ficando sua eficácia condicionada à alteração do art.30, § 9º, do Regulamento, de forma a admitir a continuidade do Fundo independentemente da destituição do Gestor;
- (iii) caso o a venda dos ativos seja reprovado, a instituição de processo independente de avaliação e alienação do Ativo ("Processo Independente"). O Processo Independente deverá contemplar a realização de procedimento competitivo de coleta de propostas vinculantes junto a potenciais adquirentes, com critérios objetivos de habilitação e seleção e será conduzido pelo Gestor ou, na hipótese de aprovação da matéria constante, pelo Administrador, com apoio de assessor financeiro e de empresa avaliadora sem vínculo com o Gestor, com o Administrador (ou seu sucessor) ou com o Proponente, ou com partes a eles relacionadas; e
- (iv) a autorização ao Administrador e ao Gestor para a prática de todos os atos necessários à implementação das deliberações.
- ➢ Para acessar a Assembleia na íntegra, assim como as instruções para voto, clique aqui .
CONFIRA NOSSOS VÍDEOS
RESULTADO DRE GERENCIAL
| Set-26 | 2026 | Desde o Início | |
|---|---|---|---|
| Receitas Totais | 1.005.891 | 6.108.057 | 54.400.345 |
| 990.360 | 5.986.440 | 25.536.459 | |
| Receitas de aluguel Receitas de cessão fiduciária | - | - | 2.291.836 |
| Ajuste de preço | - | - | 11.421.378 |
| Receitas com cotas de fundo de renda fixa - Reserva | - | - | 228.714 |
| Receitas com cotas de fundo de renda fixa | 15.531 | 121.617 | 1.044.373 |
| Outras | - | - | 13.877.586 |
| Despesas Totais | (92.971) | (843.804) | (8.662.128) |
| Taxa de Administração e Gestão | (78.224) | (715.146) | - (7.350.468) |
| Outras | (14.746) | (128.658) | (2.273.094) |
| (+) Despesas Provisionadas e não pagas | - | - | 961.434 |
| Resultado | 912.920 | 5.264.253 | 45.738.218 |
| # Cotas | 1.238.572 | 1.238.572 | 1.238.572 |
| Resultado/Cota | 0,74 | 4,25 | 40,80 |
| Rentabilidade % Sobre o Valor da Oferta | 1,23% | 7,07% | 61,44% |
Este mês o Fundo gerou resultado de R$ 0,74 por cota, e distribuiu R$ 0,70 por cota.
RESULTADO HISTÓRICO
RESULTADO GERADO
DISTRIBUIÇÃO DE RENDIMENTOS
Distribuição/Cota
DESEMPENHO DO FUNDO
VALOR DA COTA NO MERCADO SECUNDÁRIO
out/25 nov/25 dez/25 jan/26 fev/26 mar/26 abr/26 mai/26 jun/26 jul/26 ago/26 set/26 Cota Mkt Cota PL P/VP
VOLUME NEGOCIADO NO MÊS E NÚMEROS DE COTISTAS
SOBRE O WORD TRADE CENTER NAÇÕES UNIDAS
HOTEL E CENTRO DE EVENTOS
O Hotel Sheraton São Paulo possui 298 acomodações, servindo tanto ao centro de eventos quanto ao Shopping.
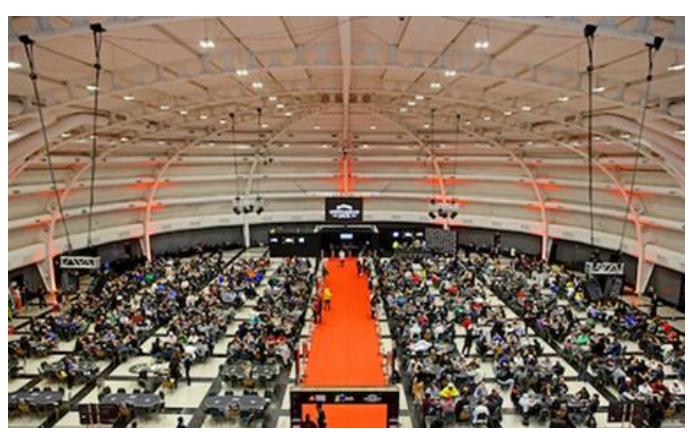
O Centro de Eventos WTC apresenta uma área de aproximadamente 12 mil metros quadrados, divididos em 60 espaços flexíveis, podendo acomodar diferentes tamanhos e formatos de eventos corporativos e culturais.
TORRE DE ESCRITÓRIOS
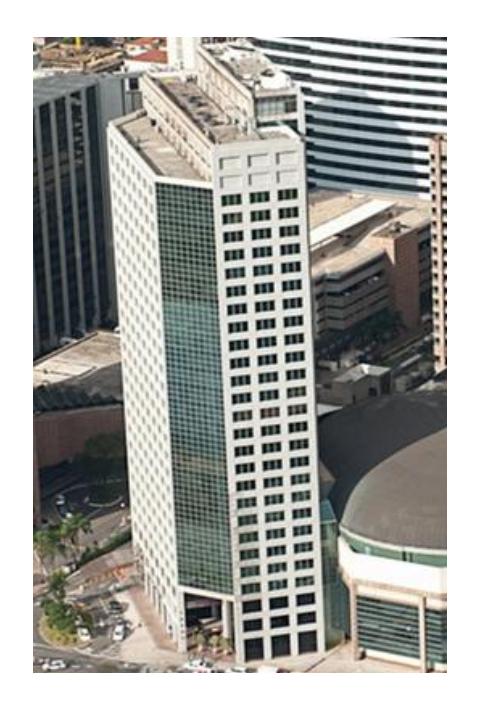
A torre de escritórios do complexo WTC possui 25 andares com aproximadamente 30 mil m² de área bruta locável.
O edifício possui ar condicionado central, auditório, heliponto e pé-direito de 2,80 metros. Suas lajes são divisíveis em até 12 conjuntos e apresentam áreas de 1.012 m² a 1.287 m².
SOBRE O WORD TRADE CENTER NAÇÕES UNIDAS
SHOPPING D&D
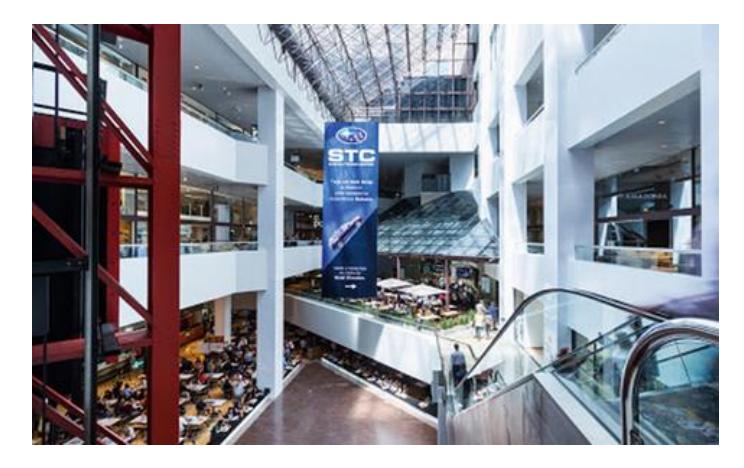
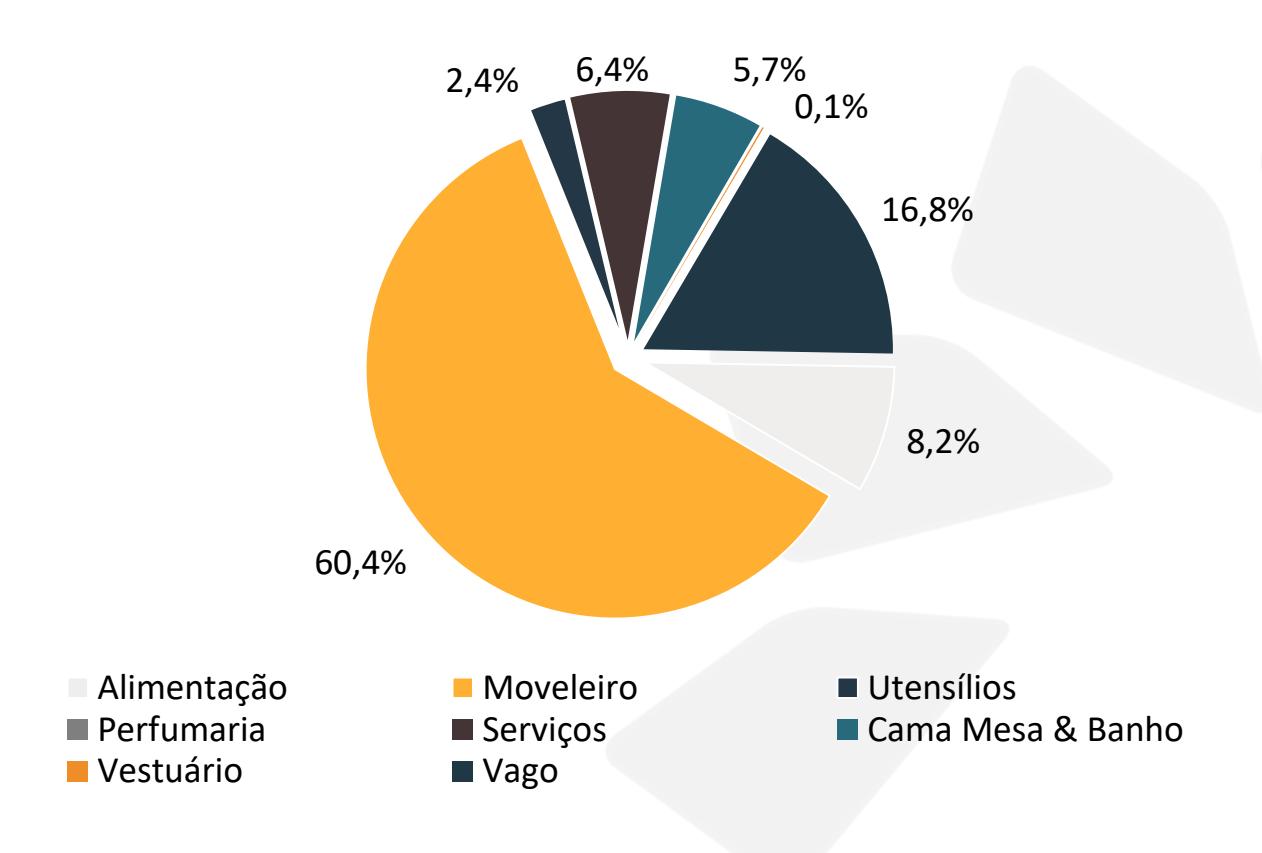
O Shopping D&D, especializado em design e decoração, possui 17 mil metros quadrados de área bruta locável, ocupados em sua maioria por empresas do setor moveleiro e de design.
A Praça de alimentação, com aproximadamente 2.000m², atende tanto ao Shopping como à Torre e aos demais edifícios comerciais da região.
SOBRE O WORD TRADE CENTER NAÇÕES UNIDAS
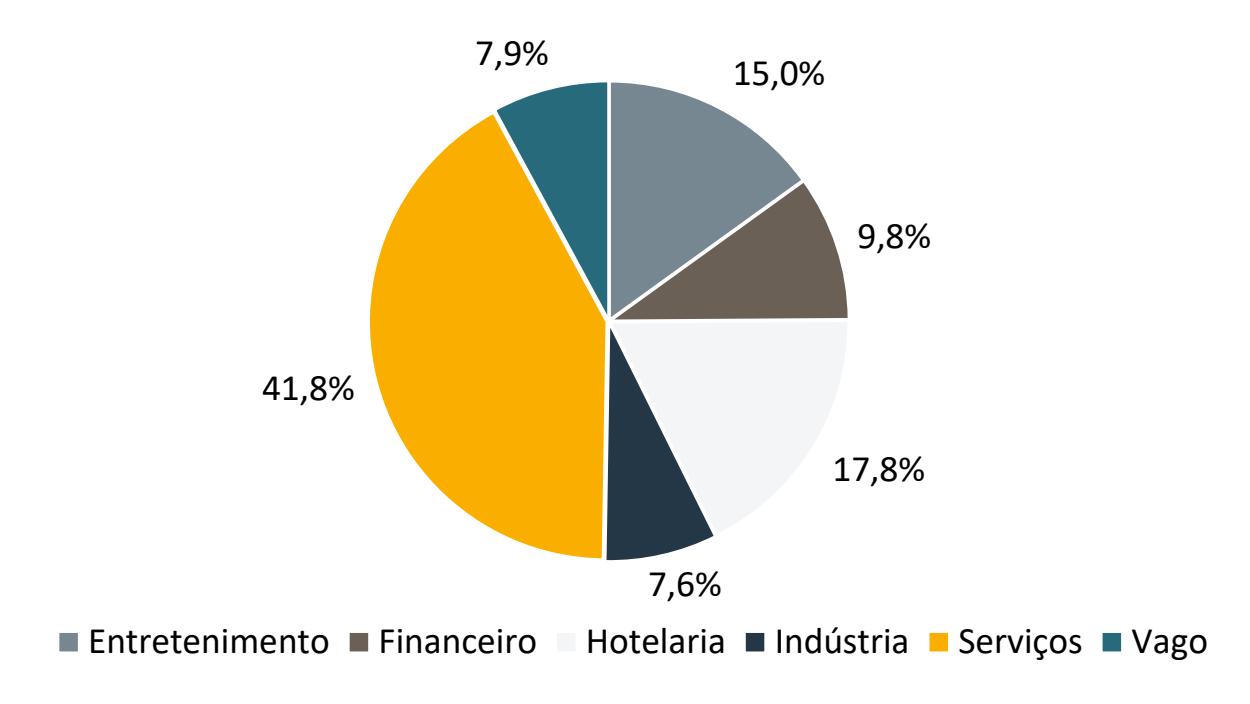
DISTRIBUIÇÃO DE LOCATÁRIOS DA TORRE DE ESCRITÓRIOS
DISTRIBUIÇÃO DE LOCATÁRIOS DO SHOPPING
RESULTADO HOTEL E CENTRO DE EVENTOS
RESULTADO OPERACIONAL
OCUPAÇÃO E NÚMERO DE HÓSPEDES
RESULTADO TORRE DE ESCRITÓRIOS
RESULTADO OPERACIONAL
OCUPAÇÃO E VALOR DE LOCAÇÃO
RESULTADO SHOPPING D&D
RESULTADO OPERACIONAL
OCUPAÇÃO E VALOR DE LOCAÇÃO
RESULTADO OPERACIONAL
DISTRIBUIÇÃO E INVESTIMENTOS
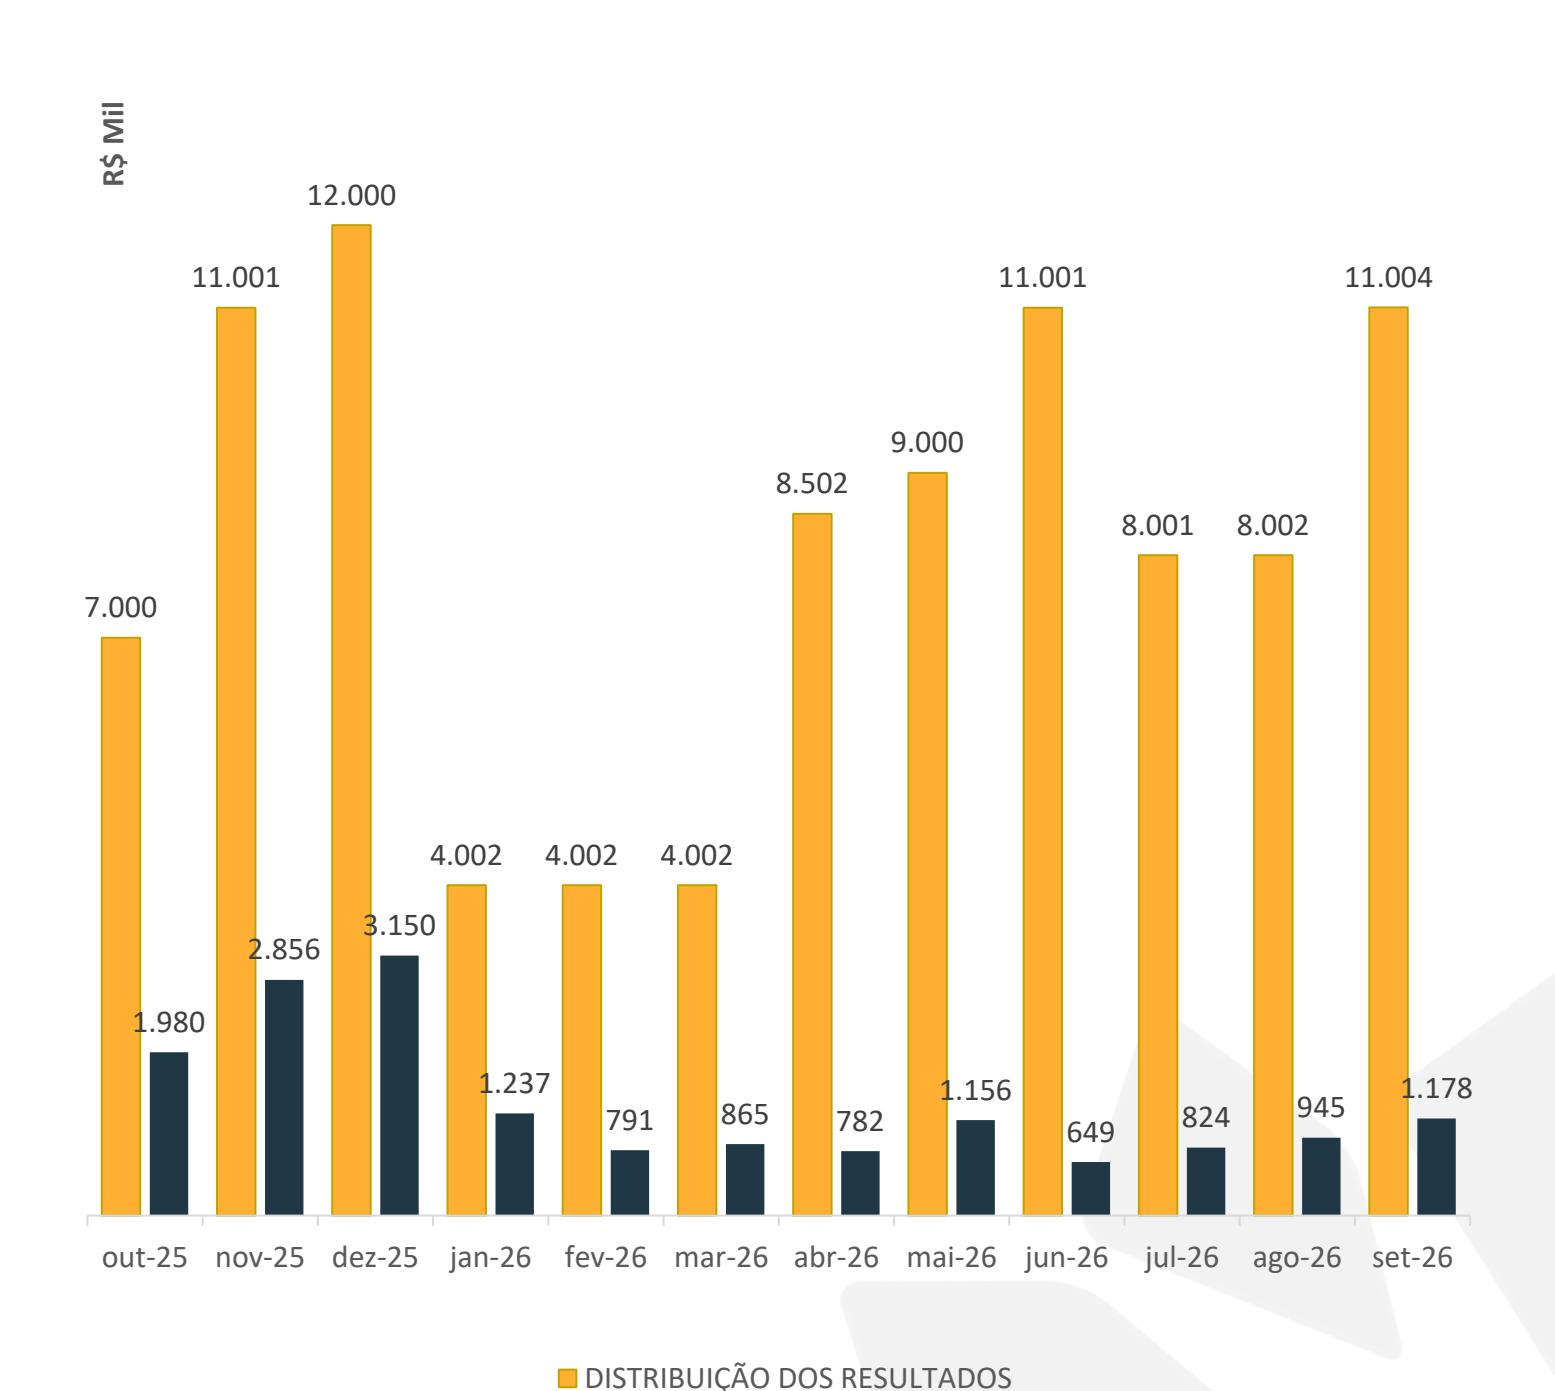
■ INVESTIMENTOS - WTC
ENDEREÇOS
SÃO PAULO (BANCO E GESTÃO DE RECURSOS)
(55 11) 3049-9100 (PABX) R. DR. RENATO PAES DE BARROS, 1017 – 12° ANDAR 04530-001 – SÃO PAULO – SP
SÃO PAULO (SEGURADORA)
(55 11) 3709-3000 (PABX) RUA DR. EDUARDO DE SOUZA ARANHA, 387 – 5° ANDAR CJ. 62 04543-121 – SÃO PAULO – SP
CONTATO
[email protected] (55 11)3049-9100 (PABX) www.fator.com.br
Escaneie o QR Code e nos acompanhe nas redes sociais
Agilidade, proximidade e segurança