Relatório Gerencial XPML11 de agosto de 2026
Relatório Gerencial do XP Malls (XPML11), fundo imobiliário de shoppings, referente a agosto de 2026, com entrega no FundosNet (B3) em 08/09/2026. No pregão de 04/11/2026, a cota do XPML11 fechou a R$ 94,65, com P/VP de 0,88 (valor patrimonial de R$ 107,36 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,92 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 10,69% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 6,9 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- XP MALLS -10,28%
- CNPJ
- 28.757.546/0001-00
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 08/09/2026 20:31
- Versão
- 1
- Situação
- (Ativo)
Conteúdo

Objetivo do Fundo:
O XP Malls FII tem como objetivo a obtenção de renda por meio da exploração imobiliária de shopping centers, bem como o ganho de capital, mediante a compra e venda de shopping centers, conforme detalhado no Regulamento do Fundo.
Informações Gerais:
Início do Fundo:
28/12/2017
CNPJ:
28.757.546/0001-00
Código B3:
XPML11
Patrimônio Líquido:
R$ 7.026.138.263,73
Quantidade Cotistas:
785.753
ISIN:
BRXPMLCTF000
Categoria ANBIMA – Foco de Atuação:
FII de Renda Gestão Ativa – Shopping Centers
Gestor:
XP Vista Asset Management Ltda.
Administrador:
XP Investimentos CCTVM S.A.
Taxa de Administração:
0,75% a.a. conforme previsto em Regulamento.
Taxa de Performance:
20% do que exceder o benchmark
Benchmark:
IPCA + 6,0% a.a.

Comentário do Gestor
Julho de 2026 manteve o consumo das famílias brasileiras sob forte pressão, reforçando um quadro de enfraquecimento persistente do varejo. Segundo o Índice Cielo do Varejo Ampliado (ICVA), as vendas apresentaram retração real de 1,4% em relação ao mesmo período do ano anterior, marcando o 11º mês consecutivo sem crescimento real e o pior desempenho para julho desde 2020. Esse resultado é reflexo dos efeitos dos juros elevados, do alto comprometimento da renda e das condições mais restritivas de crédito. Do ponto de vista do calendário comercial, julho não contou com uma data comemorativa de grande relevância para impulsionar as vendas. As férias escolares contribuíram para a circulação de famílias e favoreceram atividades de lazer e alimentação nos empreendimentos, mas esse efeito foi parcialmente neutralizado pela reta final da Copa do Mundo de 2026, cujo o encerramento decisão ocorreu em 19 de julho. Assim como observado em junho, os horários das partidas afetaram o fluxo de veículos e a permanência dos consumidores nos shoppings centers . Embora eventos dessa natureza não alterem os fundamentos de longo prazo do setor, seus impactos sobre o tráfego reforçaram a fragilidade do desempenho operacional em um mês já marcado pela ausência de estímulos relevantes ao consumo.
Diante desse cenário, a gestão permanece concentrada na gestão ativa do portfólio, na disciplina de alocação de capital e na preservação da qualidade dos ativos. A estratégia do Fundo segue ancorada em shopping centers dominantes, localizados em regiões de alta densidade populacional e renda e administrados pelos principais operadores do setor. Essas características tendem a proporcionar maior capacidade de atravessar períodos de retração, preservar a ocupação e capturar valor por meio da qualificação do mix de lojistas, da renegociação de contratos e da exploração de receitas complementares. Entretanto, a gestão reconhece que a deterioração prolongada do ambiente de consumo pode limitar reajustes reais de aluguel, elevar a pressão sobre lojistas menos capitalizados e tornar mais lenta a conversão do crescimento nominal das receitas em expansão real do resultado.
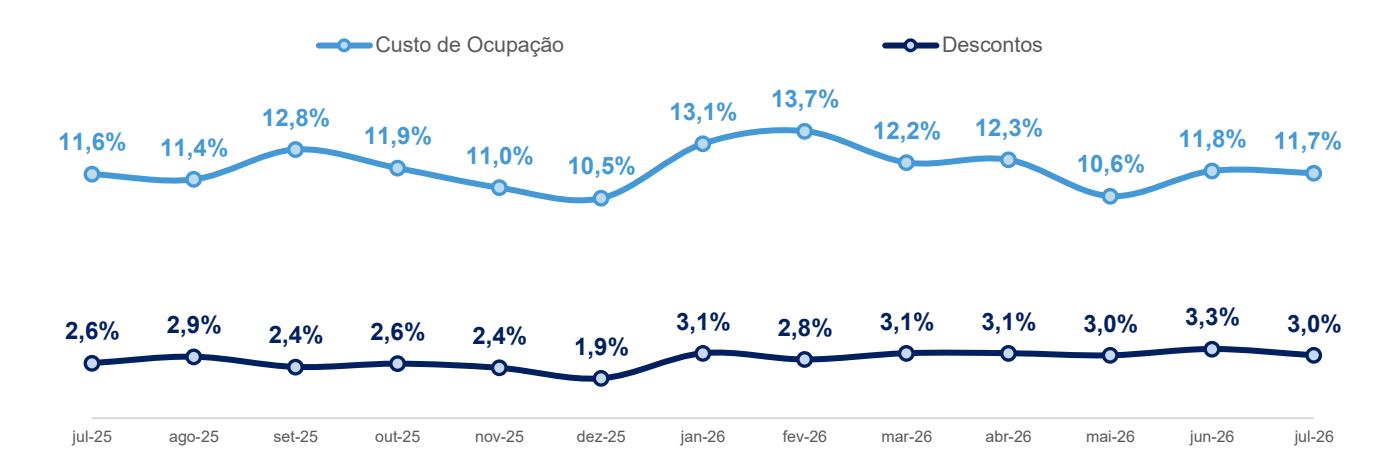
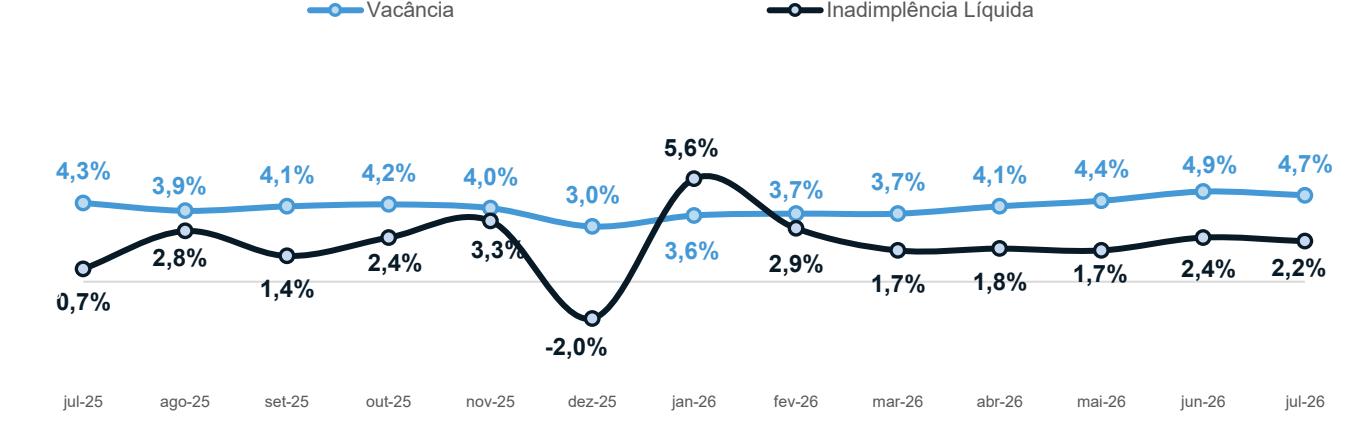
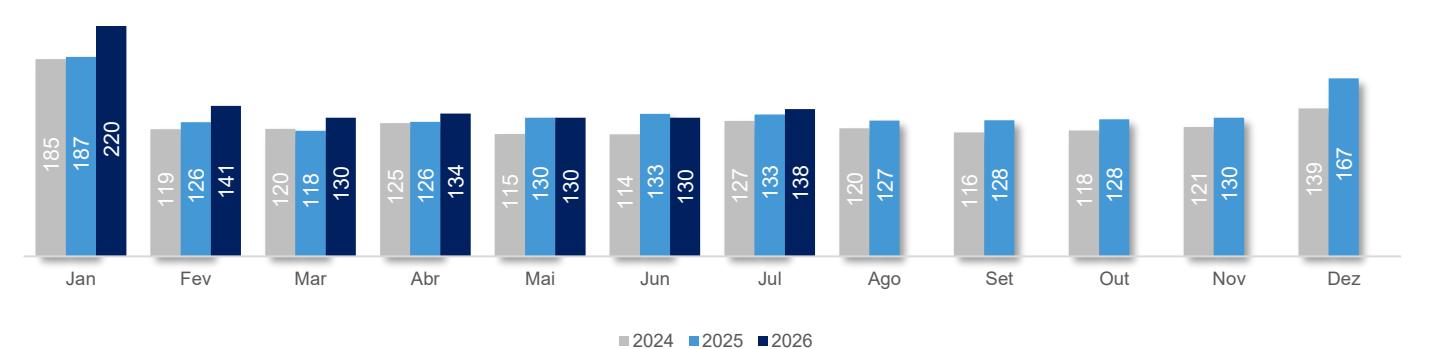
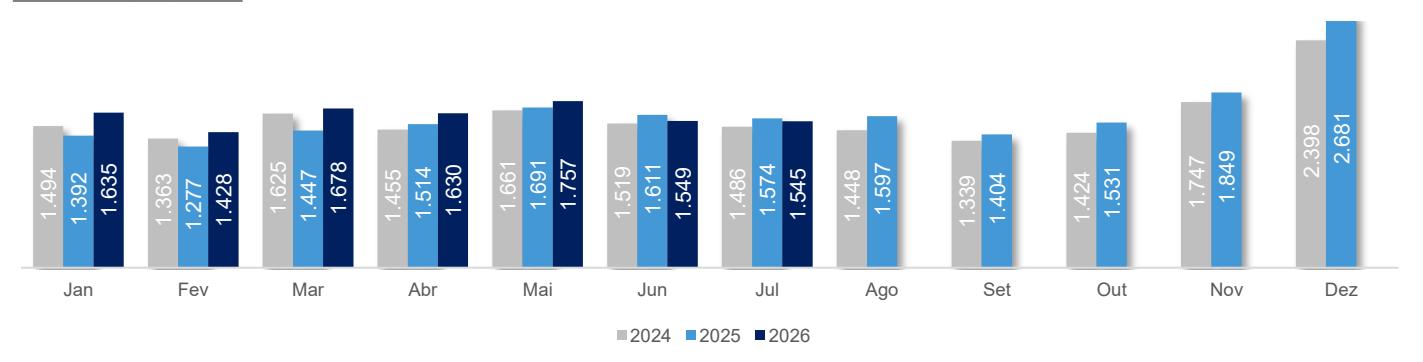
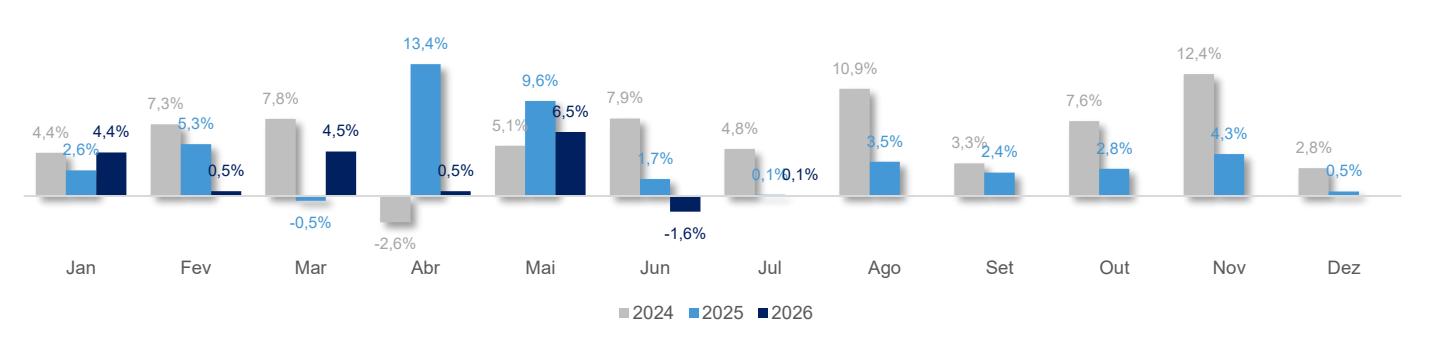
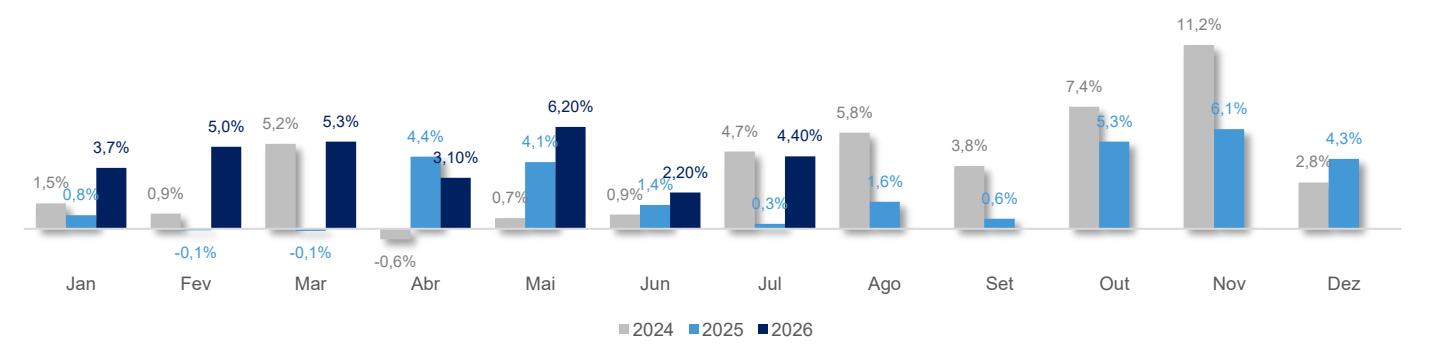
Em julho de 2026, os ativos do portfólio registraram vendas totais de aproximadamente R$ 1,5 bi, equivalentes a R$ 1.545/m² e uma variação de -1,7% em relação ao mesmo mês do ano anterior. O NOI caixa mensal por metro quadrado alcançou R$ 138/m², representando crescimento de 3,7% na comparação anual. O custo médio de ocupação foi de 11,7%, enquanto a vacância e a inadimplência líquida encerraram o período em 4,7% e 2,2%, respectivamente. Os indicadores de Same Store Sales e Same Store Rent, métricas que comparam as vendas e aluguéis do mesmo grupo de lojas em um período com os dados do ano anterior, cresceram 0,1% e 4,4%, respectivamente.
Apresentamos no relatório gerencial do XP Malls a celebração da assinatura do MOU para aquisição parcial do São Bernado Plaza Shopping ( Página 4 ), o guidance para a distribuição de rendimentos do Fundo para o próximo semestre ( Página 5) , um panorama sobre a situação do varejo ( Página 6 ) e o histórico do patamar de distribuição do Fundo ( Página 7 ), além do cronograma de desembolsos e recebimentos do Fundo até 2027 ( Página 8) .
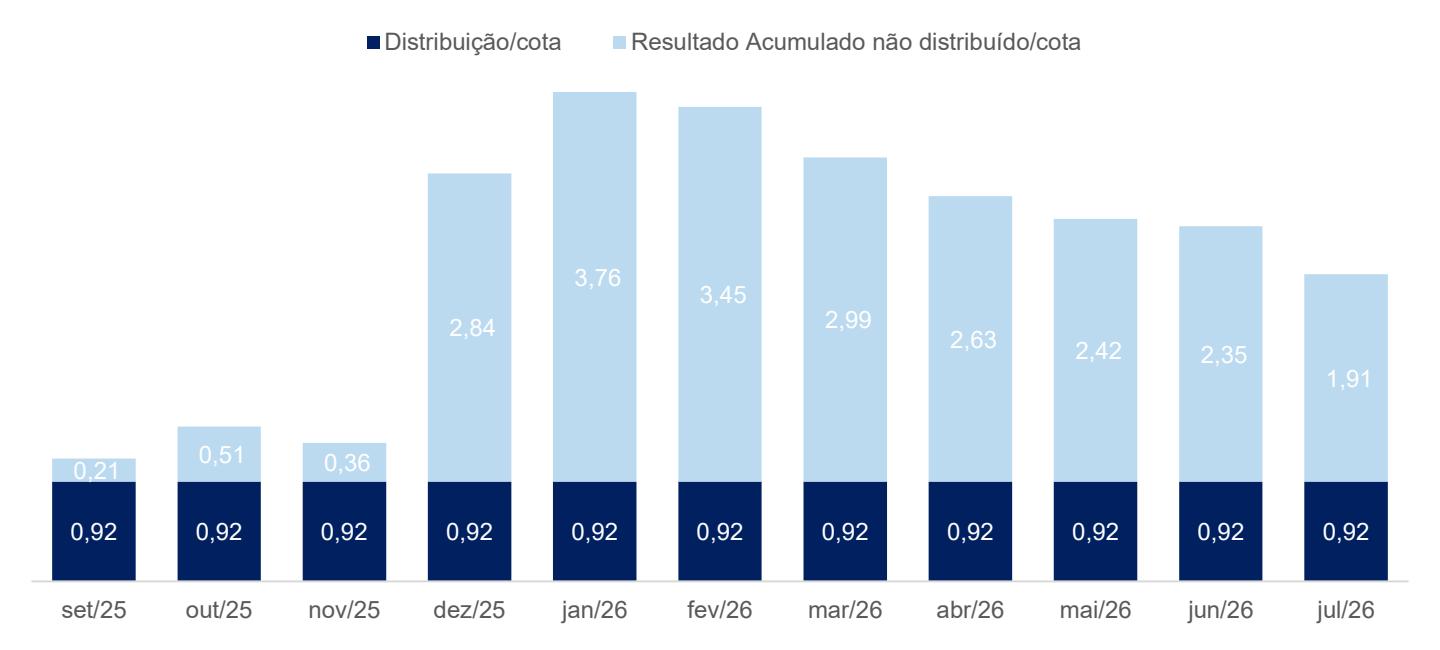
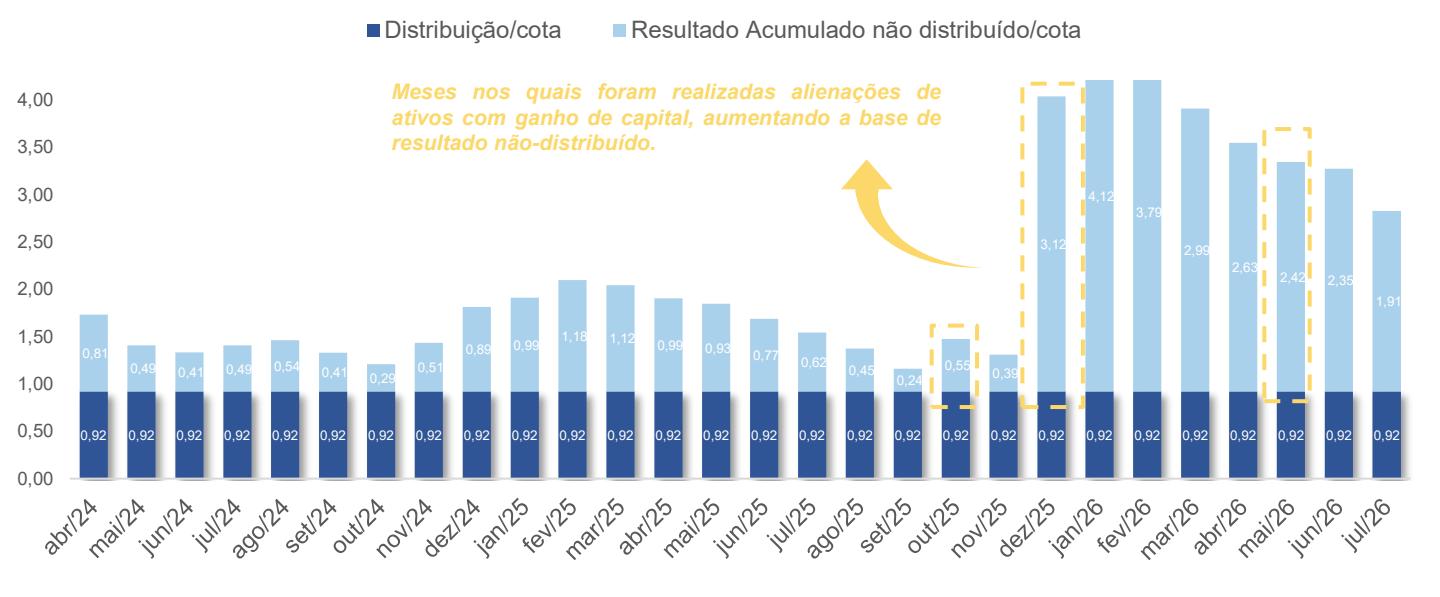
Por fim, o resultado acumulado não distribuído, considerando o XP Malls e seus veículos acessórios, Omni Malls e Neomall (ambos integralmente detidos pelo XP Malls), somava aproximadamente R$ 122 mm que representa R$1,91/cota do XPML11.
Distribuição de Rendimentos
No dia 18/08/2026 o Fundo divulgou a distribuição de R$ 0,92¹ por cota, com pagamento em 25/08/26 para os detentores de cotas em 18/08/26.
Conforme previsto em regulamento, o Fundo deverá distribuir no semestre um montante igual ou superior a 95% dos lucros apurados segundo o regime de caixa, evidenciando a conformidade da política de distribuição de rendimentos do Fundo com a legislação vigente (Art. 10 da Lei 8.668/93) que determina a distribuição de, no mínimo, 95% do resultado financeiro semestral.
| Fluxo Financeiro ⁴ | Jul/26 | Ano | 12 meses |
|---|---|---|---|
| Receitas² | 58.694.282 | 444.005.348 | 922.464.269 |
| Receita Imobiliária | 56.956.079 | 359.358.647 | 616.509.953 |
| Lucro Imobiliário * | 0 | 425.817.972 | 274.186.734 |
| Resultado FII | -488.924 | 429.365.134 | 10.620.435 |
| Receita Renda Fixa | 2.227.127 | 444.005.348 | 21.147.147 |
| Despesas³ | -13.242.375 | -77.803.755 | -144.098.147 |
| Despesas Operacionais | -6.750.576 | -41.482.148 | -83.204.785 |
| Despesa Financeira | -6.491.799 | -77.803.755 | -60.893.361 |
| Resultado | 45.451.907 | 366.201.593 | 778.366.122 |
| Rendimento distribuído | 59.163.411 | 403.567.186 | 667.866.692 |
| Rendimento distribuído a Direitos de Preferência de Ofertas concluídas | 0 | 152.016 | 769.443 |
| Distribuição média / cota | 0,92 | 0,92 | 0,92 |
| Resultado acumulado não distribuído | 122.539.201 |
¹ Valor do rendimento por cota de R$ 0,92. ²Receitas de Locação: considera o resultado operacional líquido dos empreendimentos do portfólio, isto é, a receita bruta (aluguel mínimo, aluguel variável, mall, mídia, receitas comerciais e estacionamento) menos os custos operacionais (auditoria de lojas, taxas de prestação de serviços, honorários advocatícios, aportes condominiais, fundo de promoção, etc). Considera eventuais adiantamentos e ajustes que tenham composto os rendimentos distribuídos. Lucros Imobiliários: diferença entre valor de venda e valor de compra de ativos imobiliários, incluindo investimentos em benfeitorias. Resultado FII: considera rendimentos distribuídos, ganhos e perdas de capital. ³Despesas Operacionais: relacionadas propriamente ao Fundo, incluindo taxa de administração, custódia, gestão e escrituração, assessoria técnica, imobiliária e contábil, honorários advocatícios, taxas da CVM, SELIC, CETIP e B3, IR sobre ganho de capital, etc; Despesa Financeira: considera os encargos do Fundo com os CRI. ⁴ A tabela de Fluxo Financeiro demonstrada acima soma o resultado gerado da estrutura completa do XP Malls (incluindo os FIIs acessórios Neomall e Omni Malls, integralmente detidos pelo XP Malls) em cada período.
Fonte: XP Asset Management

Fato Relevante: Assinatura MOU São Bernardo Plaza Shopping
No dia 13 de agosto de 2026, o XP Malls celebrou um Memorando de Entendimentos com a Allos para aquisição de participação de 60,00% do São Bernado Plaza, localizado em São Bernado do Campo/SP ("Transação").
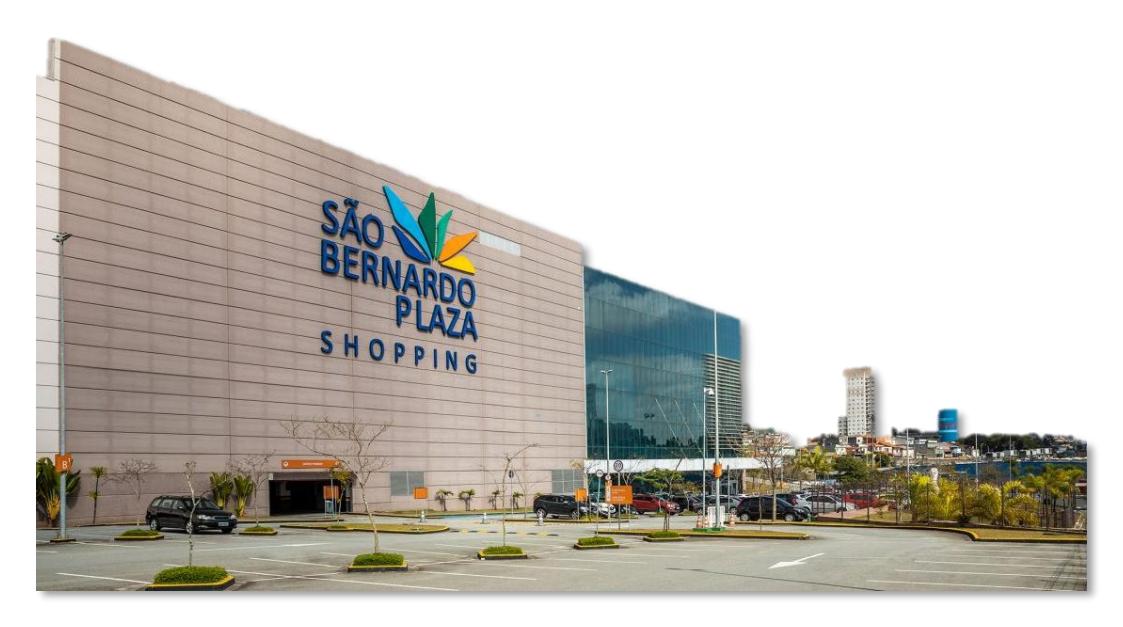
São Bernado Plaza Shopping
O valor total da Transação é de R$ 331.117.550,71 (trezentos e trinta e um milhões, cento e dezessete mil, quinhentos e cinquenta reais e setenta e um centavos), sendo a estrutura de pagamento detalhada abaixo:
- (i) Parcela de R$ 231.782.285,50 (duzentos e trinta e um milhões, setecentos e oitenta e dois mil, duzentos e oitenta e cinco reais e cinquenta centavos), a ser paga á vista na data de fechamento da Transação;
- (i) Parcela de R$ 99.335.265,21 (noventa e nove milhões, trezentos e trinta e cinco mil, duzentos e sessenta e cinco reais e vinte e um centavos), em moeda corrente nacional, a ser paga em até 24 meses contados da data de fechamento, atualizada monetariamente pela variação do CDI.
A conclusão da Transação está sujeita a celebração dos documentos definitivos, aprovação pelo CADE – Conselho Administrativo de Defesa Econômica, conclusão do processo de due diligence , entre outras condições precedentes usuais em transações dessa natureza.
Clique aqui para conferir o Fato Relevante completo

Guidance de Distribuição de Rendimentos
O gráfico abaixo apresenta o histórico de distribuição mensal por cota do XP Malls e o resultado acumulado não distribuído, considerando a quantidade de cotas atual do XP Malls.
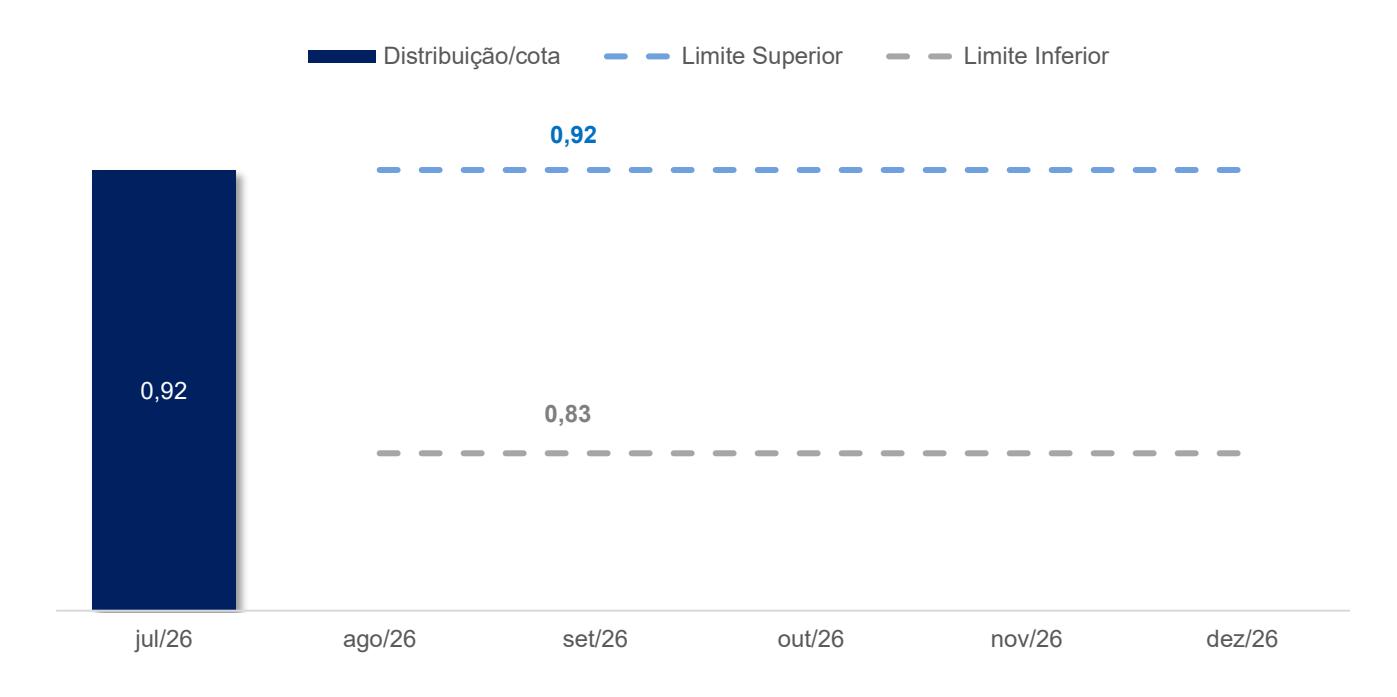
O gráfico abaixo apresenta o guidance de distribuição de rendimentos do XP Malls até o encerramento do próximo semestre, com o intuito de oferecer maior previsibilidade ao cotista, ao mesmo tempo em que preserva a flexibilidade necessária para ajustes de acordo com a evolução dos resultados e das condições de mercado.
Situação do Varejo Nacional
O varejo brasileiro atravessa um período prolongado de enfraquecimento. Em julho de 2026, o Índice Cielo do Varejo Ampliado registrou retração real de 1,4% em relação ao mesmo período do ano anterior, marcando o 14º mês consecutivo sem crescimento e o pior desempenho para julho desde 2020. O resultado sucedeu uma queda ainda mais intensa em junho, de 2,8%, e continuou refletindo os efeitos dos juros elevados, da restrição ao crédito e do comprometimento da renda das famílias. A deterioração do setor também se tornou mais evidente na saúde financeira das empresas. Ao final do primeiro semestre de 2026, 986 varejistas encontravam-se em recuperação judicial, crescimento de 20,4% em relação ao mesmo período do ano anterior. Embora a incidência ainda seja inferior à média observada entre todas as empresas brasileiras, o avanço dos processos evidencia a pressão sobre o caixa e a estrutura de capital de parte relevante do setor.
Entre os casos de maior repercussão estão o Grupo Casas Bahia, que entrou com pedido de recuperação judicial envolvendo R$ 17,3 bilhões em dívidas, e o Grupo Toky, controlador de Tok&Stok e Mobly, cujo processo envolve aproximadamente R$ 1,1 bilhão. O GPA, por sua vez, apresentou um plano de recuperação extrajudicial abrangendo cerca de R$ 4,5 bilhões em obrigações financeiras, expressamente excluídas as obrigações correntes com fornecedores, parceiros, clientes e trabalhadores.
Variação Real Anual (ICVA*)
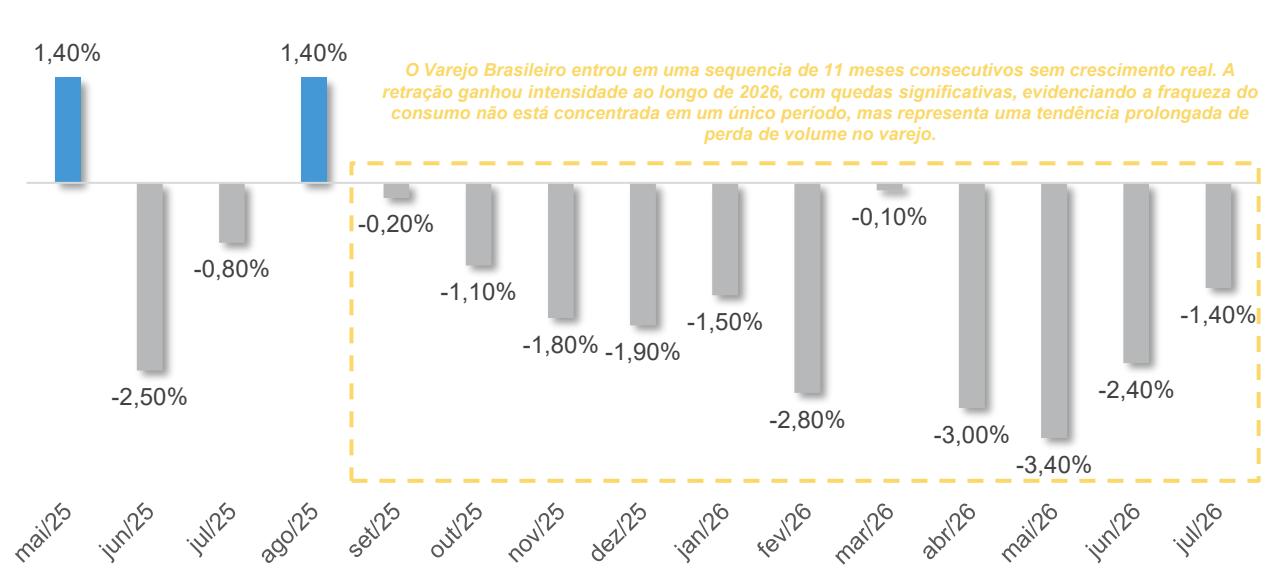
* ICVA é o Índice Cielo do Varejo Ampliado
Para os shopping centers , o aumento das reestruturações financeiras pode se traduzir em menor ritmo de expansão das redes, renegociação de condições de locação e fechamento seletivo de unidades deficitárias. Esses movimentos ampliam a importância do monitoramento de crédito, da diversificação do mix e da capacidade das administradoras de substituir operadores. O impacto, entretanto, não ocorre de maneira uniforme: empreendimentos dominantes, com elevado fluxo de consumidores e baixa disponibilidade de espaços, tendem a apresentar maior capacidade de reposição de lojistas e preservação da ocupação.
Apesar da fraqueza do varejo, os indicadores agregados dos shopping centers ainda demonstram certa resiliência. Em 2025, o setor alcançou faturamento recorde de R$ 200,9 bilhões, avanço nominal de 1,2%, com ocupação média de 95,4% e inadimplência de 4,3%, o menor patamar da série histórica divulgada pela Abrasce. Essa diferença sugere que o estresse financeiro permanece concentrado em determinados segmentos e empresas, sem caracterizar, até o momento, uma deterioração generalizada da operação dos shopping centers .
No XP Malls, a presença em ativos dominantes, a diversificação da base de lojistas e a atuação conjunta com administradoras de primeira linha oferecem proteção relativa diante desse cenário. Ainda assim, o portfólio não está 100% imune ao enfraquecimento do consumo. A menor atividade varejista, combinada ao aumento da pressão financeira sobre os lojistas, tem contribuído para uma geração de resultados abaixo do orçamento do Fundo. A gestão segue monitorando a saúde financeira dos principais ocupantes, antecipando potenciais devoluções e trabalhando ativamente na qualificação do mix , mas reconhece que a persistência do cenário atual pode limitar a recuperação dos resultados no curto prazo.

Distribuição Consistente em um Ambiente Desafiador
Nos últimos 28 meses, o XP Malls distribuiu consistentemente R$ 0,92 por cota. A manutenção desse patamar foi apoiada pela gestão ativa do portfólio, que, por meio de iniciativas de reciclagem de ativos, alienação de participações e novas aquisições, realizou ganhos de capital relevantes e constituiu um saldo de resultados acumulados capaz de conferir maior previsibilidade à distribuição.
Mais recentemente, o ambiente operacional tornou-se mais desafiador. A combinação entre juros elevados, maior comprometimento da renda das famílias, enfraquecimento do consumo e aumento dos pedidos de recuperação judicial entre varejistas tem pressionado o desempenho do comércio nacional. Esse cenário também afeta os shopping centers , sobretudo por meio de vendas mais fracas, maior cautela na expansão das redes e aumento da pressão financeira sobre determinados lojistas.
Como consequência, a geração de resultados dos ativos do XP Malls encontram-se, em média, abaixo do patamar previsto nos orçamentos de 2026. Embora o saldo acumulado continue oferecendo flexibilidade para a definição dos rendimentos, sua utilização ao longo do tempo reduz gradualmente essa reserva de resultado acumulado. Dessa forma, na ausência de uma recuperação mais consistente do varejo ou da geração de novos resultados extraordinários, a distribuição mensal poderá ser ajustada para um nível mais compatível com a geração recorrente de resultados do Fundo.
Perspectivas para os Rendimentos
A gestão seguirá monitorando a evolução operacional do portfólio, o ambiente do varejo e o saldo de resultados acumulados. A distribuição será definida de forma responsável, buscando equilibrar previsibilidade aos cotistas e aderência à capacidade de geração recorrente de resultados do XP Malls, bem como o guidance estipulado para o semestre corrente.

Cronograma de Desembolsos e Recebimentos do Fundo¹
O gráfico abaixo demonstra as obrigações e recebimentos do fundo após compromissos assumidos com base em transações realizadas.
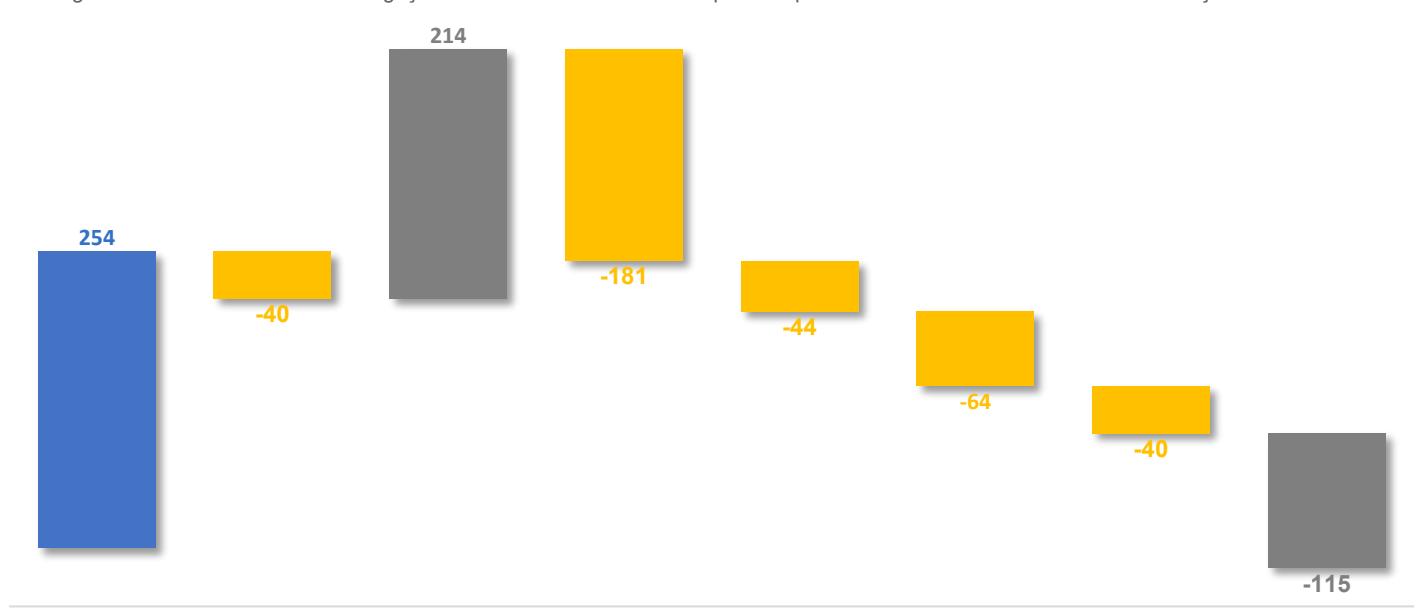
Caixa e disponibilidades ² 2ª Parcela - Portfólio Capitânia Encerramento de 2026 2ª Parcela - Allos ³ 3ª Parcela - Pátio Higienópolis 2ª Parcela - Portfólio Iguatemi 3ª Parcela - Portfólio Capitânia Encerramento de 2027
Vale ressaltar que as parcelas se referem a transações realizadas para adquirir ativos de qualidade, os quais contribuíram para uma evolução quantitativa e qualitativa do Fundo, melhorando seus indicadores operacionais e promovendo uma diversificação e qualificação ainda maior do portfólio. O XP Malls FII é reconhecido como um Fundo de portfólio de alta qualidade e a gestora buscou seguir essa tendência com as últimas aquisições, algo que inclusive pode ser observado pela geração mensal de resultados que reflete a boa performance do portfólio e da melhoria dos KPIs por m² do portfólio.
Nesse gráfico, não é considerado a amortização da dívida que pode ser pago com a possível retenção de 5% do resultado, demonstrado na Página 10 .
| Prazo | Aquisição | Valor (R$ mm)4 | Data de Pagamento | Fato Relevante |
|---|---|---|---|---|
| 2026 | 2ª Parcela – Portfólio Capitânia | 40,3 | Out/26 | Link |
| 2ª Parcela – Portfólio Allos ³ | 181,2 | Jan/27 | Link | |
| 2027 | 3ª Parcela – Shopping Pátio Higienópolis | 43,6 | Abr/27 | Link |
| 2ª Parcela – Portfólio Iguatemi | 64,0 | Mar/27 | Link | |
| 3ª Parcela – Portfólio Capitânia | 40,3 | Out/27 | Link |
¹ Os valores expostos acima são estimativas e não consideram custos de ITBI e ocorrência de Earn-out para desembolsos ou recebimentos. | ² Estão sendo considerados a posição de caixa dos FIIs acessórios ao XP Malls (Omni Malls e NeoMall) e as posições listadas de outros FIIs detidos pelo Fundo em 30/06/26. | ³ A 2ª Parcela da Allos pode ser adiada por mais 1 ano, com a correção de CDI + 1,5% a.a. | 4 Considera-se os reajustes aplicáveis nas parcelas até jul/26.

Resultado financeiro¹ e Distribuição por cota nos últimos 12 meses
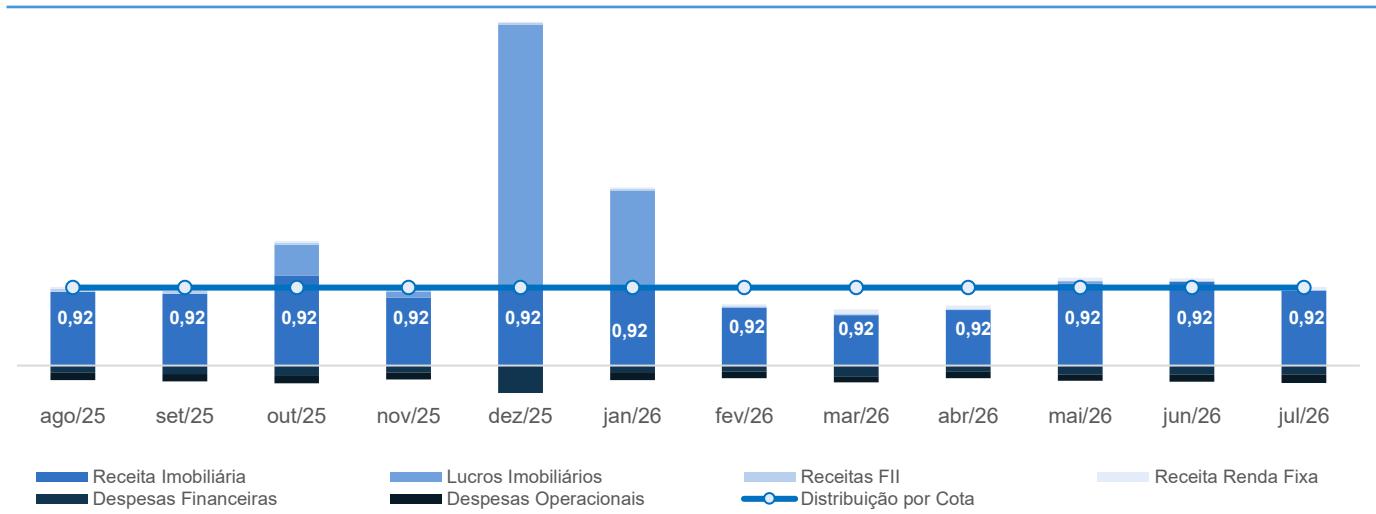
¹ O resultado financeiro é calculado com base no resultado gerado da estrutura completa do XP Malls (incluindo os FIIs acessórios Neomall e Omni Malls, integralmente detidos pelo XP Malls) em cada período. | As despesas operacionais incluem o uso ou recomposição da reserva de contingência.
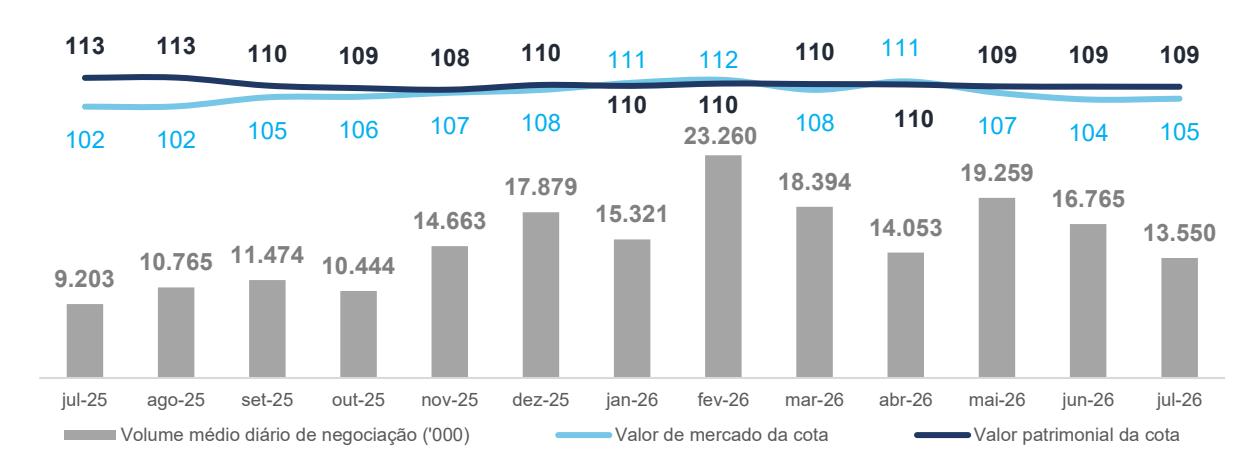
Evolução do Valor da Cota e Volume Médio Diário de Negociação Fonte: XP Asset Management
Abaixo, observa-se a representação gráfica da comparação entre a evolução do valor de mercado e patrimonial da cota e o volume médio diário de negociação das cotas nos últimos 13 meses:
Fonte: BMF&FBOVESPA / Infomoney
Liquidez
As cotas do Fundo são listadas em bolsa para negociação no mercado secundário sob o código XPML11.
No mês, ocorreram 4,2 milhões de negociações, movimentando um volume de aproximadamente R$ 428 milhões.
A liquidez média diária, de R$ 20,4 milhões, foi 51,5% acima da verificada no mês anterior.
A cota encerrou o mês de ago/26 a R$ 101,81 .
| XP Malls FII | Ago/26 | 12 meses |
|---|---|---|
| Presença em pregões | 100% | 100% |
| Volume negociado R$ | 428.517.445 | 3.969.258.698 |
| Número de Negócios | 4.257.622 | 37.724.825 |
| Giro (% do total de cotas) | 6,6% | 58,7% |
| Valor de mercado | 6.547.203.080 | |
| Quantidade de cotas | 64.308.055 |
Fonte: BMF&FBOVESPA / Bloomberg

Rentabilidade
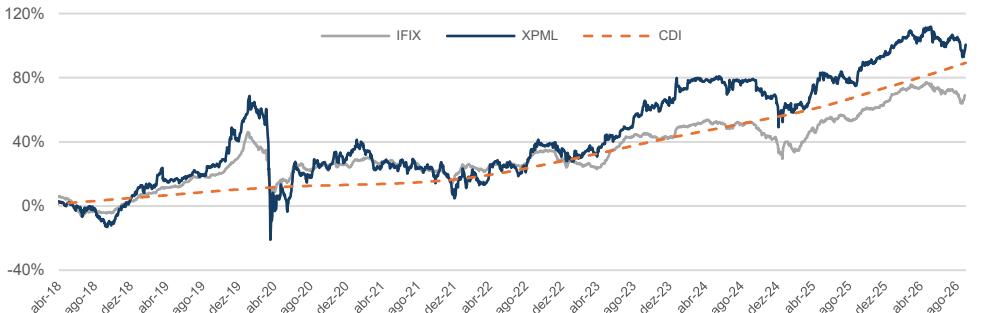
Abaixo o gráfico do retorno total do XP Malls (XPML11), IFIX e o CDI Líquido² desde o início do Fundo em dez/17.
| Ago/26 | Ano | 12 meses | Desde o início | |
|---|---|---|---|---|
| XPML¹ | -1,95% | 0,15% | 9,04% | 100,49% |
| IFIX | -1,46% | -0,43% | 8,24% | 69,00% |
| CDI (Líquido)² | 0,94% | 7,99% | 12,32% | 89,22% |
¹ Retorno Total do XPML: Valorização da cota + Rendimentos;
Carteira de Ativos
Fontes: ANBIMA / BMF&FBOVESPA / Bloomberg

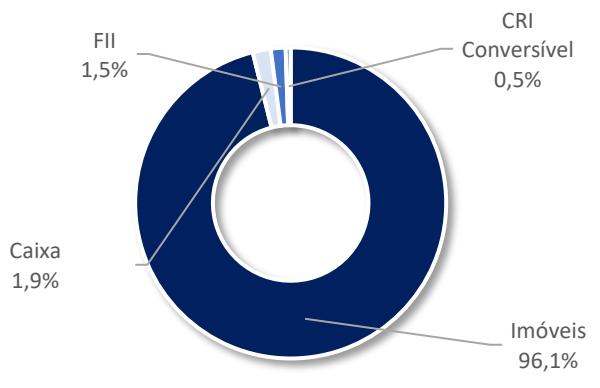
Investimento por classe de ativo (R$ mil)
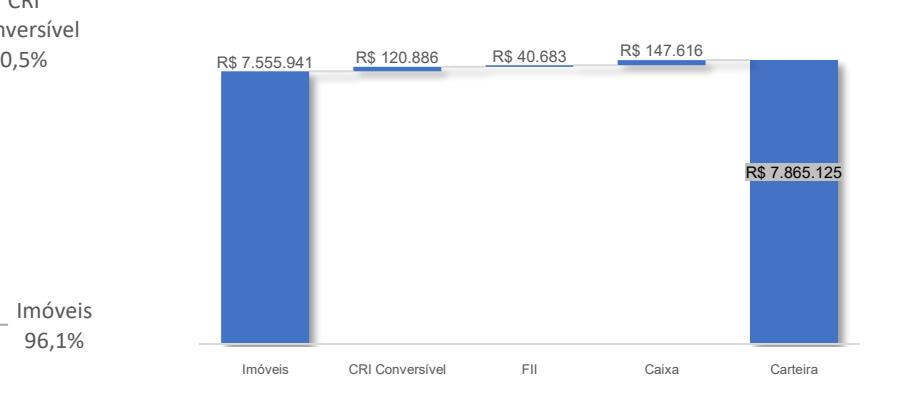
Fonte: XP Asset Management / Data Base: Jul/26
Obrigações (CRIs) do Fundo
| Obrigações | Securitizadora | Código (IF) | Saldo Devedor (R$´MM) | Prazo | Aquisição | Indexador | Vcto. | Periodicidade de Pagamento |
|---|---|---|---|---|---|---|---|---|
| CRI – Catarina | OPEA | 18J0797066 | 145,1 | 15 anos | Out/18 | IPCA + 7,30 % (a.a.) | Out/33 | Mensal |
| CRI – Cidade Jardim | OPEA | 18J0796632 | 155,2 | 15 anos | Out/18 | IPCA + 7,30 % (a.a.) | Out/33 | Mensal |
| CRI – Shopping da Bahia | OPEA | 21L0846634 | 176,9 | 15 anos | Dez/21 | IPCA + 6,87 % (a.a.) | Dez/36 | Mensal * |
| CRI – Shopping da Bahia | OPEA | 21L0848239 | 54,4 | 15 anos | Dez/21 | CDI + 2,75 % (a.a.) | Dez/36 | Mensal * |
(*) Conforme divulgado no Fato Relevante de 26/01/24, o Fundo realizou o pagamento de uma amortização extraordinária de aproximadamente R$ 88 mm nos CRIs das 469ª e 470ª série da 1ª Emissão da True Securitizadora S.A.
Fluxo de Amortização estimado consolidado¹ do XP Malls, considerando as obrigações descritas na tabela acima (R$ mil):
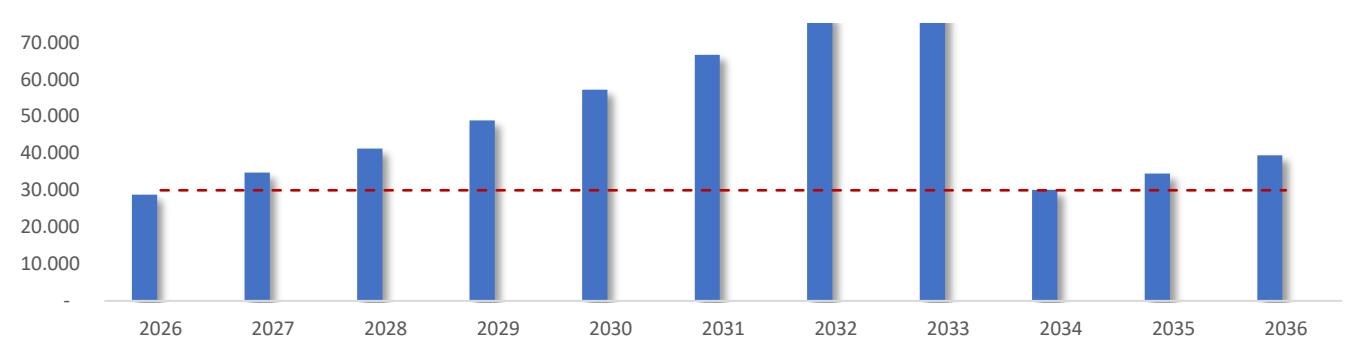
(**) A linha pontilhada representa 5% de geração de resultado do Fundo exibida na Página 3 nos últimos 12 meses, que pode ser retido e utilizado para amortização de dívidas.
Fonte: XP Asset Management. ¹Valores em R$ Mil
² 15,00% de alíquota

Indicadores Operacionais e Financeiros – Julho/2026
A seguir os indicadores operacionais e financeiros referentes ao mês de julho/26.
| Indicadores Operacionais | Jul-26 | Ano (2026) | 12 meses |
|---|---|---|---|
| ABL Total (m2 ) | 1.063.027 | 1.093.460 | 1.070.606 |
| ABL Próprio (m2 ) | 274.107 | 265.434 | 288.142 |
| Vendas Totais (R$) | 1.546.133.730 | 11.168.629.744 | 20.752.397.765 |
| Vendas/m2 média (R$) | 1.545 | 1.603 | 1.561 |
| NOI Caixa (R$) Acumulado | 37.741.452 | 272.536.640 | 488.976.424 |
| NOI Caixa/m2 (R$) médio | 138 | 148 | 143 |
| Fluxo de Veículos | 900.456 | 5.865.583 | 11.148.122 |
| Custo de Ocupação médio (%) | 11,7% | 12,2% | 11,9% |
| Descontos / Faturamento médio (%) | 3,0% | 3,1% | 2,8% |
| Vacância (% ABL) média | 4,7% | 4,0% | 3,9% |
| Inadimplência Líquida (%) | 2,2% | 2,5% | 2,0% |
Confira o Glossário para compreender a metodologia de cálculo dos indicadores operacionais acima.
Custo de Ocupação (%) e Descontos (%)
Inadimplência Líquida (%) e Vacância (% ABL)
Indicadores Operacionais e Financeiros – Julho/2026
NOI Caixa (R$) / m<sup>2</sup>
Vendas (R$) / m<sup>2</sup>
Same Store Sales (SSS) - Vendas Mesmas Lojas
Same Store Rent (SSR) - Alugueis Mesmas Lojas
Shopping Centers
Carteira
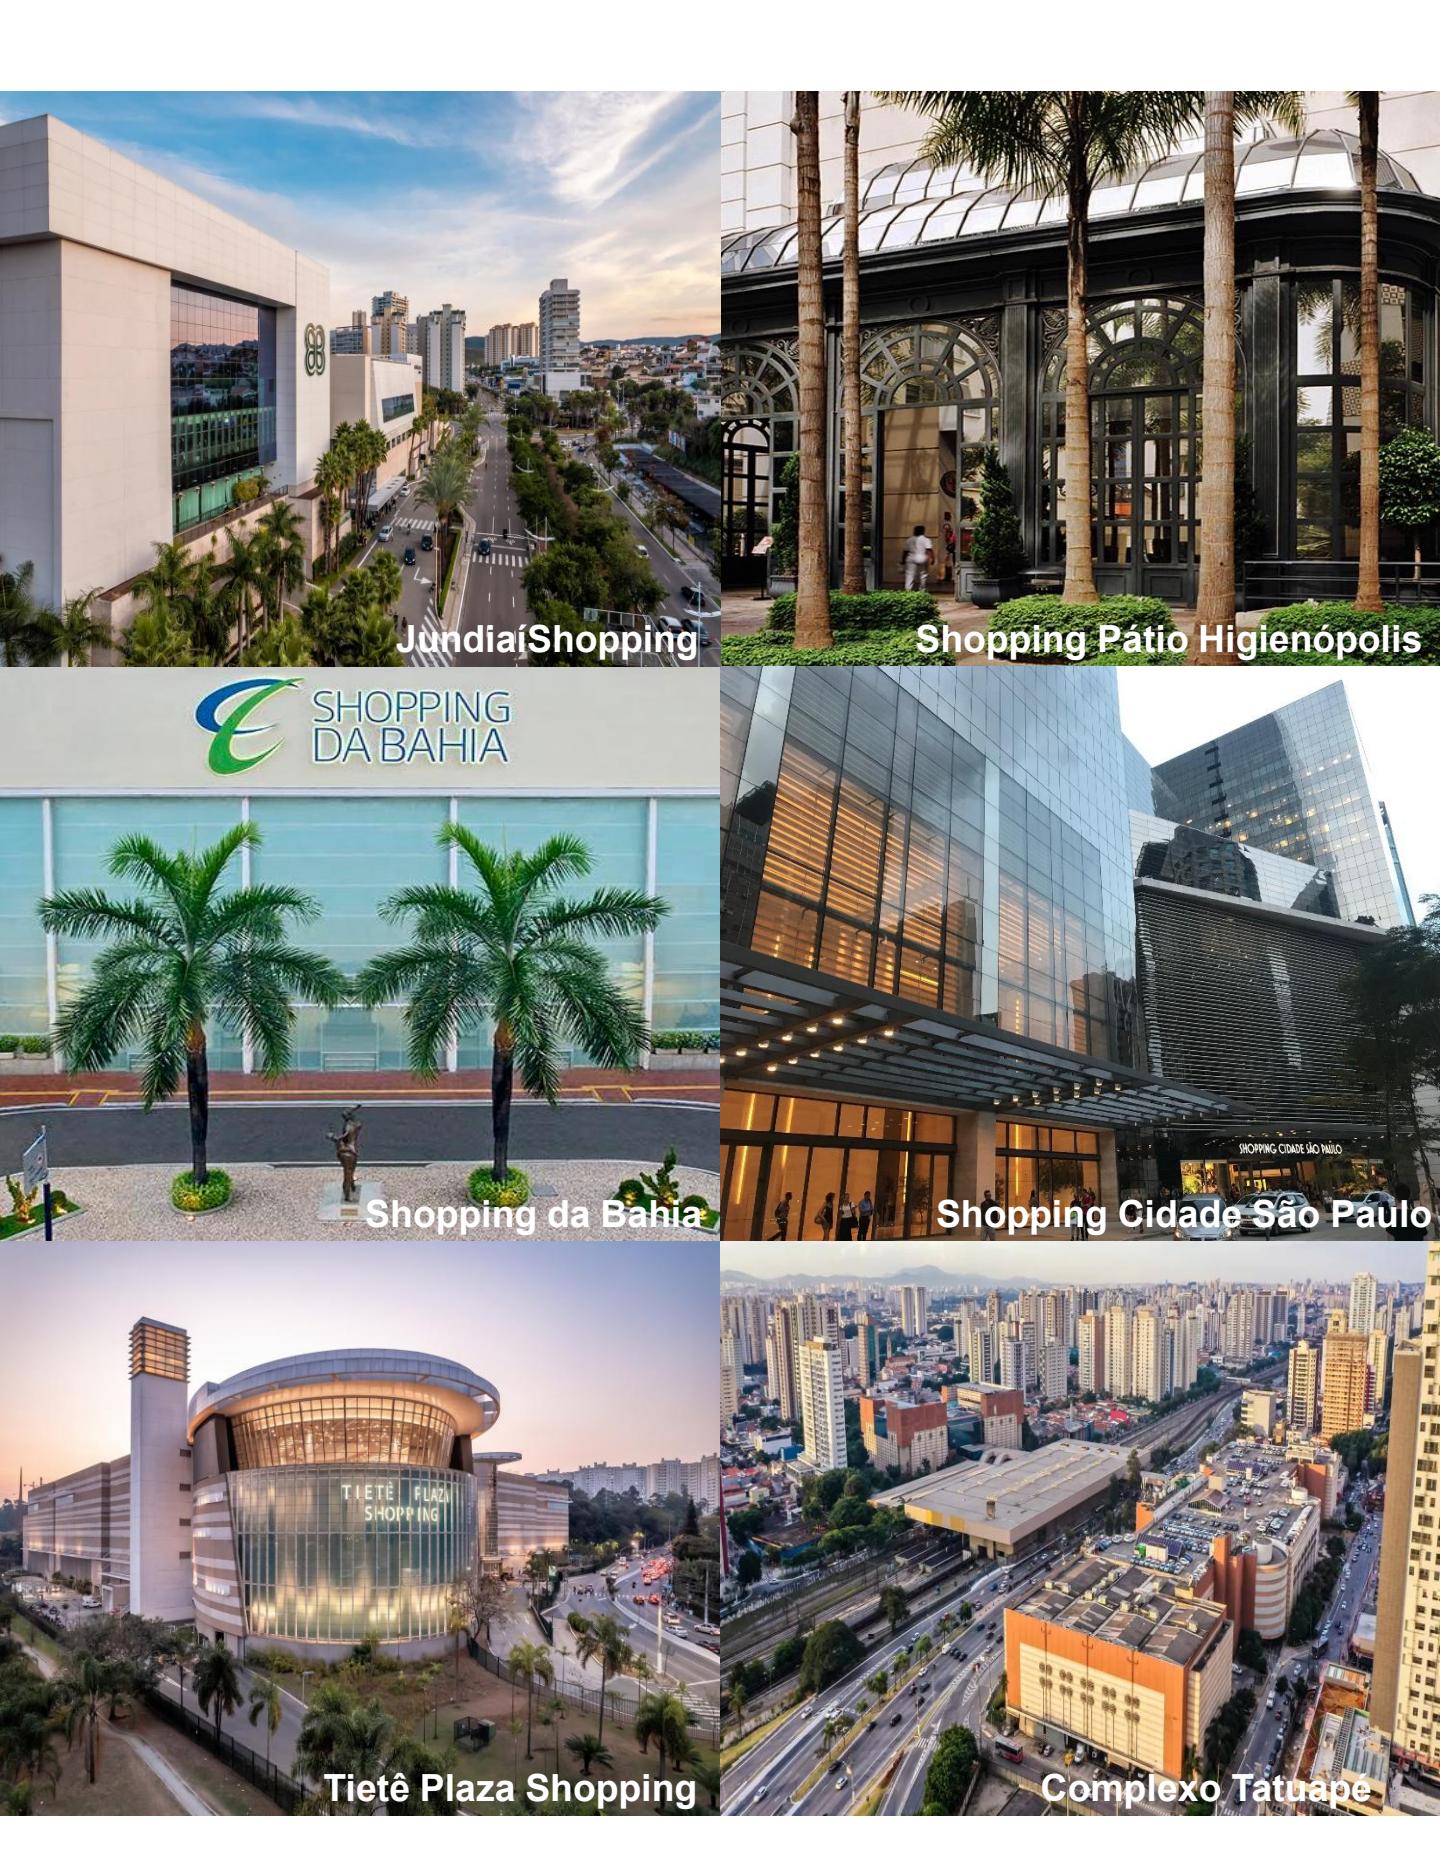
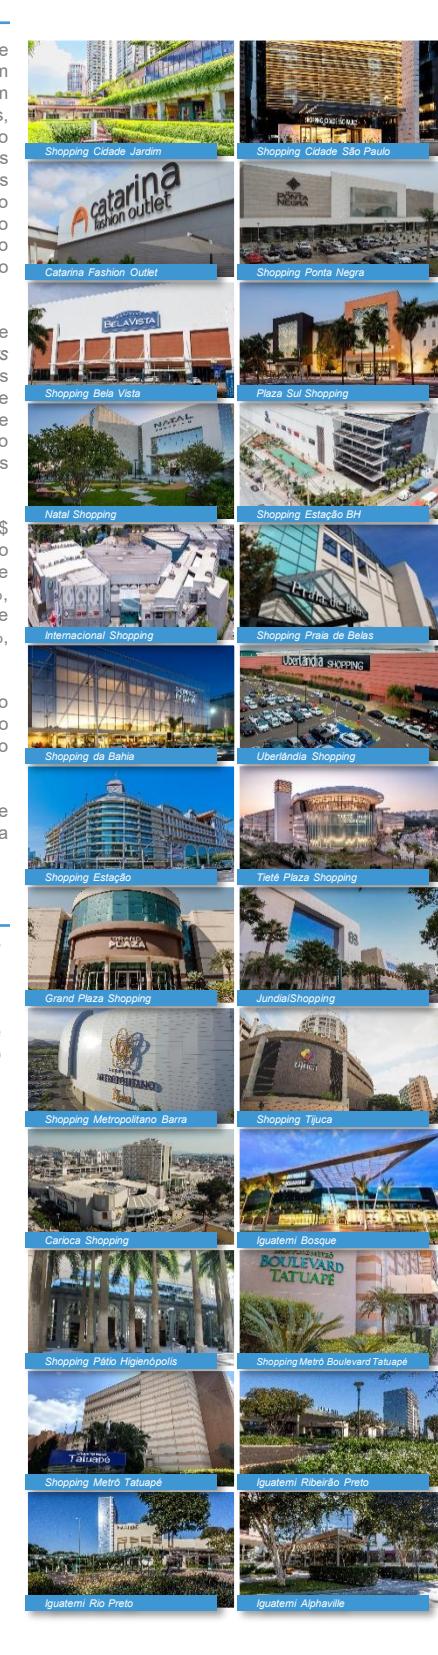
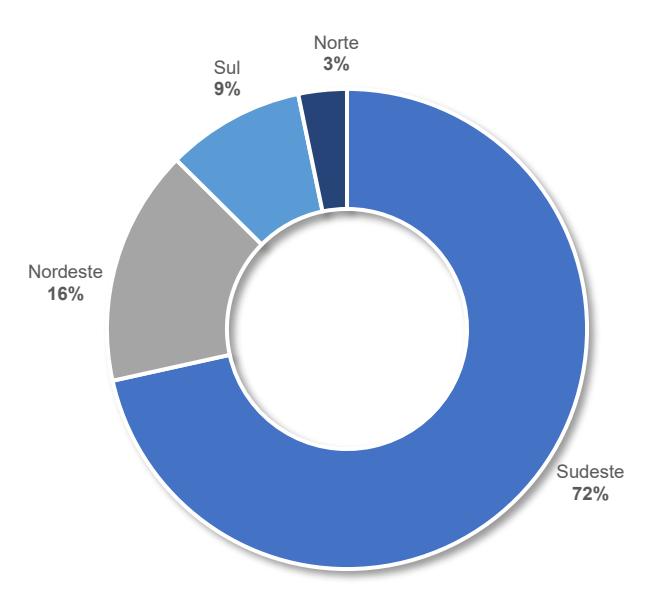
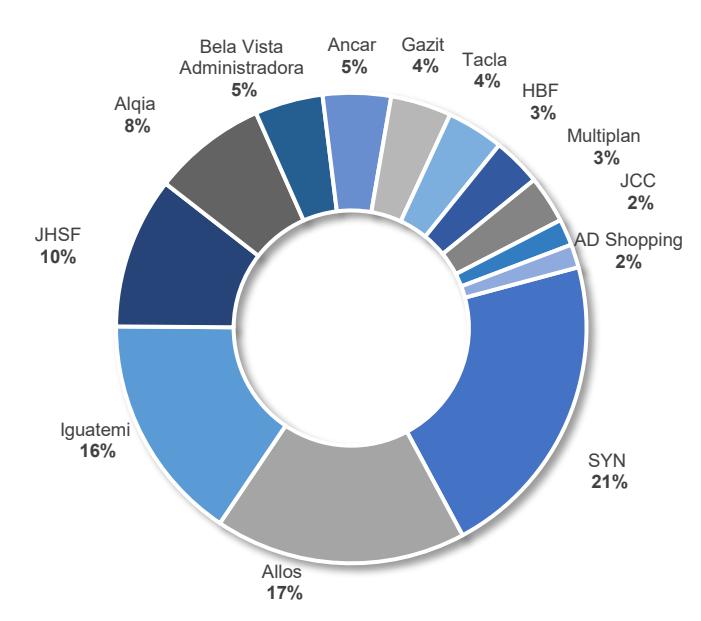
Em julho/26 a carteira imobiliária (conforme metodologia de cálculo explicada no glossário) do Fundo era composta por 26 shopping centers, os quais possuem, em conjunto, Área Bruta Locável (ABL) de aproximadamente 1.060 mil m² e mais de 5.100 lojas. A ABL Própria do Fundo, por sua vez, totalizou aproximadamente 274.000 m².
Os gráficos abaixo ilustram a diversificação do portfólio investido em contribuição destes para o NOI do Fundo, em administradores e por região do país.
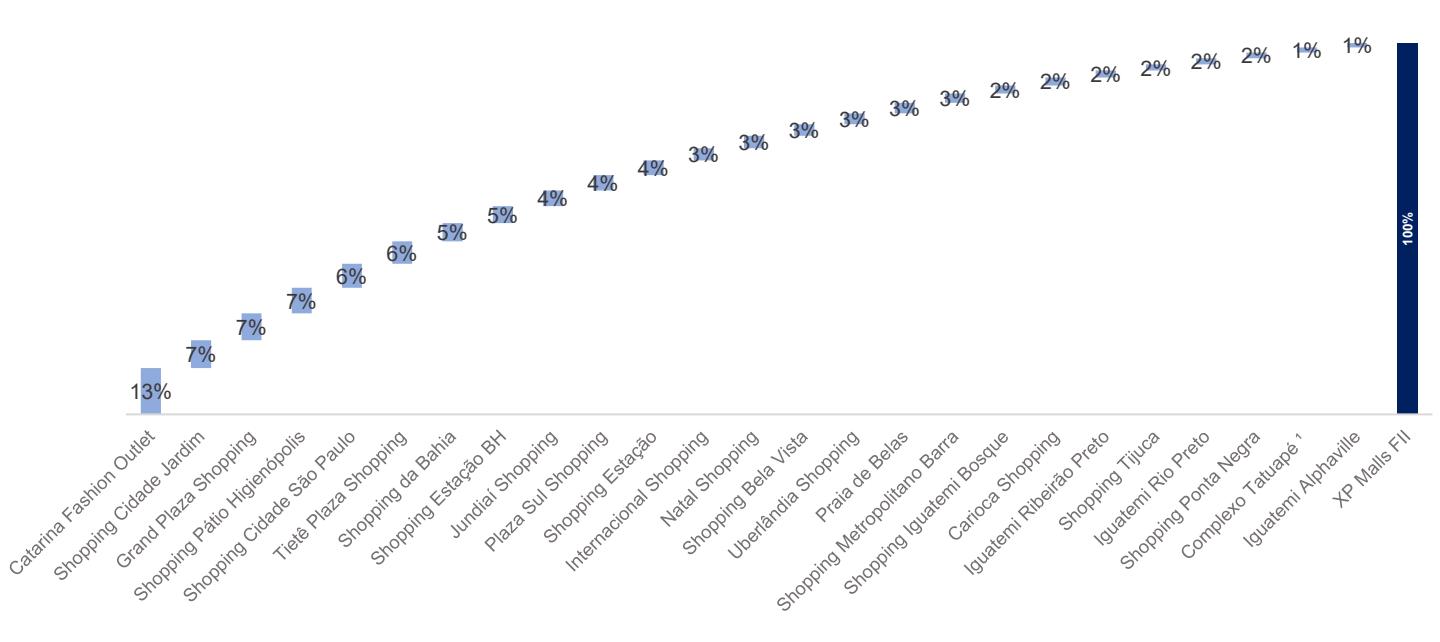
& lt;sup>1</sup> Complexo Tatuapé = Shopping Metrô Tatuapé e Shopping Metrô Boulevard Tatuapé.
Diversificação Regional (% de ABL)
Diversificação por administradores (% de ABL)

Histórico de Transações

Dez/17 Mar/18 Out/18
Aquisição de 35,0% do Caxias Shopping
Aquisição de 8,0% do Shopping Cidade São Paulo
Aquisição de 25,0% do Parque Shopping
Belém
Aquisição de participações em 4 shopping centers da JHSF:
- Shopping Cidade Jardim 16,99%
- Catarina Fashion Outlet 32,00% • Shopping Bela Vista – 24,99% • Shopping Ponta Negra – 39,99%
Aumento de participação de 17,99% do Catarina Fashion Outlet
Abr/19
Aquisição de 18,71% do Interncional Shopping
Aquisição dos blocos 5, 7 e 17 do Downtown (RJ)
Aquisição de 45% do Natal Shopping
Jan/20 Out/19 Ago/19 Mai/19
Aquisição de 10,0% do Plaza Sul Shopping
Aquisição de 15,0% do Santana Parque Shopping
Alienação de 25,0% do Parque Shopping Belém
Aumento de participação de 1,19% do Internacional Shopping
Out/20 Dez/20 Jun/21 Dez/21
Aquisição de 30,0% do CJ Shops Jardins
Aquisição Aquisição
de 40,0% do Shopping Estação BH de 27,72% das cotas do FII Via Parque Shopping
Jul/23
Aumento de participação de 3,00% no Shopping Cidade Jardim
Aumento de participação de 3,05% no Shopping da Bahia
Fev/23
Alienação de 10,0% do Catarina Fashion Outlet
Dez/22
Aquisição de 25,0% do Campinas Shopping
Fev/22
Aquisição de 9,05% do Shopping da Bahia

Histórico de Transações
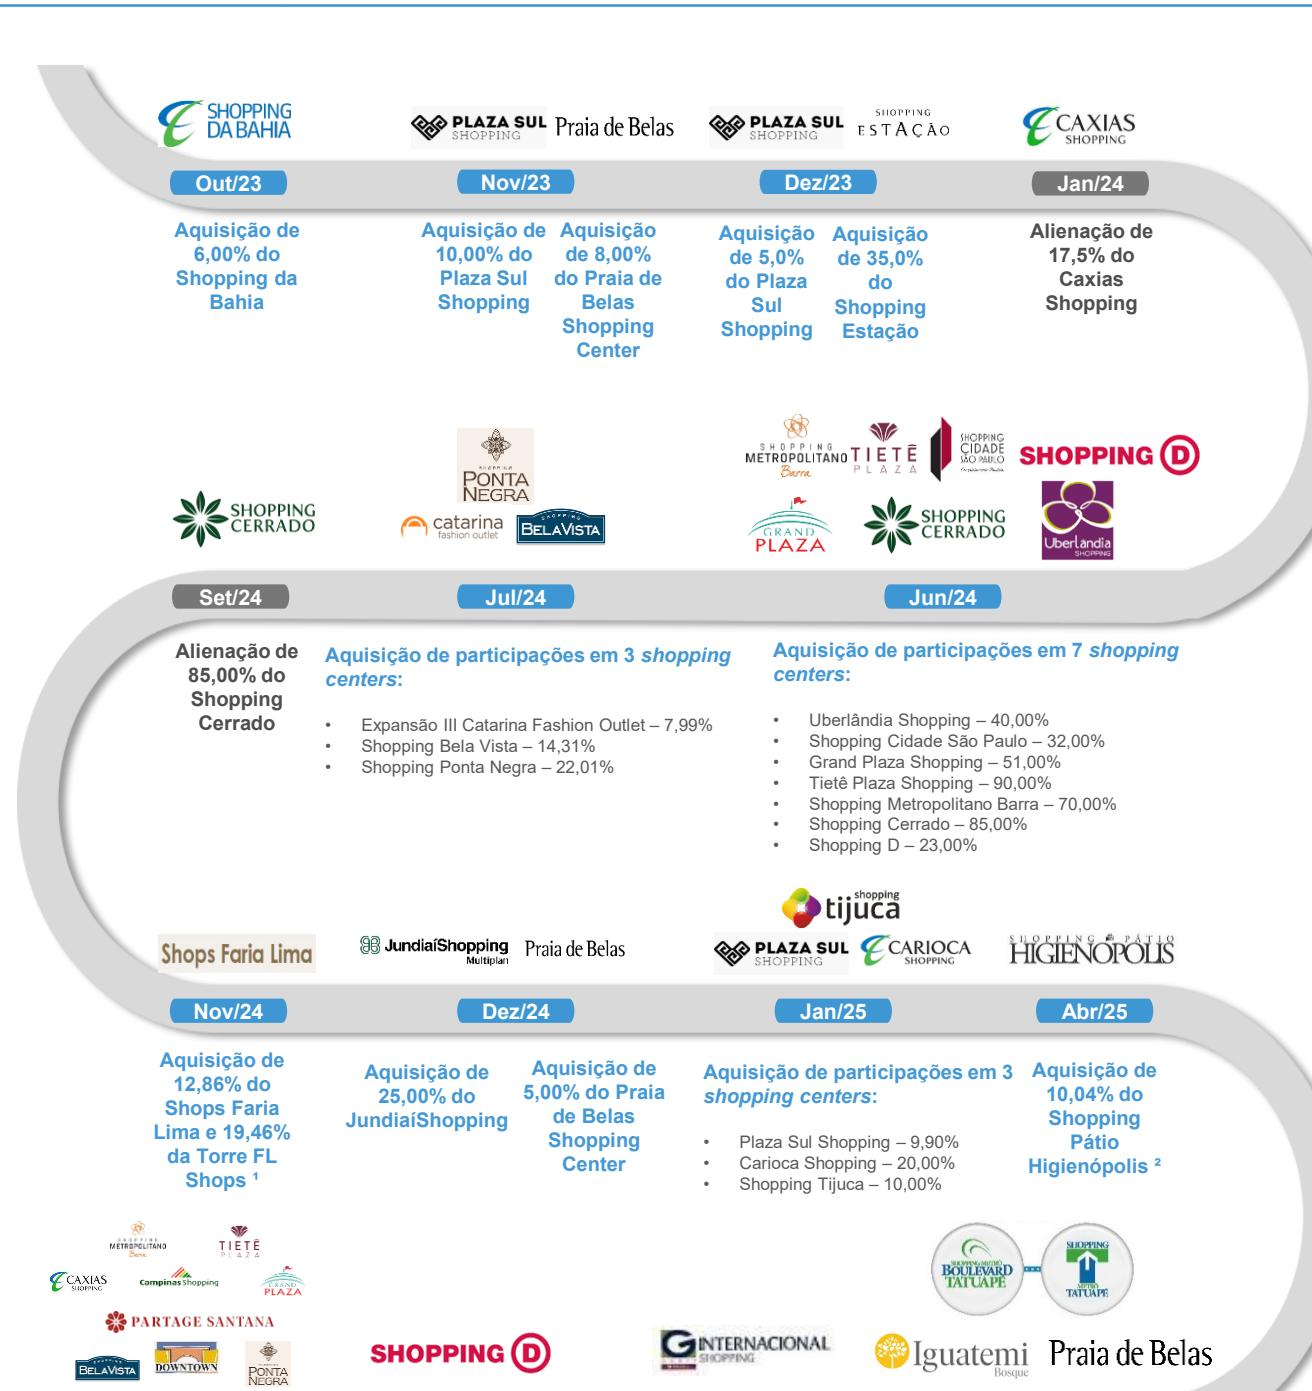
Alienação de participações em 9 shopping centers:
Dez/25
• Tietê Plaza Shopping – 45,00% • Partage Santana Shopping – 15,00% • Campinas Shopping – 25,00% • Grand Plaza Shopping – 20,00% • Caxias Shopping – 17,50% • Shopping Downtown – 100,00% • Shopping Metropolitano Barra – 40,00% • Shopping Ponta Negra – 39,99%
• Shopping Bela Vista – 14,31%
Alienação de 23,00% do Shopping D
Nov/25
Alienação de 4,81% do Internacional Shopping Guarulhos
Out/25
Aquisição de participações em 4 shopping centers :
- Shopping Praia de Belas 10,00%
- Shopping Metrô Tatuapé 4,53%
- Shopping Boulevard Metrô Tatuapé 15,00%
- Shopping Iguatemi Bosque 5,50%

Histórico de Transações
Mai/26
Mar/26
Aquisição de participações em 5 shopping centers :
Alienação de 30,00% do Shops Jardins
- Shopping Pátio Higienópolis 9,00%
- Shopping Iguatemi Alphaville 9,00%
- Shopping Iguatemi Ribeirão 23,96%
- Shopping São José do Rio Preto 18,00%
- Shopping Praia de Belas 7,00%

Shopping Centers em Operação
São Paulo, SP
Shopping Cidade Jardim
Av. Magalhães de Castro, 12.000
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: JHSF 47.953 m² 177 16,99% 2008
São Paulo, SP
Av. Raimundo Pereira de Magalhães, 1465
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: SYN 36.914 m² 201 45,00% 2013
São Paulo, SP Plaza Sul Shopping
Praça Leonor Kaupa, 100
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Allos 24.375 m² 207 34,90% 1994
São Paulo, SP
Shopping Metrô Boulevard Tatuapé
R. Gonçalves Crespo, 78
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: AD Shoppings 19.013 m² 300 15,00% 2007
São Paulo, SP
Shopping Pátio Higienópolis
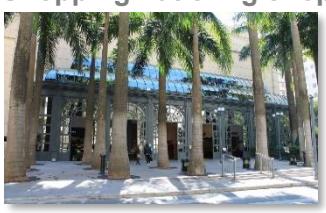
Av. Higienópolis, 618
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Iguatemi 34.099 m² 260 19,04% 1999
São José do Rio Preto, SP
Shopping Iguatemi Rio Preto
Av. Pres. Juscelino K. de Oliveira, 5000
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Iguatemi 46.713 m² 185 18,00% 2014
São Paulo, SP
Shopping Cidade São Paulo
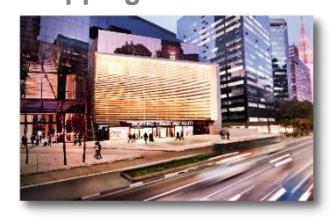
Av. Paulista, 1.230
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: SYN 16.906 m² 147 40,00% 2015
São Paulo, SP FL Shops (Em obras)
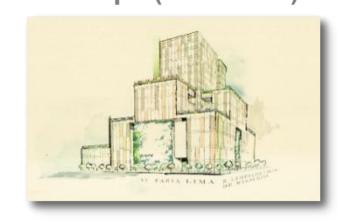
Rua Leopoldo Couto de Magalhães, 912
Administrador: ABL Total: Qtde. lojas: JHSF TBD TBD
Participação: Inauguração: 32,5% e 21,47%* Previsão 2026 * Partcipação de 32,50% na Torre FL Shops e 21,47% no Shopping FL Shops.
São Paulo, SP
Shopping Metrô Tatuapé
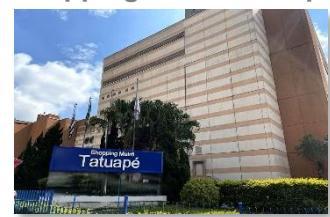
Rua Domingos Agostim, 91
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: AD Shoppings 33.363 m² 300 4,53% 1997
Barueri, SP
Shopping Iguatemi Alphaville
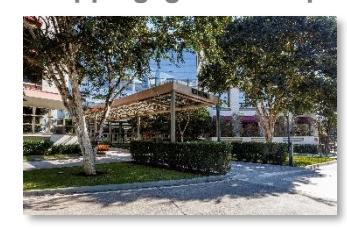
Al. Rio Negro, 111 - Alphaville
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Iguatemi 30.970 m² 187 9,00% 2011
Ribeirão Preto, SP
Shopping Iguatemi Ribeirão Preto
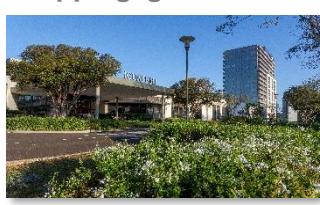
Av. Luiz Eduardo Toledo Prado, 900
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Iguatemi 43.336 m² 196 23,96% 2013
Jundiaí, SP JundiaíShopping
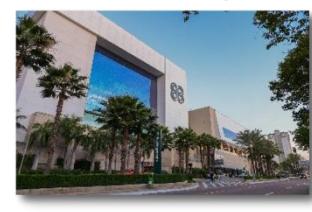
Av. 9 de Julho, 3.333
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Multiplan 36.489 m² 225 25,00% 2012

Shopping Centers em Operação
Guarulhos, SP
Internacional Shopping
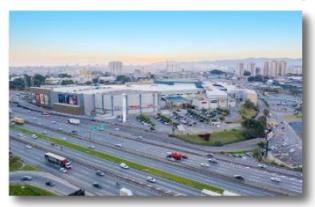
Rodovia Presidente Dutra, saída
225 - s/n
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Gazit 75.640 m² 390 15,09% 1998
Santo André, SP
Grand Plaza Shopping
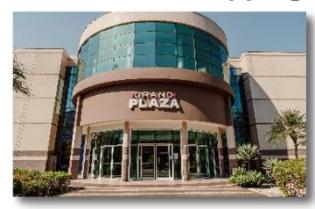
Av. Industrial, 600
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: SYN 69.812 m² 300 31,00% 1997
Rio de Janeiro, RJ Via Parque Shopping
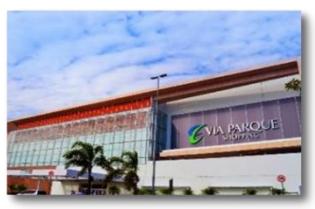
Av. Ayrton Senna, 3.000
Administrador: ABL Total: Qtde. lojas: Inauguração: Alqia 57.000 m² 211 1993
São Roque, SP Catarina Fashion Outlet
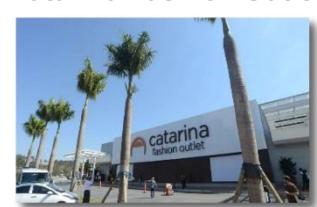
Rodovia Castello Branco, km 60
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: JHSF 50.754 m² 265 39,99% 2014
Rio de Janeiro, RJ Carioca Shopping
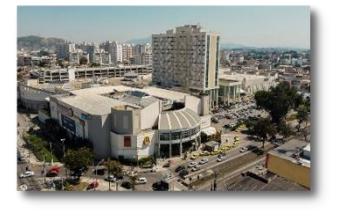
Av. Vicente de Carvalho, 909
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Allos 36.285 m² 212 20,00% 2001
Rio de Janeiro, RJ
Shopping Metropolitano Barra
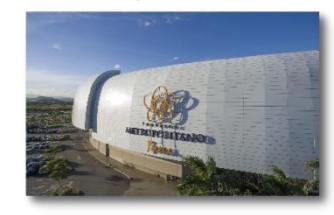
Av. Embaixador Abelardo Bueno, 1.300
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: SYN 44.035 m² 196 30,00% 2013
Uberlândia, MG Uberlândia Shopping
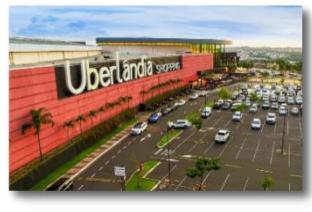
Av. Paulo Gracindo, 15
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Alqia 53.506 m² 196 40,00% 2012
Rio de Janeiro, RJ Shopping Tijuca
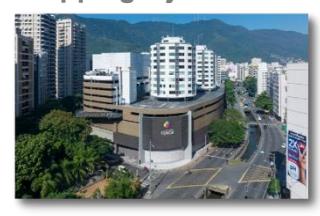
Av. Maracanã, 987
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Allos 35.476 m² 248 10,00% 1996
Natal, RN Natal Shopping
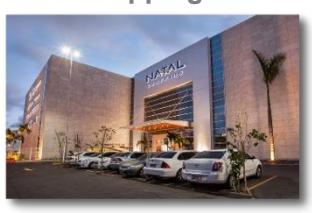
Av. Sem. Salgado Filho, 2.234
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Ancar Ivanhoe 28.363 m² 170 45,00% 1992
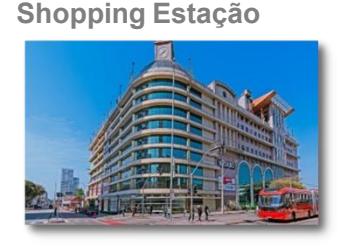
Belo Horizonte, MG Shopping Estação BH
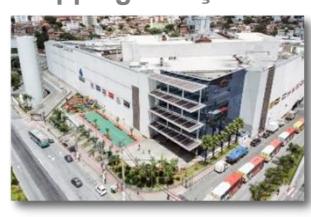
Av. Cristiano Machado, 11.833
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Allos 35.359 m² 239 40,00% 2012
Fortaleza, CE Shopping Iguatemi Bosque
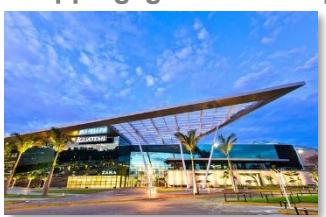
Av. Washington Soares, 85
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: JCC 90.079 m² 480 5,50% 1982
Porto Alegre, RS

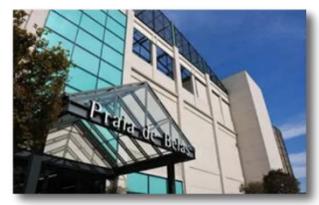
Av. Praia de Belas, 1.481
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Iguatemi 49.115 m² 235 30,00% 1991
Shopping Centers em Operação
Salvador, BA
Shopping Bela Vista
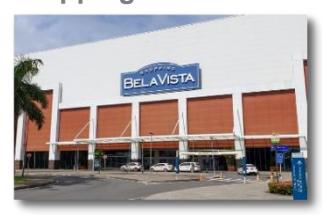
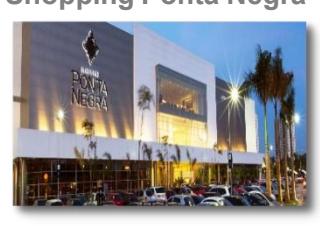
Manaus, AM Shopping Ponta Negra
Alameda Euvaldo Luz, 92
Administrador: Bela Vista
Administradora
ABL Total: Qtde. lojas: Participação: Inauguração: 51.143 m² 191 24,99% 2012
Av. Coronel Texeira, 5.705
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: HBF 40.451 m² 152 22,01% 2013
Salvador, BA Shopping da Bahia
Curitiba, PR
Av. Tancredo Neves, 148
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Allos 71.077 m² 418 18,10% 1975
Av. Sete de Setembro, 2.775
Administrador: ABL Total: Qtde. lojas: Participação: Inauguração: Tacla 30.539 m² 149 35,00% 1997

Glossário
Com o objetivo de complementar as informações descritas nos gráficos acima, a tabela a seguir apresenta os demais indicadores operacionais da carteira de investimentos do Fundo.
Indicadores Operacionais
Abrasce: Associação Brasileira de Shopping Centers .
Área Bruta Locável ou ABL: Refere-se à soma de todas as áreas de um shopping disponíveis para locação, com a exceção dos
quiosques e áreas comerciais de propriedades de terceiros.
ABL Próprio: Refere-se ao ABL total do empreendimento ponderado pela participação do Fundo no Shopping
Center .
Capex : Capital Expenditure , é o valor do investimento destinado para uma revitalização, expansão ou
aquisição de um Shopping Center .
Custo de Ocupação: Aluguel (mínimo + percentual) + encargos comuns (condomínio) + fundo de promoção dividido pelas
vendas totais, ou seja, é o custo total de uma loja como percentual de vendas.
Cap rate : É o valor da renda anual do Shopping Center , medida pelo NOI , dividida pelo valor do investimento.
Inadimplência Líquida: Leva em consideração não apenas os valores recebidos referentes aos vencimentos do mês como também de boletos em aberto de vencimentos anteriores, ou seja, é a relação entre o total faturado
no mês e o total recebido referente ao mês e a meses anteriores.
Leasing Spread : Comparação entre o aluguel mínimo médio do novo contrato e o último aluguel mínimo faturado do
contrato antigo para o mesmo espaço.
Mall : Aluguel de áreas comuns (corredores) dos Shoppings Centers para a colocação de stands ,
quiosques e similares.
Mídia ou Merchandising : Aluguel de espaço para propaganda e promoções de produtos e serviços.
Mix de Lojas: Plano de distribuição dos tipos e tamanhos de lojas pelo Shopping Center , de modo a gerar conveniência lucrativa para os lojistas e para os empreendedores dos Shopping Centers .
Tradicionalmente, os Shopping Centers dividem suas categorias de lojas em alimentação, artigos
domésticos, vestuário, lazer, conveniência, serviços, entre outros.
Net Operating Income ou NOI : Resultado Operacional Líquido, ou seja, a receita bruta do Shopping Center (aluguel mínimo, aluguel variável, mall , mídia, receitas comerciais e estacionamento) menos os custos operacionais
do Shopping Center (auditoria de lojas, taxas de prestação de serviços, honorários advocatícios,
aportes condominiais, fundo de promoção, etc).
NOI Caixa: NOI do Shopping Center já descontada a inadimplência líquida do período.
Same Store Sales ou SSS: Comparativo das vendas declaradas das mesmas lojas que se encontravam no mesmo local no
período atual e no mesmo período do ano anterior.
Same Store Rent ou SSR: Comparativo dos aluguéis das mesmas lojas que se encontravam no mesmo local no período atual
e no mesmo período do ano anterior.
Satélite: Pequenas lojas, sem características estruturais e mercadológicas especiais, localizadas no entorno
das Âncoras e destinadas ao comércio em geral.
Taxa de Ocupação: ABL total alugado dividido pela ABL total.
Vacância ABL próprio total vago dividido pela ABL próprio total.
Vendas totais Refere-se as vendas declaradas nas lojas de cada Shopping Center
Canais:
ESTE MATERIAL É DE CARÁTER EXCLUSIVAMENTE INFORMATIVO E NÃO DEVE SER CONSIDERADO UMA OFERTA PARA COMPRA DE COTAS DO FUNDO. O PRESENTE MATERIAL FOI PREPARADO DE ACORDO COM INFORMAÇÕES NECESSÁRIAS AO ATENDIMENTO DAS NORMAS E MELHORES PRÁTICAS EMANADAS PELA CVM E ANBIMA. AS INFORMAÇÕES CONTIDAS NESSE MATERIAL ESTÃO EM CONSONÂNCIA COM O REGULAMENTO, PORÉM NÃO O SUBSTITUEM. LEIA O PROSPECTO E O REGULAMENTO ANTES DE INVESTIR, COM ESPECIAL ATENÇÃO PARA AS CLÁUSULAS RELATIVAS AO OBJETIVO E À POLÍTICA DE INVESTIMENTO DO FUNDO, BEM COMO DAS DISPOSIÇÕES ACERCA DOS FATORES DE RISCO A QUE O FUNDO ESTÁ EXPOSTO. ANTES DE TOMAR UMA DECISÃO DE INVESTIMENTO DE RECURSOS NO FUNDO, OS INVESTIDORES DEVEM, CONSIDERANDO SUA PRÓPRIA SITUAÇÃO FINANCEIRA, SEUS OBJETIVOS DE INVESTIMENTO E O SEU PERFIL DE RISCO, AVALIAR, CUIDADOSAMENTE, TODAS AS INFORMAÇÕES DISPONÍVEIS NO PROSPECTO E NO REGULAMENTO DO FUNDO. AS EXPRESSÕES QUE ESTÃO COM PRIMEIRA LETRA MAIÚSCULA SE ENCONTRAM DEFINIDAS NO REGULAMENTO E/OU PROSPECTO DO FUNDO. O MERCADO SECUNDÁRIO EXISTENTE NO BRASIL PARA NEGOCIAÇÃO DE COTAS DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO APRESENTA BAIXA LIQUIDEZ E NÃO HÁ NENHUMA GARANTIA DE QUE EXISTIRÁ NO FUTURO UM MERCADO PARA NEGOCIAÇÃO DAS COTAS QUE PERMITA AOS COTISTAS SUA ALIENAÇÃO, CASO ESTES DECIDAM PELO DESINVESTIMENTO. DESSA FORMA, OS COTISTAS PODEM TER DIFICULDADE EM REALIZAR A VENDA DAS SUAS COTAS NO MERCADO SECUNDÁRIO, OU OBTER PREÇOS REDUZIDOS NA VENDA DE SUAS COTAS. ADICIONALMENTE, OS FUNDOS DE INVESTIMENTO IMOBILIÁRIO SÃO CONSTITUÍDOS SOB A FORMA DE CONDOMÍNIO FECHADO, NÃO ADMITINDO O RESGATE A QUALQUER TEMPO DE SUAS COTAS.
O INVESTIMENTO DO FUNDO DE INVESTIMENTO DE QUE TRATA ESTE MATERIAL APRESENTA RISCOS PARA O INVESTIDOR. AINDA QUE A INSTITUIÇÃO ADMINISTRADORA MANTENHA SISTEMA DE GERENCIAMENTO DE RISCOS, NÃO HÁ GARANTIA DE COMPLETA ELIMINAÇÃO DA POSSIBILIDADE DE PERDAS PARA O FUNDO E PARA O INVESTIDOR.
O FUNDO DE INVESTIMENTO DE QUE TRATA ESTE MATERIAL NÃO CONTA COM GARANTIA DA INSTITUIÇÃO ADMINISTRADORA, DO GESTOR, DO CUSTODIANTE, DE QUAISQUER OUTROS TERCEIROS, DE MECANISMOS DE SEGURO OU FUNDO GARANTIDORE DE CRÉDITO - FGC. A RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA.
INSTITUIÇÃO ADMINISTRADORA: BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM, CNPJ/MF nº 59.281.253/0001-23. ENDEREÇO: PRAIA DE BOTAFOGO, 501, 5º ANDAR, TORRE CORCOVADO, BOTAFOGO, CEP 22250-040, RIO DE JANEIRO - RJ.
PARA INFORMAÇÕES OU DÚVIDAS SOBRE A GESTÃO DO FUNDO EM QUESTÃO ENVIE E-MAIL PARA: [email protected]